17.12.2021

Startup300-Vorstand Eisler: „Möchten uns aufrichtig entschuldigen“

Michael Eisler hat startup300 gegründet und gemeinsam mit Bernhard Lehner an die Wiener Börse geführt. In einem Gastkommentar erklärt er, warum nun das Delisting folgt.
/artikel/startup300-vorstand-eisler-moechten-uns-aufrichtig-entschuldigen
Startup300-Vorstand Michael Eisler © startup300
kommentar

Es uns die letzten drei Jahre nicht gelungen, den Aktienkurs von startup300 auf dem Niveau des Listing-Preises zu halten. Wir möchten uns dafür auch aufrichtig bei unseren Aktionärinnen und Aktionären entschuldigen. Es gibt hier sicherlich viele, die sich, wie auch wir, eine bessere Entwicklung erwartet hätten. Es war sicherlich ein Fehler unsererseits mit den rund 150 Aktionären, die vor Oktober 2018 zu 10 Euro pro Aktie investiert haben, keine entsprechende Lock-up-Periode zu vereinbaren.

Dies hätte uns sicherlich mehr Zeit gegeben, den großen Verkaufsdruck in den ersten Monaten zu kontrollieren. Insgesamt haben hier doch Viele aus der Startphase einen enormen Kursgewinn realisiert. Die Stimmen jener Aktionär:innen werden wir in der aktuellen Diskussion nicht mehr hören, es soll aber trotzdem erwähnt sein, dass in den ersten 6 Monaten hier Multiples von 4 bis 5 realisiert wurden.

Leistungsangebot der startup300-Gruppe

Wir haben speziell 2019 mit CONDA und Minted erhebliche M&A-Transaktionen unternommen, nachdem wir bereits 2018 die Pioneers übernommen hatten. Insgesamt hat uns der Betrieb dieser operativen Einheiten zwar einen wesentlichen Platz in der österreichischen Startup-Szene gesichert. Wir konnten damit entlang der Wertschöpfungskette Startups besser unterstützen und unseren Dealflow stärken, um spannende Investments in frühen Phasen zu tätigen. Gleichzeitig haben wir die Betreuung von Corporate-Startup-Kollaboration mit Pioneers forciert und über CONDA auch versucht, mehr Investor:innen und Business-Angels zu gewinnen, um insgesamt für Startups ein Leistungsangebot in der startup300-Gruppe zu haben, das uns einen klaren Vorteil als Investor verschaffen sollte.

Schmerzliche Maßnahmen

Anstatt unser Kapital in den Ausbau unseres Portfolios zu investieren, sahen wir uns mit erheblichen Kosten durch die schwache Geschäftsentwicklung der operativen Einheiten konfrontiert und haben bereits Ende 2019 begonnen, entsprechende Maßnahmen zu setzen. Zum Beispiel die schmerzliche Einstellung des Pioneers Festivals, wo wir 2019 einen Verlust von einer Million Euro eingefahren haben und es leider schon 2018 nicht mehr gelungen ist, das Festival profitabel zu betreiben. Die Gründe dafür sind vielschichtig, einerseits waren Corporates nicht mehr bereit, reine Sponsorings zu machen, aber auch die Unterstützung der öffentlichen Hand ist über die Jahre gesunken, im Gegenzug sind aber Kosten für uns für die Wiener Hofburg von rund 250.000 Euro entstanden. 

Die Unternehmensgruppe CONDA konnten wir bereits 2020 auf einen positiven und profitablen Wachstumspfad bringen, mussten hier aber strukturell und organisatorisch enormen Aufwand betreiben. Durch diese auch finanziellen Anstrengungen haben sich deutliche Verluste in den Jahren 2019 und 2020 ergeben, die ein Investieren in Startups sehr schwierig gemacht haben. Wir mussten die operativen Einheiten stützen und den Fokus auf die Verbesserung der Rentabilität legen.

Corona war auch nicht hilfreich

Der Ausbruch der Coronakrise war auch nicht hilfreich: 2020 konnten wir speziell bei Corporates um 40% weniger Umsatz generieren. Schlussendlich resultiert daraus auch der Börsenkurs, der natürlich auch von unseren finanziellen Kennzahlen beeinflusst wird und der Markt auch deutlich spüren konnte, dass wir nicht in allen Bereichen mit tollen Neuigkeiten strahlen können.

Mit einem niedrigen Börsenkurs sind uns nun auch Finanzinstrumente wie Kapitalerhöhungen verwehrt, da die Aufnahme von Kapital zu niedrigen Aktienkursen eine erhebliche Verwässerung aller Aktonär:innen bedeuten würde, was auch nicht im Sinne des Unternehmens sein kann. Daher ist der Schritt des Delistings nun vernünftig.

Die Kosten in Verbindung mit dem Listing

Kosten für M&A-Transaktionen, Integrationskosten, Beratungskosten in Verbindung mit dem Börsenlisting haben in den Jahren 2019/2020 sicher auch 500.000 Euro betragen, obwohl wir stets sehr kostenbewusst agiert haben. Rückblickend würde ich glauben, dass eine Struktur mit rund 60 Mitarbeiter:innen und einem Gruppen-Umsatz von rund 7,3 Millionen Euro nicht in der Lage ist, einen adäquaten Teilnehmer der Börse darzustellen, wenn kein skalierbares Geschäftsmodell vorhanden ist, das ein Vorhalten entsprechender Ressourcen rechtfertigt und die Instrumente der Kapitalisierung nutzen kann. Wir haben 2019 eine Kapitalerhöhung und 2020 die Aufnahme einer Wandelschuldverschreibung gemacht, konnten aber keine institutionellen Investoren gewinnen, was somit den Zugang zum Kapitalmarkt für uns unnötig gemacht hat.

Ob wir das vorher hätten wissen müssen, ist eine berechtigte Frage, die wir uns natürlich auch stellen. Jedoch war das Marksegment auch für uns neu und für uns als Börse-Neuling nicht absehbar, dass der Kapitalmarkt uns de facto als “nicht börsennotiert” einstufen würde. Manche wegen dem Marktsegment (MTF anstatt Amtlicher Handel), manche wegen Liquidität und Spread (4% sind vorgegeben von der Wiener Börse für etwaige Market Maker, was im Vergleich zum Prime-Segment viel ist; vom Listing im Jänner 2019 bis März 2020 hatten wir einen Market-Maker und waren im fortlaufenden Handel, danach in der täglichen Auktion), andere wegen Nicht-Einhaltung von IFRS-Bilanzierung, die wir wegen der enormen Kosten nicht hätten liefern können, und natürlich aber auch basierend auf unseren Finanzkennzahlen, die wir, wie oben beschrieben, natürlich selbst zu verantworten haben.

Unternehmenswert geschätzte 15 Mio. Euro

Es ist wichtig, dass wir uns vorerst auf die Veräusserung einiger Assets konzentrieren, die langfristigen Verbindlichkeiten reduzieren und damit in eine Situation kommen, die ein neues Setup und eine neue Strategie ermöglicht. Wir gehen davon aus, dass wir unsere Verbindlichkeiten mittelfristig abbauen können, und dass diesen Verbindlichkeiten weiterhin zusätzliche, werthaltige Assets gegenüber stehen, die wir, wie kommuniziert, auf insgesamt 15 Millionen Euro schätzen. Dieser Wert kann sich bei positiver Entwicklung im Startup-Portfolio auch nach oben bewegen und natürlich, wie in dieser Branche üblich, aber auch zu Wertberichtigungen führen, wie wir dies völlig unerwartet im Geschäftsjahr 2020 für unsere sehr aussichtsreiche Startup-Beteiligung waytation oder vorsorglich für unsere strategische Beteiligung von Talent Garden machen mussten. Beides ist eindeutig auf die Coronakrise zurückzuführen.

Listing im Vienna MTF ohne Vorteile für startup300

Wir halten deswegen den Schritt, mittelfristig in eine Desinvestition zu gehen, für richtig. Das Börsenlisting im Vienna MTF bietet dem Unternehmen keine Vorteile. Wir möchten damit auch Kosten von rund 100.000 Euro im Jahr einsparen, die sich aus internen und externen Kosten zusammensetzen und in keiner Relation zum Handelsvolumen mehr stehen, das 2021 insgesamt nur mehr rund 360.000 Euro betragen hat. Insbesondere nicht, wenn wir die Strategie des Wachstums als Ökosystem aufgeben und aktuell realistisch auch keine Finanzinstrumente nutzen können, um unsere Investment-Tätigkeiten in Startups auszubauen.

Wir haben uns auch entschieden, nicht wie ein Fonds zu agieren, da wir stets überzeugt waren, dass wir aus dem operativen Geschäft ausreichend cashflow generieren können, um in Startups Kapital zu investieren. Als Aktiengesellschaft über eine Kapitalerhöhung neues Kapital aufzunehmen, um ausreichend im Sinne einer Fonds-Mathematik investieren zu können, ist nur mit einer Börsenbewertung möglich, die uns eine Aufnahme von 10-20 Millionen Euro ermöglicht und das ist bei einer Marktkapitalisierung von rund 7 Millionen Euro ausgeschlossen. 

Das Delisting ist eine logische Konsequenz aus diesen kausalen Zusammenhängen, es bedeutet aber natürlich nicht, dass das Geld verloren ist. Es bedeutet aber auch nicht, dass wir ohne dem Börselisting wieder einen Preis von 10€ pro Aktie erreichen könnten. Es schmerzt natürlich jeden, auch uns, dass der Aktienpreis um 85% gefallen ist und viele Aktionär:innen einen Verlust in den Büchern sehen, den sie emotional mit dem Delisting nun auch realisieren – allerdings faktisch ja natürlich nicht.

Wir werden alles geben, um die bestehenden Assets so zu verwalten, dass wir diesen Verlust mindern. Natürlich können nach einem Geschäftsjahr 2022 eine neue Strategie oder neue Chancen entstehen, die wir selbstverständlich prüfen werden. In der aktuellen Situation sehen wir als Vorstand aber die Verantwortung, nun die Richtung zu wechseln, wie wir das mit dem Schritt gestern getan und erklärt haben.

Über den Autor

Michael Eisler ist ein Serial Entrepreneur und erfahrener Startup-Founder. Geboren (1980) und aufgewachsen in Linz machte er seine ersten unternehmerischen Schritte bereits während seiner Schulzeit in einer Informatik-HTL. Unmittelbar nach Schulabschluss gründete er die DIG AG, die er bis 2012 auf 35 Mitarbeiter entwickelte und anschließend an die Liechtensteinische Post AG verkaufte. Die Gründung der Wappwolf Inc. führte ihn an die US-Westküste, an der er mehrere Jahre arbeitete und lebte, unter anderem in Los Angeles als General Manager von Talenthouse. 2012 hat er Startup300 gegründet, das er seit 2015 gemeinsam mit Bernhard Lehner aufbaut. Seit 2015 lebt Michael Eisler mit seiner Familie in Linz.
Deine ungelesenen Artikel:
vor 1 Stunde

RM Equity Partners: „Wir haben die Kriegskasse gefüllt und suchen nach Deals“

Nach dem Wechsel in die Eigenständigkeit von RM Equity Partners sprach brutkasten mit den Managing Partnern Eugen B. Russ und Chris Wittlinger über die Hintergründe und Strategien.
/artikel/rm-equity-partners-wir-haben-die-kriegskasse-gefuellt-und-suchen-nach-deals
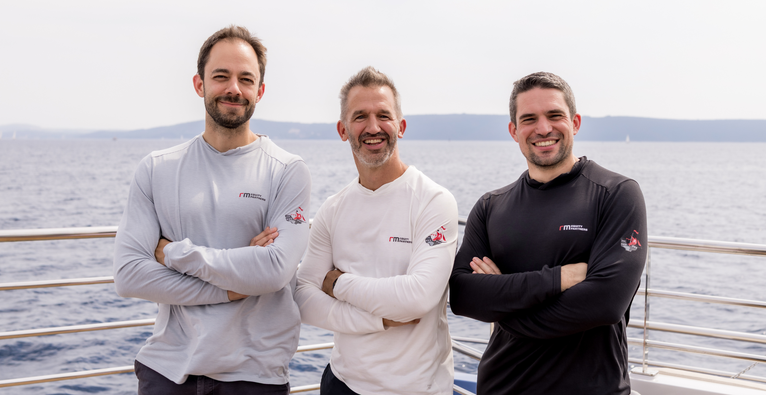
Die drei Partner von RM Equity Partners (v.l.) Eugen Benedikt Russ, Nicola Szekely und Chris Wittlinger | (c) RM Equity Partners

Wie brutkasten zuletzt berichtete, wurde die vor rund zehn Jahren als Teil der Voralberger Russmedia-Gruppe gegründete Liechtensteiner Private-Equity-Gesellschaft RM Equity Partners (RMEP) mit rund 500 Millionen Euro Assets under Management von den drei Partnern Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely übernommen. Im Gespräch mit brutkasten erläuterten Russ und Wittlinger die Hintergründe.

Eugen B. Russ blickt dabei auf die Anfänge zurück: „Wir haben eigentlich schon sehr selbstständig begonnen. Schon damals haben wir vom Medienhaus weitgehende Freiheiten bekommen, und ich glaube, genau das hat uns erfolgreich gemacht: dass man uns dieses Vertrauen gegeben hat. Wir konnten in Themen investieren, während andere in der Gruppe Media-for-Equity machen mussten und in dem, was sie tun konnten, nicht immer frei waren.“

Und Wittlinger ergänzt: „Organisatorisch waren wir schon immer sehr unabhängig, mit wenig Vorgaben. Jetzt übersetzen wir einfach das, was gelebt wurde, in die Realität. Dazu kommt, dass es im Partnerkreis – Eugen, Nicola und ich – über die Jahre sehr gut funktioniert hat. Wir sind ein sehr komplementäres Team, und wir haben alle gesagt: Wir haben Lust, das noch einmal eigenständig anzupacken und weiterzumachen – mit dem Team, das es schon gibt.“

Die Gruppe sei über das vergangen Jahrzehnt stark gewachsen und erwirtschafte im laufenden Jahr ein EBITDA im dreistelligen Millionenbereich. Dabei entfielen nur fünf Prozent des Umsatzes auf Österreich, da das Portfolio komplett europäisch aufgestellt sei.

„Die volle Selbstständigkeit war im Endeffekt der logische Schritt“, erklärt Russ. Seine Schwester übernehme die Generationennachfolge im Verlag der Russmedia-Gruppe, wo zuletzt auch ein Merger mit der Tiroler Tageszeitung stattfand. Während Russmedia den Wachstumsweg im Mediengeschäft verfolge, setze RMEP den Wachstumsweg bei digitalen Plattformen fort.

Dieser Prozess sei über einen Zehnjahresplan angelegt und seit acht Jahren vereinbart gewesen. Im September des vergangenen Jahres habe die konkrete Umsetzung Fahrt aufgenommen. Nach der Umstrukturierung in Liechtenstein um den Jahreswechsel wurde die Management Company RM Consulting im Frühjahr übernommen. Mit der offiziellen Kommunikation sei die Nachfolge nun abgeschlossen. Die Management Company befindet sich nun zu gleichen Teilen im Besitz des Führungstrios.

Neues Vehikel für neue Investments

Das initiale Investment von Russmedia habe damals knapp unter 100 Millionen Euro betragen – eine Summe, die die Gruppe heute jährlich an EBITDA generiere. Für die künftige Ausrichtung gilt nun eine klare Trennung zwischen Altbestand und neuen Beteiligungen.

Russ beschreibt die Strukturierung: „Das Bestehende führen wir so weiter. Wir schaffen jetzt ein neues Investment-Vehikel, in das exklusiv wir drei und das Team investieren. Alle Investments ab jetzt machen wir alleine. Von den bestehenden Investments profitiert natürlich auch die Familie weiter – unter anderem Bergfex, Pure, calimoto und die übrigen Unternehmen im heutigen Portfolio.“ An den bisherigen Beteiligungen halte Russ im Rahmen der Nachfolgelösung weiterhin eine Mehrheit.

„Wir kaufen Anteile an profitablen Unternehmen, die Cash produzieren“

RMEP investiert pro Beteiligung bis zu 150 Millionen Euro Eigenkapital, während das Gesamtvolumen pro Transaktion bis zu 250 Millionen Euro betragen kann. Chris Wittlinger grenzt den Investmentansatz klar ab: „Wichtig ist: Wir sind kein VC. Wir machen keine Frühphasen-Investments und prinzipiell keine Kapitalerhöhungen, bei denen das Unternehmen Cash braucht. Wir kaufen Anteile an profitablen Unternehmen, die Cash produzieren.“

Das Modell ziele zwar auf eine langfristige Haltedauer ab, doch Exits wie jener der Plattform Alpy (brutkasten berichtete im August) seien bei passenden Rahmenbedingungen vorgesehen. Wittlinger führt dazu aus: „Wir wollen die Möglichkeit haben, das Unternehmen sehr lange zu halten. Aber wenn wie bei Alpy die Situation kommt, in der man sagt: Das ist bei einem Strategen besser aufgehoben, weil der mehr daraus machen kann als wir – dann verkaufen wir auch.“ Gleichzeitig mache man auch strategische Zukäufe kleinerer, profitabler Wettbewerber von portfolio-Unternehmen, wie das aktuelle Beispiel Digital Heaven in der Schweiz veranschauliche.

„Wir sprechen auf Augenhöhe, von Unternehmer zu Unternehmer“

Und es gebe auch einen zentralen Unterschied zwischen RMEP und klassischen Private-Equity-Gesellschaften, die fremdes Kapital verwalten, betont Russ: „Das Geld, das wir investieren, ist ausschließlich unser eigenes und das der Unternehmer-Partner, mit denen wir arbeiten. Viele wählen uns, weil sie nicht mit einem anonymen Private-Equity-Investor zusammenarbeiten wollen, der nicht sein eigenes Geld investiert. Sie spüren, dass wir unser eigenes Geld investieren – wir sind selbst Unternehmer. Das ist der riesige Unterschied: Wir sprechen auf Augenhöhe, von Unternehmer zu Unternehmer.“

Dieses Unternehmer-Setup spiegelt sich auch in der Anbahnung neuer Investments wider. Wittlinger erklärt das Sourcing: „Der Dealflow ist dreigeteilt. Erstens gibt es ein Netzwerk von Tausenden M&A-Beratern in Europa, mit denen wir in Kontakt sind, die wissen, was wir suchen, und sich regelmäßig bei uns melden. Zweitens unser aktiver Outreach, bei dem wir schon sehr stark mit KI arbeiten: Wir schreiben Unternehmen an, die aus unserer Sicht gut ins Raster passen, gehen auf Messen und Branchenveranstaltungen und stellen sicher, dass uns die Unternehmer in den Industrien kennen, die uns interessieren. Drittens gibt es Unternehmer, die auf uns zukommen, weil sie von uns gehört haben – zum Beispiel, weil sie jetzt diesen Artikel lesen.“

Am Fokus auf asset-light und digitale Geschäftsmodelle ändere sich durch die Eigenständigkeit nichts, wobei der technologische Wandel berücksichtigt werde. Wittlinger ergänzt zur Rolle von KI: „Natürlich muss man immer schauen, wie sich KI auf ein Geschäftsmodell auswirkt. Wir fokussieren uns darauf, Geschäftsmodelle zu finden, für die KI ein Enabler sein kann oder die sehr resilient dagegen sind.“

„Wir haben die Kriegskasse gefüllt“

Für die kommenden Jahre stehe nun der Ausbau des eigenen Netzwerks und das gemeinsame Wachstum mit Gründern im Vordergrund. Russ betont: „Unsere Story sind eigentlich individuelle Unternehmer-Erfolgsgeschichten.“ RMEP verstehe sich als langfristiger Partner für Unternehmer, um Potenziale zu heben und gemeinsam zu wachsen.

Wittlinger richtet den Blick auf die Zehn-Jahres-Perspektive: „Natürlich wollen wir nicht stillstehen. Wir wollen größer werden, weiterhin Deals machen, das Netzwerk erweitern und dafür sorgen, dass die Assets under Management in zehn Jahren deutlich höher sind als heute. Das ist der Anspruch.“

Der Wechsel in die Unabhängigkeit soll dabei als Ansporn für die nächste Phase dienen. „Wichtig ist: Das Team bleibt gleich, die Investmenthypothese bleibt gleich, und unsere Ambition und unser Hunger bleiben gleich. Wir sind noch lange nicht am Ende der Reise“, unterstreicht Wittlinger. Und Russ wird noch einmal deutlich: „Wir haben die Kriegskasse gefüllt und suchen nach den nächsten Deals.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Startup300-Vorstand Eisler: „Möchten uns aufrichtig entschuldigen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup300-Vorstand Eisler: „Möchten uns aufrichtig entschuldigen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup300-Vorstand Eisler: „Möchten uns aufrichtig entschuldigen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup300-Vorstand Eisler: „Möchten uns aufrichtig entschuldigen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup300-Vorstand Eisler: „Möchten uns aufrichtig entschuldigen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup300-Vorstand Eisler: „Möchten uns aufrichtig entschuldigen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup300-Vorstand Eisler: „Möchten uns aufrichtig entschuldigen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup300-Vorstand Eisler: „Möchten uns aufrichtig entschuldigen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup300-Vorstand Eisler: „Möchten uns aufrichtig entschuldigen“