12.05.2020

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

Welche bilanziellen Details müssen bei der Beantragung des Startup-Corona-Hilfsfonds beachtet werden? Die Experten von Ecovis bieten einen nützlichen Überblick.
/artikel/startup-hilfspaket-bilanz
Verträge Beratung für Startups
(c) fotolia / Freedomz

Vor kurzem hat das Austria Wirtschaftsservice (aws) die Voraussetzungen für die Inanspruchnahme der Förderung gemäß dem Covid-Startup-Hilfsfonds bekanntgegeben, der Teil des am 16.4.2020 von der Bundesregierung vorgestellten Startup-Hilfspakets ist. In diesem Gastbeitrag gehen die Experten von Ecovis auf die bilanziellen Aspekte des Startup-Hilfspakets ein.


Inhaltsverzeichnis:

1. Allgemeines zum Covid-Start-up-Hilfsfonds

2. Bilanzielle Darstellung des Zuschusses

a.) Was sind bedingt rückzahlbare Zuschüsse?

b.) Erfassung von bedingt rückzahlbaren Zuschüssen

c.) Eintritt der Rückzahlungsverpflichtung

d.) Steuerliche Aspekte

3. Ausblick


1. Allgemeines zum Covid-Start-up-Hilfsfonds

Gegenstand der Förderung ist die Aufrechterhaltung der Liquidität, unter der Bedingung, dass in das Unternehmen frisches Eigenkapital durch Investoren von mindestens TEUR 10 eingebracht wird, welches durch das Austria Wirtschaftsservice (aws) in Form eines bedingt rückzahlbaren Zuschusses (bis zu einem Betrag von maximal TEUR 800) in gleicher Höhe verdoppelt wird.

Die Fördermittel sind innerhalb eines Zeitraums von bis zu 12 Monaten für folgende Punkte zu verwenden:

  • Finanzierung von Betriebsausgaben, die krisenbedingt nicht durch Umsätze gedeckt werden können
  • Überbrückung von Finanzierungsengpässen, die krisenbedingt durch Wegfall von Fremd- und Eigenkapitalfinanzierungen entstehen.

Die Förderungsmittel können für die Finanzierung laufender Kosten (zB Personalkosten einschließlich Lohnnebenkosten, Sachkosten, F&E-Aufwand) und Investitionen verwendet werden. Personalkosten werden jedoch nur bis zu jener Höhe anerkannt, die entweder dem Gehaltsschema des Bundes entsprechen oder auf entsprechenden gesetzlichen, kollektiv-, dienstvertraglichen bzw in Betriebsvereinbarungen festgelegten Bestimmungen beruhen.

Die folgenden Kosten können nicht gefördert werden:

  • Kosten für ausfuhrbezogene Tätigkeiten, insbesondere solche, die unmittelbar mit den ausgeführten Mengen, dem Aufbau oder Betrieb eines Vertriebsnetzes oder anderen laufenden Ausgaben in Verbindung mit der Ausfuhrtätigkeit zusammenhängen
  • Kosten, die vor Einlangen des Förderungsansuchens entstanden sind
  • Nicht-betriebliche Kosten (zB Privatanteile)

Hinsichtlich den näheren Details zum Zuschuss (zB Anspruchsberechtigte, Höhe der Förderung, Antragstellung, etc…) verweisen wir auf unseren Newsletter vom 9.5.2020.[1]

2. Bilanzielle Darstellung des Zuschusses

a.) Was sind bedingt rückzahlbare Zuschüsse?

Bei aufschiebend bedingt rückzahlbaren Zuschüssen ist die Rückzahlungsverpflichtung von dem Eintritt einer oder mehrerer bei der Gewährung festgelegten Bedingung(en) abhängig. Anfänglich ist von einem nicht rückzahlbaren Zuschuss auszugehen, der sich im Zeitpunkt des Eintritts der Rückzahlungsverpflichtung in einen rückzahlbaren Zuschuss wandelt.

Der aws-Zuschuss auf Basis des Covid-Start-up-Hilfsfonds ist unter folgenden Bedingungen zurückzuzahlen:

  • Die Verpflichtung zur Rückzahlung besteht für 10 Jahre und entsteht mit dem Jahresabschluss über das Wirtschaftsjahr, in dem erstmalig ein Gewinn (Jahresüberschuss) anfällt. Der Rückzahlungsbetrag ist jeweils 6 Monate nach Bilanzstichtag zur Zahlung fällig und beträgt pro Jahr zumindest 50% des jährlichen Gewinns (höhere Rückzahlungen zulässig).
  • Eine vollständige Rückzahlungsverpflichtung entsteht bei gänzlicher oder mehrheitlicher Unternehmensveräußerung.

b.) Erfassung von bedingt rückzahlbaren Zuschüssen

Die bilanziellen Darstellung des Zuschusses ist grundsätzlich von der Art der Verwendung abhängig (maßgebend ist, dass der Berechtigte am Abschlussstichtag die sachlichen Voraussetzungen für die Gewährung des Zuschusses erfüllt hat und der Zuschuss spätestens zum Zeitpunkt der Aufstellung des Abschlusses ohne Auszahlungsvorbehalt bewilligt ist).

Bei der Verwendung des Zuschuss zur Abdeckung der laufenden Aufwendungen ist folgendes bei der Bilanzierung zu berücksichtigen:

  • Zuschüsse zur Abdeckung von Aufwendungen sind nach Maßgabe des Aufwandsanfalles ergebniswirksam zu erfassen, wobei entweder ein Ausweis als „übrige sonstige betriebliche Erträge“ oder eine offene Absetzung vom jeweiligen Aufwand (in einer Vorspalte) zulässig sind. Eine Kürzung des durch Zuschuss gedeckten Aufwands ist aufgrund des Saldierungsverbots nicht zulässig.
  • Wird ein Zuschuss zur Abdeckung von entsprechend präzisierten Aufwendungen für künftige Perioden gewährt, so ist der hierzu bereits vereinnahmte Betrag als passive Rechnungsabgrenzung auszuweisen.

Abgesehen davon sollte die Förderung sowie die mögliche Rückzahlungsverpflichtung im Anhang erläutert werden (sofern noch keine Rückstellung für eine drohende Inanspruchnahme bilanziell erfasst wurde).

c.) Eintritt der Rückzahlungsverpflichtung

Im Falle von Zuschüssen mit einer aufschiebend bedingten Rückzahlungsverpflichtung tritt die Rückzahlungsverpflichtung mit dem Eintritt der definierten Bedingung(en) ein. Tritt die Rückzahlungsverpflichtung ein, ist der Rückzahlungsbetrag unter Verwendung des noch nicht erfolgswirksam erfassten Teiles des Zuschusses als Verbindlichkeit anzusetzen.

Ist der Bedingungseintritt wahrscheinlich, ist bereits eine Rückstellung zu passivieren. Sofern auf Basis eines vorliegenden Finanz- bzw Businessplans von vornherein innerhalb von 10 Jahren mit einer Rückzahlung zu rechnen ist, wird bereits im Zeitpunkt der Zuschussgewährung aufgrund des im UGB vorherrschenden Vorsichtsprinzips eine Rückstellung zu bilanzieren sein (die gegebenenfalls noch martküblich abzuzinsen wäre; für steuerliche Zwecke ist eine Abzinsung mit 3,5% gemäß § 9 Abs 5 EStG zu beachten[2]).

Tritt bei Aufwandszuschüssen eine Rückzahlungspflicht ein, ist die Rückzahlung – insoweit noch keine aufwandswirksame Vorsorge mittels Rückstellung erfolgte – als Betriebsausgabe aufwandswirksam zu erfassen.

d.) Steuerliche Aspekte

Mit dem 3. COVID-19-Gesetz wurde die Steuerfreiheit für folgende öffentliche Zuwendungen ab dem 1.3.2020 gesetzlich normiert:

  • COVID-19-Krisenbewältigungsfonds (zB Zahlungen iZm der Kurzarbeit)
  • Härtefallfonds
  • Corona-Krisenfonds
  • vergleichbare Zuwendungen von Bundesländer, Gemeinden und gesetzlichen Interessenvertretungen, die für die Bewältigung der COVID-19-Krisensituation geleistet werden

Der aws-Zuschuss ist daher nicht steuerpflichtig, aber er reduziert die abzugsfähigen Aufwendungen im betreffenden Wirtschaftsjahr. Sofern die Rückzahlung in Folgeperioden eintritt, kann im Hinblick auf die seinerzeit vorgenommenen Kürzungen des abzugsfähigen Aufwandes die Rückzahlung – insoweit noch keine aufwandswirksame Vorsorge mittels Rückstellung erfolgte – als Betriebsausgabe geltend gemacht werden.

3. Ausblick

Neben dem Covid-Start-up-Hilfsfonds wird es auch einen Venture Capital Fonds zur Mobilisierung von Risikokapital geben. Da die finale Umsetzung des Venture Capital Fonds noch nicht erfolgt ist, werden wir Sie über die weitere Entwicklung am Laufenden halten und zeitnahe mit einem entsprechenden Update informieren. Gerne unterstützen wir Sie bei sämtlichen Aspekten und Abwicklungsschritten im Zusammenhang mit den Corona-Hilfsmaßnahmen.


[1]     Siehe https://www.ecovis.com/at/aktuelles/steuern-recht/.

[2]     Zur Rückstellung siehe auch EStR 2000, Rz 2571.

Redaktionstipps
Deine ungelesenen Artikel:
16.09.2026

„Software ist nicht tot“: Amodei, Benioff und Huang stellen neuestes Salesforce-Produkt „AIforce“ vor

Bei seiner Dreamforce-Eröffnungskeynote stellte Salesforce-CEO Marc Benioff AIforce vor und holte die CEOs von Anthropic und Nvidia auf die Bühne – inklusive Debatte über KI-Sicherheit und Europas Rückstand. Der brutkasten vor Ort.
/artikel/software-ist-nicht-tot-amodei-benioff-und-huang-stellen-neuestes-salesforce-produkt-aiforce-vor
16.09.2026

„Software ist nicht tot“: Amodei, Benioff und Huang stellen neuestes Salesforce-Produkt „AIforce“ vor

Bei seiner Dreamforce-Eröffnungskeynote stellte Salesforce-CEO Marc Benioff AIforce vor und holte die CEOs von Anthropic und Nvidia auf die Bühne – inklusive Debatte über KI-Sicherheit und Europas Rückstand. Der brutkasten vor Ort.
/artikel/software-ist-nicht-tot-amodei-benioff-und-huang-stellen-neuestes-salesforce-produkt-aiforce-vor
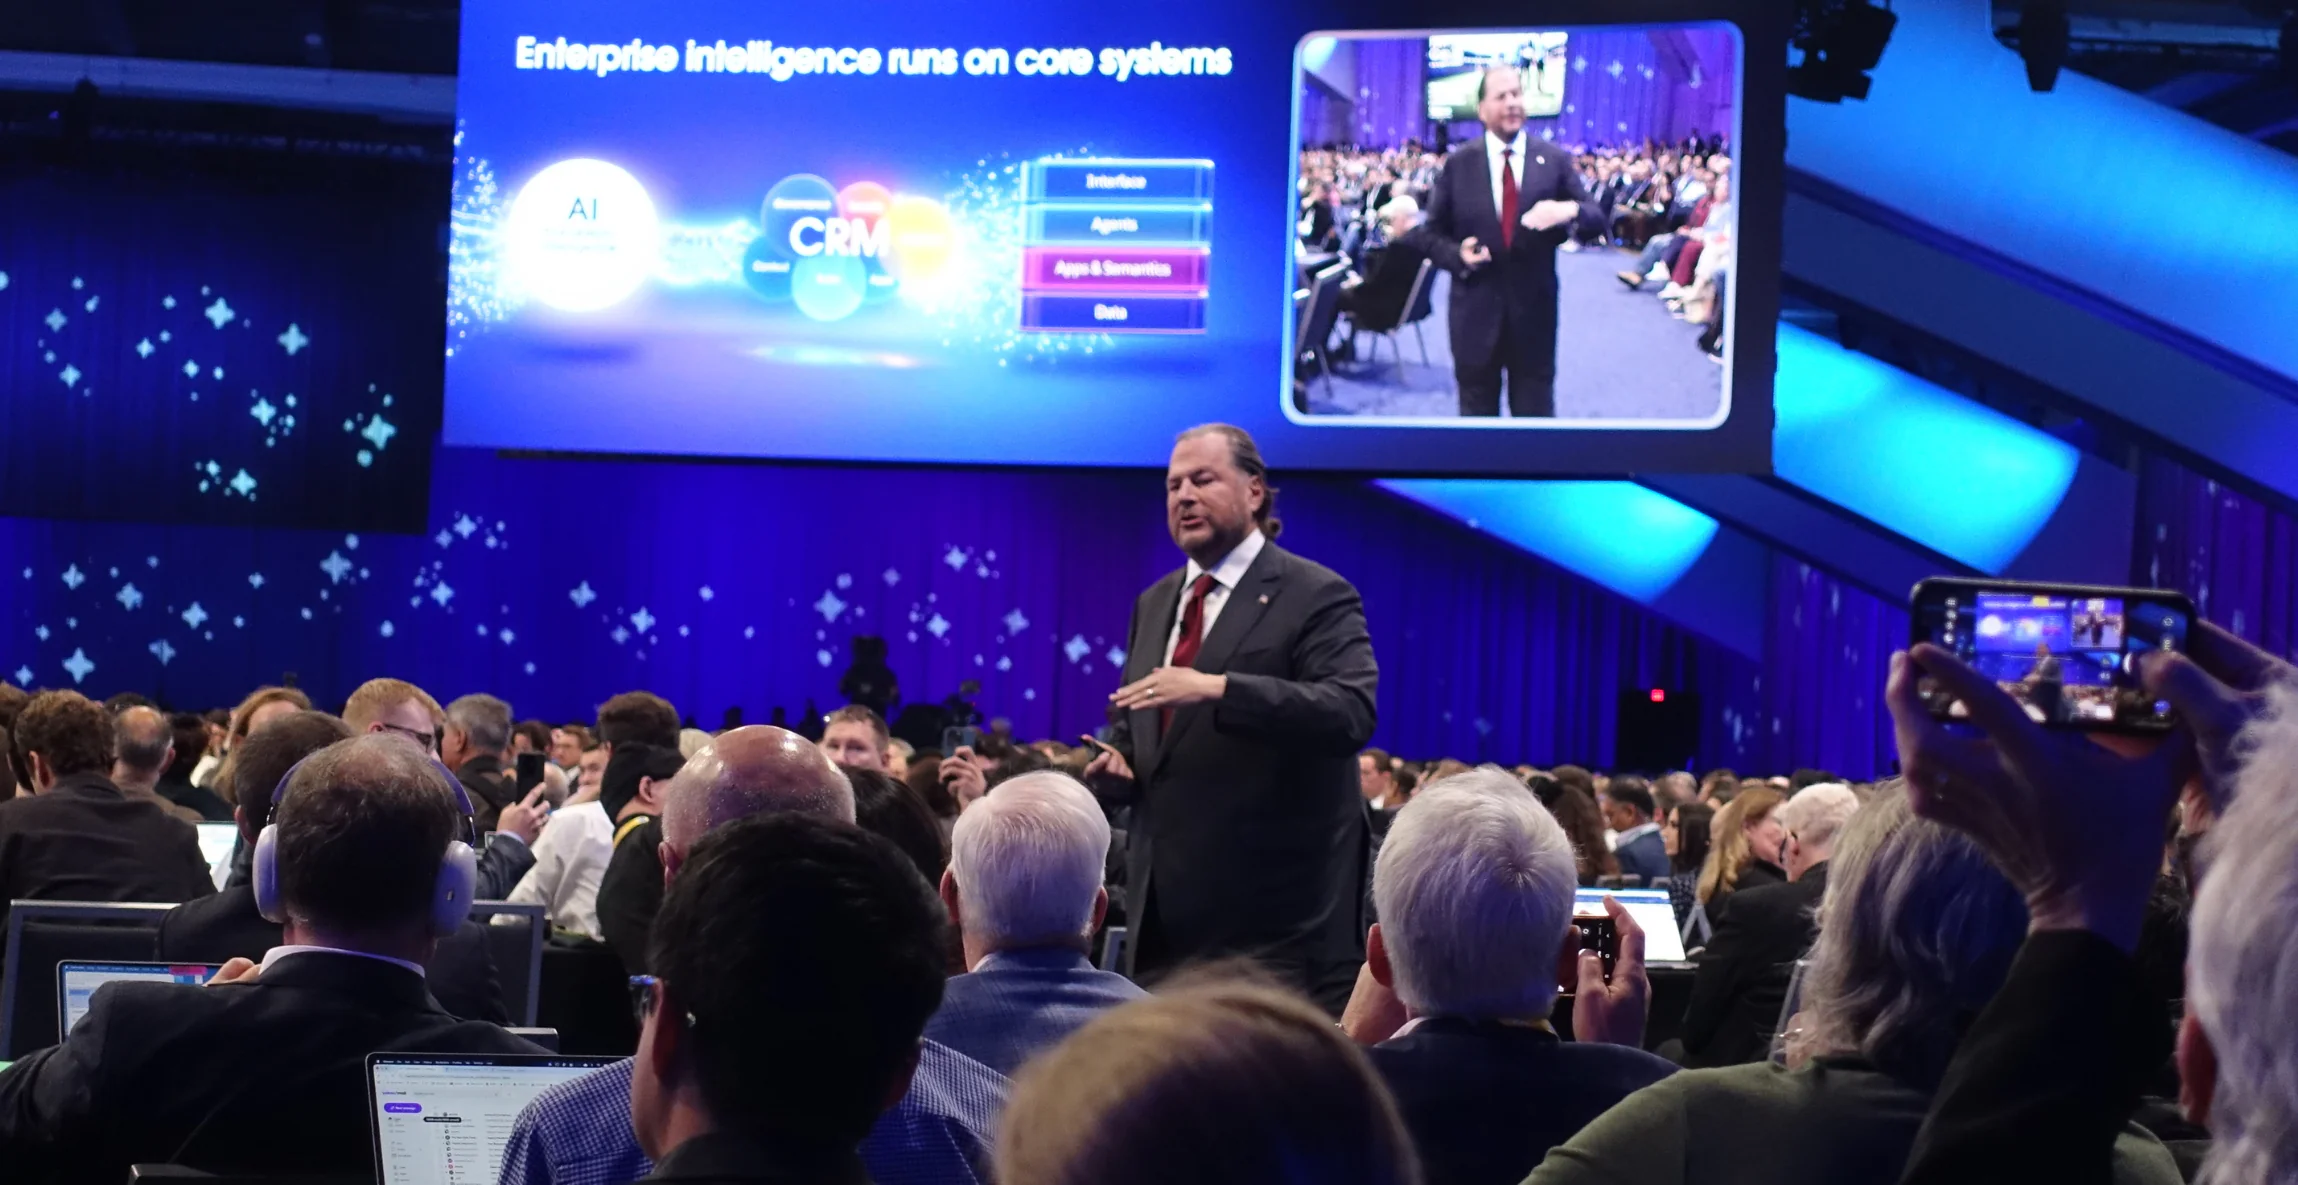
Salesforce-CEO Marc Benioff bei der Dreamforce-2026-Eröffnungs-Keynote. © brutkasten

Rund 45.000 Besucher:innen versammeln sich beim jährlichen Flaggschiff-Event des CRM-Riesen Salesforce rund um das Moscone Center in San Francisco. Höhepunkt ist die Eröffnungskeynote von CEO Marc Benioff: Wer einen Platz im größten Saal des Dreamforce-Areals ergattern will, muss bereits Stunden zuvor vor Ort sein.

Hawaiianische Rituale und ein Kurzauftritt von Grammy-Preisträgerin Gwen Stefani überbrücken die Wartezeit, ehe der Salesforce-Mitgründer eindrucksvoll inszeniert die Bühne betritt, um sich dem Leitthema der diesjährigen Konferenz zu widmen: der Transformation von Unternehmen durch autonome KI-Agenten.

Der Dreamforce-Haupteingang in San Francisco.

Anthropic- und Nvidia-CEO mit auf der Bühne

Den Auftakt zum dreitägigen Programm bestreitet Benioff nicht allein. An seiner Seite: Dario Amodei, Co-Founder und CEO von Anthropic, Jensen Huang, CEO von Nvidia, Siemens-CEO Roland Busch sowie mehrere Vertreter:innen aus dem eigenen Haus.

Die Auswahl ist alles andere als Zufall. Mit Claudeforce holt Salesforce seine Applikationen direkt in die Anthropic-Umgebung. Parallel dazu entsteht mit Nvidia das hauseigene Modell „Koa“, das auf Nvidias Nemotron-Architektur aufbaut und mit synthetischen Daten, die auf 27 Jahren Salesforce-CRM-Wissen basieren, trainiert wurde.

„Ich habe kein einziges autonomes Fahrzeug in Europa gesehen“

Geografisch spielt sich Dreamforce zwar in den Vereinigten Staaten ab, dennoch nimmt Europas Position im globalen KI-Wettlauf breiten Raum in Benioffs Eröffnungskeynote ein. Das Bild, das der Salesforce-Mitgründer zeichnet, fällt ernüchternd aus: „Ich war einige Monate in Europa und habe kein einziges autonomes Fahrzeug gesehen“, berichtet der CEO, als Sinnbild für die ungleiche globale Verteilung und die zögerliche Nutzung von KI-Technologien.

„Die Tür ist offen, aber noch nicht jeder ist hindurchgegangen“, führt Benioff aus. Kund:innen, so seine Einschätzung, seien teilweise noch in einer alten Welt verhaftet und hätten die unternehmerische Transformation durch KI noch nicht vollzogen. Genau hier will Salesforce ansetzen, um die Adoption zu beschleunigen.

AIforce vorgestellt

AIforce soll die Arbeitsweise von Unternehmen transformieren.

Konkret wird dieser Anspruch bei der zentralen Produktankündigung, die Benioff im Rahmen seiner Keynote als „die aufregendste in der Geschichte von Salesforce“ bezeichnet: Mit AIforce möchte das Unternehmen Daten, Workflows, Geschäftslogik und Governance direkt in Arbeitsumgebungen wie Slack, Claude oder Salesforce Lightning bringen, ohne dass Nutzer:innen Salesforce selbst öffnen müssen. „KI führt zu einer Revolution der Benutzeroberflächen“, so Benioff laut offizieller Ankündigung. Dabei betont Salesforce von Beginn an, dass das System auf Zero Data Retention setzt. „Deine Daten sind deine Daten“, versichert der CEO mehrfach.

Technisch stützt sich AIforce auf drei bestehende Bausteine: Data 360 liefert den einheitlichen Datenkontext, Customer 360 die Anwendungs- und semantische Intelligenz, Agentforce die digitale Belegschaft aus KI-Agenten. Zum Start zählen dazu Claudeforce, Slackforce und Agentforce Coworker.

Amodei plädiert für Industriestandards

Die Partnerschaftsmarke Claudeforce ist seit August 2026 bekannt; Amodeis Anwesenheit unterstreicht dennoch das Gewicht der Partnerschaft. Auf Benioffs Frage, was ihn zuletzt am meisten überrascht habe, antwortet Amodei: „Das Tempo, nicht nur auf technologischer, sondern auch auf wirtschaftlicher Seite. Ich war schlicht überrascht, dass eine solche Geschwindigkeit in der Geschäftswelt überhaupt möglich ist.“

Auf Benioffs Frage, wie er die „Pacing“-Debatte und den aktuellen Stand der Sicherheit einschätze, antwortet Amodei mit einem Drei-Stufen-Plan, den er wenige Tage zuvor in seinem Essay „We Must Pace the Frontier“ veröffentlicht hatte: zunächst die eigenen Praktiken prüfen und in Transparenz investieren, dann gemeinsame Industriestandards erarbeiten, schließlich eine internationale Abstimmung anstoßen. Umgesetzt sei bislang erst der erste Schritt. Begleitet von drei Sicherheitskräften verlässt Amodei den Saal umgehend nach seinem kurzen Auftritt.

Huang sieht Verantwortung bei den Entwickler:innen

Salesforce-CEO Marc Benioff und Nvidia-CEO Jensen Huang bei der Eröffnungs-Keynote.

Während Amodei bei Sicherheitsfragen einen bedachten, koordinierten Kurs einfordert, vertritt Nvidia-CEO Jensen Huang eine andere Linie: „Sicherheit hat oberste Priorität, in vielerlei Hinsicht ist sie die wichtigste Aufgabe. Allerdings ist Sicherheit zugleich ein Ingenieursproblem“, ein komplexes Rechensystem wie jedes andere, das sich technisch beherrschen lasse. Sein Rezept: zunächst sichere Testumgebungen schaffen, in denen sich Systeme prüfen lassen, und Produkte erst freigeben, wenn man von deren Sicherheit überzeugt ist. Regulatorische Eingriffe des Staates lehnt er ab.

Die Devise laute stattdessen, Innovationen so rasch wie möglich voranzutreiben, ohne Sicherheit zu opfern: „Laufen Sie so schnell Sie können, doch sobald Sie das Gefühl haben, […] das Produkt werde nicht sicher sein, legen Sie eine Pause ein“, so der Nvidia-Chef. Tempo und Sicherheit seien für ihn kein Widerspruch, sondern gleichzeitig erreichbar. Ob sich Unternehmen im permanenten Wettlauf um Marktanteile tatsächlich so diszipliniert selbst bremsen, wie Huang es beschreibt, bleibt allerdings offen.

Das Mantra: „Software ist nicht tot“

Wie ein roter Faden zog sich zudem das Gegennarrativ zur „SaaSpocalypse“ durch den Vormittag. Huang bezeichnete die These vom Ende der Software als „kompletten Unsinn“, Benioff präzisierte: „Software ist nicht tot. Es ist das Ende jener Software, die Menschen die ganze Arbeit machen lässt.“ Ob sich diese Neuerfindung tatsächlich so reibungslos vollzieht, wie auf der Bühne suggeriert, wird sich außerhalb des Moscone Centers erst noch zeigen müssen.


Transparenzhinweis: Die Reise- und Aufenthaltskosten zur Dreamforce wurden von Salesforce übernommen. Auswahl und Bewertung der Themen erfolgten unabhängig davon.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte