29.07.2020

So funktioniert die Regulatory Sandbox für FinTechs

Im Gastbeitrag erörtert Oliver Völkel von der Wiener Kanzlei Stadler Völkel die wichtigsten Fragen rund um die Regulatory Sandbox für FinTechs.
/artikel/so-funktioniert-die-regulatory-sandbox-fuer-fintechs
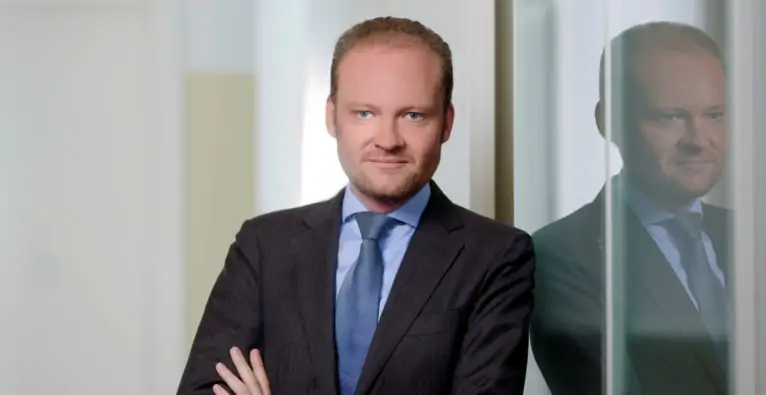
Oliver Völkel erläutert für den brutkasten die Details zur Regulatory Sandbox für FinTechs
(c) Stadler Völkel Rechtsanwälte: Oliver Völkel erläutert für den brutkasten die Details zur Regulatory Sandbox für FinTechs

Wir schreiben das Jahr 2017. Das damals unter Harald Mahrer geführte Wirtschaftsministerium veranstaltet im Mai einen Idea Hacking Workshop. Nichts Geringeres als eine „Blockchain Roadmap“ für Österreich soll erarbeitet werden. Kurz darauf veröffentlicht die Plattform Blockchain Austria des Wirtschaftsministeriums auch tatsächlich einen 9-Punkte-Plan. Ebenfalls vertreten: Die Idee einer Regulatory Sandbox, die sogar Teil des schwarz-blauen Regierungsprogramms 2017 wurde.

Doch dann kam Ibiza, die schwarz-blaue Regierung löste sich auf, und es sah so aus, als wäre die Idee der regulatorischen Sandkiste wieder begraben worden. Zur Überraschung vieler wurde nun doch ein entsprechendes Gesetz dazu beschlossen. Ab 1. September 2020 wird sie daher zum österreichischen Recht gehören.

Was ist eine Regulatory Sandbox?

Die Sandbox ist ein neuartiges Aufsichtskonzept, das etwa in Großbritannien bereits erfolgreich umgesetzt wurde. Sie soll den Test innovativer Geschäftsmodelle im Einklang mit den aufsichtsrechtlichen Anforderungen ermöglichen. Dadurch sollen Innovationen begünstigt und letztlich der Standort Österreich gestärkt werden. Die Sandbox wird als neue Einheit bei der Finanzmarktaufsicht (FMA) eingerichtet. Sie soll für FinTechs auch eine neue Möglichkeit zur Erlangung einer (beschränkten) Konzession darstellen, und gleichzeitig der FMA dienen, einen besseren Einblick in laufende technologische Entwicklungen am Finanzmarkt zu erhalten. Zu geringeren aufsichtsrechtlichen Anforderungen darf es in der Sandbox aber nicht kommen. Es soll also niemand unzulässig Vorteile erhalten.

Was bringt die Sandbox?

Wer im FinTech-Bereich als Unternehmer aktiv ist, kennt es: Hat man für ein rechtliches Problem eine Lösung gefunden, tun sich gern zwei neue auf. Das Aufsichtsrecht kann ein regelrechtes Minenfeld sein, das mit Erfahrung navigiert werden will. Hat man sich aufsichtsrechtlich für den richtigen Weg entschieden, warten aber bereits die nächsten Hürden: Compliance, Compliance, Compliance. Es sind Prozesse zu definieren, es muss geeignetes Personal eingestellt werden, es muss laufend kontrolliert, geschult und berichtet werden. Nur wer alles entsprechend auf- und vorbereitet, hat die Chance, von der FMA die begehrte Konzession, Genehmigung, Zulassung oder Registrierung zu erhalten.

Dafür sind oft hohe Investitionen notwendig, gleichzeitig kann das beabsichtigte Geschäftsmodell aber ohne Lizenz noch gar nicht erprobt werden. Wer weiß, ob sich die Investition lohnt? Was, wenn das Produkt auf dem Markt gar nicht angenommen wird? Genau dieses Problem soll durch die Regulatory Sandbox gelöst werden. FinTech-Geschäftsmodelle sollen unter Aufsicht der FMA ausgetestet werden. Die Sandbox soll dabei Innovationen im öffentlichen Interesse fördern. Die FMA soll dabei den Test der Geschäftsmodelle gestalten, überwachen und feststellen, wie die Geschäftsmodelle im Einklang mit einschlägigen Aufsichtsgesetzen realisiert werden können.

Wer darf in die Regulatory Sandbox?

Das neue Gesetz legt sehr detailliert fest, unter welchen Voraussetzungen die Sandbox in Anspruch genommen werden darf. Zunächst muss das Geschäftsmodell „auf Informations- und Kommunikationstechnologie“ basieren. Das ist Juristendeutsch für quasi jedes FinTech-Geschäftsmodell. Nach den Erläuterungen zur Regierungsvorlage ist der Begriff weit zu verstehen und soll insbesondere auch künstliche Intelligenz, Machine Learning, und Distributed Ledger Technologien (Blockchain) erfassen. Sodann muss es zumindest denkmöglich sein, dass das beabsichtige Geschäftsmodell unter ein Aufsichtsgesetz fällt.

Darüber hinaus muss die in der Sandbox zu testende Tätigkeit im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen. Das heißt: Kommt der Öffentlichkeit kein Nutzen aus der Ausübung des zu testenden Geschäftsmodells zu, kann dieses nicht der Sandbox zugewiesen werden. Die Sandbox eignet sich daher beispielsweise nicht für Geschäftsmodelle, die negative Auswirkungen auf die Finanzmarktstabilität oder den kollektiven Verbraucherschutz erwarten lassen.

Weiters dürfen für die Umsetzung des Geschäftsmodells keine grundlegenden technischen oder rechtlichen Hindernisse bestehen. Das Geschäftsmodell muss also zumindest Testreife erreicht haben. Letztlich muss die Marktreife des Geschäftsmodells aufgrund der Aufnahme in die Sandbox beschleunigt und die Abklärung aufsichtsrechtlicher Fragen im Rahmen der Sandbox ermöglicht werden.

Wie komme ich in die Sandbox?

Die Aufnahme in die Sandbox kann bei der FMA ab 1. September 2020 beantragt werden. Die Antragsteller haben in umfassender Weise Unterlagen und Geschäftspläne zu übermitteln, Auskünfte zu erteilen und Nachweise vorzulegen. Es ist zu zeigen, dass das Geschäftsmodell alle oben genannten Voraussetzungen erfüllt und es ist zu begründen, warum dies der Fall ist. Insbesondere muss gezeigt werden, warum das Geschäftsmodell einen erhöhten Innovationswert aufweist und warum es im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegt.

Die FMA entscheidet nicht allein über die Aufnahme sondern es wird der sogenannte „Regulatory Sandbox Beirat“ beim Bundesministerium für Finanzen eingerichtet. Dieser gibt seine Empfehlung insbesondere im Hinblick auf die Fragen ab, ob ein volkswirtschaftliches Interesse vorliegt, und ob aus gesamtwirtschaftlicher und standortpolitischer Sicht die Aufnahme in die Regulatory Sandbox erfolgen sollte.

Regulatory Sandbox – Und dann?

Wer es in die Sandbox geschafft hat, muss zunächst einmal aktiv am Verfahren in der Sandbox mitwirken. Sofern es für die aufsichtsrechtliche Beurteilung erforderlich ist, sind der FMA Auskünfte zu erteilen, Unterlagen zu übermitteln und es ist ein Zugang zur dem Geschäftsmodell zugrundeliegenden Technologie zu gewähren. Ziel der Übung? Die FMA kann dem Teilnehmer der Sandbox eine beschränkte Konzession, Genehmigung, Zulassung oder Registrierung mit Bescheid erteilen. Darin kann die FMA auch Auflagen, Bedingungen und Befristungen vorschreiben – eine Bankkonzession light quasi. Der Test des Geschäftsmodells kann damit starten. Wehrmutstropfen: Die FMA legt fest, unter welchen Bedingungen und auf welche Weise der Test zur Umsetzung des Geschäftsmodells erfolgt. Nach zwei Jahren ist das Spielen ist der Sandkiste aber wieder vorbei. Dann sollte also feststehen, ob das Geschäftsmodell praxistauglich ist oder nicht. Spätestens dann werden wir auch wissen, ob die Regulatory Sandbox als neues Aufsichtskonzept praxistauglich ist. Seien wir also gespannt.


Zum Autor

Dr. Oliver Völkel, LL.M. (Columbia), ist Gründungspartner der Wiener Rechtsanwaltskanzlei Stadler Völkel. Zu seinen fachlichen Schwerpunkten zählen das Bank- und Kapitalmarktrecht sowie das Recht der digitalen Assets. Zu den rechtlichen Aspekten der Blockchain-Technologie publiziert Oliver Völkel regelmäßig in einschlägigen Fachzeitschriften und trägt an mehreren österreichischen Universitäten vor. Besondere Erfahrung hat er in der Anwendung der Technologie am Kapitalmarkt. Zu seinen Mandanten zählen zahlreiche namhafte in- und ausländische Unternehmen und Banken. Oliver Völkel studierte Rechtswissenschaften an der Universität Wien und an der Columbia Law School in New York. In der Vergangenheit war er unter anderem an der Universität Wien im Bereich Strafrecht tätig sowie in international ausgerichteten Wirtschaftskanzleien in Wien.

Deine ungelesenen Artikel:
10.11.2026

Bitcoin Austria geht gegen EU-Krypto-Meldepflicht DAC8 vor

Seit Anfang 2026 müssen Krypto-Dienstleister in der EU umfangreiche Kunden- und Transaktionsdaten erfassen. Die neue EU-Richtlinie DAC8 soll Steuerhinterziehung erschweren, sorgt jedoch für Kritik am Datenschutz. In Österreich will der Verein Bitcoin Austria die Meldepflichten nun gerichtlich überprüfen lassen.
/artikel/bitcoin-austria-geht-gegen-eu-krypto-meldepflicht-dac8-vor
10.11.2026

Bitcoin Austria geht gegen EU-Krypto-Meldepflicht DAC8 vor

Seit Anfang 2026 müssen Krypto-Dienstleister in der EU umfangreiche Kunden- und Transaktionsdaten erfassen. Die neue EU-Richtlinie DAC8 soll Steuerhinterziehung erschweren, sorgt jedoch für Kritik am Datenschutz. In Österreich will der Verein Bitcoin Austria die Meldepflichten nun gerichtlich überprüfen lassen.
/artikel/bitcoin-austria-geht-gegen-eu-krypto-meldepflicht-dac8-vor
(c) envato/twinsterphoto

Der Verein Bitcoin Austria geht gegen die neuen EU-Meldepflichten für Kryptowährungen vor. Rechtsanwalt Oliver Völkel brachte dazu im Oktober 2026 als Kunde des Grazer Krypto-Brokers Coinfinity eine Beschwerde bei der österreichischen Datenschutzbehörde ein. Coinfinity unterstützt die Initiative.

Zuvor hatte Völkel die Löschung seiner bei Coinfinity gespeicherten Daten beantragt, die der Broker aufgrund gesetzlicher Verpflichtungen ablehnte. Nun soll geklärt werden, ob die Datenerfassung mit dem Grundrecht auf Datenschutz vereinbar ist.

Was DAC8 für Krypto-Besitzer:innen bedeutet

Die EU-Richtlinie DAC8 erweitert den automatischen Informationsaustausch zwischen Steuerbehörden auf Kryptowährungen. In Österreich gilt seit dem 1. Jänner 2026 das entsprechende Krypto-Meldepflichtgesetz (brutkasten berichtete).

Seither müssen Krypto-Dienstleister personenbezogene Daten wie Name, Adresse und Steueridentifikationsnummer sowie Käufe, Verkäufe, Tauschgeschäfte und Übertragungen auf selbstverwahrte Wallets erfassen. An die Finanzbehörden werden neben den Kundendaten insbesondere aggregierte Jahressummen je Kryptowert übermittelt. Die ersten Meldungen für 2026 müssen in Österreich bis zum 31. Juli 2027 erfolgen.

Damit will die EU Steuerhinterziehung bekämpfen und den Informationsaustausch zwischen Finanzbehörden verbessern.

Kritik an umfangreicher Datensammlung

„Der Zweck von DAC8 ist an sich etwas Löbliches“, sagt Völkel. Die Initiative kritisiert jedoch den Umfang der Datenerfassung, insbesondere bei Übertragungen auf eigene Wallets. Diese lösen für sich genommen keinen steuerpflichtigen Gewinn aus, müssen aber gemeldet werden.

„Es ist so, wie wenn man den Banken vorschreiben würde, sie sollen jetzt melden, wie viel Bargeld eine Person im Jahr behoben hat“, erklärt Völkel.

Zudem könnten die Jahressummen die tatsächlichen Bestände verzerrt darstellen. Werden dieselben Bitcoin mehrfach auf eine eigene Wallet übertragen, fließen sie wiederholt in die Gesamtsumme ein. „Diese Aufsummierung sagt am Ende des Tages nichts aus“, kritisiert Völkel.

Eine österreichische Besonderheit ist zudem, dass Anbieter Daten auch für letztlich nicht meldepflichtige Kund:innen erfassen müssen. In Deutschland und den Niederlanden sind die entsprechenden Pflichten enger gefasst. Bitcoin Austria fordert daher unter anderem, Wallet-Übertragungen von der Meldepflicht auszunehmen und Speicherfristen zu verkürzen.

Datenlecks könnten Krypto-Besitzer:innen gefährden

Bitcoin Austria warnt außerdem vor Sicherheitsrisiken durch mögliche Datenlecks. Informationen über Krypto-Vermögen könnten Kriminellen helfen, gezielt Opfer für Erpressungen auszuwählen. Völkel verweist dabei auf das besondere Risiko selbstverwahrter Kryptowährungen: Während sich betrügerische Banküberweisungen unter Umständen rückgängig machen lassen, ist das bei Kryptowährungen in Selbstverwahrung in der Regel nicht möglich. „Das ist einfach ein ganz anderes Gefahrenpotenzial“, sagt er.

Laut der französischen Gendarmerie kam es in Frankreich seit Anfang 2025 durchschnittlich alle zwei bis drei Tage zu einem Vorfall im Zusammenhang mit Krypto-Besitz, darunter Entführungen und Geiselnahmen. Die Behörde bringt solche Angriffe unter anderem mit früheren Datenlecks in Verbindung. Ein direkter Zusammenhang mit DAC8 besteht nicht.

Auch in Frankreich wird DAC8 angefochten

Bereits im Februar 2026 brachte der Krypto-Anbieter Bull Bitcoin in Frankreich eine Beschwerde gegen die nationale Umsetzung von DAC8 ein. Eine Entscheidung steht bislang aus.

In Österreich rechnet Völkel zunächst mit einer Abweisung durch die Datenschutzbehörde. Anschließend will er den Rechtsweg über das Bundesverwaltungsgericht bis zum Verfassungsgerichtshof (VfGH) fortsetzen. „Ich rechne damit, dass sich der VfGH diese Überlegungen zumindest ernsthaft anschauen wird“, sagt er.

Langfristig hofft die Initiative auf eine Prüfung durch den EuGH. Als Vergleich nennt er die 2014 vom Europäischen Gerichtshof (EuGH) aufgehobene EU-Richtlinie zur Vorratsdatenspeicherung. „Die Grundrechtswidrigkeit steckt nicht nur im österreichischen Umsetzungsgesetz, sondern eigentlich in der EU-Grundlage“, argumentiert Völkel. Ein österreichisches Gericht könnte dem EuGH die Frage vorlegen, ob die Meldepflichten mit den EU-Grundrechten vereinbar sind.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

So funktioniert die Regulatory Sandbox für FinTechs

  • Die Regulatory Sandbox ist ein neuartiges Aufsichtskonzept, das etwa in Großbritannien bereits erfolgreich umgesetzt wurde.
  • Sie soll den Test innovativer Geschäftsmodelle im Einklang mit den aufsichtsrechtlichen Anforderungen ermöglichen.
  • Darüber hinaus muss die in der Sandbox zu testende Tätigkeit im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen.
  • Wehrmutstropfen: Die FMA legt fest, unter welchen Bedingungen und auf welche Weise der Test zur Umsetzung des Geschäftsmodells erfolgt.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So funktioniert die Regulatory Sandbox für FinTechs

  • Die Regulatory Sandbox ist ein neuartiges Aufsichtskonzept, das etwa in Großbritannien bereits erfolgreich umgesetzt wurde.
  • Sie soll den Test innovativer Geschäftsmodelle im Einklang mit den aufsichtsrechtlichen Anforderungen ermöglichen.
  • Darüber hinaus muss die in der Sandbox zu testende Tätigkeit im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen.
  • Wehrmutstropfen: Die FMA legt fest, unter welchen Bedingungen und auf welche Weise der Test zur Umsetzung des Geschäftsmodells erfolgt.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So funktioniert die Regulatory Sandbox für FinTechs

  • Die Regulatory Sandbox ist ein neuartiges Aufsichtskonzept, das etwa in Großbritannien bereits erfolgreich umgesetzt wurde.
  • Sie soll den Test innovativer Geschäftsmodelle im Einklang mit den aufsichtsrechtlichen Anforderungen ermöglichen.
  • Darüber hinaus muss die in der Sandbox zu testende Tätigkeit im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen.
  • Wehrmutstropfen: Die FMA legt fest, unter welchen Bedingungen und auf welche Weise der Test zur Umsetzung des Geschäftsmodells erfolgt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So funktioniert die Regulatory Sandbox für FinTechs

  • Die Regulatory Sandbox ist ein neuartiges Aufsichtskonzept, das etwa in Großbritannien bereits erfolgreich umgesetzt wurde.
  • Sie soll den Test innovativer Geschäftsmodelle im Einklang mit den aufsichtsrechtlichen Anforderungen ermöglichen.
  • Darüber hinaus muss die in der Sandbox zu testende Tätigkeit im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen.
  • Wehrmutstropfen: Die FMA legt fest, unter welchen Bedingungen und auf welche Weise der Test zur Umsetzung des Geschäftsmodells erfolgt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So funktioniert die Regulatory Sandbox für FinTechs

  • Die Regulatory Sandbox ist ein neuartiges Aufsichtskonzept, das etwa in Großbritannien bereits erfolgreich umgesetzt wurde.
  • Sie soll den Test innovativer Geschäftsmodelle im Einklang mit den aufsichtsrechtlichen Anforderungen ermöglichen.
  • Darüber hinaus muss die in der Sandbox zu testende Tätigkeit im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen.
  • Wehrmutstropfen: Die FMA legt fest, unter welchen Bedingungen und auf welche Weise der Test zur Umsetzung des Geschäftsmodells erfolgt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So funktioniert die Regulatory Sandbox für FinTechs

  • Die Regulatory Sandbox ist ein neuartiges Aufsichtskonzept, das etwa in Großbritannien bereits erfolgreich umgesetzt wurde.
  • Sie soll den Test innovativer Geschäftsmodelle im Einklang mit den aufsichtsrechtlichen Anforderungen ermöglichen.
  • Darüber hinaus muss die in der Sandbox zu testende Tätigkeit im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen.
  • Wehrmutstropfen: Die FMA legt fest, unter welchen Bedingungen und auf welche Weise der Test zur Umsetzung des Geschäftsmodells erfolgt.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So funktioniert die Regulatory Sandbox für FinTechs

  • Die Regulatory Sandbox ist ein neuartiges Aufsichtskonzept, das etwa in Großbritannien bereits erfolgreich umgesetzt wurde.
  • Sie soll den Test innovativer Geschäftsmodelle im Einklang mit den aufsichtsrechtlichen Anforderungen ermöglichen.
  • Darüber hinaus muss die in der Sandbox zu testende Tätigkeit im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen.
  • Wehrmutstropfen: Die FMA legt fest, unter welchen Bedingungen und auf welche Weise der Test zur Umsetzung des Geschäftsmodells erfolgt.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So funktioniert die Regulatory Sandbox für FinTechs

  • Die Regulatory Sandbox ist ein neuartiges Aufsichtskonzept, das etwa in Großbritannien bereits erfolgreich umgesetzt wurde.
  • Sie soll den Test innovativer Geschäftsmodelle im Einklang mit den aufsichtsrechtlichen Anforderungen ermöglichen.
  • Darüber hinaus muss die in der Sandbox zu testende Tätigkeit im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen.
  • Wehrmutstropfen: Die FMA legt fest, unter welchen Bedingungen und auf welche Weise der Test zur Umsetzung des Geschäftsmodells erfolgt.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

So funktioniert die Regulatory Sandbox für FinTechs

  • Die Regulatory Sandbox ist ein neuartiges Aufsichtskonzept, das etwa in Großbritannien bereits erfolgreich umgesetzt wurde.
  • Sie soll den Test innovativer Geschäftsmodelle im Einklang mit den aufsichtsrechtlichen Anforderungen ermöglichen.
  • Darüber hinaus muss die in der Sandbox zu testende Tätigkeit im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen.
  • Wehrmutstropfen: Die FMA legt fest, unter welchen Bedingungen und auf welche Weise der Test zur Umsetzung des Geschäftsmodells erfolgt.