07.07.2020

Regulatory Sandbox für Fintechs ist beschlossene Sache

Der Nationalrat hat die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen. Hier können Fintech-Startups aus Österreich ihre Ideen weiter entwickeln.
/artikel/regulatory-sandbox-fintech
Sandbox
(c) Adobe Stock / PhotographyByMK

Fintechs – also Startups mit Tätigkeit im Finanzbereich – bekommen eine neue Spielwiese. Denn der Nationalrat hat heute die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen. Fintechs können damit ihr Geschäftsmodell in Zusammenarbeit mit der FMA erarbeiten und so Konzessionen erwerben, heißt es dazu in einer Presseaussendung des Finanzministeriums. Das Gesetz tritt laut offiziellem Gesetztestext am 1. September 2020 in Kraft.

Laut Finanzminister Gernot Blümel will man dadurch zum „wirtschaftlichen Comeback Österreichs“ beitragen: „Diese Maßnahme kann darüber entscheiden, ob sich ein Start-Up in Wien oder in Berlin niederlässt und ist daher eine nachhaltige Investition in den Innovationsstandort Österreich“, sagt er.

Was ist eine Regulatory Sandbox und wofür wird sie gebraucht?

Regulatory Sandboxes sind Testräume, die bei Aufsichtsbehörden eingerichtet werden, um Behörden für innovative Unternehmen möglichst niederschwellig zugänglich zu machen. Gleichzeitig sind Sandboxes eine Maßnahme, um zu gewährleisten, dass bestehende Regularien im Sinne des Kundenschutzes eingehalten werden, ohne Marktteilnehmer wegen potentiell hoher Strafen von der Erprobung innovativer Geschäftsmodelle abzuhalten, heißt es weiter in der Aussendung.

+++Fintechs und Finance+++

Durch die innovativen Geschäftsmodelle der Startups entstehen laut Blümel nicht nur für die Gründer selbst, sondern auch für die bestehenden Institutionen neue Fragestellungen und regulatorische Herausforderungen. „Hier braucht es gemeinsame Freiräume, um neue Wege zu gehen ohne die Rechtssicherheit für alle Beteiligten zu gefährden“, so der Finanzminister.

Die Bedingungen für die Teilnahme an der Rehulatory Sandbox

Bei der Finanzmarktaufsichtsbehörde soll eine Regulatory Sandbox eingerichtet werden. In Entwicklung befindliche, innovative Geschäftsmodelle können unter Rechtsbelehrung erprobt werden. Die Teilnahme an der Sandbox ist an bestimmte Voraussetzungen geknüpft.

Das Geschäftsmodell soll „einen erhöhten Innovationswert aufweisen“ und „im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz liegen“. Weiters muss Testreife vorliegen und die Marktreife kann durch Teilnahme an der Sandbox beschleunigt werden. Die Teilnahme ist entsprechend den Erfordernissen des Sandboxgeschäftsmodells auf höchstens zwei Jahre zu befristen, heißt es im Gesetzestext (detaillierte Anforderungen für die Aufnahme: siehe unten).

Ehrenamtlicher Beirat im Finanzministerium

Der beim BMF einzurichtende „Regulatory Sandbox Beirat“ hat hinsichtlich der Beurteilung dieser Voraussetzungen gegenüber der FMA eine Stellungnahme abzugeben. Nach einer Zulassung in die Sandbox können für das Geschäftsmodell erforderliche Konzessionen mit Unterstützung der FMA auch gesondert beantragt werden.

Die Mitglieder des Beirats sind laut Gesetzestext:

1. Ein Vertreter des Bundesministeriums für Finanzen als Vorsitzender,
2. ein Vertreter des Bundeskanzleramtes,
3. ein Vertreter der FMA,
4. ein Vertreter der OeNB sowie
5. bis zu sechs weitere vom Bundesminister für Finanzen zu ernennende Mitglieder, die aufgrund
beruflicher Erfahrungen oder sonstiger einschlägiger Fachkenntnisse geeignet sind, zur
sachverständigen Prüfung einen Beitrag zu leisten.

„Die Mitglieder des Beirats üben ihre Funktion ehrenamtlich aus“, heißt es weiter: „[…] Alle Personen, die mit einer Stellungnahme befasst sind, sind verpflichtet, über alle ihnen in Ausübung dieser Tätigkeit bekanntgewordenen Amts-, Geschäfts- und Betriebsgeheimnisse Verschwiegenheit zu bewahren.“

Die Finanzierung der Regulatory Sandbox

Die Regulatory Sandbox wird durch den Bund mit einem Beitrag in Höhe von 500.000 Euro pro Jahr zweckgebunden finanziert, welcher im geltenden BFRG bzw. in den geltenden Budgetansätzen des Ressorts seine Bedeckung findet. Die FMA hat diesen Betrag für die sich aus dem Betrieb der Sandbox ergebenden Aufwände zu verwenden.


Gesetzestext: Die Bedingungen für die Aufnahme in die Regulatory Sandbox im Wortlaut

1. Für das Sandboxgeschäftsmodell des Antragstellers, welches auf Informations- und Kommunikationstechnologie basiert,
a) ist eine Beurteilung als konzessions-, genehmigungs-, zulassungs- oder registrierungspflichtige Tätigkeit nach einem der in § 2 Abs. 1 bis 4 angeführten Bundesgesetze oder gemäß der Verordnung (EU) Nr. 1024/2013 zumindest denkmöglich oder
b) wurde dem Antragsteller bereits eine Konzession, Genehmigung, Zulassung oder Registrierung nach einem der in § 2 Abs. 1 bis 4 angeführten Bundesgesetze erteilt, wobei dieser auch gemeinsam mit nicht nach einem der in § 2 Abs. 1 bis 4 angeführten Bundesgesetze konzessions-, genehmigungs-, zulassungs- oder registrierungspflichtigen Unternehmen einen Antrag stellen kann;

2. die Ausführung des Sandboxgeschäftsmodells
a) erfordert eine aufsichtsrechtliche Beurteilung der FMA nach den in § 2 Abs. 1 bis 4 angeführten Bundesgesetzen und
b) ist nicht der ausschließlichen Beurteilung der Europäischen Zentralbank, des Einheitlichen Abwicklungsausschusses oder einer europäischen Aufsichtsbehörde gemäß § 21a Abs. 1 Z 1 bis 4 dieses Bundesgesetzes vorbehalten und
c) liegt insbesondere auf Grund erhöhten Innovationswerts im volkswirtschaftlichen Interesse an einem innovativen Finanzplatz und
d) lässt keine Gefährdung der Finanzmarktstabilität oder des Verbraucherschutzes erwarten;

3. für die Umsetzung des Sandboxgeschäftsmodells bestehen keine grundlegenden technischen oder rechtlichen Hindernisse (Testreife), mit Ausnahme der in der Sandbox abzuklärenden rechtlichen Voraussetzungen aus den in § 2 Abs. 1 bis 4 angeführten und jeweils anwendbaren Bundesgesetzen;

4. es ist zu erwarten, dass die Marktreife des Sandboxgeschäftsmodells aufgrund der Aufnahme in die Sandbox beschleunigt wird;

5. es ist zu erwarten, dass offene aufsichtsrechtliche Fragen im Rahmen der Sandbox abgeklärt werden können.
==> zum Gesetzestext und zu den Erläuterungen

Deine ungelesenen Artikel:
05.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
05.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
(c) Sasun Bughdaryan via Unsplash

In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.

“Ich mache ja nichts falsch”

„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.

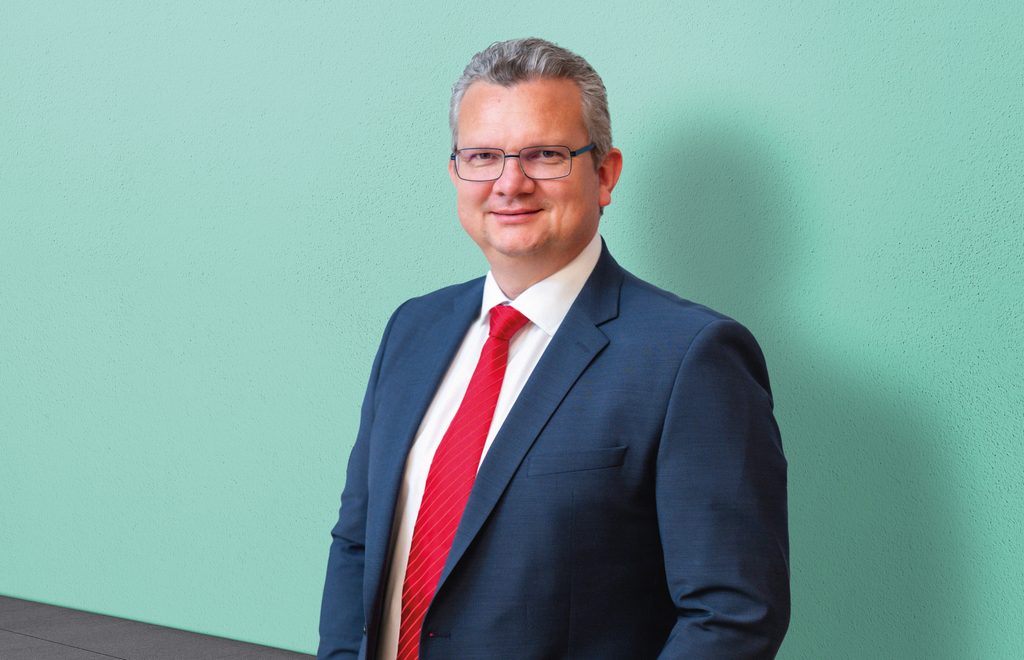
Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung

Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.

Die 6 häufigsten Rechtsfallen

Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.

1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen

In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.

2. Offene Rechnungen nicht konsequent eintreiben

Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.

Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.

3. Fehler bei der Mitarbeiterbeschäftigung

Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.

Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.

4. Vernachlässigter Schutz von Marken, Software und IP

Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.

Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.

5. Mangelhafte AGB und unzulässige Klauseln

Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.

6. Überschreitung der Gewerbeberechtigung

In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.

Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.


Aktionsangebot: ERGO Blue Weeks 

Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.

Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Regulatory Sandbox für Fintechs ist beschlossene Sache

  • Fintechs – also Startups mit Tätigkeit im Finanzbereich – bekommen eine neue Spielwiese. Denn der Nationalrat hat heute die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen.
  • Fintechs können damit ihr Geschäftsmodell in Zusammenarbeit mit der FMA erarbeiten und so Konzessionen erwerben, heißt es dazu in einer Presseaussendung des Finanzministeriums.
  • Regulatory Sandboxes sind Testräume, die bei Aufsichtsbehörden eingerichtet werden, um Behörden für innovative Unternehmen möglichst niederschwellig zugänglich zu machen.
  • Gleichzeitig sind Sandboxes eine Maßnahme, um zu gewährleisten, dass bestehende Regularien im Sinne des Kundenschutzes eingehalten werden, ohne Marktteilnehmer wegen potentiell hoher Strafen von der Erprobung innovativer Geschäftsmodelle abzuhalten, heißt es weiter in der Aussendung.
  • Durch die innovativen Geschäftsmodelle der Startups entstehen laut Blümel nicht nur für die Gründer selbst, sondern auch für die bestehenden Institutionen neue Fragestellungen und regulatorische Herausforderungen.
  • Die Teilnahme an der Sandbox ist an bestimmte Voraussetzungen geknüpft.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Regulatory Sandbox für Fintechs ist beschlossene Sache

  • Fintechs – also Startups mit Tätigkeit im Finanzbereich – bekommen eine neue Spielwiese. Denn der Nationalrat hat heute die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen.
  • Fintechs können damit ihr Geschäftsmodell in Zusammenarbeit mit der FMA erarbeiten und so Konzessionen erwerben, heißt es dazu in einer Presseaussendung des Finanzministeriums.
  • Regulatory Sandboxes sind Testräume, die bei Aufsichtsbehörden eingerichtet werden, um Behörden für innovative Unternehmen möglichst niederschwellig zugänglich zu machen.
  • Gleichzeitig sind Sandboxes eine Maßnahme, um zu gewährleisten, dass bestehende Regularien im Sinne des Kundenschutzes eingehalten werden, ohne Marktteilnehmer wegen potentiell hoher Strafen von der Erprobung innovativer Geschäftsmodelle abzuhalten, heißt es weiter in der Aussendung.
  • Durch die innovativen Geschäftsmodelle der Startups entstehen laut Blümel nicht nur für die Gründer selbst, sondern auch für die bestehenden Institutionen neue Fragestellungen und regulatorische Herausforderungen.
  • Die Teilnahme an der Sandbox ist an bestimmte Voraussetzungen geknüpft.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Regulatory Sandbox für Fintechs ist beschlossene Sache

  • Fintechs – also Startups mit Tätigkeit im Finanzbereich – bekommen eine neue Spielwiese. Denn der Nationalrat hat heute die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen.
  • Fintechs können damit ihr Geschäftsmodell in Zusammenarbeit mit der FMA erarbeiten und so Konzessionen erwerben, heißt es dazu in einer Presseaussendung des Finanzministeriums.
  • Regulatory Sandboxes sind Testräume, die bei Aufsichtsbehörden eingerichtet werden, um Behörden für innovative Unternehmen möglichst niederschwellig zugänglich zu machen.
  • Gleichzeitig sind Sandboxes eine Maßnahme, um zu gewährleisten, dass bestehende Regularien im Sinne des Kundenschutzes eingehalten werden, ohne Marktteilnehmer wegen potentiell hoher Strafen von der Erprobung innovativer Geschäftsmodelle abzuhalten, heißt es weiter in der Aussendung.
  • Durch die innovativen Geschäftsmodelle der Startups entstehen laut Blümel nicht nur für die Gründer selbst, sondern auch für die bestehenden Institutionen neue Fragestellungen und regulatorische Herausforderungen.
  • Die Teilnahme an der Sandbox ist an bestimmte Voraussetzungen geknüpft.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Regulatory Sandbox für Fintechs ist beschlossene Sache

  • Fintechs – also Startups mit Tätigkeit im Finanzbereich – bekommen eine neue Spielwiese. Denn der Nationalrat hat heute die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen.
  • Fintechs können damit ihr Geschäftsmodell in Zusammenarbeit mit der FMA erarbeiten und so Konzessionen erwerben, heißt es dazu in einer Presseaussendung des Finanzministeriums.
  • Regulatory Sandboxes sind Testräume, die bei Aufsichtsbehörden eingerichtet werden, um Behörden für innovative Unternehmen möglichst niederschwellig zugänglich zu machen.
  • Gleichzeitig sind Sandboxes eine Maßnahme, um zu gewährleisten, dass bestehende Regularien im Sinne des Kundenschutzes eingehalten werden, ohne Marktteilnehmer wegen potentiell hoher Strafen von der Erprobung innovativer Geschäftsmodelle abzuhalten, heißt es weiter in der Aussendung.
  • Durch die innovativen Geschäftsmodelle der Startups entstehen laut Blümel nicht nur für die Gründer selbst, sondern auch für die bestehenden Institutionen neue Fragestellungen und regulatorische Herausforderungen.
  • Die Teilnahme an der Sandbox ist an bestimmte Voraussetzungen geknüpft.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Regulatory Sandbox für Fintechs ist beschlossene Sache

  • Fintechs – also Startups mit Tätigkeit im Finanzbereich – bekommen eine neue Spielwiese. Denn der Nationalrat hat heute die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen.
  • Fintechs können damit ihr Geschäftsmodell in Zusammenarbeit mit der FMA erarbeiten und so Konzessionen erwerben, heißt es dazu in einer Presseaussendung des Finanzministeriums.
  • Regulatory Sandboxes sind Testräume, die bei Aufsichtsbehörden eingerichtet werden, um Behörden für innovative Unternehmen möglichst niederschwellig zugänglich zu machen.
  • Gleichzeitig sind Sandboxes eine Maßnahme, um zu gewährleisten, dass bestehende Regularien im Sinne des Kundenschutzes eingehalten werden, ohne Marktteilnehmer wegen potentiell hoher Strafen von der Erprobung innovativer Geschäftsmodelle abzuhalten, heißt es weiter in der Aussendung.
  • Durch die innovativen Geschäftsmodelle der Startups entstehen laut Blümel nicht nur für die Gründer selbst, sondern auch für die bestehenden Institutionen neue Fragestellungen und regulatorische Herausforderungen.
  • Die Teilnahme an der Sandbox ist an bestimmte Voraussetzungen geknüpft.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Regulatory Sandbox für Fintechs ist beschlossene Sache

  • Fintechs – also Startups mit Tätigkeit im Finanzbereich – bekommen eine neue Spielwiese. Denn der Nationalrat hat heute die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen.
  • Fintechs können damit ihr Geschäftsmodell in Zusammenarbeit mit der FMA erarbeiten und so Konzessionen erwerben, heißt es dazu in einer Presseaussendung des Finanzministeriums.
  • Regulatory Sandboxes sind Testräume, die bei Aufsichtsbehörden eingerichtet werden, um Behörden für innovative Unternehmen möglichst niederschwellig zugänglich zu machen.
  • Gleichzeitig sind Sandboxes eine Maßnahme, um zu gewährleisten, dass bestehende Regularien im Sinne des Kundenschutzes eingehalten werden, ohne Marktteilnehmer wegen potentiell hoher Strafen von der Erprobung innovativer Geschäftsmodelle abzuhalten, heißt es weiter in der Aussendung.
  • Durch die innovativen Geschäftsmodelle der Startups entstehen laut Blümel nicht nur für die Gründer selbst, sondern auch für die bestehenden Institutionen neue Fragestellungen und regulatorische Herausforderungen.
  • Die Teilnahme an der Sandbox ist an bestimmte Voraussetzungen geknüpft.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Regulatory Sandbox für Fintechs ist beschlossene Sache

  • Fintechs – also Startups mit Tätigkeit im Finanzbereich – bekommen eine neue Spielwiese. Denn der Nationalrat hat heute die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen.
  • Fintechs können damit ihr Geschäftsmodell in Zusammenarbeit mit der FMA erarbeiten und so Konzessionen erwerben, heißt es dazu in einer Presseaussendung des Finanzministeriums.
  • Regulatory Sandboxes sind Testräume, die bei Aufsichtsbehörden eingerichtet werden, um Behörden für innovative Unternehmen möglichst niederschwellig zugänglich zu machen.
  • Gleichzeitig sind Sandboxes eine Maßnahme, um zu gewährleisten, dass bestehende Regularien im Sinne des Kundenschutzes eingehalten werden, ohne Marktteilnehmer wegen potentiell hoher Strafen von der Erprobung innovativer Geschäftsmodelle abzuhalten, heißt es weiter in der Aussendung.
  • Durch die innovativen Geschäftsmodelle der Startups entstehen laut Blümel nicht nur für die Gründer selbst, sondern auch für die bestehenden Institutionen neue Fragestellungen und regulatorische Herausforderungen.
  • Die Teilnahme an der Sandbox ist an bestimmte Voraussetzungen geknüpft.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Regulatory Sandbox für Fintechs ist beschlossene Sache

  • Fintechs – also Startups mit Tätigkeit im Finanzbereich – bekommen eine neue Spielwiese. Denn der Nationalrat hat heute die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen.
  • Fintechs können damit ihr Geschäftsmodell in Zusammenarbeit mit der FMA erarbeiten und so Konzessionen erwerben, heißt es dazu in einer Presseaussendung des Finanzministeriums.
  • Regulatory Sandboxes sind Testräume, die bei Aufsichtsbehörden eingerichtet werden, um Behörden für innovative Unternehmen möglichst niederschwellig zugänglich zu machen.
  • Gleichzeitig sind Sandboxes eine Maßnahme, um zu gewährleisten, dass bestehende Regularien im Sinne des Kundenschutzes eingehalten werden, ohne Marktteilnehmer wegen potentiell hoher Strafen von der Erprobung innovativer Geschäftsmodelle abzuhalten, heißt es weiter in der Aussendung.
  • Durch die innovativen Geschäftsmodelle der Startups entstehen laut Blümel nicht nur für die Gründer selbst, sondern auch für die bestehenden Institutionen neue Fragestellungen und regulatorische Herausforderungen.
  • Die Teilnahme an der Sandbox ist an bestimmte Voraussetzungen geknüpft.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Regulatory Sandbox für Fintechs ist beschlossene Sache

  • Fintechs – also Startups mit Tätigkeit im Finanzbereich – bekommen eine neue Spielwiese. Denn der Nationalrat hat heute die Einrichtung einer Regulatory Sandbox bei der FMA beschlossen.
  • Fintechs können damit ihr Geschäftsmodell in Zusammenarbeit mit der FMA erarbeiten und so Konzessionen erwerben, heißt es dazu in einer Presseaussendung des Finanzministeriums.
  • Regulatory Sandboxes sind Testräume, die bei Aufsichtsbehörden eingerichtet werden, um Behörden für innovative Unternehmen möglichst niederschwellig zugänglich zu machen.
  • Gleichzeitig sind Sandboxes eine Maßnahme, um zu gewährleisten, dass bestehende Regularien im Sinne des Kundenschutzes eingehalten werden, ohne Marktteilnehmer wegen potentiell hoher Strafen von der Erprobung innovativer Geschäftsmodelle abzuhalten, heißt es weiter in der Aussendung.
  • Durch die innovativen Geschäftsmodelle der Startups entstehen laut Blümel nicht nur für die Gründer selbst, sondern auch für die bestehenden Institutionen neue Fragestellungen und regulatorische Herausforderungen.
  • Die Teilnahme an der Sandbox ist an bestimmte Voraussetzungen geknüpft.