12.01.2023

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

GASTBEITRAG. Katharina Geweßler, David Gloser und Christoph Puchner von ECOVIS Austria geben Einblick in die aus den USA stammende "SAFE“-Konstruktion, die auch bei uns zunehmend relevant wird.
/artikel/simple-agreement-for-future-equity-ecovis
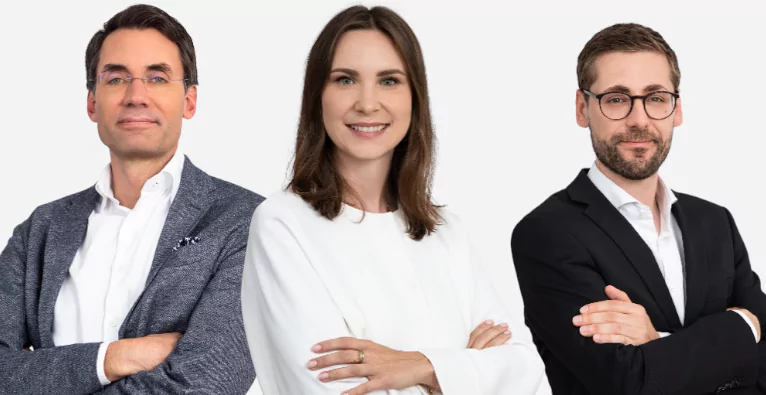
Katharina Geweßler, David Gloser und Christoph Puchner
Katharina Geweßler, David Gloser und Christoph Puchner | Foto: Ecovis
kooperation

Das Jahr 2022 hat im Start-up Bereich auch wieder einige für Österreich neue Instrumente gebracht, um (zukünftige) Investoren am Unternehmenserfolg teilhaben zu lassen. Nach „work for equity“ und Wandeldarlehen, die mittlerweile als Standardinstrumente anzusehen sind, schlägt die aus den USA stammende „SAFE“-Konstruktion nun auch vermehrt bei uns auf.

Was ist ein SAFE?

Beim SAFE handelt es sich, um die Zurverfügungstellung eines definierten Investitionsbetrags durch den Investor an das Start-up. Der Betrag wird bei Abschluss der SAFE-Vereinbarung zur Verfügung gestellt und bei nachgelagerten, vertraglich individuell definierten „trigger events“ wie z.B. Exit oder Kapitalerhöhung erfolgt dann eine Wandlung des Investitionsbetrags in eine Kapitalbeteiligung.

Der SAFE-Investor bekommt die Kapitalbeteiligung zu günstigeren Konditionen. Ein Vorteil ist, dass sich Bewertungsthemen nicht beim Abschluss des SAFE, sondern erst beim Eintritt des „trigger events“ stellen.

Wie unterscheiden sich SAFE und Wandeldarlehen?

Der essenzielle Unterschied zum Wandeldarlehen besteht darin, dass es beim SAFE grundsätzlich keinen vorzeitigen Rückzahlungsanspruch des Investors auf den investierten Betrag gibt. Weiters stehen dem Start-up die Mittel aus dem SAFE unbefristet zur Verfügung. Außerdem werden bei einem SAFE keine Zinsen vereinbart.

Wie wird das SAFE im Jahresabschluss des Start-ups dargestellt?

Mit der Unterzeichnung des SAFE und der Zurverfügungstellung des Geldbetrags stellt sich die Frage nach dem Ausweis des Investitionsbetrags im Jahresabschluss des Start-ups. Fraglich ist, in welchem Fall und ob überhaupt ein derartiges Investment bilanzielles Eigenkapital darstellen kann, oder ob anfänglich eine Verbindlichkeit – wie beim Wandeldarlehen – gegenüber dem Investor zu passivieren wäre.

Im Start-up Bereich ist oft eine bilanzielle Darstellung als Eigenkapital gewünscht, um den – meist ohnehin hohen Stand der Verbindlichkeiten – nicht auch noch durch ein Investment zu erhöhen, dass später formell in eine Kapitalbeteiligung gewandelt werden soll.

Wichtig für den Ausweis als Eigenkapital ist, dass die bilanziellen Eigenkapitalkriterien erfüllt werden und somit im Insolvenzfall der bereitgestellte Betrag den Gläubigern als Haftungsfonds zur Verfügung steht. Insbesondere die Kriterien der Nachrangigkeit gegenüber anderen Gläubigern, die Gewinnabhängigkeit der Vergütung und die Teilnahme am Verlust sowie die unbefristete zur Verfügung Stellung sind für den Ausweis als Eigenkapital essenziell:

  • Nachrangigkeit: Um den Investor auch von Beginn an schon einem Eigenkapitalgeber gleichzustellen, wird in der Regel Nachrangigkeit für den Fall der Liquidation des Start-ups vereinbart (dh Rückzahlungsanspruch entsteht erst nach Befriedigung aller Gläubiger, deren Kapitalüberlassung nicht den Eigenkapitalkriterien entspricht, und das SAFE-Investment steht somit voll als Haftungskapital zur Verfügung).
  • Gewinnabhängige Vergütung und Verlustteilnahme: Eine gewinnabhängige Vergütung liegt insofern vor, als keinerlei Zinsen vereinbart sind und ein Rückfluss nur von der Entwicklung der Gesellschaft abhängt (zB Veräußerung, Dividendenpotenzial). Durch den Abschluss der Vereinbarung nimmt der SAFE-Investor in der Regel voll am unternehmerischen Risiko teil. Das bedeutet, dass im Fall einer Liquidation des Start-ups die SAFE-Investoren voll mit dem zur Verfügung gestellten Investment haften und je nach Abwicklungsergebnis voll, anteilig oder gar nicht befriedigt werden.
  • Unbefristete Zurverfügungstellung: Der Investitionsbetrag wird dem Start-up beim SAFE unbefristet zur Verfügung gestellt. Auf ordentliche Kündigungsrechte wird in den Vereinbarungen verzichtet. Außerordentliche Kündigungsrechte sind unschädlich. Auch für andere Liquiditätsereignisse wie zB Kontrollwechsel und IPO werden in der Regel Klauseln im SAFE vorgesehen, die den investierten Betrag bei Eintritt des Ereignisses in Stammkapital wandeln und erst in einem nachgelagerten Schritt die Investoren auf Gesellschafterebene abgefunden werden. Dahingehend ist gewährleistet, dass das Start-up keinesfalls mit einer vorzeitigen Rückzahlungsverpflichtung belastet wird.

Sofern alle Kriterien wie oben beschrieben erfüllt sind, kann ein Ausweis als Eigenkapital erfolgen. Innerhalb des Eigenkapitals sollte das SAFE uE also Sonderposten ausgewiesen werden (anbieten würde sich hier zB „SAFE Investment“). Da es sich bei SAFE-Investments grundsätzlich um substanzielle Beträge handeln wird, ist gegebenenfalls eine Erläuterung der Vereinbarungen – unter Angabe der jeweiligen investierten Beträge und einer kurzen Erläuterung – im Anhang geboten.

Was gilt es sonst zu beachten?

Naturgemäß ist die vertragliche Ausgestaltung des SAFE von grundlegender Bedeutung, nicht nur für die Bilanzierung. Ist ein Ausweis als Eigenkapital gewünscht, muss bereits bei der Vertragsgestaltung auf die wesentlichen Aspekte geachtet werden (zB wann erfolgt die Umwandlung, was sind mögliche Rückzahlungsszenarien, wer trägt die Rückzahlungsverpflichtung [Investor vs Unternehmen], Laufzeit des Vertrags, Verlustbeteiligung [inkl Liquidation]). Insbesondere bei im Internet verfügbaren Vertragsvorlagen, die oftmals auch auf ausländischem Recht basieren und nicht auf die österreichischen Kriterien eingehen, ist Vorsicht geboten.

Über die Autor:innen:

Der Artikel wurde von Katharina Geweßler (Senior Managerin und Steuerberaterin), David Gloser (Partner, Steuerberater und Wirtschaftsprüfer) sowie Christoph Puchner (Partner und Steuerberater) von ECOVIS Austria verfasst. ECOVIS Austria ist eine der führenden Steuerberatungskanzleien in Österreich im Start-up-Bereich.

Deine ungelesenen Artikel:
06.11.2026

invest.austria conference: Powerhouse-Ambitionen in der Postkarten-Idylle

Bei der invest.austria conference 2026 ging es einmal mehr um die Frage, wie Österreich und Europa mehr erfolgreiche Tech-Unternehmen hervorbringen können. Die Ansätze dazu gingen durchaus auseinander.
/artikel/invest-austria-conference-powerhouse-ambitionen-in-der-postkarten-idylle
06.11.2026

invest.austria conference: Powerhouse-Ambitionen in der Postkarten-Idylle

Bei der invest.austria conference 2026 ging es einmal mehr um die Frage, wie Österreich und Europa mehr erfolgreiche Tech-Unternehmen hervorbringen können. Die Ansätze dazu gingen durchaus auseinander.
/artikel/invest-austria-conference-powerhouse-ambitionen-in-der-postkarten-idylle
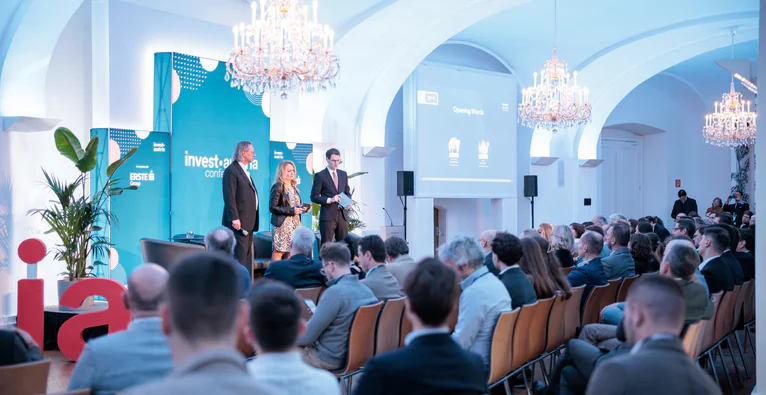
Die invest.austria conference fand im Apothekertrakt des Schlosses Schönbrunn statt | (c) invest.austria / Alexander Müller

In dieser Eventlocation war das diesjährige Motto der invest.austria conference – „Postcard or Powerhouse“ – fast schon provokant: Auch heuer fand die Konferenz im Apothekertrakt des Schlosses Schönbrunn statt, also inmitten der Wiener Postkarten-Idylle. Dass es nicht – wie das Motto nahelegt – ein Entweder-oder sein muss, machte invest.austria-Geschäftsführerin Daniela Haunstein aber dann schon in ihren Eröffnungsworten klar: „Wir waren bislang sehr gut darin, Postkarten-Motiv zu sein und damit ist auch nichts falsch. Aber der Tourismus alleine wird uns nicht weiterbringen.“

Was ist es also, das Österreich und Europa weiterbringen soll? Mit dieser Frage beschäftigten sich bei der invest.austria conference rund 450 Teilnehmer:innen aus 22 Ländern. In einem Punkt sind sich wohl alle einig – invest.austria-Präsident Niki Futter wechselte dazu auf der Bühne vom Englischen ins Österreichische: „Wir müssen uns auf die Hinterfüß‘ stell’n!“ Dafür, wie das konkret passieren soll, wurden im Laufe der Konferenz aber durchaus unterschiedliche Konzepte vorgebracht.

Kopetz: „Unser Bottleneck sind nicht Erfindungen“

Im Vordergrund standen dabei Kapital-Themen – wie sollte es auf der Jahreskonferenz der heimischen Risikokapital-Investor:innen-Szene anders sein. „Unser Bottleneck sind nicht Erfindungen – es ist die Überführung von technologischer Exzellenz zu globaler Marktführerschaft“, sagte TTTech-Gründer Georg Kopetz in seiner Keynote zum Start des Events und präzisierte: „Es braucht nicht nur Innovation, sondern Ökosysteme, Partnerschaften und Kapital – auch über Exits.“

TTTech-Gründer Georg Kopetz auf der Bühne | (c) invest.austria / Alexander Müller

Er sprach damit mehrere Themen an, die im Laufe des Tages noch intensiver behandelt werden sollten. Über ihre persönlichen Erfahrungen mit Exits an Tech-Riesen in Übersee sprachen etwa Ixopay-Gründer Rene Siegl und StreamUnlimited-Gründer Markus Rutz auf einem Panel mit i5invest-Gründer Markus Wagner. Der erzählte aus seiner langjährigen Erfahrung in der M&A-Beratung: „Niemand will ein Unternehmen kaufen, das zum Verkauf steht.“

Just: „Die Messlatte für unsere Startups höher legen“

Gelungen ist der Exit bekanntlich auch dem Linzer Startup Emmi AI – der Verkauf an den französischen KI-Riesen Mistral sorgte dieses Jahr für Aufsehen. Co-Founder Dennis Just, mittlerweile Vice President Manufacturing bei Mistral, brachte auf der Bühne eine These vor, die konträr zum allgemeinen Tenor der Speaker:innen steht: „Österreichs Problem ist nicht das Kapital, sondern die Entrepreneure.“ Sprich: Das Geld sei durchaus da, aber es brauche mehr investierbare Unternehmen. „Meine Meinung: Wir sollten nicht zu sehr auf Dinge wie den neuen Dachfonds fokussieren und lieber die Messlatte für unsere Startups höher legen, um mehr Leuchttürme hervorzubringen“, so Just.

Dennis Just auf der Bühne | (c) invest.austria / Alexander Müller

Das ist freilich eine provokante Ansage, war doch der erwähnte Dachfonds eines der (logischen) großen Themen auf der Konferenz. Er wurde nicht nur – wie zu erwarten – von den beiden auftretenden Staatssekretärinnen Barbara Eibinger-Miedl (Finanzen) und Elisabeth Zehetner (Startups) thematisiert, sondern auch auf einem Panel mit Erste-Bank-CEO Gerda Holzinger-Burgstaller, TTTech-Gründer Georg Kopetz, Marcel Müller-Marbach vom European Investment Fund und Rozalia Urbanek, die als Chefin von PFR Ventures für den polnischen Dachfonds Innovate Poland verantwortlich zeichnet.

Nötige Balance beim nationalen Dachfonds

Urbanek brachte die große Herausforderung beim Aufbau eines nationalen Dachfonds auf den Punkt: „Man muss die Balance schaffen, die Anforderungen des Ökosystems zu erfüllen, aber gleichzeitig marktorientiert und kommerziell getrieben zu sein – denn die Investoren müssen glücklich mit dem Return sein, sonst steigen sie wieder aus der Asset-Klasse aus.“

Rozalia Urbanek am Wort | (c) invest.austria / Alexander Müller

Es war freilich nicht die einzige Asset-Klasse, die bei der invest.austria conference diskutiert werden sollte. Private Equity für den Mittelstand – insbesondere im CEE-Raum – war ebenso Thema, wie klassische direkte Startup-Investments. Entsprechend kamen auch die Startups selbst auf der Konferenz nicht zu kurz – 26 davon konnten sich auf die eine oder andere Weise, unter anderem in einer Expo, präsentieren. Passend dazu durften auch die großen technologischen Themen, u.a. KI und Robotik, in den Keynotes und Panels nicht fehlen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen