12.01.2023

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

GASTBEITRAG. Katharina Geweßler, David Gloser und Christoph Puchner von ECOVIS Austria geben Einblick in die aus den USA stammende "SAFE“-Konstruktion, die auch bei uns zunehmend relevant wird.
/artikel/simple-agreement-for-future-equity-ecovis
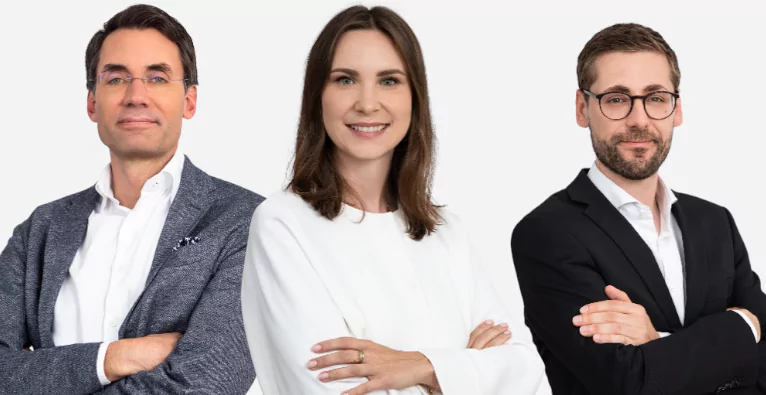
Katharina Geweßler, David Gloser und Christoph Puchner
Katharina Geweßler, David Gloser und Christoph Puchner | Foto: Ecovis
kooperation

Das Jahr 2022 hat im Start-up Bereich auch wieder einige für Österreich neue Instrumente gebracht, um (zukünftige) Investoren am Unternehmenserfolg teilhaben zu lassen. Nach „work for equity“ und Wandeldarlehen, die mittlerweile als Standardinstrumente anzusehen sind, schlägt die aus den USA stammende „SAFE“-Konstruktion nun auch vermehrt bei uns auf.

Was ist ein SAFE?

Beim SAFE handelt es sich, um die Zurverfügungstellung eines definierten Investitionsbetrags durch den Investor an das Start-up. Der Betrag wird bei Abschluss der SAFE-Vereinbarung zur Verfügung gestellt und bei nachgelagerten, vertraglich individuell definierten „trigger events“ wie z.B. Exit oder Kapitalerhöhung erfolgt dann eine Wandlung des Investitionsbetrags in eine Kapitalbeteiligung.

Der SAFE-Investor bekommt die Kapitalbeteiligung zu günstigeren Konditionen. Ein Vorteil ist, dass sich Bewertungsthemen nicht beim Abschluss des SAFE, sondern erst beim Eintritt des „trigger events“ stellen.

Wie unterscheiden sich SAFE und Wandeldarlehen?

Der essenzielle Unterschied zum Wandeldarlehen besteht darin, dass es beim SAFE grundsätzlich keinen vorzeitigen Rückzahlungsanspruch des Investors auf den investierten Betrag gibt. Weiters stehen dem Start-up die Mittel aus dem SAFE unbefristet zur Verfügung. Außerdem werden bei einem SAFE keine Zinsen vereinbart.

Wie wird das SAFE im Jahresabschluss des Start-ups dargestellt?

Mit der Unterzeichnung des SAFE und der Zurverfügungstellung des Geldbetrags stellt sich die Frage nach dem Ausweis des Investitionsbetrags im Jahresabschluss des Start-ups. Fraglich ist, in welchem Fall und ob überhaupt ein derartiges Investment bilanzielles Eigenkapital darstellen kann, oder ob anfänglich eine Verbindlichkeit – wie beim Wandeldarlehen – gegenüber dem Investor zu passivieren wäre.

Im Start-up Bereich ist oft eine bilanzielle Darstellung als Eigenkapital gewünscht, um den – meist ohnehin hohen Stand der Verbindlichkeiten – nicht auch noch durch ein Investment zu erhöhen, dass später formell in eine Kapitalbeteiligung gewandelt werden soll.

Wichtig für den Ausweis als Eigenkapital ist, dass die bilanziellen Eigenkapitalkriterien erfüllt werden und somit im Insolvenzfall der bereitgestellte Betrag den Gläubigern als Haftungsfonds zur Verfügung steht. Insbesondere die Kriterien der Nachrangigkeit gegenüber anderen Gläubigern, die Gewinnabhängigkeit der Vergütung und die Teilnahme am Verlust sowie die unbefristete zur Verfügung Stellung sind für den Ausweis als Eigenkapital essenziell:

  • Nachrangigkeit: Um den Investor auch von Beginn an schon einem Eigenkapitalgeber gleichzustellen, wird in der Regel Nachrangigkeit für den Fall der Liquidation des Start-ups vereinbart (dh Rückzahlungsanspruch entsteht erst nach Befriedigung aller Gläubiger, deren Kapitalüberlassung nicht den Eigenkapitalkriterien entspricht, und das SAFE-Investment steht somit voll als Haftungskapital zur Verfügung).
  • Gewinnabhängige Vergütung und Verlustteilnahme: Eine gewinnabhängige Vergütung liegt insofern vor, als keinerlei Zinsen vereinbart sind und ein Rückfluss nur von der Entwicklung der Gesellschaft abhängt (zB Veräußerung, Dividendenpotenzial). Durch den Abschluss der Vereinbarung nimmt der SAFE-Investor in der Regel voll am unternehmerischen Risiko teil. Das bedeutet, dass im Fall einer Liquidation des Start-ups die SAFE-Investoren voll mit dem zur Verfügung gestellten Investment haften und je nach Abwicklungsergebnis voll, anteilig oder gar nicht befriedigt werden.
  • Unbefristete Zurverfügungstellung: Der Investitionsbetrag wird dem Start-up beim SAFE unbefristet zur Verfügung gestellt. Auf ordentliche Kündigungsrechte wird in den Vereinbarungen verzichtet. Außerordentliche Kündigungsrechte sind unschädlich. Auch für andere Liquiditätsereignisse wie zB Kontrollwechsel und IPO werden in der Regel Klauseln im SAFE vorgesehen, die den investierten Betrag bei Eintritt des Ereignisses in Stammkapital wandeln und erst in einem nachgelagerten Schritt die Investoren auf Gesellschafterebene abgefunden werden. Dahingehend ist gewährleistet, dass das Start-up keinesfalls mit einer vorzeitigen Rückzahlungsverpflichtung belastet wird.

Sofern alle Kriterien wie oben beschrieben erfüllt sind, kann ein Ausweis als Eigenkapital erfolgen. Innerhalb des Eigenkapitals sollte das SAFE uE also Sonderposten ausgewiesen werden (anbieten würde sich hier zB „SAFE Investment“). Da es sich bei SAFE-Investments grundsätzlich um substanzielle Beträge handeln wird, ist gegebenenfalls eine Erläuterung der Vereinbarungen – unter Angabe der jeweiligen investierten Beträge und einer kurzen Erläuterung – im Anhang geboten.

Was gilt es sonst zu beachten?

Naturgemäß ist die vertragliche Ausgestaltung des SAFE von grundlegender Bedeutung, nicht nur für die Bilanzierung. Ist ein Ausweis als Eigenkapital gewünscht, muss bereits bei der Vertragsgestaltung auf die wesentlichen Aspekte geachtet werden (zB wann erfolgt die Umwandlung, was sind mögliche Rückzahlungsszenarien, wer trägt die Rückzahlungsverpflichtung [Investor vs Unternehmen], Laufzeit des Vertrags, Verlustbeteiligung [inkl Liquidation]). Insbesondere bei im Internet verfügbaren Vertragsvorlagen, die oftmals auch auf ausländischem Recht basieren und nicht auf die österreichischen Kriterien eingehen, ist Vorsicht geboten.

Über die Autor:innen:

Der Artikel wurde von Katharina Geweßler (Senior Managerin und Steuerberaterin), David Gloser (Partner, Steuerberater und Wirtschaftsprüfer) sowie Christoph Puchner (Partner und Steuerberater) von ECOVIS Austria verfasst. ECOVIS Austria ist eine der führenden Steuerberatungskanzleien in Österreich im Start-up-Bereich.

Deine ungelesenen Artikel:
08.09.2026

3 Mrd. Euro für Mistral: Größte VC-Runde der europäischen Geschichte als Tropfen auf den heißen Stein?

Das gerade einmal drei Jahre alte französische KI-Scaleup Mistral verkündete heute seine Series-D-Finanzierungsrunde über stolze drei Milliarden Euro bei 21 Milliarden Euro Bewertung. In Europa ist es ein neuer VC-Rekord. Doch der globale Vergleich schaut für das Unternehmen nicht gut aus.
/artikel/3-mrd-euro-fuer-mistral-groesste-vc-runde-der-europaeischen-geschichte-als-tropfen-auf-den-heissen-stein
08.09.2026

3 Mrd. Euro für Mistral: Größte VC-Runde der europäischen Geschichte als Tropfen auf den heißen Stein?

Das gerade einmal drei Jahre alte französische KI-Scaleup Mistral verkündete heute seine Series-D-Finanzierungsrunde über stolze drei Milliarden Euro bei 21 Milliarden Euro Bewertung. In Europa ist es ein neuer VC-Rekord. Doch der globale Vergleich schaut für das Unternehmen nicht gut aus.
/artikel/3-mrd-euro-fuer-mistral-groesste-vc-runde-der-europaeischen-geschichte-als-tropfen-auf-den-heissen-stein
Mistral.
© LinkedIn/Canva - Arthur Mensch, Co-Founder und CEO Mistral AI.

Drei Milliarden Euro. Das ist die Summe, die der französische Anthropic- und OpenAI-Herausforderer Mistral in seiner heute verkündeten Series-D-Finanzierungsrunde aufnahm. Es ist die größte VC-Runde für ein Tech-Unternehmen in der europäischen Geschichte – und das für ein gerade einmal drei Jahre altes Unternehmen.

Den Lead in der Runde übernahm mit Samsung – wenig überraschend – ein außereuropäischer Player. Dazu kommen große US-Investoren wie PSG Equity als Co-Lead, a16z und Nvidia, aber auch eine ganze Reihe europäischer Kapitalgeber, darunter der Scaleup Europe Fund der schwedischen EQT als weiterer Co-Lead.

Keine normalen Umstände

Drei Milliarden Euro. Eine Bewertung von 21 Milliarden Euro. Das sollte unter normalen Umständen ein Garant für den großen Durchbruch sein. Zum Vergleich: Meta (damals Facebook) genügten vor seinem Börsengang insgesamt 2,27 Milliarden US-Dollar VC-Kapital, um sich im Social-Media-Wettlauf klar an die Spitze zu setzen und zum Tech-Giganten zu werden.

Doch die Umstände sind nicht normal. Der KI-Wettlauf hat die Volumina an VC-Kapital vor allem in den USA auf ein nie dagewesenes Level gehievt. Anthropic, das Unternehmen hinter Claude, hat allein in seiner Series-H-Runde im Mai dieses Jahres 65 Milliarden US-Dollar aufgenommen und steht bei einer Bewertung von 965 Milliarden Dollar. OpenAI, das Unternehmen hinter ChatGPT, hat diesen März in seiner Finanzierungsrunde sogar 122 Milliarden US-Dollar eingesammelt und steht bei einer Bewertung von 852 Milliarden Dollar.

Beim insgesamt aufgenommenen Kapital steht Mistral (ca. 6 Mrd. Euro inklusive Kredite) in einem Verhältnis von etwa 1:19 zu Anthropic (mindestens 130 Mrd. US-Dollar) und 1:26 zu OpenAI (mindestens 180 Mrd. US-Dollar). Das wird im beinharten internationalen Tech-Wettlauf vermutlich nicht ausreichen.

Digitale Souveränität als Verkaufsargument

Und das weiß man auch beim französischen Scaleup. Der größte Trumpf, den es in der Hand hat, ist, dass es aus Europa kommt. Punkten kann das Unternehmen vor allem bei den Themen Digitale Souveränität und Datensicherheit. Und das wiederum sind Fragen, die im B2B- und vor allem im öffentlichen Bereich deutlich schwerer wiegen als im B2C-Bereich, den aktuell Anthropic, OpenAI und Google dominieren.

„Während der ersten Welle der generativen KI lautete die zentrale Frage: Wer kann das leistungsstärkste Modell entwickeln? Unternehmen und Regierungen stellen sich nun eine andere Frage: „Wie können sie die Leistungsfähigkeit der KI für ihre geschäftskritischen Anforderungen nutzen, ohne die Kontrolle über die Infrastruktur und den Informationskreislauf abzugeben?“, heißt es von Mistral in der Presseaussendung zur aktuellen Kapitalrunde.

Die Frage will man freilich mit dem eigenen Produkt beantworten. „Die Nachfrage nach dieser Kombination aus Leistung, Kontrolle, Auswahlmöglichkeiten und Unabhängigkeit nimmt weltweit zu“, ist man sich sicher. Und Mistral sei das weltweit einzige KI-Unternehmen, das den gesamten Stack entwickle, der dafür erforderlich ist: „Open-Weight-Modelle, die Infrastruktur und die Rechenkapazität, auf der sie laufen, und die Produkte, mit denen sie in den Unternehmen wirksam werden“.

Ausstehender Beweis

Dass diese Argumente angesichts des europäischen Diskurses durchaus valide sind, liegt auf der Hand. Ob die Rechnung am Ende auch betriebswirtschaftlich aufgeht, steht auf einem anderen Blatt geschrieben. Mistral bekommt durch die Mega-Runde genug Luft, um sich innerhalb Europas weiterhin im öffentlichen und im Unternehmenssegment zu etablieren. Doch dass das ausreicht, um das eingesetzte Kapital (mehrfach) zurückzuspielen, muss erst bewiesen werden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Simple Agreement for Future Equity – So funktioniert das neue Instrument für Start-up-Finanzierungen