17.12.2021

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

Die Ecovis-Experten Christoph Puchner und David Gloser geben im Gastbeitrag einen Überblick über den aktuellen Stand bei der ökosozialen Steuerreform - mit besonderem Augenmerk auf die Auswirkungen auf Startups.
/artikel/oekosoziale-steuerreform-ueberblick-ecovis
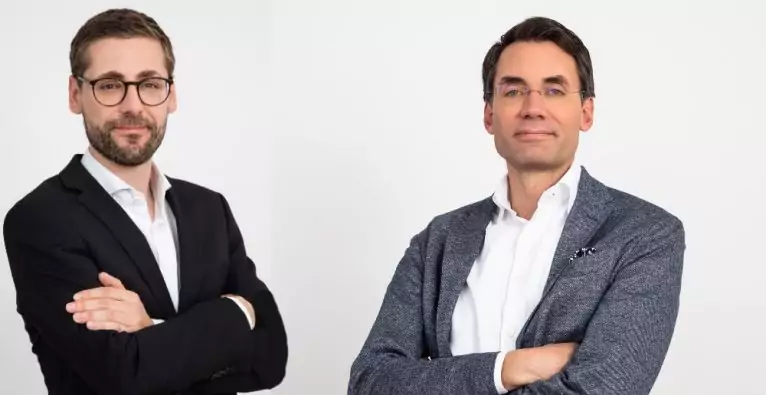
(c) Ecovis: Christoph Puchner und David Gloser zur ökosoziale Steuerreform 2021
(c) Ecovis: Christoph Puchner und David Gloser.

Im Nationalrat soll zum Jahresende noch die ökosoziale Steuerreform beschlossen werden. Abgesehen davon wurden bereits einige weitere steuerliche Anpassungen beschlossen und andere stehen noch aus. Highlights zu den wesentlichen Neuerungen bzw. Änderungen zum bisherigen Begutachtungsentwurf auf Basis des derzeitigen Standes werden nachfolgend überblicksartig zusammengefasst:

Mitarbeitergewinnbeteiligung

Bei der Umsetzung der steuerfreien Mitarbeitergewinnbeteiligung wird weiterhin darauf abgestellt, dass diese entweder allen Mitarbeiter:innen oder bestimmten Gruppen von Mitarbeiter:innen gewährt wird. Die Steuerfreiheit von Gewinnbeteiligungen soll bis zum Vorjahres-EBIT (Ergebnis vor Zinsen und Steuern) bzw alternativ bis zum Vorjahres-Konzern-EBIT zustehen.

Da weiterhin auf ein positives Ergebnis aus der operativen Tätigkeit abgestellt wird, ist die Begünstigung für eine Reihe von Unternehmen von vornherein nicht zugänglich (z.B. Startups, Entwicklungsunternehmen, Sanierungsunternehmen) und es kommt zu einer nicht gerechtfertigten Schlechterstellung dieser Unternehmen bzw zu Mitnahmeeffekten für gut gehende Unternehmen.

Essensgutscheine

Der Arbeitgeber kann seinen Arbeitnehmer:innen Essensgutscheine i.H.v. acht Euro pro Arbeitstag steuerfrei geben. Ab dem Kalenderjahr 2022 gilt dies nicht mehr nur für Mahlzeiten, die in einer Gaststätte konsumiert werden, sondern auch für solche, die zwar von einer Gaststätte oder einem Lieferservice zubereitet bzw. geliefert, aber beispielsweise in der Wohnung des Arbeitnehmers (etwa im Homeoffice) konsumiert werden.

Nicht von der Begünstigung umfasst sind weiterhin Mahlzeiten, die nicht von einer Gaststätte oder einem Lieferdienst zubereitet werden (zB von Supermärkten zubereitete und von einem Lieferservice zugestellte Mahlzeiten) sowie Lebensmittellieferungen.

Reaktivierung der Gutscheinregelung für Weihnachtsfeierentfall

Wenn im Kalenderjahr 2021 der steuerfreie Vorteil aus der Teilnahme an Betriebsveranstaltungen nicht oder nicht zur Gänze genutzt werden konnte, soll der Arbeitgeber dem Arbeitnehmer Gutscheine bis maximal 365 Euro steuer-, beitrags- und lohnnebenkostenfrei gewähren können. Ein Gutschein bis 365 Euro ist auch dann möglich, wenn der Freibetrag für Betriebsveranstaltungen teilweise in 2021 ausgeschöpft wurde.

Voraussetzung für die Steuerfreiheit ist, dass die Gutscheine im Zeitraum November 2021 bis Jänner 2022 ausgegeben werden. Die Steuerbefreiung soll sowohl Gutscheine von Einzelhändlern als auch von Verbänden von Einzelhändlern umfassen.

Zusätzlich und unabhängig davon, kann die Möglichkeit der steuerfreien Sachzuwendungen (zB Gutscheine) i.H.v. maximal 186 Euro angewendet werden. Die beiden Höchstbeträge sollen wiederum auch in einem Gutschein kumuliert werden können.

Senkung Lohnsteuertarif

In diesem Zusammenhang sollen die zweite und dritte Stufe des Einkommensteuertarifs reduziert werden. Die Senkung der Tarifstufe von 35 Prozent auf 30 Prozent soll ab dem 1. Juli 2022 gelten und die Senkung der Tarifstufe von 42 Prozent auf 40 Prozent ab dem 1. Juli 2023.

Da der Einkommensteuertarif kalenderjahrbezogen ist, soll die unterjährige Absenkung des Steuersatzes durch einen sich daraus ergebenen Mischsteuersatz berücksichtig werden. Durch Anwendung eines arithmetischen Mittelwertes der jeweiligen Tarifstufen wird eine zeitliche Wirkung der Entlastung somit genau in der Jahreshälfte unterstellt. Das heißt, für das gesamte Kalenderjahr 2022 kommt für die zweite Tarifstufe ein errechneter Mischsteuersatz von 32,5 Prozent und im Kalenderjahr 2023 für die dritte Tarifstufe ein errechneter Mischsteuersatz von 41 Prozent zu Anwendung. Der Mischsteuersatz von 32,5 Prozent soll demnach rückwirkend bereits ab 1.1.2022 anwendbar sein.

Für die Monate Jänner 2022 bis zur Kundmachung bzw. Anpassung der Lohnverrechnungssoftware soll die Tarifsenkung auf 32,5 Prozent im Rahmen einer vom Arbeitgeber durchzuführenden Aufrollung entsprechend berücksichtigt werden. Die Aufrollung ist vom Arbeitgeber, unter Berücksichtigung der technischen und organisatorischen Möglichkeiten, so rasch wie möglich durchzuführen, spätestens jedoch bis Ende Mai 2022.

Corona-Prämie

Weiters wurde mittels Initiativantrag, wie im letzten Jahr, eine abgabenfreie Corona-Prämie für 2021 i.H.v. bis zu 3.000 Euro angekündigt. Auf Basis erster durchgesickerter Informationen soll die Corona-Prämie bis Februar 2022 ausbezahlt werden dürfen. Die finale Umsetzung bleibt noch abzuwarten.

Investitionsfreibetrag

Der Investitionsfreibetrag, der als zusätzliche Betriebsausgabe das steuerliche Ergebnis im Jahr der Anschaffung oder Herstellung reduziert, soll wie geplant kommen. Im Verhältnis zur Begutachtung hat es noch geringfügige Änderungen gegeben:

  • Die bereits vorgesehene Verordnungsermächtigung betreffend die Regelung der Zuordnung von Investitionen zum Bereich Ökologisierung soll nun dahingehend erweitert werden, dass sich das Finanzamt einer Einrichtung mit entsprechender Expertise bedienen kann. Damit soll eine fachlich fundierte Zuordnung von Investitionen zum Bereich Ökologisierung unterstützt werden.
  • Der Investitionsfreibetrag soll im Jahr der Anschaffung oder Herstellung (Fertigstellung) des begünstigten Wirtschaftsgutes geltend gemacht werden können. Erstreckt sich die Anschaffung oder Herstellung von Anlagegütern über mehr als ein Wirtschaftsjahr, soll der Investitionsfreibetrag bereits von den aktivierten Teilbeträgen der Anschaffungs- oder Herstellungskosten, die auf das einzelne Wirtschaftsjahr entfallen, geltend gemacht werden können. Aufgrund der Inkrafttretensvorschrift (erstmalig auf nach dem 31.12.2022 angeschaffte oder hergestellte Wirtschaftsgüter anzuwenden) ist im Zuge von geplanten Investitionsmaßnahmen auf die fristgerechte Umsetzung zu achten.
  • Die bisher vorgesehene spezielle Wartetastenverlustregelung für die Fälle, wo durch die Geltendmachung des Investitionsfreibetrages ein Verlust entsteht oder erhöht wird, wurde wieder gestrichen.

Da Startups gerade in der Anfangs- bzw Entwicklungsphase regelmäßig Verluste aufweisen, wirkt sich ein Investitionsfreibetrag insoweit nicht unmittelbar aus.

Degressive Abschreibung

Die mit dem COVID-19-StMG vorgesehene befristete Möglichkeit der Inanspruchnahme der degressiven Abschreibung unabhängig vom unternehmensrechtlichen Jahresabschluss soll im Sinne der Konjunkturstärkung um ein weiteres Jahr verlängert werden. Für vor dem 1.1.2023 angeschaffte oder hergestellte Wirtschaftsgüter kann daher die degressive Abschreibung weiterhin ungeachtet der Abschreibungsmethode bzw. der Abschreibungshöhe im Unternehmensrecht ausgeschöpft werden (keine Maßgeblichkeit § 5 Abs 1 EStG-Gewinnermittler).

Besteuerung von Kryptowährungen

Weiters soll die angekündigte Reform der Änderung der Besteuerung von Kryptowährungen durch Integrierung in das Kapitalvermögen leicht adaptiert umgesetzt werden. Die wesentlichen Änderungen zum bisherigen Begutachtungsentwurf sind:

  • Es wurde daran festgehalten, dass die Steuerpflicht für Einkünfte aus Kryptowährungen mit 1.3.2022 in Kraft treten und erstmals auf Kryptowährungen anzuwenden sein soll, die nach dem 28.2.2021 angeschafft wurden. Werden Kryptowährungen, die vor dem 1.3.2021 angeschafft wurden, nach dem 28.2.2022 zur Erzielung laufender Einkünfte aus Kryptowährungen oder zum Erwerb von Kryptowährungen verwendet, gelten die erworbenen Kryptowährungen als nach dem 28.2.2021 angeschafft. Werden Kryptowährungen nach dem 31.12.2021 und vor dem 1.3.2022 steuerpflichtig realisiert, können die Einkünfte auf Antrag des Steuerpflichtigen bereits nach dem neuen Regime besteuert werden.
  • Der Tausch von Kryptowährungen (zB Bitcoin in Ethereum; aufgrund der Definition von Kryptowährungen fallen darunter auch Stablecoins) führt – im Gegensatz zum Tausch gegen FIAT-Geld oder andere Wirtschaftsgüter/Leistungen – wie geplant nicht zu einer steuerpflichtigen Realisierung. Zudem sollen Aufwendungen, die mit solchen Tauschvorgängen in Zusammenhang stehen, steuerlich unbeachtlich sein (dh tauschbedingte Transaktionskosten stellten keine Werbungskosten oder nachträgliche Anschaffungsnebenkosten für die getauschten Kryptowährungseinheiten dar).
  • Explizit ausgenommen von den laufenden Einkünften soll der Erwerb von Kryptowährungen sein, bei denen die Leistung zur Transaktionsverarbeitung lediglich im Einsatz von vorhandenen Kryptowährungen besteht (Staking), Kryptowährungen unentgeltlich (Airdrops) oder nur gegen eine unwesentliche Gegenleistung (Bounties) übertragen werden. Weiters sollen nun auch Kryptowährungen, die einem Steuerpflichtigen im Rahmen einer Abspaltung von der ursprünglichen Blockchain zugehen (Hardfork), davon umfasst sein. Diese Vorgänge werden erst im Zeitpunkt der Veräußerung besteuert.
  • Weiters soll abschließend eine Legaldefinition des Begriffs „Kryptowährung“ erfolgen. Daraus folgt, dass sogenannte „Non-Fungible Token“ (NFT) als nicht austauschbare/vertretbare Wirtschaftsgüter grundsätzlich mangels ihrer Eigenschaft als Tauschmittel nicht von der Definition einer Kryptowährung erfasst sein sollen. Dies gilt ebenso für sogenannte „Asset-Token“, denen reale Werte zugrunde liegen (zB Wertpapiere, Immobilien). Diese fallen als Derivate unter den Tatbestand des § 27 Abs. 4 EStG.
  • Einkünfte aus Kryptowährungen sollen – sofern der besondere Steuersatz zur Anwendung gelangt – im Falle eines inländischen Schuldners oder eines inländischen Dienstleisters der Kapitalertragsteuerabzugspflicht unterliegen. Die Verpflichtung zum Kapitalertragsteuerabzug für Einkünfte aus Kryptowährungen soll nun erstmals für Kapitalerträge gelten, die nach dem 31.12.2023 anfallen. Sind dem Abzugsverpflichteten die tatsächlichen Anschaffungskosten nicht bekannt, ist wie folgt vorzugehen:
    • Die Anschaffungskosten und der Anschaffungszeitpunkt sind auf Grundlage der Angaben des Steuerpflichtigen anzusetzen, soweit beim Abzugsverpflichteten keine entgegenstehenden Daten vorhanden sind. Mittels Verordnung kann die nähere Vorgangsweise festgelegt und dabei insbesondere vorgesehen werden, in welcher Form die Angaben des Steuerpflichtigen zu erfolgen haben und wie bei Erwerben derselben Kryptowährung in zeitlicher Aufeinanderfolge der Ansatz der Anschaffungskosten zu erfolgen hat.
    • Ist der Anschaffungszeitpunkt nicht bekannt oder wurde dieser vom Steuerpflichtigen nicht bzw. nicht richtig angegeben, ist von einer Anschaffung nach dem 28.2.2021 auszugehen. Sind die Anschaffungskosten nicht bekannt oder wurden diese vom Steuerpflichtigen nicht bzw. nicht richtig angegeben, hat der Abzugsverpflichtete im Rahmen der späteren Realisierung davon auszugehen, dass die Anschaffungskosten dem halben Erlös entsprechen.

Die Autoren

Christoph Puchner und David Gloser, sind jeweils Tax Partner bei ECOVIS Austria, einer der führenden Steuerberatungsgesellschaften im Startup-Bereich.
Deine ungelesenen Artikel:
29.10.2026

Helferline: Wie nach zehn Jahren Startup-Rollercoaster der große Turnaround gelang

Es ist eine Geschichte, wie sie nur die Startup-Welt schreiben kann: Vor mehr als zehn Jahren gegründet, konnte Helferline über lange Zeit zwar eine ganze Zahl namhafter Referenzen vorweisen, der wirtschaftliche Durchbruch blieb aber aus. Das änderte sich im Laufe der vergangenen Monate drastisch: Vor etwas mehr als einem Jahr stieg Hansi Hansmann als Investor ein. Seitdem holte man Großaufträge vom deutschen Telekom-Riesen O2, von Asus, Starlink uvm. Aktuell befindet sich das Wiener Scaleup auf einem steilen Wachstumskurs und macht mittlerweile monatlich sechsstellige Gewinne.
/artikel/helferline-wie-nach-zehn-jahren-startup-rollercoaster-der-grosse-turnaround-gelang
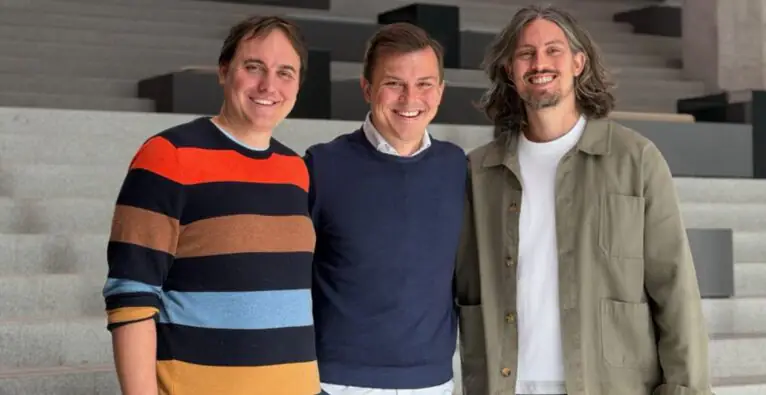
Das Helferline-Führungsteam (vl.) Janko Glavić (CTO) und die beiden Gründer Clemens Schmidgruber (CEO) und Alexander Niederhofer (COO) | (c) Helferline

Wer zuhause technischen Support, etwa mit Internet, TV oder Smartphone braucht, bekommt vom Wiener Startup Helferline innerhalb weniger Stunden eine:n Techniker:in aus seinem flächendeckenden Netzwerk vermittelt. Das ist bereits seit der Gründung vor etwas mehr als zehn Jahren so, in denen mehr als 100.000 Personen das Service nutzten.

Zu diesem B2C-Angebot kam schon bald nach dem Start eine B2B2C-Schiene dazu. Mit A1, Magenta und Drei setzen die drei großen heimischen Mobilfunker ebenso bereits seit Jahren im Service auf Helferline, wie etwa MediaMarkt, Emporia, die Uniqa oder Assa Abloy.

„Wir hatten viele harte Jahre. Jahre, in denen wir uns kein Gehalt ausgezahlt haben“

Doch die betriebswirtschaftliche Realität hinter den großen Namen und beachtlichen Zahlen war über lange Zeit hinweg weniger rosig, wie die beiden Gründer, Clemens Schmidgruber und Alexander Niederhofer, im Gespräch mit brutkasten im Büro im 9. Wiener Bezirk erzählen. „Wir hatten viele harte Jahre. Jahre, in denen wir uns kein Gehalt ausgezahlt haben und in denen wir das Glück hatten, dass auch unsere Mitarbeiter so sehr an die Idee geglaubt haben, dass sie mehrmals längeren Verzögerungen beim Gehalt zugestimmt haben“, sagt Schmidgruber.

„Wir konnten auch nicht, wie andere Tech-Unternehmen, Corona mitnehmen. Auf uns hat sich das negativ ausgewirkt, die Nachfrage nach Vor-Ort-Service ist zurückgegangen“, ergänzt Niederhofer. Und Jahre der Dauerkrise hätten ihre Spuren hinterlassen. „Die Belastung ging bei mir bis zum Burnout. Und irgendwann sind wir an den Punkt gekommen, an dem wir gesagt haben: Wenn es zu Weihnachten immer noch so aussichtslos ist, hören wir auf.“

Das war vor rund zwei Jahren. Mittlerweile schreibt das Unternehmen monatlich sechsstellige Gewinne. Was ist also in der Zwischenzeit passiert?

Eine Reihe von Gamechangern

„Wir haben damals bei einem Event Hansi [Anm. Hansmann] getroffen und sehr offen mit ihm über die schwierige Situation gesprochen. Ihm hat die Idee immer noch gefallen, er hat Potenzial gesehen und meinte, man kann immer noch was machen“, erzählt Schmidgruber. Schließlich stieg das Hansmann Family Office über einen Secondary in das Unternehmen ein. „Wir haben davor oft versucht, Kapital zu raisen, sind aber gescheitert. Die Zahlen haben nie entsprechend ausgesehen, wir hatten kein Hockeystick-Wachstum. Aber Hansi ist jemand, der Chancen erkennt und einfach anpackt, und hatte damit – wie so oft – den richtigen Riecher. Das hat uns den Atem gegeben, doch noch weiterzumachen“, sagt Niederhofer.

Doch das war nicht der einzige Gamechanger für Helferline. „In den letzten Jahren haben alle direkten Konkurrenten in Mitteleuropa aufgegeben bzw. ihr Geschäftsmodell geändert, dadurch mussten alle Firmen mit Bedarf an Vor-Ort-Service zu uns“, so Niederhofer. Und dieser Bedarf bestehe durchaus. „Über Jahre hinweg haben die Anbieter immer mehr auf Plug & Play und do it yourself gesetzt und den Field Service abgebaut. Das hat sich als nicht richtig herausgestellt. Der Bedarf ist weiterhin da – auch in der Telekom-Branche. Auch 2026 kennen sich immer noch nicht alle mit Technik aus“, sagt der Gründer.

O2 wird zum großen Hebel

Und ein Großauftrag in genau diesem Bereich war es schließlich auch, der bei Helferline zum großen Hebel wurde. „Ende vergangenen Jahres haben wir mit einem riesigen Projekt für O2 begonnen. Der Anbieter schenkt jedem Neukunden einen Helferline-Einsatz – und das bei zehntausenden Neukunden im Monat“, erzählt Schmidgruber. Niederhofer ergänzt: „Mit diesem Angebot will O2 sich vom Wettbewerb absetzen und die Nummer 1 im Bereich Kundenzufriedenheit werden.“

Helferline habe die Aktion unter anderem einen Auftritt in deutschlandweiten TV-Spots und indirekte Werbung auf der Titelseite der Bild-Zeitung gebracht. Die Kapazitäten in kurzer Zeit für einen derartigen deutschlandweiten Auftrag auszubauen, sei aber alles andere als einfach gewesen, erzählt Schmidgruber und zeigt auf den „Schlachtplan“, der zur Erinnerung noch immer an der Bürotür im 9. Bezirk hängt: „Wir haben ja ein Freelancer-Modell. Wir mussten innerhalb weniger Wochen hunderte neue Techniker rekrutieren, onboarden und auf die Plattform bringen, um das Projekt abbilden zu können.“

Niederhofer führt aus: „Es war letztlich ein großer Team-Effort: Wir haben jede Menge Growth Hacks genutzt, haben Techniker als Promotoren an technische Unis geschickt, jedes schwarze Brett genutzt, Flyer verteilt und sogar Bierflaschen beklebt.“ Die teuerste Maßnahme sei das Engagement der größten deutschen Tech-Influencer gewesen. „Die haben uns dann auch über Nacht tausende Bewerbungen gebracht“, erklärt Niederhofer.

Doch bei diesem einen Großauftrag sollte es nicht lange bleiben. Gerade als das O2-Projekt in trockenen Tüchern war, sei bereits der nächste gekommen, erzählen die Gründer – und zwar auf ungewöhnliche Weise. „Es kam eine Mail an Alex [Anm. Niederhofer] herein, die auf den ersten Blick extrem nach Spam aussah“, erzählt Schmidgruber. Niederhofer führt aus: „Da schreibt jemand, der meint, er arbeitet bei Starlink und sie suchen jemanden, der die Installation für die Starlink-Satellitenschüsseln in ganz Europa übernimmt.“

Entgegen des ersten Impulses habe man die Mail ernstgenommen. „Wir haben uns gefragt: Ist es realistisch, dass unsere Techniker in Zukunft Sat-Schüsseln installieren, obwohl wir zu dem Zeitpunkt noch niemanden hatten, der das machen konnte? Sollen wir uns das trauen?“, erzählt Schmidgruber. Die beiden haben die Frage mit Ja beantwortet – ohne zu ahnen, was auf sie zukommen wird. Die Kooperation mit dem Musk-Unternehmen war von Anfang an nicht mit den europäischen Kooperationspartnern vergleichbar.

Niederhofer bringt ein Beispiel: „In einem Call wurde kurz darüber gesprochen, ob wir theoretisch die Logistik für Ersatzteile übernehmen könnten und wer unser Logistikpartner sei. Ein paar Tage später ruft mich unser Logistiker aus Deutschland an: Drei LKWs von Starlink stehen vor der Halle und wollen jetzt tonnenweise Hardware ausladen. Ohne jede Vorankündigung. Es gab zu dem Zeitpunkt weder einen Vertrag noch sonst etwas Schriftliches. Wir haben das dann mit den Amerikanern geklärt, die Ware übernommen und ein paar Tage später die erste Installation durchgeführt.“

Kurios sei auch gewesen, wie Helferline zu dem Auftrag kam: „Die amerikanischen Mitarbeiter haben einfach bei Claude eingegeben, welches Unternehmen im DACH-Raum diese Montagen am besten durchführen könne – und Claude hat geantwortet: Helferline“, erzählt Niederhofer. Das Service lief an. „Mittlerweile installieren wir in Deutschland und Österreich vierstellig Starlink-Schüsseln pro Monat – und es könnte bald fünfstellig werden“, sagt Schmidgruber. Und inzwischen installiert man schon erste Starlink-Antennen in Frankreich und den Niederlanden.

„Das war noch lange nicht alles“

Und die Welle an neuen Aufträgen reiße seitdem nicht ab. Weitere, teilweise noch größere Projekte seien bereits in der Pipeline oder unterschrieben und werden gerade vom mittlerweile 40-köpfigen Team umgesetzt. „Wir mussten so viele Hürden überwinden und sind einfach nur dankbar, dass wir jetzt eine so positive und spannende Zeit erleben dürfen“, sagt Niederhofer. Und Schmidgruber verspricht: „Aber das war noch lange nicht alles.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ökosoziale Steuerreform: alle Maßnahmen im Überblick