07.03.2025
KOMMENTAR

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

Warum es eine Reform des Kapitalmarkts unbedingt braucht und warum das keine Mammutaufgabe, sondern ein No-Brainer ist, erklärt Dejan Jovicevic im Kommentar.
/artikel/kapitalmarkt-warum-wir-uns-keine-reform-nicht-leisten-koennen
brutkasten-CEO Dejan Jovicevic über den Kapitalmarkt
brutkasten-CEO Dejan Jovicevic | (c) brutkasten / Hintergrund (c) Nicholas Cappello via Unsplash

Ich bin im jugoslawischen Kommunismus aufgewachsen. Kapitalmarkt? Aktien? Investitionen? Das waren Begriffe, mit denen ich bis ins Erwachsenenalter nie in Berührung kam.

Es hat mir in meiner Kindheit an nichts gefehlt – aber ich hatte auch keinen Bezug zu Wirtschaft oder Vermögen. Meine Mama nahm Kleinkredite auf, damit wir in Österreich skifahren konnten. Der Kapitalmarkt? Nie ein Thema.

Auch als ich später nach Österreich kam, hatte ich keinen natürlichen Zugang zum Kapitalmarkt. Stichwort: keine Finanzbildung. Bis heute besitze ich keine einzige Aktie – also keine Unternehmensbeteiligung dieser Art. Leider.

Ich habe jedoch ein starkes soziales Gewissen aus meiner Herkunft mitgenommen. Und genau das ist der Grund, warum ich für einen starken Kapitalmarkt eintrete. Ich sehe ihn nicht durch eine ideologische Brille, sondern ganz pragmatisch. Denn für mich ist klar: Ein starker Kapitalmarkt ist essenziell für die Wettbewerbsfähigkeit unseres Standortes, für die Absicherung unseres Sozialsystems und damit für unseren Wohlstand. Und doch kommt dieses Thema im neuen Regierungsprogramm nur am Rande vor. Warum?

Kapitalmarkt als Fundament für Innovation und Wohlstand

Wir sprechen viel über die Bedeutung von Risikokapital für Startups, über Innovation, über die Notwendigkeit, Österreich als Wirtschaftsstandort fit für die Zukunft zu machen. Doch was oft vergessen wird: Risikokapital ist nur ein Unterkapitel eines funktionierenden Kapitalmarktes. Ist dieser schwach, gibt es weniger Investitionen in neue Ideen, weniger Skalierungsmöglichkeiten für Unternehmen und letztendlich weniger Wertschöpfung und Arbeitsplätze.

Viele argumentieren, der Kapitalmarkt sei ein Spielfeld für Spekulanten – ein Werkzeug für jene, die ohnehin schon genug haben. Diese Sichtweise ist jedoch zu kurz gedacht. Ein gut funktionierender Kapitalmarkt ist eine Grundvoraussetzung für nachhaltiges Wirtschaftswachstum. Und nachhaltiges Wirtschaftswachstum ist die Grundlage für ein stabiles Sozialsystem. Wer also die soziale Absicherung erhalten will, muss sich auch für einen starken Kapitalmarkt einsetzen.

Kapitalmarktstärkung ist keine Mammutaufgabe – sondern ein No-Brainer

Lange dachte ich, dass der Aufbau eines starken Kapitalmarktes eine Generationenaufgabe sei. Doch in Gesprächen mit Experten wie Christoph Boschan, dem CEO der Wiener Börse, wurde mir klar: Es wäre gar nicht so schwer. Der Schlüssel liegt in den sogenannten Capital Pools – also Kapitalquellen, die langfristig für Investitionen zur Verfügung stehen. Die zweite und dritte Säule unseres Pensionssystems könnten genau das bieten.

In anderen Ländern gibt es solche Modelle längst. Sie sorgen dafür, dass langfristige Investitionen in die Wirtschaft fließen, Innovationen finanziert werden und der Wohlstand gesichert bleibt. Österreich steht in starkem Kontrast zu solchen kapitalmarktorientierten Ländern wie Dänemark oder den Niederlanden. Während dort Pensionsfonds-Vermögen in Größenordnung des zwei- bis dreifachen BIP vorhanden sind, ist in Österreich der Wert mit etwa sechs bis sieben Prozent des BIP verschwindend gering. Dadurch muss Österreich einen weit höheren Anteil der Wirtschaftsleistung für die öffentliche Pension aufwenden – rund 14 Prozent, während der Wert in vergleichbaren Ländern meist unter zehn Prozent liegt.

Warum die Politik hier versagt

Unser Staatshaushalt steht unter Druck. Die Wirtschaft schwächelt. Unser Sozialsystem wird immer teurer. In dieser Situation wäre eine Kapitalmarktreform eigentlich ein No-Brainer. Warum also geschieht nichts? Warum klammern wir dieses Thema aus?

Ich bin kein Ökonom, sondern denke mit Hausverstand. Und aus dieser Perspektive ist es unverständlich, warum jene Parteien, die besonders viel umverteilen möchten, nicht zugleich für einen starken Kapitalmarkt kämpfen. Denn nur wenn wir wirtschaftlich zukunfts- und investitionsfit sind, können wir uns um jene kümmern, die es besonders brauchen.

Es ist kein Widerspruch, an ein starkes Sozialsystem und zugleich an einen starken Kapitalmarkt zu glauben – vielmehr bedingt das eine das andere. Wer Wachstum und Wohlstand will, braucht Investitionen, braucht Risikokapital, braucht Finanzierungsoptionen für Unternehmen und Startups. Und all das setzt einen funktionierenden Kapitalmarkt voraus.

Der Dachfonds – ein Schritt, aber nicht die Lösung

Im Regierungsprogramm findet sich die Ankündigung eines Dachfonds für Risikokapital. Ein wichtiger Schritt – aber einer, der zu kurz greift. Denn Risikokapital ist nur ein Unterkapitel eines starken Kapitalmarktes. Wenn wir in Österreich wirklich mehr Kapital für Innovationen und Startups haben wollen, dann müssen wir das Problem an der Wurzel angehen: Wir brauchen eine umfassende Stärkung des Kapitalmarktes insgesamt.

Ein funktionierender Kapitalmarkt bedeutet nicht nur einige gezielte Förderprogramme oder einzelne Risikokapitalfonds. Er bedeutet breit verfügbare Finanzierungsmöglichkeiten für Unternehmen in jeder Entwicklungsphase. In Ländern mit starken Kapitalmärkten fließen automatisch mehr Mittel in Startups und Innovationen, weil institutionelle Investoren, Pensionskassen und private Anleger systematisch investieren.

Solange wir in Österreich nicht den Kapitalmarkt als Ganzes stärken – etwa durch bessere steuerliche Anreize, eine Förderung von zweiten und dritten Pensionssäulen und eine aktivere Beteiligung institutioneller Investoren – wird ein Dachfonds allein nicht reichen. Wir behandeln damit nur die Symptome, nicht die Ursachen. Wenn wir den Kuchen nicht vergrößern, bleibt die Debatte über Risikokapital Stückwerk.

Eine historische Chance – und die Frage, ob wir sie nutzen

Die neue Regierung hat eine historische Chance, hier entscheidende Reformen umzusetzen. Wir könnten in Österreich Rahmenbedingungen schaffen, die langfristiges Investieren fördern, Innovationen ermöglichen und den Standort wettbewerbsfähiger machen. Und damit nicht nur Unternehmen helfen, sondern vor allem jenen, die auf ein stabiles Sozialsystem angewiesen sind.

Doch stattdessen wird der Kapitalmarkt vielmehr zu einer Randnotiz.

Wir sollten uns endlich die Frage stellen, ob wir in zehn oder zwanzig Jahren noch dieselben Möglichkeiten zur Umverteilung haben wollen wie heute – oder ob wir in einem Land leben wollen, das den Anschluss an internationale Entwicklungen verloren hat.

Die gute Nachricht: Wir könnten es ändern. Der Weg ist klar. Bitte lasst uns diesen auch gehen.

Deine ungelesenen Artikel:
02.10.2026

„Results matter“ statt Russmedia: RM Equity Partners mit 500 Mio. Euro Assets under Management wird unabhängig

Bis vor kurzem Teil der Vorarlberger Russmedia-Gruppe, ging RM Equity Partners mit Sitz in Liechtenstein komplett in den Besitz von Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely über. Die Private-Equity-Gesellschaft ist auf Mehrheitsübernahmen spezialisiert und investiert dabei bis zu 250 Millionen Euro pro Beteiligung.
/artikel/results-matter-statt-russmedia-rm-equity-partners-mit-500-mio-euro-assets-under-management-wird-unabhaengig
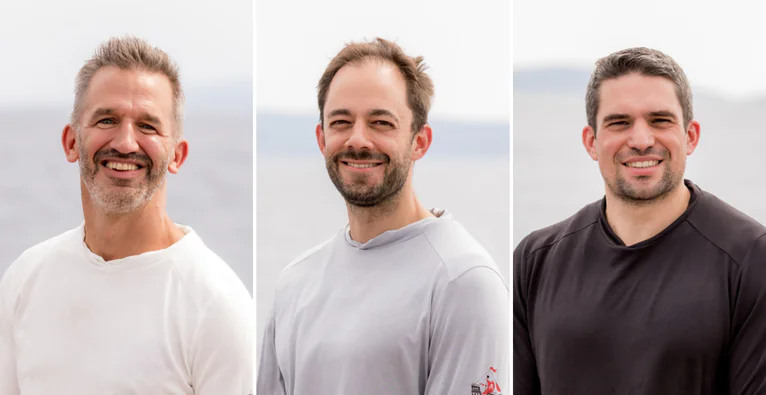
Die drei Partner von RM Equity Partners (v.l.) Nicola Szekely, Eugen Benedikt Russ und Chris Wittlinger | (c) RM Equity Partners

Rund 50 Digital-Unternehmen mit etwa 600 Mitarbeiter:innen und mehr als 400 Millionen weltweiten Nutzer:innen – das ist das Portfolio der Liechtensteiner Private-Equity-Gesellschaft RM Equity Partners. Insgesamt hält diese eine halbe Milliarde Euro Assets under Management (AuM). Bekannte Portfolio-Unternehmen sind etwa die Outdoor-Plattform Bergfex aus Graz oder die deutsche Motorrad-Tour-App Calimoto.

Neue Bedeutung für zwei Buchstaben

Bis vor kurzem war die Gesellschaft Teil der Vorarlberger Russmedia-Gruppe, wie auch die zwei Buchstaben im Namen verraten. Nun befindet sich das PE-Unternehmen komplett im Besitz der drei Partner Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely. Somit bleibt es freilich zu einem Teil in der Vorarlberger Unternehmerfamilie Russ, die hinter Russmedia steht. Das RM bleibt als etablierter Name erhalten. Mit dem Slogan „Results matter“ bekommt es eine neue Bedeutung.

„Was das Team im vergangenen Jahrzehnt aufgebaut hat, macht uns stolz – und das ist erst das Fundament. Als völlig unabhängiges Unternehmen liegt unser Fokus nun ganz auf der Zukunft: der partnerschaftlichen Zusammenarbeit mit Unternehmern und dem Aufbau beständiger, digitaler Unternehmen“, kommentiert Russ in einer Aussendung.

Bis zu 250 Millionen Euro pro Beteiligung

Die drei Partner investieren über die Gesellschaft ausschließlich eigenes Kapital und fokussieren klar auf Mehrheitsübernahmen und langfristige Beteiligungen. Bei einem Einzeldeal können nach Unternehmensangaben bis zu 150 Millionen Euro fließen, für eine Beteiligung insgesamt bis zu 250 Millionen. Dabei definiert RM Equity Partners klare Anforderungen, die auch auf der Website abzulesen sind: Das übernommene Unternehmen muss Marktführer oder starker Zweiter in seinem Segment sein und ein EBITDA über fünf Millionen Euro bzw. einen Nettoumsatz über 20 Millionen Euro vorweisen.

Gleichzeitig geben die Partner ihrerseits drei Versprechen: Kommt ein Unternehmen für einen Deal in Frage, bekomme es einen ersten Call innerhalb von 48 Stunden, eine konkrete Antwort innerhalb von sieben Tagen und, wenn ein Deal zustande kommt, dessen Abschluss innerhalb von acht Wochen. „Wenn es uns gefällt, sagen wir ja. Wenn nicht, sagen wir schnell nein. Hinter uns steht kein Investmentkomitee, und zwischen uns stehen keine Berater“, so die Partner auf der Homepage.

Zuletzt Verkauf von Alpy.com

Nach der Übernahme restrukturiere man dann nicht, aber unterstütze in jenen Bereichen, in denen man Expertise habe. Wiewohl RM Equity Partners als PE-Gesellschaft im Gegensatz zu einer VC-Gesellschaft nicht Exit-getrieben ist, sind auch Verkäufe übrigens keineswegs ausgeschlossen. Brutkasten berichtete erst im August vom Verkauf der Beteiligung Alpy.com. Es war der zweite Exit für die Gesellschaft in diesem Jahr.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können