07.03.2025
KOMMENTAR

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

Warum es eine Reform des Kapitalmarkts unbedingt braucht und warum das keine Mammutaufgabe, sondern ein No-Brainer ist, erklärt Dejan Jovicevic im Kommentar.
/artikel/kapitalmarkt-warum-wir-uns-keine-reform-nicht-leisten-koennen
brutkasten-CEO Dejan Jovicevic über den Kapitalmarkt
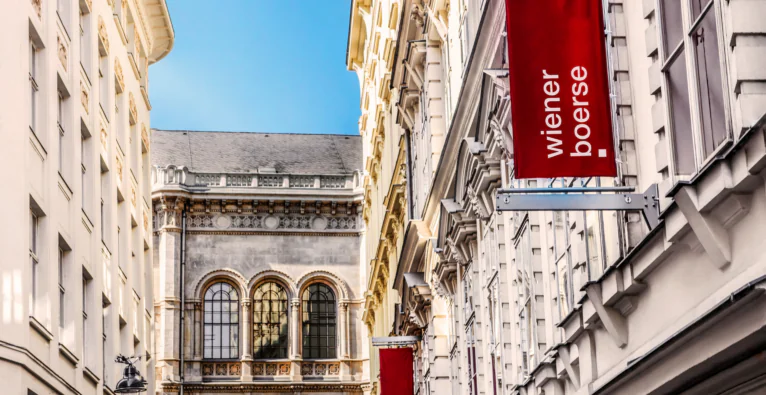
brutkasten-CEO Dejan Jovicevic | (c) brutkasten / Hintergrund (c) Nicholas Cappello via Unsplash

Ich bin im jugoslawischen Kommunismus aufgewachsen. Kapitalmarkt? Aktien? Investitionen? Das waren Begriffe, mit denen ich bis ins Erwachsenenalter nie in Berührung kam.

Es hat mir in meiner Kindheit an nichts gefehlt – aber ich hatte auch keinen Bezug zu Wirtschaft oder Vermögen. Meine Mama nahm Kleinkredite auf, damit wir in Österreich skifahren konnten. Der Kapitalmarkt? Nie ein Thema.

Auch als ich später nach Österreich kam, hatte ich keinen natürlichen Zugang zum Kapitalmarkt. Stichwort: keine Finanzbildung. Bis heute besitze ich keine einzige Aktie – also keine Unternehmensbeteiligung dieser Art. Leider.

Ich habe jedoch ein starkes soziales Gewissen aus meiner Herkunft mitgenommen. Und genau das ist der Grund, warum ich für einen starken Kapitalmarkt eintrete. Ich sehe ihn nicht durch eine ideologische Brille, sondern ganz pragmatisch. Denn für mich ist klar: Ein starker Kapitalmarkt ist essenziell für die Wettbewerbsfähigkeit unseres Standortes, für die Absicherung unseres Sozialsystems und damit für unseren Wohlstand. Und doch kommt dieses Thema im neuen Regierungsprogramm nur am Rande vor. Warum?

Kapitalmarkt als Fundament für Innovation und Wohlstand

Wir sprechen viel über die Bedeutung von Risikokapital für Startups, über Innovation, über die Notwendigkeit, Österreich als Wirtschaftsstandort fit für die Zukunft zu machen. Doch was oft vergessen wird: Risikokapital ist nur ein Unterkapitel eines funktionierenden Kapitalmarktes. Ist dieser schwach, gibt es weniger Investitionen in neue Ideen, weniger Skalierungsmöglichkeiten für Unternehmen und letztendlich weniger Wertschöpfung und Arbeitsplätze.

Viele argumentieren, der Kapitalmarkt sei ein Spielfeld für Spekulanten – ein Werkzeug für jene, die ohnehin schon genug haben. Diese Sichtweise ist jedoch zu kurz gedacht. Ein gut funktionierender Kapitalmarkt ist eine Grundvoraussetzung für nachhaltiges Wirtschaftswachstum. Und nachhaltiges Wirtschaftswachstum ist die Grundlage für ein stabiles Sozialsystem. Wer also die soziale Absicherung erhalten will, muss sich auch für einen starken Kapitalmarkt einsetzen.

Kapitalmarktstärkung ist keine Mammutaufgabe – sondern ein No-Brainer

Lange dachte ich, dass der Aufbau eines starken Kapitalmarktes eine Generationenaufgabe sei. Doch in Gesprächen mit Experten wie Christoph Boschan, dem CEO der Wiener Börse, wurde mir klar: Es wäre gar nicht so schwer. Der Schlüssel liegt in den sogenannten Capital Pools – also Kapitalquellen, die langfristig für Investitionen zur Verfügung stehen. Die zweite und dritte Säule unseres Pensionssystems könnten genau das bieten.

In anderen Ländern gibt es solche Modelle längst. Sie sorgen dafür, dass langfristige Investitionen in die Wirtschaft fließen, Innovationen finanziert werden und der Wohlstand gesichert bleibt. Österreich steht in starkem Kontrast zu solchen kapitalmarktorientierten Ländern wie Dänemark oder den Niederlanden. Während dort Pensionsfonds-Vermögen in Größenordnung des zwei- bis dreifachen BIP vorhanden sind, ist in Österreich der Wert mit etwa sechs bis sieben Prozent des BIP verschwindend gering. Dadurch muss Österreich einen weit höheren Anteil der Wirtschaftsleistung für die öffentliche Pension aufwenden – rund 14 Prozent, während der Wert in vergleichbaren Ländern meist unter zehn Prozent liegt.

Warum die Politik hier versagt

Unser Staatshaushalt steht unter Druck. Die Wirtschaft schwächelt. Unser Sozialsystem wird immer teurer. In dieser Situation wäre eine Kapitalmarktreform eigentlich ein No-Brainer. Warum also geschieht nichts? Warum klammern wir dieses Thema aus?

Ich bin kein Ökonom, sondern denke mit Hausverstand. Und aus dieser Perspektive ist es unverständlich, warum jene Parteien, die besonders viel umverteilen möchten, nicht zugleich für einen starken Kapitalmarkt kämpfen. Denn nur wenn wir wirtschaftlich zukunfts- und investitionsfit sind, können wir uns um jene kümmern, die es besonders brauchen.

Es ist kein Widerspruch, an ein starkes Sozialsystem und zugleich an einen starken Kapitalmarkt zu glauben – vielmehr bedingt das eine das andere. Wer Wachstum und Wohlstand will, braucht Investitionen, braucht Risikokapital, braucht Finanzierungsoptionen für Unternehmen und Startups. Und all das setzt einen funktionierenden Kapitalmarkt voraus.

Der Dachfonds – ein Schritt, aber nicht die Lösung

Im Regierungsprogramm findet sich die Ankündigung eines Dachfonds für Risikokapital. Ein wichtiger Schritt – aber einer, der zu kurz greift. Denn Risikokapital ist nur ein Unterkapitel eines starken Kapitalmarktes. Wenn wir in Österreich wirklich mehr Kapital für Innovationen und Startups haben wollen, dann müssen wir das Problem an der Wurzel angehen: Wir brauchen eine umfassende Stärkung des Kapitalmarktes insgesamt.

Ein funktionierender Kapitalmarkt bedeutet nicht nur einige gezielte Förderprogramme oder einzelne Risikokapitalfonds. Er bedeutet breit verfügbare Finanzierungsmöglichkeiten für Unternehmen in jeder Entwicklungsphase. In Ländern mit starken Kapitalmärkten fließen automatisch mehr Mittel in Startups und Innovationen, weil institutionelle Investoren, Pensionskassen und private Anleger systematisch investieren.

Solange wir in Österreich nicht den Kapitalmarkt als Ganzes stärken – etwa durch bessere steuerliche Anreize, eine Förderung von zweiten und dritten Pensionssäulen und eine aktivere Beteiligung institutioneller Investoren – wird ein Dachfonds allein nicht reichen. Wir behandeln damit nur die Symptome, nicht die Ursachen. Wenn wir den Kuchen nicht vergrößern, bleibt die Debatte über Risikokapital Stückwerk.

Eine historische Chance – und die Frage, ob wir sie nutzen

Die neue Regierung hat eine historische Chance, hier entscheidende Reformen umzusetzen. Wir könnten in Österreich Rahmenbedingungen schaffen, die langfristiges Investieren fördern, Innovationen ermöglichen und den Standort wettbewerbsfähiger machen. Und damit nicht nur Unternehmen helfen, sondern vor allem jenen, die auf ein stabiles Sozialsystem angewiesen sind.

Doch stattdessen wird der Kapitalmarkt vielmehr zu einer Randnotiz.

Wir sollten uns endlich die Frage stellen, ob wir in zehn oder zwanzig Jahren noch dieselben Möglichkeiten zur Umverteilung haben wollen wie heute – oder ob wir in einem Land leben wollen, das den Anschluss an internationale Entwicklungen verloren hat.

Die gute Nachricht: Wir könnten es ändern. Der Weg ist klar. Bitte lasst uns diesen auch gehen.

Deine ungelesenen Artikel:
02.10.2026

EY IPO Barometer: Vier Neuzugänge in Wien und ATX auf Rekordhoch

Das EY IPO Barometer Q3 2026 zeigt eine positive Entwicklung am österreichischen Kapitalmarkt: Vier Neuzugänge an der Wiener Börse, zwei Auslands-Listings und ein ATX-Allzeithoch stehen zu Buche. Ein klassischer IPO im geregelten Markt blieb im dritten Quartal allerdings aus.
/artikel/ey-ipo-barometer-vier-neuzugaenge-in-wien-und-atx-auf-rekordhoch
© Wiener Börse/Nik Pichler

Österreichische Unternehmen setzten im bisherigen Jahresverlauf 2026 positive Impulse am Kapitalmarkt, auch wenn die Belebung noch nicht alle Marktsegmente erfasste. Wie das aktuelle IPO Barometer der Prüfungs- und Beratungsorganisation EY zeigt, stehen vier Neuzugänge an der Wiener Börse, ein neuer ATX-Rekord sowie zwei Börsengänge österreichischer Unternehmen im Ausland zu Buche.

Die zwei Auslands-Listings waren das Unternehmen Asta Energy, das im Jänner in Frankfurt an die Börse ging, sowie Innio Jenbacher mit dem Börsengang im Juni an der Nasdaq. Parallel dazu entwickelte sich der heimische Aktienmarkt stark: Der ATX inklusive Dividenden erreichte am 28. September mit 17.618,00 Punkten ein neues Allzeithoch und liegt seit Jahresbeginn mehr als 30 Prozent im Plus.

Vier Neuzugänge an der Wiener Börse

Am österreichischen Kapitalmarkt verzeichnete die Wiener Börse im laufenden Jahr vier Neuzugänge. Mit dem Handelsstart der Biogena Good Vibes AG am 10. September im Segment direct market plus kam der vierte Neuzugang an die Börse – brutkasten berichtete. Dem Listing ging eine außerbörsliche Kapitalerhöhung mit öffentlichem Aktienangebot voraus. Laut Unternehmensangaben zeichneten mehr als 2.300 neue Aktionär:innen Aktien, wobei sich der Mittelzufluss auf fast 18 Mio. Euro belief. Zuvor gingen dieses Jahr die Emerald Horizon AG im standard market (brutkasten berichtete), die FIT Group AG im direct market plus und die K2G Holding AG im direct market an den Wiener Markt.

Ein klassischer IPO eines österreichischen Unternehmens im geregelten Markt wurde im dritten Quartal hingegen nicht verzeichnet. Seit Anfang Juli ist der direct market plus zudem als EU-KMU-Wachstumsmarkt registriert, was insbesondere Wachstumsunternehmen und KMU den Zugang zum Kapitalmarkt erleichtern soll.

„Für nachhaltige Belebung des IPO-Markts braucht es gut vorbereitete Pipeline börsenreifer Unternehmen“

„Das dritte Quartal zeigt ein differenziertes Bild: Ein klassischer IPO im geregelten Markt blieb zwar aus, zugleich belegen die Neuzugänge und insbesondere das zusätzliche Listing von Biogena, dass der Kapitalmarkt auch für österreichische Wachstumsunternehmen eine relevante Finanzierungsoption sein kann. Dass mehr als 2.300 neue Aktionärinnen und Aktionäre gewonnen und fast 18 Millionen Euro eingeworben wurden, ist ein positives Signal für die Mobilisierung privaten Kapitals“, analysiert Martina Geisler, Partnerin und Leiterin IPO bei EY Österreich.

„Für eine nachhaltige Belebung des heimischen IPO-Markts braucht es nun eine gut vorbereitete Pipeline börsenreifer Unternehmen. Entscheidend sind eine überzeugende Equity Story, transparente Governance, realistische Bewertungsvorstellungen und die Bereitschaft, den Kapitalmarkt frühzeitig in die Wachstumsstrategie einzubinden. Der EU-KMU-Wachstumsmarkt kann dabei helfen, die Einstiegshürden für kleinere und mittlere Unternehmen zu senken“, so Geisler weiter.

Wer den Kapitalmarkt in Betracht ziehe, müsse daher „frühzeitig Börsenreife herstellen und seine Equity Story klar auf die Bedürfnisse eines internationalen Investorenkreises ausrichten“, heißt es von EY.

Erweiterung im global market

Neben den Neuzugängen erweiterte die Wiener Börse am 9. September den global market – das Handelssegment für bereits an anderen Börsen notierte internationale Aktien – um 45 Titel aus dem Nasdaq 100 und dem S&P 500. Damit sind dort nun erstmals mehr als 1.000 internationale Wertpapiere in Euro, zu Inlandskonditionen und während der Wiener Börsenzeiten handelbar. Bei diesen Einbeziehungen handelt es sich nicht um österreichische IPOs.

Im weltweiten Vergleich blieben die IPO-Märkte im dritten Quartal 2026 mit 367 Börsengängen nahezu stabil (Vorjahresquartal: 374), während das Emissionsvolumen um 79 Prozent auf 93,3 Mrd. US-Dollar stieg. „Die hohen Emissionsvolumina dürfen nicht darüber hinwegtäuschen, dass die Erholung des IPO-Markts noch nicht in der Breite angekommen ist. Das dritte Quartal wurde stark von wenigen sehr großen Transaktionen geprägt“, erläutert Geisler.

Weltweit entfielen im dritten Quartal rund 75 Prozent des Platzierungsvolumens auf die Branchen Advanced Manufacturing und Technology. Getragen werde der Markt laut EY von Equity Stories, die auf kritische Infrastruktur und Energie, KI und Robotik sowie Verteidigung einzahlen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kapitalmarkt: Warum wir uns keine Reform nicht leisten können