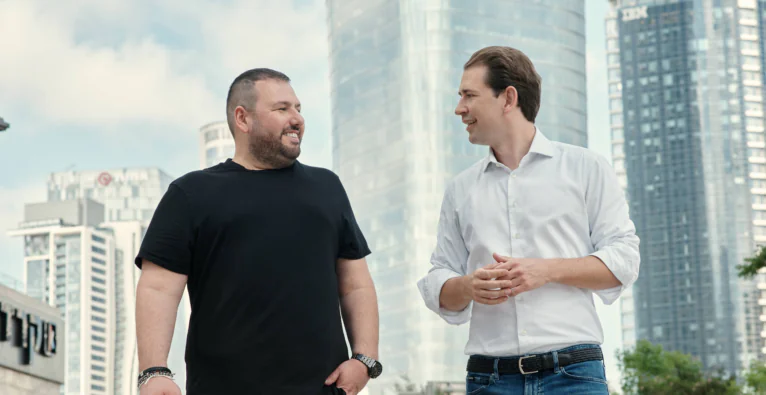
Zwei Corporate Venture-Gesellschaften. Rund 100 Millionen Euro Investitionskapital. UNIQA Ventures und der Helvetia Venture Fund fischen (nicht ganz) im selben Teich. Gemeinsam ist den beiden Investment-Vehikeln die Suche nach spannenden InsureTech-Startups. Daneben haben sie aber unterschiedliche Suchfelder definiert. Im Doppelinterview haben wir bei UNIQA Ventures CEO Andreas Nemeth und Michael Wieser, Partner beim Helvetia Venture Fund, nachgefragt, wie sie das disruptive Potenzial von Startups im InsureTech-Bereich sehen, und worauf sie bei Investments besonders Wert legen.
Nemeth und Wieser werden auch beim kommenden brutkasten Meetup mit dem Schwerpunkt InsureTech am Podium aktuelle Themen aus der Branche diskutieren.
+++ brutkasten Meetup #InsureTech am 12.9. – Jetzt für den Pitch bewerben +++
Der Versicherungsbereich gilt derzeit als besonders disruptiv. Wie stellen sich die etablierten Versicherungen darauf ein?
Nemeth: Echte Disruption haben wir bisher in der Versicherungswirtschaft noch wenig gesehen. Aber ja, man hört den Begriff sehr oft. UNIQA hat 2016 im Rahmen des langfristig angelegten strategischen Erneuerungsprogramms UNIQA 2.0 Initiativen auf den Weg gebracht, die einerseits die Usability unseres Online-Auftritts und die Kundenschnittstellen verbessern und zum anderen die Digitalisierung und Modernisierung der Prozesse und IT Plattform zum Ziel haben.
Neben den technischen Teams, die sich innerhalb des Kerngeschäfts täglich mit der Optimierung und inkrementellen Verbesserung des Kerngeschäfts beschäftigen, sind wir bei UNIQA Ventures für die Venture Capital Investments in neue Geschäftsmodelle und Plattformen zuständig. Dabei übernehmen wir eine Rolle, die relativ weit vom Tagesgeschäft stattfindet. Das Team von UNIQA Ventures bewegt sich in genau jenem Ökosystem – Startups und Venture Capital – aus dem mögliche Disruption kommen wird. Als kleines und agiles Team können wir durch den ständigen Austausch auf höchster Ebene einen Beitrag dazu leisten, den Gesamtkonzern auf neue Trends und Entwicklungen vorzubereiten.
„Fundamentale Disruptionsansätze sehen wir auf dem Markt noch nicht.“
Wieser: Ich stimme bei der ersten Aussage zu. Fundamentale Disruptionsansätze sehen wir auf dem Markt noch nicht. Aber natürlich gibt es eine Reihe von Startups, die bemerkenswerte Erfolge erzielen, die wir beobachten oder mit denen wir zum Teil im Dialog sind. Bei Helvetia gibt es eine ganze Reihe von Initiativen, agiler zu arbeiten und Prozesse digital abzuwickeln. In Bezug auf Startups nehmen wir eher ein Miteinander als ein Gegeneinander wahr. Kooperation ist ja auch im Interesse der Startups, um schnell einen breiten Marktzugang zu erhalten.
Gibt es im InsureTech-Bereich auch ernstzunehmende Challenger-Startups analog zu den „Challenger-Banken“ wie N26 und Revolut im FinTech-Bereich?
Wieser: Von der Reife wie N26 oder Revolut sind auch die guten InsureTechs noch ein paar Jahre entfernt. Persönlich finde ich Coya sehr spannend.
Nemeth: Das sehe ich nicht ganz so. Es gibt besonders aus dem US-amerikanischen Raum einige „Big Names“ unter InsureTechs, etwa Lemonade oder Oscar; auch im deutschsprachigen Bereich gibt es mit dem erwähnten Coya, Elements, Wefox oder Ottonova Versuche, die Branche zu revolutionieren. Ein gewisser Hype ist sicherlich zu beobachten, ähnlich wie in anderen Tech- und Startup Segmenten auch. Leider ist dieser Hype zum Teil auch auf die mitunter astronomischen Bewertungen zurückzuführen. Wenn man die Userzahlen, das reale Wachstum oder einfache Versicherungskennzahlen heranzieht, sieht das Ganze dann weit weniger rosig aus.
Besonders im B2C-Bereich ist es im Versicherungsbereich naturgemäß deutlich schwieriger, eine tägliche Interaktion hinzubekommen als bei den Banking Apps. Worauf wir stark setzen, ist die Einbettung von Versicherungsprodukten in die Plattformen und Marktplätze der Zukunft. Daher haben wir auch in bsurance investiert, ein Enabler-Startup, das eine einfache Integration von Versicherungen in andere Produkte abwickelt.
+++ Analyse: InsureTech in Österreich +++
Ihr leitet die Startup-Investment-Vehikel von UNIQA und Helvetia. Habt ihr derzeit einen speziellen Fokus bei der Suche nach Startups?
Wieser: Besonders im Fokus stehen bei uns InsureTech und Proptech sowie alle Themen, die Touchpoints mit Helvetia als Unternehmen und Kunden von Helvetia herstellen.
Nemeth: Wir sind davon überzeugt davon, dass viele bisher gezogene Grenzen zwischen Industriezweigen in Zukunft verschwinden und haben daher für unsere Venture Capital-Aktivitäten bewusst ein breites Investmentsprektrum definiert. Es gibt vier Ökosysteme, auf die wir uns fokusieren: Health, Mobility, Home und „Risk Buddy“. Das umfasst die Bereiche Finance, Vorsorge und Sicherheit. Wir gehen Investments mit dem Ziel ein, den Unternehmenswert des Startups zu maximieren, besonders durch das umfassende CEE-Netzwerk der gesamten Versicherung, aber auch durch die spezifische Expertise der UNIQA Ventures Manager können wir den Startups hier einen großen Mehrwert bieten. Darüber hinaus kann es auch Impact-Investments geben. Beim Vienna Health Hub sind wir als Partner und Mentoren stark involviert, weil der Digital Health Bereich für uns zukünftig auch bei Investments eine größere Rolle spielen wird.
Koordinieren sich UNIQA und Helvetia bei den Investments? Co-investiert ihr auch, wenn ein Startup für beide spannend ist?
Wieser: Ein „Koordinieren“ im eigentlichen Sinne findet nicht statt, so werden zum Beispiel Investmententscheidungen nicht miteinander abgesprochen. Allerdings gibt es, mit UNIQA und auch anderen Unternehmen, gemeinsame Interessensbereiche, über die wir uns auch austauschen. So hat Helvetia bereits in drei Startups mit anderen Versicherern co-investiert. Wettbewerb gibt es sicher auf einigen Feldern wie natürlich im Sales, in anderen aber eher weniger. Bei Investments haben wir grundsätzlich einen partnerschaftlichen Zugang: Mit jedem Gesellschafter, der echten Mehrwert bringt, können wir auch als Co-Investor.
Nemeth: Auch für uns ist es definitv kein Auschlusskriterium, wenn ein Startup mit anderen Großunternehmen kooperiert, im Gegenteil. Wir wären sogar enttäuscht, wenn sich die Gründer nicht nach zusätzlichen Einnahmequellen umsehen, schließlich sind wir als Investoren ja an der Wertsteigerung des Startups interessiert. Durch die Investition von UNIQA Ventures, den permanenten Austausch mit dem Portfolio und dem guten Draht in die Business Units von UNIQA ergibt es sich oft von selbst, dass man als Erster kooperiert. Eine Win-Win-Situation mit zusätzlichen Umsätzen sowohl für Startup als auch für das Kerngeschäft ist schließlich das Ziel. Es gibt aber ebenso Beteiligungen, wo es keinerlei Kooperation gibt, etwa aufgrund eines anderen geographischen Fokus des Startups.
Die Beteiligung am InsureTech INZMO ist vor einigen Monaten von der UNIQA zur Helvetia gewandert. Warum?
Wieser: Während die Uniqa noch investiert war, haben wir als Helvetia starke Schnittmengen mit INZMO entdeckt, hinter denen sehr große Geschäftsvolumina stehen. Wir haben also das Team gefragt, ob sie das mit uns realisieren möchten. Da die Zusammenarbeit sehr eng ist, wollten wir aber keine anderen der damals zahlreichen Gesellschafter mehr an Bord haben und haben das eben zur Bedingung gemacht. Heute – ein gutes Jahr später – sind Gründer wie Helvetia sehr zufrieden. Wir können uns aber durchaus vorstellen, den Gesellschafterkreis in Zukunft wieder zu öffnen.
Nemeth: Und wir sind immer für einen guten Deal zu haben. INZMO haben wir im Jahr 2016 gescouted und zu einem sehr frühen Zeitpunkt im Rahmen einer Seed-Finanzierungsrunde investiert. Dass sich bereits wenige Monate später die Gelegenheit zu einem sehr schönen Exit geboten hat, hat uns, offen gesagt, selbst überrascht. Wir hätten natürlich auch weiter investiert bleiben können, haben uns dann aber bewusst dazu entschieden, den Gewinn mitzunehmen und das von INZMO zum damaligen Zeitpunkt betriebene B2C-Geschäftsmodell zugunsten eines reinen B2B2C-Fokus zu deinvestieren.
Andreas, ihr seht euch, etwa über Speedinvest f, auch im FinTech-Bereich um. Wo liegt dort euer Interesse?
Nemeth: Um es kurz zu sagen: Die neuen Kundenbedürfnisse einer digitalen Generation, die nicht mehr so stark zwischen unterschiedlichen Finanzdienstleistungen unterscheidet, wie früher. In der FinTech-Szene lässt sich dieses Phänomen sowohl bei B2C- als auch bei B2B-Ansätzen beobachten. Es ist völlig selbstverständlich, dass ein Startup aus dem Payment-Bereich irgendwann darauf kommt, zu ihren Kreditkarten beispielsweise auch eine Reiseversicherung anzubieten, wie es etwa bei unserer Beteiligung Twisto mit einem UNIQA Produkt geschehen ist.
„Das beste Pitchdeck und der größte Markt bringen doch nichts, wenn es nicht ein perfekt eingespieltes Team gibt.“
Es sind genau jene Unternehmen, die diese Trends erkennen, die für uns in Frage kommen. Fincompare, ein Investment, wo wir sehr früh eingestiegen sind und wo gerade eine sehr erfolgreiche Series A Runde stattgefunden hat, revolutioniert beispielsweise den riesigen Markt für KMU-Unternehmensfinanzierung in Deutschland. Auch Firmenkunden wollen eben die komplette Bandbreite an Finanzprodukten unter einem Dach haben, da gehören selbstverständlich auch Gewerbeversicherungen dazu. Finabro ist wiederum im Wealth Management Bereich unterwegs, wo das Thema Lebensversicherung und Altersvorsorge eine große Rolle spielt.
All das macht den FinTech-Bereich für uns so spannend und attraktiv, natürlich ist es kein Zufall, dass die meisten weltweit agierenden Banken und Versicherungen eigene Investment-Vehikel für Venture Capital aufgesetzt haben. In Österreich wird es sicher noch einige Zeit dauern, bis das zum Standard wird, umso mehr sind wir stolz darauf, beim Corporate Venture Capital eine gewisse Pionierrolle einzunehmen.
Michael, ist der FinTech-Bereich auch für euch relevant?
Wieser: Grundsätzlich ja. Die Verbindung zwischen Bank und Versicherung ist deutschsprachigen Ländern nicht so direkt wie in Ländern mit einer Allfinanz-Tradition. Am ehesten sehe ich in den Bereichen Vorsorge und Hypotheken-Finanzierung Potenzial.
Zuletzt: Was muss ein Startup abgesehen von einem spannenden Modell noch mitbringen, dass ihr investiert?
Nemeth: Ganz klar: motivierte und vor allem motivierende Gründer- und Gründerinnen. Das beste Pitchdeck und der größte Markt bringen doch nichts, wenn es nicht ein perfekt eingespieltes Team gibt, dass Tag und Nacht für eine gemeinsame Sache brennt. Wir haben hier bei UNIQA Ventures eigene Kriterien hervorgehoben, die uns besonders wichtig sind. So sollte das Team auf jeden Fall komplementär aufgestellt sein und sich gut in den Bereichen Tech, Finance und Sales ergänzen. Wir achten sehr stark auf technische Expertise im Founder-Team und ein tiefgreifendes Branchenverständnis.
Wieser: Wir als Helvetia müssen, grob gesagt, mit dem Geschäftsmodell etwas anfangen können. Das kann schlicht bedeuten, dass wir die Industrie verstehen und glauben, dass es dort Wachstumspotential gibt. Im Idealfall können wir dem Startup aber auch noch Mehrwert in Form von Netzwerk oder einer europaweiten Vertriebspartnerschaft bringen.
⇒ zur Page des Helvetia Venture Fund