27.08.2018

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

Analyse. Die Branche ist riesig und sie bietet viel Potenzial. Versichert ist fast jeder. Die vielbeschworene Disruption scheint im InsureTech-Bereich aber langsamer abzulaufen. Und Startups arbeiten lieber mit den großen Konzernen, als gegen sie.
/artikel/insuretech-startups-oesterreich
InsureTech in Österreich: Noch keine fundamentalen Disruptionsansätze
(c) fotolia.com - sebra

Versichert ist in Österreich fast jeder. Rund 20 Milliarden Euro Umsatz wurden in der österreichischen Versicherungsbranche, laut dem Portal Statista, im Vorjahr generiert. Mehr als 27.000 Personen waren in Österreich bei insgesamt 54 in der Branche registrierten Unternehmen beschäftigt. Der Löwenanteil von Umsätzen und Beschäftigten fällt zwar auf wenige Branchenriesen. Doch die Zahlen machen klar: Das ökonomische Potenzial im InsureTech-Bereich ist enorm. Und es sind innovative Technologien, mit denen es ausgeschöpft werden kann.

+++ brutkasten Meetup #InsureTech am 12.9. – Jetzt für den Pitch bewerben +++

„Es geht um Dinge wie Tod und Unfälle“

Dabei ist Technologie nur die halbe Miete. „Versicherungen sind eigentlich ein Produkt, das niemand will. Es geht um Dinge wie Tod und Unfälle. Das sind Verdrängungsthemen“, sagt Bernhard Klemen, Co-Founder des Wiener InsureTech-Startups Netinsurer. Daher falle es schwer, Versicherungsprodukte rein digital zu vertreiben. „Es braucht Menschenkontakt. 90 Prozent der Verkäufe laufen nach wie vor über traditionelle Kanäle“. Klemens These, die er und seine Co-Founder mit Netinsurer umsetzen wollen: Technologie soll im Hintergrund unterstützen und Prozesse optimieren, im Vordergrund steht – anbieter- und kundenseitig – der Mensch.

Bernhard Klemen von Netinsurer im Video-Interview:

Noch keine fundamentalen Disruptionsansätze

Fällt die vielfach heraufbeschworene (digitale) Disruption im Versicherungsbereich also doch nicht so heftig aus? „Fundamentale Disruptionsansätze sehen wir auf dem Markt noch nicht. Aber natürlich gibt es eine Reihe von Startups, die bemerkenswerte Erfolge erzielen“, sagt Michael Wieser, Partner beim Helvetia Venture Fund, einem auf InsureTechs fokussierten Corporate VC mit rund 50 Mio. Euro Kapital.

Es wären die versicherten Güter an sich, die sich verändern würden – und somit auch deren Risikobewertung, sagte Wieser bereits vor einiger Zeit im Brutkasten-Interview. Stichworte dazu sind Connectivity und Internet of Things. Wieser bringt ein Beispiel: „Es gibt ein Startup, das sich auf Konnektivität bei E-Bikes spezialisiert hat. Es wird erkannt, wenn das Rad gestohlen wird, aber auch Schäden an der Batterie und anderen Teilen werden frühzeitig bemerkt. Als Versicherer des Fahrrads habe ich hier viele Risiken gut im Griff und kann passende Tarife anbieten“.

„Versicherungen müssen kreativer werden“

Auch Erika Kriszan, Initiatorin des Insurance Innovation Day, sieht im Gespräch mit dem Brutkasten Potenzial beim Angebot. „Aus der Produktperspektive müssen die Versicherungen kreativer werden. Einige der heute wichtigsten Produkte werden an Bedeutung verlieren. Etwa KFZ-Versicherungen, im Zuge der Entwicklung selbstfahrender Autos und entsprechender Sharing-Systeme. Deswegen müssen die Gesellschaften heute beginnen, innovative, kreative Produkte anzudenken, um diese Lücke schließen zu können“.

InsureTech-Startups: B2C nur bedingt erfolgreich

Mit solchen „kreativen Produkten“ im B2C-Bereich versuchen es auch immer wieder InsureTech-Startups – in Österreich nur bedingt erfolgreich. Da wäre etwa FeelsLikeHome, das eine Versicherung für ausländische Studierende anbot. Noch bevor das Wiener Startup so richtig durchstarten konnte – man weiß nicht, ob es das getan hätte – wurde es für einen nicht genannten Betrag von einem Versicherungs-Riesen aufgekauft. Oder das eingangs erwähnte Startup Netinsurer. Dort startete man 2014 mit Krankenversicherungen für Hunde und Katzen und Fahrrad-Versicherungen. Später folgte der Pivot zum reinen B2B-Unternehmen.

„Eher ein Miteinander als ein Gegeneinander“

Eben dieser B2B-Bereich ist – man ahnt es – die beliebtere Spielwiese unter den heimischen InsureTech-Startups. Sei es Netinsurer, das Maklern und Co. eine digitale Hilfestellung beim Verkauf bietet. Oder das Wiener Startup bsurance, dass sich auf die Vermittlung passender Versicherungsprodukte über Drittanbieter spezialisiert hat. Michael Wieser vom Helvetia Venture Fund bestätigt diese Tendenz im InsureTech-Bereich auch über Österreichs Grenzen hinaus: „In Bezug auf Startups nehmen wir eher ein Miteinander als ein Gegeneinander wahr. Kooperation ist ja auch im Interesse der Startups, um schnell einen breiten Marktzugang zu erhalten“.

Nicht zuletzt dürfte hier auch die Bereitschaft großer Player, in Startups aus der Branche zu investieren, mitspielen. Nicht nur Helvetia, auch die österreichische Uniqa betreibt eine eigene Venture-Gesellschaft mit rund 50 Mio. Euro Kapital. Im Portfolio ist unter anderem das oben genannte Startup bsurance.

Keine großen „Challenger“

Sogenannte Challenger, wie sie im FinTech-Bereich viel Aufsehen erregen, sind dagegen ein kleineres Thema. „Von der Reife wie N26 oder Revolut sind auch die guten Insurtechs noch ein paar Jahre entfernt“, sagt Wieser. Eine Versicherung aufzubauen, scheint eben noch schwieriger zu sein, als eine neue Bank zu starten. Schließlich greifen auch die erfolgreichen B2C-Modelle überwiegend auf Ressourcen großer Partner aus der Branche zurück. Ein Beispiel hierfür ist das Wiener Startup Finabro (das zusätzlich auch ein B2B-Modell betreibt). Dort bietet man Anlageprodukte über Lebensversicherungen an. Und auch Finabro ist Teil des Uniqa Ventures-Portfolios.


InsureTech ist der Schwerpunkt beim kommenden brutkasten Meetup. Startups können sich noch für den Pitch bewerben!
Redaktionstipps
Deine ungelesenen Artikel:
05.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
05.11.2026

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
(c) Sasun Bughdaryan via Unsplash

In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.

“Ich mache ja nichts falsch”

„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.

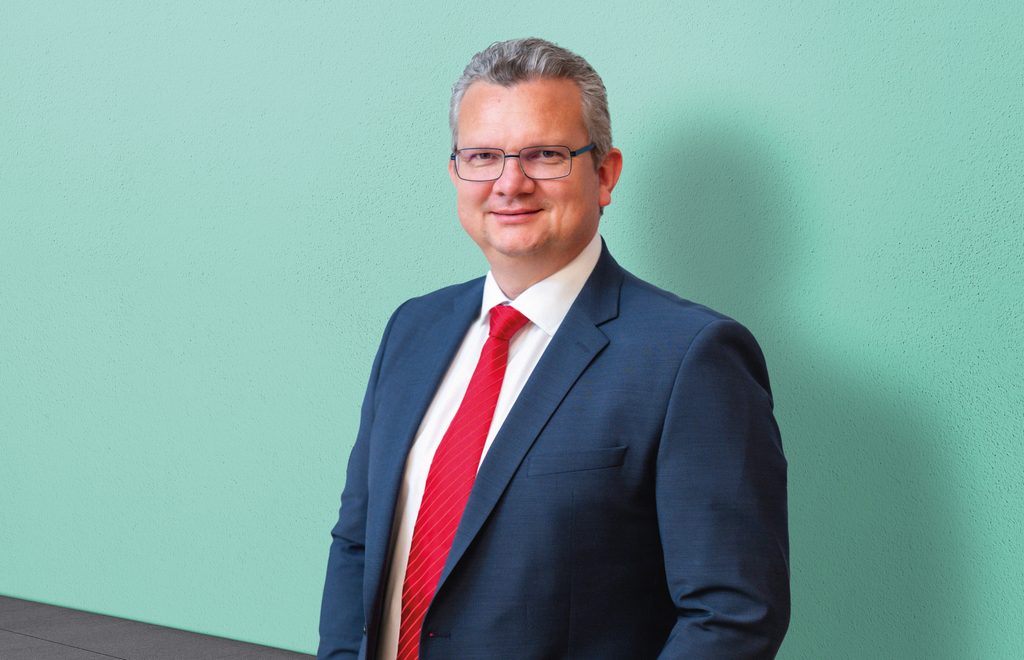
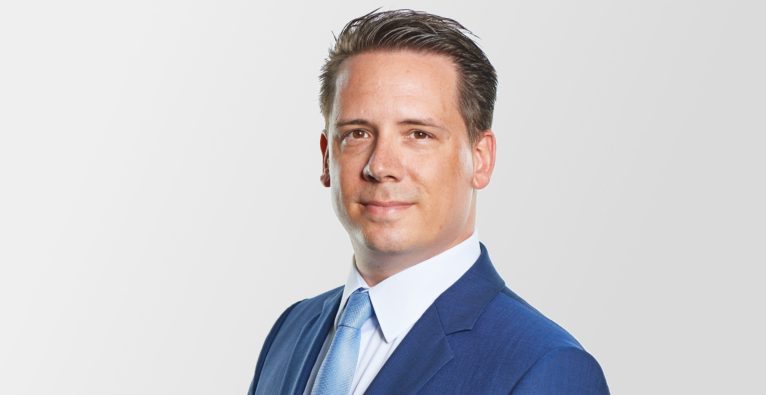
Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung

Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.

Die 6 häufigsten Rechtsfallen

Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.

1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen

In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.

2. Offene Rechnungen nicht konsequent eintreiben

Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.

Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.

3. Fehler bei der Mitarbeiterbeschäftigung

Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.

Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.

4. Vernachlässigter Schutz von Marken, Software und IP

Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.

Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.

5. Mangelhafte AGB und unzulässige Klauseln

Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.

6. Überschreitung der Gewerbeberechtigung

In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.

Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.


Aktionsangebot: ERGO Blue Weeks 

Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.

Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

InsureTech in Österreich: „Noch keine fundamentalen Disruptionsansätze“