19.03.2018

Geld & Krypto 1: Schweden spart das Bargeld ein

In Schweden lässt sich die Zukunft des Geldes beobachten. Das Bargeld verschwindet. Die Notenbank bastelt an einer eigenen Kryptowährung. Teil 1 einer Miniserie zur Geld & Krypto.
/artikel/geld-krypto-1-schweden-spart-das-bargeld-ein
Schweden Bargeld E-Krona
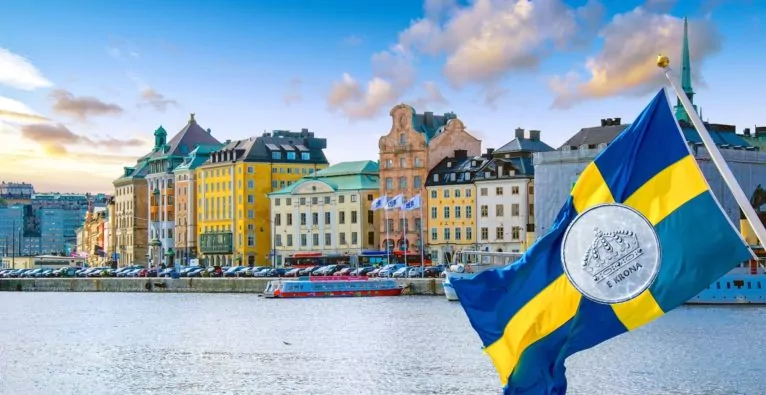
(c) fotolia.com - Alexi Tauzin (bearbeitet)

Vorwort: Der Erfolg von Bitcoin und anderen Kryptowährungen hat die Notenbanker weltweit wachgerüttelt. Viele schreien nach Regulierung – und die wird es geben. Aber andere fragen sich, wie staatliches Geld in dieser neuen Welt auszusehen hat, welche Vorteile Blockchain, Distributed Ledger und digitales Geld bringen können. Die meisten dieser Überlegungen sind noch oberflächlich, auch wenn die Medien gerne behaupten: „Land XYZ bastel am Bitcoin-Killer“. Aber tatsächlich haben diese neuen Technologien das Zeug dazu, unser Geldsystem massiv zu verändern. Die Tools, die jetzt geschaffen werden, können für Notenbanken sehr nützlich sein. Bitcoin ist der Stein des Anstoßes, aber für Zentralbanken nur mäßig relevant. Vielmehr geht es darum, das Verhältnis zwischen Währungshütern, Geschäftsbanken und Öffentlichkeit neu zu verhandeln. Ein Mikrokosmos für diese Entwicklungen ist Schweden. In dieser Miniserie zu Geld & Krypto beleuchten wir, wohin die Reise gehen könnte.

+++ Bitcoin & Co. regulieren? Wie das Unmögliche möglich gemacht werden soll +++


Schweden: No Cash accepted

Es ist für Österreicher oder Deutsche nur schwer vorstellbar, aber in Schweden werden schon kleine Beträge mit Karte oder Handy-App bezahlt. Das nordeuropäische Land ist auf dem Weg zu einer „bargeldlosen Gesellschaft“ schon viel weiter als irgendein anderer Staat auf dem Planeten. Tatsächlich hat die Bargeldnutzung in den Jahren seit der Finanzkrise überall zugenommen nur in Schweden nicht. Dort wird der Kampf gegen das Bargeld bereits derart heftig geführt, dass sich schon Widerstand regt. Von einem „Bargeldaufstand“ ist jetzt die Rede. Das Parlament hat sich der Sache angenommen. Und auch die Notenbank scheint nervös zu werden. Deren Chef hat jetzt angeregt, Banken zur Annahme von Bargeld zu zwingen.

„Wie bitte?“, werden jetzt einige fragen. Ja, in Schweden gibt es viele Banken, die selbst kein Bargeld mehr annehmen oder ausgeben. Das ist kein isoliertes Phänomen. Mehr als die Hälfte aller Bankfilialen sind bereits bargeldfrei. Manche Schweden müssen 10, 20 oder 50 Kilometer bis zum nächsten Bankomaten reisen. Ironisch, anngesichts der Tatsache, dass die Schwedische Reichsbank die älteste Zentralbank der Welt ist – und seit Jahrhunderten Banknoten ausgibt. Man kann es aber auch so sehen: Die Schweden waren immer schon innovativ. Sogar ihre Notenbank. Und jetzt muss sie es wieder sein. Kein anderes Land ist mit der Ausarbeitung einer staatlichen Kryptowährung weiter als Schweden. Der Name des Projekts: E-Krona.

Transparenz statt Privatsphäre

Die schwedische Abneigung gegen das Bargeld und die Kryptowährungs-Pläne der Notenbank stehen in einem direkten Zusammenhang. Um den zu sehen, muss man in der Geschichte ein bisschen zurückreisen und die Frage stellen, woher die schwedisch Abneigung gegen das Bargeld eigentlich stammt.

Da haben die Schweden eine ganz eigene Geschichte geschrieben. Anders als etwa die Deutschen und Österreicher waren die Schweden nie besonders versessen darauf, die eigene Anonymität durch Bargeldzahlungen zu wahren. In dem skandinavischen Land wird der Schutz der Privatsphäre der Informationsfreiheit und der Transparenz untergeordnet. Wer wo arbeitet und wohnt, wie viel Geld er verdient und welches Auto er fährt ist in Schweden alles Teil des „public record“ und jederzeit einsichtig.

Auch ein anders Argument für Bargeld hat in Schweden kaum Gültigkeit, was dem hohen Entwicklungsgrad und dem allgemeinen Wohlstand geschuldet ist. Praktisch jeder Schwede hat ein Bankkonto. In Italien oder Griechenland ist das anders. Ohne einer Vollversorgung durch Bankkonten ist eine „bargeldfreie Gesellschaft“ aber nicht vorstellbar. Ein weiterer Grund ist die schiere Größe des Landes und die zum Teil sehr dünne Besiedlung. Der Bargeld-Transport in entlegene Gebiete ist teuer und mühsam.

Die Notenbank verdrängt ihr eigenes Produkt

Wenn man es ganz eng betrachtet, sind Banknoten und Münzen das einzige Produkt, dass eine Notenbank herstellt. Sie spielen eine besondere Rolle, denn nur Bargeld ist eine direkte Forderung an die ausgebende Notenbank. Geld „auf dem Konto“ ist aber eine Forderung gegen eine Geschäftsbank. Salopp gesagt: Geht die Geschäftsbank pleite, kann das Geld weg sein. Eine Notenbank kann aber nicht pleite gehen. Das ist etwa auch der Grund dafür, warum viele Griechen in der Krise lieber Bargeld gehalten haben. Den eigenen Banken haben sie misstraut, der Europäischen Zentralbank aber nicht.

Die schwedische Notenbank hat ihr eigenes Produkt quasi selbst verdrängt. In den späten 1990er-Jahren herrschte ein strikter Sparkurs. Die Reichsbank beschloss deshalb, den teuren Bargeldsektor auszulagern. Dadurch konnten Außenstellen und aufwendige Logistiknetze eingespart werden. Die Idee: Statt der Notenbank sollten die Geschäftsbanken und die Post die Verteilung der Banknoten im Land übernehmen. Der Plan ging gründlich schief, wie wir im zweiten Teil dieser Miniserie sehen werden.

+++ Gastkommentar: Fintech – who cares? +++

Deine ungelesenen Artikel:
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
28.10.2026

Scalable-Co-CEO über Österreich-Expansion: „Mit Bitpanda sehen wir wenig Überschneidung“

Seit Anfang Oktober betreibt Scalable Capital eine Bankniederlassung in Wien und bietet damit steuereinfaches Investieren in Österreich an. Im Interview spricht Co-CEO Erik Podzuweit über die Ziele im heimischen Markt, das Zukunftsdepot und darüber, warum bereits 20.000 KI-Agenten täglich auf Scalable-Konten aktiv sind.
/artikel/scalable-capital-podzuweit-interview
Scalable-Capital-Co-CEO Erik Podzuweit beim Interview in Wien | Foto: brutkasten

Die Münchner Banking- und Investmentplattform Scalable Capital verwaltet mittlerweile über 60 Milliarden Euro an Kundenvermögen. Seit Anfang Oktober hat das Unternehmen eine offizielle Bankniederlassung in Wien, damit können österreichische Kund:innen erstmals steuereinfach investieren. Das bedeutet: Scalable führt die Kapitalertragsteuer (KESt) auf Gewinne, Dividenden und Zinsen automatisch an das Finanzamt ab, Anleger:innen müssen ihre Kapitalerträge also nicht mehr selbst in der Steuererklärung angeben. Co-Founder und Co-CEO Erik Podzuweit war zum Start in Wien. brutkasten traf ihn zum Gespräch über die Expansionspläne, den Mitbewerb und seine Vision vom „Finanzcoach in der Tasche“.


brutkasten: Scalable Capital war in Österreich schon länger aktiv, seit Anfang Oktober gibt es eine Bankniederlassung in Wien. Warum gerade jetzt?

Erik Podzuweit: Wir sind als App auf den Systemen einer anderen Bank gestartet und haben in den letzten Jahren unsere gesamte technische Infrastruktur selbst entwickelt und vertikalisiert: mit eigenem Kernbankensystem, eigenem Market Making über einen Handelsplatz, den wir gemeinsam mit der Börse Hannover betreiben, sowie eigener Konto- und Depotführung. Diese Plattform können wir jetzt nutzen, um viel schneller und flexibler in andere Länder wie Österreich zu gehen.

Man konnte schon vor Jahren als Österreicher Kunde werden, aber nicht steuereinfach. Dafür mussten wir zwei Dinge tun: eine offizielle Bankniederlassung gründen, wie wir es auch vor kurzem in Italien getan haben, und die Steuersoftware entweder einkaufen oder selbst bauen. Für Österreich haben wir sie selbst gebaut. Dank moderner KI-Anwendungen geht das heute extrem effizient im eigenen Haus. Das waren die letzten Schritte zu einem massentauglichen Produkt in Österreich. Jetzt bauen wir das lokale Team weiter aus und fahren das Marketing hoch. Ab Mitte Oktober werden wir in ganz Österreich mit Werbung deutlich präsenter sein. Und es kommen weitere Produkte: im November Festgeld und später ein Kreditangebot.

Wie wollt ihr in die breite Masse gehen? Anbieter wie Bitpanda setzen stark auf Sportsponsoring.

Wir setzen sehr stark auf Außenwerbung, parallel spielen wir die ganze Klaviatur des Online-Marketings. Sportsponsoring machen wir nur in kleinem Umfang, da gibt es viele Streuverluste. Und wir sind in einem zyklischen Markt: Bei volatilen Börsen muss man das Marketing zurückfahren können. Bei Krypto hat man das gesehen, da ist das Handelsvolumen eingebrochen, und es war schwer, aus mehrjährigen Verträgen wieder rauszukommen.

Welche Zielgruppe sprecht ihr in Österreich an?

Vor ein paar Jahren waren wir viel nischiger. Unsere klassische Kundschaft waren die sogenannten Smart Busy Professionals: Menschen, die noch nicht zwangsläufig reich sind, aber gut ausgebildet, mit gutem Einkommen, oft städtisch, die in der Wirtschaft oder als Programmierer arbeiten. Bei einer klassischen Bank fallen diese Kundinnen und Kunden oft durchs Raster: Sie passen noch nicht ins Private Banking, sind aber auch keine Retailkunden, denen man irgendeinen Fonds verkauft. Mit der Zeit werden sie immer attraktiver. Heute gehen wir eine viel breitere Masse an. Neben dem Investieren haben wir mit Tagesgeld und Festgeld auch den Bereich Sparen. 2,6 Prozent Zinsen versteht jeder. Damit gewinnt man auch Kunden, die wenig Risiko wollen oder in Rente sind, und zwar von klassischen Banken. Die Smart Busy Professionals kommen eher von anderen Online-Banken zu uns.

Wer ist euer direkter Mitbewerber?

Mit Bitpanda sehen wir wenig Überschneidung. Wir haben ein Kryptoangebot, Bitpanda hat ein Aktienangebot, aber das sind zwei getrennte Welten. Dann schon eher alle Banken. Wenn man aber auf Preis, Zins, Gebühren und das Nutzererlebnis schaut, sind die klassischen Banken keine direkte Konkurrenz für uns. Der direkteste Mitbewerber ist Trade Republic. Aber es gibt Unterschiede im Preismodell und bei den Zinsen. Unser Zins ist etwas besser. Wir liegen bei 2,6 Prozent versus 2,5 Prozent.

Warum braucht es ein lokales Team in Wien, wenn Geldanlage ein globales Geschäft ist?

Wenn ein österreichischer Kunde eine Tesla-Aktie kauft, ist das dieselbe Aktie wie für einen italienischen Kunden. Aber im Kundengeschäft braucht man lokale Präsenz. Auch BlackRock hat ein Büro in Wien und eins in Mailand, man kann Europa nicht allein aus New York steuern, und wir nicht allein aus München. Die regionalen Unterschiede liegen vor allem auf der Steuerseite. Jetzt fangen auch einzelne Staaten der EU an, gezielte steuerliche Anreize und Zuschüsse zum Investieren zu geben. In Deutschland kommt das Altersvorsorgedepot, in Österreich wird das Zukunftsdepot diskutiert. Da muss man die Entscheidungen nah verfolgen und ein lokales Produkt bauen. Sobald das Zukunftsdepot kommt, werden wir es maßgeschneidert in Österreich anbieten.

Welche Ziele habt ihr euch für Österreich gesetzt?

Der österreichische Markt ist zwar kleiner als der deutsche, aber die durchschnittlichen Depotgrößen sind hier sogar etwas höher. Ziel ist es, in den nächsten Jahren ein Kundenvolumen von zehn bis zwanzig Milliarden Euro in Österreich aufzubauen. Aktuell liegen wir bei über 60 Milliarden auf der gesamten Plattform. In vier bis sechs Jahren soll die Hälfte des Kundenstamms von außerhalb Deutschlands kommen. Dabei sind wir klar auf Europa fokussiert, eine Expansion darüber hinaus planen wir nicht.

Ihr habt Agentic Investing eingeführt. Was ist die Idee, und wer nutzt das?

Wir haben zwei Schnittstellen geöffnet – technisch nennt sich die eine CLI (Command Line Interface) und die andere MCP (Model Context Protocol). Über die erste kann ein Kunde seine eigene KI-Anwendung anschließen. Über die MCP-Schnittstelle können auch Leute ohne Programmierkenntnisse in wenigen Minuten beispielsweise ChatGPT oder Claude mit ihrem Scalable-Konto verknüpfen. Man stellt die Freiheitsgrade ein: Im Read-Only-Modus sieht und analysiert der Agent das Portfolio, erstellt Charts oder aggregiert Newsfeeds. Wer möchte, kann ihn aber auch bis zum Ausführen von Trades und Trading-Strategien freischalten. Geblockt ist aus Sicherheitsgründen jede Zahlung, es kann nie Geld abfließen. Das Feature ist vor ein paar Wochen gestartet, die ersten 20.000 Agenten sind täglich aktiv. Noch nutzt es eher die technologieaffine Kundschaft, vor allem für Portfolioanalysen, manche fahren aber bereits aktive Strategien.

Und die Zukunft?

Ich erwarte nicht, dass jeder Kunde komplexe Trading-Strategien umsetzt, das macht für die meisten auch gar keinen Sinn. Die Vision ist eine Welt, in der jeder einen persönlichen Agenten hat. Der sagt nicht nur, dein Konto bei Bank XY hat zu wenig Zinsen, sondern eröffnet direkt ein Konto und Depot bei Scalable. Man sagt: “Ich habe zehn Euro im Monat übrig und möchte mit mittlerem Risiko anlegen” und der Agent sucht die passenden ETFs heraus und setzt einen Sparplan auf. Der Anspruch ist dabei nicht die zusätzliche Rendite, sondern dass der Zugang zum Kapitalmarkt einfacher wird. 80 Prozent der Menschen haben noch nie investiert. Ein Finanzcoach in der Tasche, der auch aktiv werden kann, das ist die Zukunft der Geldanlage. Das kommt nicht von heute auf morgen, aber in den nächsten Jahren. Private Geldanlage ist im Aufwind, Anbieter wie wir senken Hürden und Gebühren, und jetzt kommt KI dazu. Das ist ein ideales Zusammenspiel.


Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Geld & Krypto 1: Schweden spart das Bargeld ein

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 1: Schweden spart das Bargeld ein

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 1: Schweden spart das Bargeld ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 1: Schweden spart das Bargeld ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 1: Schweden spart das Bargeld ein

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 1: Schweden spart das Bargeld ein

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 1: Schweden spart das Bargeld ein

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 1: Schweden spart das Bargeld ein

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 1: Schweden spart das Bargeld ein