17.04.2026
TERM SHEETS

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

Ein Exit gilt als ultimativer Meilenstein für Startup-Gründer:innen. Doch selbst ein erfolgreicher Verkauf bedeutet nicht automatisch finanziellen Gewinn. Ungünstige Terms aus frühen Finanzierungsrunden – insbesondere rund um Liquidationspräferenzen – können dazu führen, dass Gründer:innen trotz jahrelanger Arbeit leer ausgehen. Monkee-Gründer Martin Granig erklärt und weist darauf hin, worauf es wirklich ankommt.
/artikel/der-null-euro-exit-von-liquidation-preference-und-secondaries
Exit, Liquidationspräferenz, Secondaries
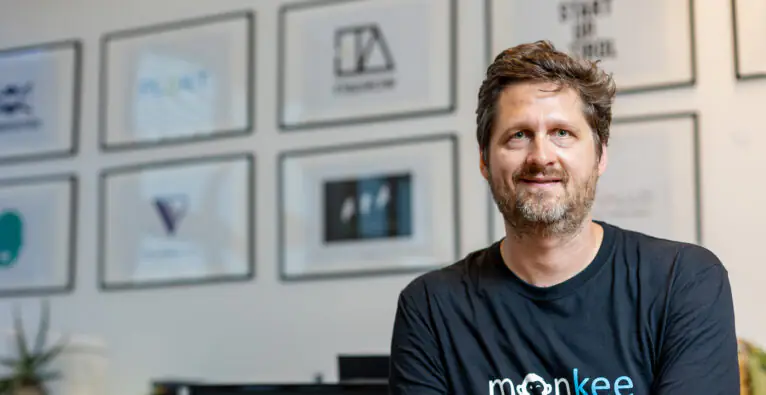
© monkee - Martin Granig.

Langjähriges Schwitzen. Schlafmangel. Expertise-Aufbau in Sachen Bürokratie, modern Leadership, Steuerrecht, Marketing und Vertrieb. Abende gefüllt mit Netzwerk-Agenden, um u.a. das Bootstrapping zu verlassen und potentielles Kapital anzulocken. Schlussendlich läuft das Startup; das Team wächst, Revenue trudelt ein und am Unternehmen Beteiligte sind glücklich. Man zahlt sich zum ersten Mal ein Gehalt aus. Dann, nach Jahren harter Arbeit und Vernachlässigung des Privatlebens, winkt der Exit. In Millionenhöhe. Und er wird auf Wunsch oder Druck der Investor:innen auch umgesetzt.

300 Mio-Euro-Exit und kein Geld?

Man möchte meinen, man hat es geschafft. Doch falsch verhandelte Term-Sheets in Anfangsjahren sprechen eine andere Sprache. Und man bekommt nach Jahren der Mühsal und Hingabe keinen einzigen Euro aus dem Exit heraus.

Dies ist ein möglicher Werdegang von Gründer:innen, wie er – zwar nicht oft im Rampenlicht, aber dennoch – passiert. Martin Granig, Gründer von monkee, spitzt dieses Beispiel noch mehr zu und schreibt per LinkedIn-Post: „€300 Mio Exit. 3 Founder. Jeder bekommt: Null Euro. Klingt unmöglich? Ist es nicht. Und ich kann es beweisen“.

Zwar ist sein 300-Millionen-Exempel fiktiv, wie er im Gespräch mit brutkasten zugibt, Granig kennt aber tatsächlich einen Founder, der einen 15-Millionen-Exit hingelegt hat. „Ich habe ihm gratuliert, aber er meinte, dass die ‚Terms‘ so mies sind und der Exit hätte massiver sein müssen, ‚damit sich was ausgeht‘.“

Nachteilige Liquidationspräferenz

Der Founder aus Tirol berät aktuell drei Startup-Gründer beim Fundraising. Und merkt in diesem Sinne, dass oftmals der Fokus stark auf der Bewertung der Firma liegt. „Aber die Terms des Deals sind entscheidend“, warnt er. „Wenn etwa die Liquidationspräferenz nachteilig ist, müssen extrem große Exits erzielt werden, bevor für Founder überhaupt etwas übrig bleibt. Die Schlagzeilen sprechen in solchen Fällen von einem tollen Exit, doch hinter den Kulissen gibt es manchmal Gründer, für die die Situation ganz anders aussieht.“

Die Liquidationspräferenz, zur Erklärung, ist ein Standard-Mechanismus in Venture-Capital-Verträgen und dient vor allem als Downside-Protection für Investor:innen. Im Exit-Fall soll sie sicherstellen, dass Investor:innen ihr eingesetztes Kapital bevorzugt zurückerhalten – oft unabhängig von ihrer prozentualen Beteiligung. Häufig kommen dabei auch Multiples (z. B. 1x, 2x, etc.) zum Einsatz, die festlegen, wie viel des investierten Kapitals vorab zurückfließt.

Non-Participating-Modell vs. Participating-Modell

Beim Non-Participating-Modell, einer Founder-freundlichen Variante, wie Granig sie nennt, entscheiden die Investor:innen, ob sie ihr Investment (inklusive möglicher Multiples) zurückbekommen oder entsprechend der Beteiligung am Exit partizipierten – je nachdem, was für sie vorteilhafter ist.

Anders beim Participating-Modell: Hier erhalten die Investor:innen zunächst ihr eingesetztes Kapital (inklusive vereinbarter Multiples) zurück und beteiligten sich anschließend zusätzlich am verbleibenden Erlös.

Das führt dazu, dass erst danach „etwas vom Kuchen übrig bleibt“, von dem Founder und frühe Angel-Investor:innen profitieren. Gerade Letztere könnten im schlechtesten Fall auch leer ausgehen, während spätere Investor:innen oft auf bessere Terms zurückgreifen können.

Granig erklärt

„Wie passiert so etwas? Die späteren Investoren sehen, dass das Fundraising-Environment schwieriger geworden ist“, erklärt Granig konkret. „Eine Exit-Möglichkeit tut sich auf. Sie halten zusammen über 50 Prozent der Stimmrechte. Also forcieren sie den Verkauf. Aus ihrer Perspektive rational: Lieber jetzt 3x auf das Investment als noch ein bis zwei Jahre warten, das Risiko einer fehlenden Anschlussfinanzierung eingehen und am Ende das gesamte Investment abschreiben. Für die Founder ist es eine Katastrophe. Für die Investoren ist es Portfolio-Management“, schreibt er auf LinkedIn. Und weist erneut darauf hin, dass sich schlussendlich alles um die Art des Deals dreht.

„Wie stark Gründer auf bestimmte Terms eingehen müssen, ist letztlich Verhandlungssache – und hängt stark vom Druck im Fundraising ab“, sagt er. „Non-Participating-Strukturen gelten als founder-freundlicher, und Multiples von 1x, 1,5x oder 2x sind üblich. Wenn Investoren ein höheres Risiko sehen, können auch Faktoren von 3x verlangt werden. Problematisch wird es vor allem dann, wenn sich solche Faktoren über mehrere Finanzierungsrunden hinweg ’stapeln‘, selbst bei guten Exits bleibt in so einem Fall für Founder oft wenig übrig.“

Das Secondaries-Problem

Eine mögliche Lösung dafür wären „Secondaries“, also Teilverkäufe von Anteilen durch Gründer:innen (Cash-Out). „In der DACH-Region ist das kulturell jedoch noch zurückhaltend besetzt, vor allem in frühen Phasen“, sagt Granig. „Grundsätzlich gilt: Zuerst muss das Unternehmen solide finanziert sein und wachsen, um Secondaries wahr werden zu lassen. Entscheidend ist auch die Wahl der Investoren: Strategische Investoren zahlen oft eine Prämie und sind weniger strikt auf Exit-Rückflüsse fokussiert, während Finanzinvestoren stärker auf Rendite und klare Rückzahlungsmechaniken schauen.“ Somit bleibe vor allem eine Lektion: „Die Bewertung ist nicht der Deal. Die Terms sind der Deal.“

Deine ungelesenen Artikel:
15.09.2026

AustrianStartups Summit 2026: u. a. Hansmann, Kaminski, Smith, Ruedl und Keinrath als Speaker

Am 15. Oktober 2026 bringt AustrianStartups die österreichische Startup-Szene erneut in der Ottakringer Brauerei in Wien zusammen. Im Mittelpunkt des AustrianStartups Summit 2026 steht das Thema unternehmerisches Risiko. Unter dem Motto „No Risk, No Fun(ds)“ wird diskutiert, welche Chancen und Herausforderungen mit unternehmerischem Risiko verbunden sind und wie man mehr Menschen bei der Gründung eines Unternehmens unterstützen kann.
/artikel/austrianstartups-summit-2026-u-a-hansmann-kaminski-smith-ruedl-und-keinrath-als-speaker
15.09.2026

AustrianStartups Summit 2026: u. a. Hansmann, Kaminski, Smith, Ruedl und Keinrath als Speaker

Am 15. Oktober 2026 bringt AustrianStartups die österreichische Startup-Szene erneut in der Ottakringer Brauerei in Wien zusammen. Im Mittelpunkt des AustrianStartups Summit 2026 steht das Thema unternehmerisches Risiko. Unter dem Motto „No Risk, No Fun(ds)“ wird diskutiert, welche Chancen und Herausforderungen mit unternehmerischem Risiko verbunden sind und wie man mehr Menschen bei der Gründung eines Unternehmens unterstützen kann.
/artikel/austrianstartups-summit-2026-u-a-hansmann-kaminski-smith-ruedl-und-keinrath-als-speaker
AustrianStartups Summit 2026
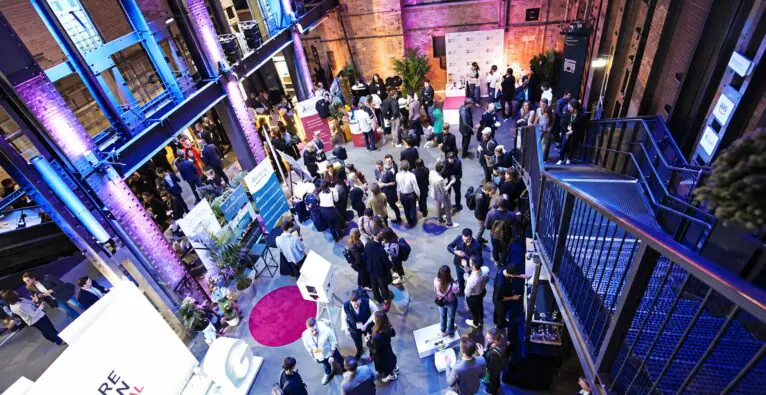
© AustrianStartups - Impressionen vom Vorjahr.

Hierzulande wird Risiko oft mit Scheitern gleichgesetzt. Dabei sind die Bereitschaft, Neues auszuprobieren, Fehler zuzulassen und aus ihnen zu lernen, zentrale Voraussetzungen für Innovation und Unternehmertum. „Risiko einzugehen bedeutet, Dinge auszuprobieren und Verantwortung zu übernehmen. Das braucht Mut, von Gründer:innen und Investor:innen ebenso wie von der Politik“, sagt Hannah Wundsam, CEO von AustrianStartups. „Mit dem Summit feiern wir all jene, die diesen Schritt gehen und Innovation möglich machen. Gleichzeitig wollen wir darüber sprechen, was es braucht, damit mehr Menschen in Österreich den Schritt ins Unternehmertum wagen.“

AustrianStartups Summit 2026: Pokerstar und Gründer:innen

Die Speaker:innen des AustrianStartups Summits wollen zeigen, wie unterschiedlich unternehmerisches Risiko aussehen kann: Den Auftakt macht Fedor Holz mit der Opening Keynote „Going All In“. Als ehemaliger Nummer-eins-Spieler der Poker-Weltrangliste verfügt er über umfangreiche Erfahrung im Umgang mit kalkuliertem Risiko. Auch nach seiner Pokerkarriere ist er unternehmerisch und als Investor tätig.

Marcus Ihlenfeld gab seine sichere Position als Marketingleiter bei Opel auf, um gemeinsam mit Christian Bezdeka woom zu gründen. Nach dem Aufbau der Kinderfahrradmarke gründete er mit poptop erneut ein Unternehmen, diesmal eine Kindermöbelmarke.

112 Metzgereien. So oft fragte Nadina Ruedl von Die Pflanzerei nach, bis sie einen Produktionspartner fand, der bereit war, ihre pflanzlichen Versionen österreichischer Fleischklassiker herzustellen. Ohne Erfahrung in der Lebensmittelproduktion oder im Handel ging sie das Risiko ein, ihr Unternehmen von Beginn an gebootstrappt und als Solo-Gründerin aufzubauen. Beim Summit spricht sie über die Zeit, bevor andere von Erfolg sprechen: Über Rückschläge, harte Entscheidungen, Fehlschläge und die Ausdauer, ein Unternehmen von Grund auf aufzubauen.

Politik auch dabei

Auch Daniel Keinrath kennt sich mit Risiko aus. Er ist Mitgründer des Wiener KI-Startups fonio.ai, das KI-Telefonagenten für kleine und mittlere Unternehmen baut. Beim Summit spricht er im Panel „AI Changes the Rules of Taking Risks“ darüber, wie KI das Risikokalkül für Startups verändert.

Die Investor:innenperspektive bringen unter anderem Markus Lang (Speedinvest) im EY Scaleup Panel und Hansi Hansmann im Fireside Chat „Exits & Angels“ ein. Hansmann zählt zu Österreichs bekanntesten Business Angels und hat in mehr als 100 Startups investiert. Zu seinen erfolgreichen Exits zählen Runtastic, Shpock, mySugr, durchblicker, Busuu und zuletzt auch Tractive.

In weiteren Panels sprechen unter anderem Kilian Kaminski von refurbed, Lisa Smith von Prewave, Tobias Homberger von myClubs, Johannes Ferner von fiskaly und Denise Hirner von UpNano über Risiko. Auch die politische Seite ist beim AustrianStartups Summit vertreten: Staatssekretärin Elisabeth Zehetner, zuständig für Energie, Startups und Tourismus, sowie Staatssekretär Alexander Pröll (vollständige Liste der Speaker).

Masterclasses

Neben dem Bühnenprogramm finden mehrere Masterclasses statt: Schönherr erklärt in „Termsheet Decoded“, worauf es vor der Vertragsunterschrift ankommt, aws zeigt in „Scaling Beyond Equity“ Finanzierungswege jenseits von Eigenkapital, und Minted gibt in „Changing Winds“ einen Überblick über Förderprogramme, Regularien und den Einfluss von KI auf die Förderlandschaft. In „Born Global Mindset – Building Companies That Scale Beyond Borders“ zeigt Advantage Austria, worauf es beim internationalen Wachstum von Startups ankommt.

Für den AustrianStartups Summit Pitch Master 2026 können sich Startups mit Sitz in Österreich, mindestens einem Minimum Viable Product und maximal drei Millionen Euro an Umsatz oder Investment bewerben. Die Jury besteht unter anderem aus aktiven Investor:innen. Bewerbung und weitere Infos findet man hier.

Parallel zum Programm zeigen Startups und Partner auf der Startup-Messe ihre Produkte und Lösungen. Für Investor:innen gibt es zusätzlich die Investor Lounge mit kuratiertem Matchmaking. Der Zugang ist im Investor:innen-Ticket inkludiert. Reguläre Tickets kosten 149 Euro, Investor-Tickets mit Zugang zur Investor Lounge 299 Euro. Mitglieder von AustrianStartups erhalten ihr Ticket kostenlos.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Der Null-Euro-Exit: Von Liquidation Preference und Secondaries