04.10.2021

Steuerreform 2021: Profitieren auch Startups davon?

Im Gastbeitrag analysieren die ECOVIS-Experten Christoph Puchner und David Gloser die von der Regierung angekündigte Steuerreform.
/artikel/steuerreform-2021-startups
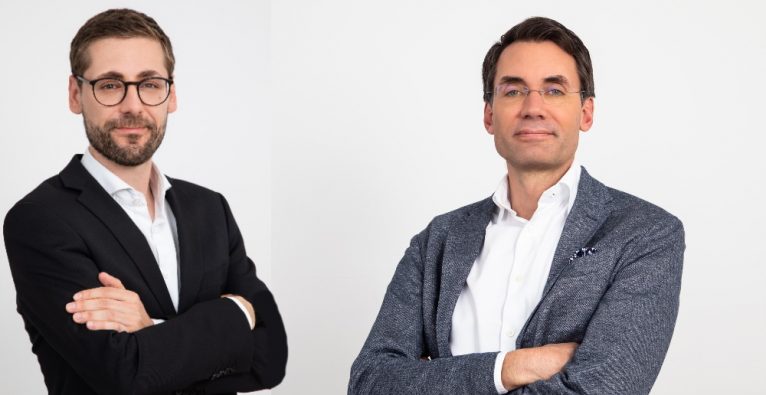
(c) Ecovis: Christoph Puchner und David Gloser zur ökosoziale Steuerreform 2021
(c) Ecovis: Christoph Puchner und David Gloser.

Am gestrigen Sonntag wurde von der Regierung die geplante Steuerreform präsentiert, die in weiterer Folge beschlossen werden soll. Neben den Maßnahmen für Familien und Beschäftigte (zB Senkung des Einkommensteuertarifes, Senkung der Krankenversicherungsbeiträge für Beschäftigte bei denen sich die Senkung der Einkommensteuertarife nicht auswirkt, Erhöhung des Familienbonus, CO2-Bepreisung, etc…), sind auch zahlreiche Maßnahmen für Unternehmen vorgesehen.

Ob und wie sich die geplanten Maßnahmen im Einzelnen auf Startups auswirken können, wird nachfolgend auf Basis der bislang durchgesickerten Informationen einer ersten Analyse unterzogen. Soviel vorab – da muss mehr für Startups drinnen sein!

Steuerreform 2021: Maßnahmen für Unternehmen im Überblick

  • Stufenweise Absenkung des 25-prozentigen Körperschaftssteuersatzes auf 24 % im Jahr 2023 und auf 23 % ab dem Jahr 2024.
  • Neues Mitarbeiterbeteiligungsmodell soll es Unternehmen ermöglichen, Mitarbeiter mit bis zu 3.000 Euro steuerfrei am Unternehmensgewinn mitpartizipieren zu lassen.
  • Investitionsfreibetrag inklusive Ökologisierungskomponente, wobei eine Deckelung pro Unternehmen vorgesehen werden soll.
  • Der bereits bestehende Gewinnfreibetrag wird von 13 % auf 15 % erhöht. Diesen Freibetrag können alle natürlichen Personen mit betrieblichen Einkünften geltend machen.
  • Die Wertgrenze bei geringwertigen Wirtschaftsgütern, die sofort zur Gänze als Betriebsausgabe abgesetzt werden können, soll von 800 Euro auf 1000 Euro angehoben werden.

Auswirkungen von einzelnen relevanten Maßnahmen der Steuerreform auf Startups

1. Senkung der Körperschaftsteuer

Der Hauptteil der unternehmerischen Entlastung, die beabsichtigte Senkung der Körperschaftsteuer, bringt den meisten Startups gar nichts, da diese in der Anfangs- bzw Entwicklungsphase fast immer Verluste einfahren.

Natürlich werden manche (erfolgreiche) Startups davon in einem späteren Stadium profitieren. Es ist aber fast ausgeschlossen, dass wegen der angepeilten nur 2-prozentigen Senkung des KÖSt-Satzes, allfällige Ansiedelungen von Startups oder Entwicklungsunternehmen in Österreich erfolgen werden.

2. Senkung der Lohnsteuertarife

Die Entlastung bringt auch für die Mitarbeiter von Startups positive Effekte und ist ein wichtiger Schritt betreffend die Senkung der Arbeitskosten. Allerdings bleiben die Arbeitskosten (auch unter Einrechnung der Lohnnebenkosten) auch nach der Tarifsenkung in Europa noch rekordverdächtig hoch – die Anstellung von Dienstnehmern bleibt somit auch unter Einrechnung der Entlastung der Steuerreform extrem teuer.

Zudem kommt noch dazu, dass man derzeit qualifizierte Leute nur sehr schwer bekommt. Startups wäre wohl deutlich mehr geholfen, wenn massiv in die Qualifizierung investiert werden würde und es den österreichischen Unternehmern deutlich leichter gemacht werden würde, hoch qualifizierte Nicht-EU-Bürger (IT-Experten, Techniker etc.) nach Österreich zu bekommen.

3. Investitionsfreibetrag

Investitionsfreibeträge dienen der Förderung von Investitionen und stellen aus Sicht des Unternehmens idR eine zusätzliche steuerliche Betriebsausgabe dar. Da Startups gerade in der Anfangs- bzw Entwicklungsphase regelmäßig Verluste aufweisen, wirkt sich ein Investitionsfreibetrag nicht unmittelbar aus (bzw ist auch abzuwarten, wie Verlustvorträge resultierend aus Investitionsfreibeträgen genutzt werden können).

Aus diesem Grund dürfte daher auch der geplante Investitionsfreibetrag – bei vergleichbarer Ausgestaltung wie in der Vergangenheit – wohl kaum von Startups genutzt werden können.

4. Mitarbeiterbeteiligungsmodell

Auch jetzt schon können Mitarbeiter Beteiligungen im Wert von 3.000 Euro steuerfrei bekommen. Wie das neue Mitarbeiterbeteiligungsmodell im Detail ausgestaltet werden soll, ist derzeit noch nicht ganz klar. Sofern mit dem neuen Mitarbeiterbeteiligungsmodell künftig auch zB Gewinnprämien begünstigt ausbezahlt werden können, ist dies zwar ein zusätzlicher Vorteil für Mitarbeiter, allerdings sicherlich nicht kriegsentscheidend beim „War for Talents“.

Abgesehen davon kann dazu aber schon jetzt folgendes festgehalten werden: Seit vielen Jahren wird von der österreichischen Startup-Community gefordert, dass Mitarbeiterbeteiligungen steuerlich attraktiver werden müssen. Derzeit unterliegt die unentgeltliche oder vergünstigte Gewährung einer Beteiligung am Startup im Ausmaß des geldwerten Vorteils in Form eines Sachbezuges der vollen Lohnsteuer und der Sozialversicherung – berechnet vom Verkehrswert des Startups. Da sich der Verkehrswert meistens von den vergangenen Finanzierungsrunden ableitet, würden daher massive Steuerlasten zum Zeitpunkt der Gewährung der Anteile anfallen, obwohl keine Realisierung eintritt.

Das es auch anders geht, ist am Beispiel von Deutschland ersichtlich, das vor kurzem mit einer neuen Regelung für Startup-Mitarbeiterbeteiligungen vorgeprescht ist: In Deutschland kann zB die Besteuerung des Sachbezugs bei unentgeltlichen oder vergünstigten Mitarbeiteranteilsgewährungen für junge KMUs (worunter auch Startups fallen) 12 Jahre lang gestundet werden. Wenn der ursprünglich eingeloggte Wert der Beteiligung innerhalb der 12 Jahre fällt, wird der Sachbezug nur vom gesunkenen Wert zum Besteuerungszeitpunkt berechnet. Weiters kommt abhängig von der Beteiligungsdauer auch ein begünstigter Steuersatz zur Anwendung.

Es stellt sich daher die Frage, welchen Anreiz sich die Politik mit dem „mickrigen“ steuerfreien Mitarbeiterbeteiligungsbetrag von 3.000 Euro erwartet. Abgesehen davon bleibt aber zu hoffen, dass diesbezüglich eine wirklich große Lösung dieses Themenbereichs noch folgen wird.

Schlussstrich – Zentrale Startup-Forderungen bei Steuerreform 2021 nicht aufgegriffen

Vor diesem Hintergrund ist die Bilanz hinsichtlich der Umsetzung von wesentlichen relevanten Startup-Forderungen leider aufs Erste ernüchternd. Da Startups einen zentrale Rolle in der Wirtschaft einnehmen und auch positive Effekte auf das Wirtschaftswachstum und die Innovationskraft des Standortes Österreich haben, bleibt zu hoffen, dass der Gesetzgeber nicht auf den Startup-Bereich vergisst.

Was eigentlich dringend für den Startup-Bereich kommen müsste und derzeit (noch) gar nicht auf der Agenda der Regierung ist, sind alt bekannte Startup-Forderungen:

  • Schaffung attraktiver Rahmenbedingungen für Mitarbeiterbeteiligungen (im Sinne der obigen Ausführungen)
  • Verlustausgleich und Verlustvortragsfähigkeit iZm Startup-Beteiligungen
  • Einführung eines Beteiligungsfreibetrags für Startup-Investments
  • Gleichstellung von Wandeldarlehen mit verbrieften Unternehmensfinanzierungen, damit die Wandlung – entgegen der derzeit restriktiven Meinung des BMF – keinen steuerpflichtigen Tausch darstellt. Auch in Deutschland geht die Finanzverwaltung davon aus, dass es bei Wandeldarlehen im Zeitpunkt der Ausübung des Wandlungsrechts zu keinem steuerpflichtigen Tausch kommt.

Die Hoffnung stirbt zuletzt – da muss (zumindest mittelfristig) für die Startups und Entwicklungsunternehmen in Österreich schon noch mehr möglich sein!

Die Autoren

Christoph Puchner und David Gloser, sind jeweils Tax Partner bei ECOVIS Austria, einer der führenden Steuerberatungsgesellschaften im Startup-Bereich.

Deine ungelesenen Artikel:
vor 11 Stunden

PlanRadar 2025: steigender Umsatz, operativ im Plus, unterm Strich nur mehr knapp im Minus

Das Wiener Scaleup PlanRadar legte nun seinen Jahresabschluss 2025 vor: Der Umsatz stieg auf 33,6 Millionen Euro, das Betriebsergebnis auf fast vier Millionen Euro. Am Ende stehen 733.000 Euro Minus, aber ein Liquiditätspolster von 17 Millionen Euro.
/artikel/planradar-2025-steigender-umsatz-operativ-im-plus-unterm-strich-nur-mehr-knapp-im-minus
Zwei der PlanRadar-Co-Founder, Sander van de Rijdt und Ibrahim Imam | (c) PlanRadar

Das Unternehmen konnte sein Standing innerhalb Österreichs in den vergangenen Jahren konstant halten: 2013 in Wien gegründet zählt PlanRadar zu den erfolgreichsten Scaleups im Land – nicht zuletzt wegen seiner anhaltenden internationalen Expansion. Nun legte das Unternehmen seinen Jahresabschluss 2025 und einen begleitenden Lagebericht vor, die nicht nur Einblicke in die Finanzen geben.

Umsatz steigt auf 33,64 Millionen Euro

Aber zunächst zu den zentralen Kennzahlen: Im vergangenen Jahr erzielte die Wiener PlanRadar GmbH, die nach wie vor als Muttergesellschaft der internationalen Gruppe fungiert, Umsatzerlöse in Höhe von 33,64 Millionen Euro nach 31,97 Mio. Euro im Vorjahr. Das entspricht einer Steigerung von 5,24 Prozent. Und das „trotz eines herausfordernden Marktumfelds“ im europäischen Kernmarkt, wie die Geschäftsführung im Lagebericht festhält. Zu beachten ist hier, dass es sich um den Einzelabschluss der GmbH handelt und für die internationalen Tochtergesellschaften keine Zahlen vorliegen. Der ausgewiesene Umsatz enthält auch sogenannte Intercompany-Umsätze, da die Muttergesellschaft ihren Vertriebstöchtern konzernintern Lizenzgebühren für die Softwarenutzung verrechnet.

Als wesentliche Treiber der Entwicklung im Jahr 2025 nennt das Unternehmen „sowohl die Akquise neuer Kunden als auch die Erweiterung bestehender Verträge“. Während der europäische Markt unter den Nachwehen des Rückgangs im Wohnungsbau gelitten habe, sei die Konjunktur in den Wachstumsmärkten MENA (Middle East / Northern Africa) und APAC (Asia Pacific), wo Großprojekte für eine erhöhte Nachfrage sorgten, dynamischer verlaufen, heißt es weiter. Gerade in der MENA-Region hat sich die Gesamtlage bekanntermaßen seitdem geändert: Im Lagebericht weist die Geschäftsführung explizit auf eine erhöhte geopolitische Unsicherheit infolge des Konflikts im Iran hin. Zudem musste ein konzerninternes Darlehen an die Tochtergesellschaft in Dubai bereits vollständig abgeschrieben werden.

Zudem gab es 2025 laut Lagebericht Konsolidierungsmaßnahmen in mehreren Märkten. So wurden die Tochtergesellschaften in Brasilien und der Schweiz im Geschäftsjahr 2025 geschlossen, in Deutschland läuft eine Liquidation und der Rückzug aus Russland dauere aufgrund bürokratischer Hürden weiter an.

Sprung beim Betriebsergebnis (EBIT)

Auf operativer Ebene konnte die PlanRadar GmbH ihre Profitabilität deutlich steigern. Das Betriebsergebnis (EBIT) stieg laut Jahresabschluss von 2,52 Millionen Euro im Vorjahr auf 3,98 Millionen Euro im Jahr 2025 – ein Zuwachs von knapp 58 Prozent. „Diese Entwicklung spiegelt die fortgesetzte Ausrichtung des Unternehmens auf effizientes Wachstum wider“, heißt es von der Geschäftsführung dazu im Lagebericht.

Hauptverantwortlich für die verbesserte operative Marge war eine erhöhte Kosteneffizienz. Laut der im Lagebericht enthaltenen Kostenanalyse blieben die Marketingkosten im Verhältnis zum Umsatz konstant bei drei Prozent, während der Personalaufwand im Verhältnis zum Umsatz von 48 Prozent im Vorjahr auf 42 Prozent sank. Die durchschnittliche Mitarbeiteranzahl stieg gleichzeitig von 144 auf 157 Personen. Ein Wermutstropfen blieb dabei laut Bericht die Zahlungsmoral mancher Kunden: Wegen Uneinbringlichkeit mussten 2025 Forderungen in Höhe von 344.000 Euro abgeschrieben werden – ein deutlicher Anstieg gegenüber den 190.000 Euro im Jahr 2024.

Negativer Finanzerfolg sorgt unterm Strich für Minus

Dem positiven Betriebsergebnis steht beim Finanzerfolg ein Minus von 4,71 Millionen Euro gegenüber (2024: minus 5,55 Millionen Euro). Dieser Posten ist maßgeblich durch Aufwendungen aus Finanzanlagen in Höhe von 6,72 Millionen Euro geprägt. Dabei handelt es sich im Wesentlichen um Abschreibungen auf Ausleihungen an (internationale) Tochtergesellschaften. Dem standen teilweise Wertzuschreibungen bei Finanzanlagen in Höhe von rund 393.000 Euro gegenüber. Zudem wurde ein Teil des Darlehens an die italienische Tochtergesellschaft zur Finanzierung in Eigenkapital umgewandelt, womit die Wiener Muttergesellschaft einen entsprechenden Forderungsverzicht übte.

Unterm Strich ergibt sich ein Jahresfehlbetrag von minus 732.699 Euro. Der Verlust konnte gegenüber dem Vorjahresfehlbetrag (-3,02 Millionen Euro) dabei um mehr als 75 Prozent reduziert werden. Unter Berücksichtigung des Verlustvortrags aus Vorjahren (-52,89 Millionen Euro) lag der Bilanzverlust zum 31. Dezember 2025 bei minus 53,62 Millionen Euro.

17 Millionen Euro liquide Mittel

Zur Einordnung der finanziellen Gesamtlage und der Risikostruktur verweist das Unternehmen auch auf seine Barreserven und den operativen Zahlungsstrom. Die liquiden Mittel erhöhten sich demnach auf rund 17 Millionen Euro (2024: ca. 15 Millionen Euro). Der Cashflow aus der Betriebstätigkeit stieg auf 5,38 Millionen Euro nach 3,66 Millionen Euro im Jahr 2024.

„Wachstumsaussichten bleiben optimistisch“

Für die Weiterentwicklung setzt PlanRadar laut Lagebericht weiterhin auf Produktinnovationen und Expansion. Im Geschäftsjahr 2025 wurden 4,06 Mio. Euro für Forschung und Entwicklung ausgegeben und durchschnittlich 37 Mitarbeiter in diesem Bereich beschäftigt. Neben KI-gestützten Funktionen hebt das Unternehmen die Markteinführung der Technologie „PlanRadar SiteView 360°“ hervor.

Und wie geht es weiter? „Trotz der anhaltenden Herausforderungen bleiben unsere Wachstumsaussichten aber optimistisch. Das Unternehmen strebt eine moderate Umsatzsteigerung an, während wir unsere Dienstleistungen über die Bauindustrie hinaus auf Branchen wie Facility Management und Brandschutz ausweiten“, heißt es von der Geschäftsführung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?