12.05.2020

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

Welche bilanziellen Details müssen bei der Beantragung des Startup-Corona-Hilfsfonds beachtet werden? Die Experten von Ecovis bieten einen nützlichen Überblick.
/artikel/startup-hilfspaket-bilanz
Verträge Beratung für Startups
(c) fotolia / Freedomz

Vor kurzem hat das Austria Wirtschaftsservice (aws) die Voraussetzungen für die Inanspruchnahme der Förderung gemäß dem Covid-Startup-Hilfsfonds bekanntgegeben, der Teil des am 16.4.2020 von der Bundesregierung vorgestellten Startup-Hilfspakets ist. In diesem Gastbeitrag gehen die Experten von Ecovis auf die bilanziellen Aspekte des Startup-Hilfspakets ein.


Inhaltsverzeichnis:

1. Allgemeines zum Covid-Start-up-Hilfsfonds

2. Bilanzielle Darstellung des Zuschusses

a.) Was sind bedingt rückzahlbare Zuschüsse?

b.) Erfassung von bedingt rückzahlbaren Zuschüssen

c.) Eintritt der Rückzahlungsverpflichtung

d.) Steuerliche Aspekte

3. Ausblick


1. Allgemeines zum Covid-Start-up-Hilfsfonds

Gegenstand der Förderung ist die Aufrechterhaltung der Liquidität, unter der Bedingung, dass in das Unternehmen frisches Eigenkapital durch Investoren von mindestens TEUR 10 eingebracht wird, welches durch das Austria Wirtschaftsservice (aws) in Form eines bedingt rückzahlbaren Zuschusses (bis zu einem Betrag von maximal TEUR 800) in gleicher Höhe verdoppelt wird.

Die Fördermittel sind innerhalb eines Zeitraums von bis zu 12 Monaten für folgende Punkte zu verwenden:

  • Finanzierung von Betriebsausgaben, die krisenbedingt nicht durch Umsätze gedeckt werden können
  • Überbrückung von Finanzierungsengpässen, die krisenbedingt durch Wegfall von Fremd- und Eigenkapitalfinanzierungen entstehen.

Die Förderungsmittel können für die Finanzierung laufender Kosten (zB Personalkosten einschließlich Lohnnebenkosten, Sachkosten, F&E-Aufwand) und Investitionen verwendet werden. Personalkosten werden jedoch nur bis zu jener Höhe anerkannt, die entweder dem Gehaltsschema des Bundes entsprechen oder auf entsprechenden gesetzlichen, kollektiv-, dienstvertraglichen bzw in Betriebsvereinbarungen festgelegten Bestimmungen beruhen.

Die folgenden Kosten können nicht gefördert werden:

  • Kosten für ausfuhrbezogene Tätigkeiten, insbesondere solche, die unmittelbar mit den ausgeführten Mengen, dem Aufbau oder Betrieb eines Vertriebsnetzes oder anderen laufenden Ausgaben in Verbindung mit der Ausfuhrtätigkeit zusammenhängen
  • Kosten, die vor Einlangen des Förderungsansuchens entstanden sind
  • Nicht-betriebliche Kosten (zB Privatanteile)

Hinsichtlich den näheren Details zum Zuschuss (zB Anspruchsberechtigte, Höhe der Förderung, Antragstellung, etc…) verweisen wir auf unseren Newsletter vom 9.5.2020.[1]

2. Bilanzielle Darstellung des Zuschusses

a.) Was sind bedingt rückzahlbare Zuschüsse?

Bei aufschiebend bedingt rückzahlbaren Zuschüssen ist die Rückzahlungsverpflichtung von dem Eintritt einer oder mehrerer bei der Gewährung festgelegten Bedingung(en) abhängig. Anfänglich ist von einem nicht rückzahlbaren Zuschuss auszugehen, der sich im Zeitpunkt des Eintritts der Rückzahlungsverpflichtung in einen rückzahlbaren Zuschuss wandelt.

Der aws-Zuschuss auf Basis des Covid-Start-up-Hilfsfonds ist unter folgenden Bedingungen zurückzuzahlen:

  • Die Verpflichtung zur Rückzahlung besteht für 10 Jahre und entsteht mit dem Jahresabschluss über das Wirtschaftsjahr, in dem erstmalig ein Gewinn (Jahresüberschuss) anfällt. Der Rückzahlungsbetrag ist jeweils 6 Monate nach Bilanzstichtag zur Zahlung fällig und beträgt pro Jahr zumindest 50% des jährlichen Gewinns (höhere Rückzahlungen zulässig).
  • Eine vollständige Rückzahlungsverpflichtung entsteht bei gänzlicher oder mehrheitlicher Unternehmensveräußerung.

b.) Erfassung von bedingt rückzahlbaren Zuschüssen

Die bilanziellen Darstellung des Zuschusses ist grundsätzlich von der Art der Verwendung abhängig (maßgebend ist, dass der Berechtigte am Abschlussstichtag die sachlichen Voraussetzungen für die Gewährung des Zuschusses erfüllt hat und der Zuschuss spätestens zum Zeitpunkt der Aufstellung des Abschlusses ohne Auszahlungsvorbehalt bewilligt ist).

Bei der Verwendung des Zuschuss zur Abdeckung der laufenden Aufwendungen ist folgendes bei der Bilanzierung zu berücksichtigen:

  • Zuschüsse zur Abdeckung von Aufwendungen sind nach Maßgabe des Aufwandsanfalles ergebniswirksam zu erfassen, wobei entweder ein Ausweis als „übrige sonstige betriebliche Erträge“ oder eine offene Absetzung vom jeweiligen Aufwand (in einer Vorspalte) zulässig sind. Eine Kürzung des durch Zuschuss gedeckten Aufwands ist aufgrund des Saldierungsverbots nicht zulässig.
  • Wird ein Zuschuss zur Abdeckung von entsprechend präzisierten Aufwendungen für künftige Perioden gewährt, so ist der hierzu bereits vereinnahmte Betrag als passive Rechnungsabgrenzung auszuweisen.

Abgesehen davon sollte die Förderung sowie die mögliche Rückzahlungsverpflichtung im Anhang erläutert werden (sofern noch keine Rückstellung für eine drohende Inanspruchnahme bilanziell erfasst wurde).

c.) Eintritt der Rückzahlungsverpflichtung

Im Falle von Zuschüssen mit einer aufschiebend bedingten Rückzahlungsverpflichtung tritt die Rückzahlungsverpflichtung mit dem Eintritt der definierten Bedingung(en) ein. Tritt die Rückzahlungsverpflichtung ein, ist der Rückzahlungsbetrag unter Verwendung des noch nicht erfolgswirksam erfassten Teiles des Zuschusses als Verbindlichkeit anzusetzen.

Ist der Bedingungseintritt wahrscheinlich, ist bereits eine Rückstellung zu passivieren. Sofern auf Basis eines vorliegenden Finanz- bzw Businessplans von vornherein innerhalb von 10 Jahren mit einer Rückzahlung zu rechnen ist, wird bereits im Zeitpunkt der Zuschussgewährung aufgrund des im UGB vorherrschenden Vorsichtsprinzips eine Rückstellung zu bilanzieren sein (die gegebenenfalls noch martküblich abzuzinsen wäre; für steuerliche Zwecke ist eine Abzinsung mit 3,5% gemäß § 9 Abs 5 EStG zu beachten[2]).

Tritt bei Aufwandszuschüssen eine Rückzahlungspflicht ein, ist die Rückzahlung – insoweit noch keine aufwandswirksame Vorsorge mittels Rückstellung erfolgte – als Betriebsausgabe aufwandswirksam zu erfassen.

d.) Steuerliche Aspekte

Mit dem 3. COVID-19-Gesetz wurde die Steuerfreiheit für folgende öffentliche Zuwendungen ab dem 1.3.2020 gesetzlich normiert:

  • COVID-19-Krisenbewältigungsfonds (zB Zahlungen iZm der Kurzarbeit)
  • Härtefallfonds
  • Corona-Krisenfonds
  • vergleichbare Zuwendungen von Bundesländer, Gemeinden und gesetzlichen Interessenvertretungen, die für die Bewältigung der COVID-19-Krisensituation geleistet werden

Der aws-Zuschuss ist daher nicht steuerpflichtig, aber er reduziert die abzugsfähigen Aufwendungen im betreffenden Wirtschaftsjahr. Sofern die Rückzahlung in Folgeperioden eintritt, kann im Hinblick auf die seinerzeit vorgenommenen Kürzungen des abzugsfähigen Aufwandes die Rückzahlung – insoweit noch keine aufwandswirksame Vorsorge mittels Rückstellung erfolgte – als Betriebsausgabe geltend gemacht werden.

3. Ausblick

Neben dem Covid-Start-up-Hilfsfonds wird es auch einen Venture Capital Fonds zur Mobilisierung von Risikokapital geben. Da die finale Umsetzung des Venture Capital Fonds noch nicht erfolgt ist, werden wir Sie über die weitere Entwicklung am Laufenden halten und zeitnahe mit einem entsprechenden Update informieren. Gerne unterstützen wir Sie bei sämtlichen Aspekten und Abwicklungsschritten im Zusammenhang mit den Corona-Hilfsmaßnahmen.


[1]     Siehe https://www.ecovis.com/at/aktuelles/steuern-recht/.

[2]     Zur Rückstellung siehe auch EStR 2000, Rz 2571.

Redaktionstipps
Deine ungelesenen Artikel:
09.11.2026

Patent oder Geheimhaltung? Wie das Wiener ClimateTech-Startup sequestra seine IP schützt

Einzigartige Technologie braucht Schutz, um am internationalen Markt zu bestehen. Das gilt vor allem, wenn sie von einem Startup kommt, das noch keine Marktmacht hat. Wir sprachen mit Lukas Höber, Co-Founder und CEO des Wiener Startups sequestra, darüber, wie die Austria Wirtschaftsservice (aws) das Unternehmen im Innovationsschutz unterstützt und warum in manchen Fällen Geheimhaltung der bessere Weg als ein Patent ist.
/artikel/patent-oder-geheimhaltung-wie-das-wiener-climatetech-startup-sequestra-seine-ip-schuetzt
09.11.2026

Patent oder Geheimhaltung? Wie das Wiener ClimateTech-Startup sequestra seine IP schützt

Einzigartige Technologie braucht Schutz, um am internationalen Markt zu bestehen. Das gilt vor allem, wenn sie von einem Startup kommt, das noch keine Marktmacht hat. Wir sprachen mit Lukas Höber, Co-Founder und CEO des Wiener Startups sequestra, darüber, wie die Austria Wirtschaftsservice (aws) das Unternehmen im Innovationsschutz unterstützt und warum in manchen Fällen Geheimhaltung der bessere Weg als ein Patent ist.
/artikel/patent-oder-geheimhaltung-wie-das-wiener-climatetech-startup-sequestra-seine-ip-schuetzt
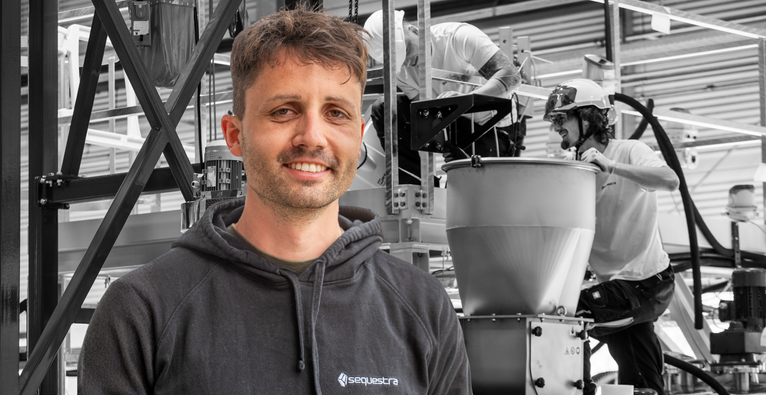
Lukas Höber ist Co-Founder und CEO von sequestra | (c) sequestra

Auch wenn die Debatte rund um den Klimawandel bekanntlich nicht geradlinig verläuft: Industrieunternehmen auf der ganzen Welt haben sich teils mehr, teils weniger ambitionierte Ziele in der CO2-Reduktion gesetzt. Die Emission des Treibhausgases kann aber nicht in allen Industrien tatsächlich vermieden werden. Überall, wo der CO2-Ausstoß unweigerlich zum Prozess dazugehört, braucht es andere Lösungen. An einer davon arbeitet das Wiener Startup sequestra – brutkasten berichtete bereits mehrmals.

CO2-Abbindung trifft Recycling

„Wir entwickeln Technologien, mit denen man CO2 stabil in mineralischen Reststoffen oder auch Primärmaterialien abbinden kann“, erklärt Co-Founder und CEO Lukas Höber im Gespräch mit brutkasten. Dabei setzt sequestra auf Abfallprodukte, etwa Schlacken, Aschen, Bauschutt oder Bergbauabfälle. „Die enthalten oft mineralische Verbindungen, die CO2 stabil abbinden können. Das sind vor allem Calcium- und Magnesiumverbindungen“, so der Gründer. Diese Stoffe nutzt sequestra in seinen Reaktoren. Das nach dem Prozess verbleibende Material soll dann nicht einfach deponiert, sondern zurück in den Kreislauf geführt werden, etwa im Straßenbau oder der Betonindustrie.

Weltweit einzigartiges Labor bereits im Einsatz

Das ist der Plan. Denn noch stehen keine sequestra-Anlagen bei Industriekunden – so weit will man Ende 2027 sein. Schon jetzt betreibt das Startup allerdings ein weltweit einzigartiges Labor, in dem Stoffe auf die Nutzbarkeit zur CO2-Abbindung untersucht werden können – brutkasten berichtete. „Firmen aus der ganzen Welt schicken uns bereits ihr Material und wir prüfen es“, sagt Höber.

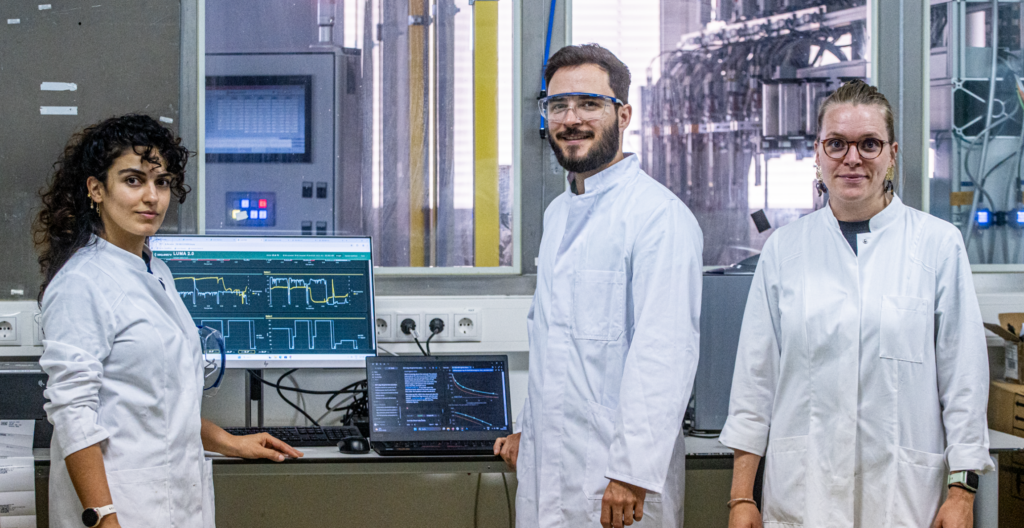
Das Labor von sequestra ist weltweit einzigartig. | © sequestra

Patentschutz mit Unterstützung der Austria Wirtschaftsservice (aws)

Die technologischen Prozesse, die sequestra für all das nutzt, sind komplex. Und sie sind weltweit einzigartig. Gleichzeitig forschen Mitbewerber auf der ganzen Welt an derartigen Lösungen. Der Schutz der IP durch Patente liegt also auf der Hand. „Wir haben bislang drei Patente angemeldet, bei einem vierten sind wir momentan im Prozess“, erzählt Höber. Dabei wird sequestra auch von der Austria Wirtschaftsservice (aws) unterstützt.

Konkret nutzte das Startup zum einen die Förderung der Austria Wirtschaftsservice (aws) „Freedom to Operate“. „Man muss auch bei den eigenen Prozessen wissen, was man machen darf. Wenn ein einzelner Prozessschritt bereits von jemand anderem patentiert ist, hat man ein Problem. Daher müssen Patentanwälte ermitteln, was noch frei ist“, erklärt Höber.

Zum anderen nationalisiert sequestra gerade zwei seiner bestehenden Patente, eines davon in den USA, Kanada und im Vereinigten Königreich, denn im ersten Schritt galten diese nur innerhalb der EU. „Hier fördert uns die Austria Wirtschaftsservice (aws) im Rahmen des Programms aws Innovationsschutz mit 50 Prozent“, sagt der Gründer. „Das ist ein extrem kostspieliger Prozess, die Förderung hilft uns also sehr.“

„In manchen Fällen ist es auch schlauer, etwas nicht patentieren zu lassen“

Ist es damit mit dem Schutz der Technologie getan? „Patente sind für uns sehr wichtig, manche komplexen Prozessabläufe kann man aber gar nicht patentieren und in manchen Fällen ist es auch schlauer, etwas nicht patentieren zu lassen“, erklärt Höber. Denn nicht nur sei die Patentierung ein teurer und sehr zeitaufwändiger Vorgang. „Sobald etwas patentiert ist, ist es öffentlich für alle auf der Welt einsehbar und in manchen Ländern kann der Patentschutz umgangen werden“, so der Gründer.

Die Lösung für diese Fälle? Geheimhaltung. Tatsächlich habe man aktuell nur rund 20 Prozent der eigenen Technologie patentiert, der Rest seien Betriebsgeheimnisse. „Als schnell wachsendes Tech-Unternehmen kann man es gar nicht anders machen“, ist Höber überzeugt. Er gibt ein internationales Beispiel: „SpaceX praktiziert das enorm. Trotz der Größe hat das Unternehmen nur ca. 500 Patente. Der Rest läuft über Geschäftsgeheimnisse, um schnell zu sein.“

Rasante Weiterentwicklung – technologisch und am Markt

Und diese Geschwindigkeit brauche man, denn die technologische Entwicklung geht auch bei sequestra zügig weiter. Ein aktuelles Forschungsprojekt, das auch von der FFG gefördert wird, soll etwa die Einsatzmöglichkeit der Technologie auf ein anderes Level heben. „Im Moment brauchen wir für unsere Reaktoren noch hochreine CO2-Ströme, die nur in bestimmten Verfahren entstehen, etwa in Biogas-Anlagen. Mit diesem Entwicklungsschritt wollen wir auch Abgase verarbeiten können, die einen weit geringeren CO2-Anteil haben“, sagt der Gründer.

Und nicht nur technologisch entwickelt sich das Startup rasant weiter, wie Höber, den wir per Videocall auf einer Konferenz in Südafrika erreichen, erzählt: „Ich spreche hier unter anderem mit Bergbauunternehmen. Danach geht es für mich weiter nach Südostasien. Das Potenzial ist enorm und die Nachfrage nicht nur in Europa hoch.“


Disclaimer: Dieser Artikel ist im Rahmen einer Medienbeauftragung mit der Austria Wirtschaftsservice (aws) entstanden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte