02.04.2020

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

Zahlungserleichterungen, die Unternehmen nun in der Coronakrise gewährt werden (Stundung und Ratenzahlung von Steuern), können im Worst-Case zum Risiko einer Geschäftsführerhaftung bei späterer Insolvenz führen, warnen die Experten von Ecovis, und erklären, worauf zu achten ist.
/artikel/corona-zahlungserleichterung-stundung-ratenzahlung-steuern-geschaeftsfuehrerhaftung-ecovis
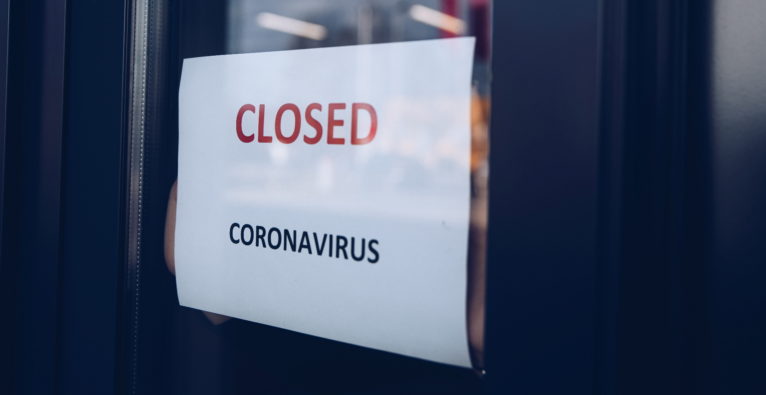
Ecovis: Gefahr einer Geschäftsführerhaftung bei Corona-Zahlungserleichterung
(c) Adobe Stock - vegefox.com

Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus (siehe BMF 24.3.2020, 2020-0.190.277) werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen – Stundung oder Ratenzahlungen von Steuern – eingeräumt werden. Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.

+++ Coronavirus: Alle News, Daten und Hintergründe +++

Corona-Zahlungserleichterung: Das sind die Möglichkeiten

In diesem Zusammenhang kann der Steuerpflichtige bei seinem Finanzamt beantragen, die Entrichtung einer Abgabe hinauszuschieben (Stundung) oder deren Entrichtung in Raten zu gewähren. Bei Vorliegen der konkreten Betroffenheit hat das Finanzamt eine Stundung bis längstens 30.9.2020 bzw eine Ratenzahlung bis 30.9.2020 zu gewähren.

Weiters kann der Steuerpflichtige mit dem Antrag auf Stundung oder Ratenzahlung bei seinem Finanzamt beantragen, von der Festsetzung von Stundungszinsen abzusehen. Abgesehen davon kann der Steuerpflichtige – bei nicht fristgerechter Beantragung einer Stundung oder Ratenzahlung – auch die „Stornierung“ eines in Folge dessen festgesetzten Säumniszuschlages beantragen. Bei Vorliegen der konkreten Betroffenheit ist der jeweilige Antrag zu gewähren.

Wichtig: Die Höhe der Abgaben (Steuern und SV-Beträge) sind den Behörden weiterhin zeitgerecht zu melden – unabhängig von der Stundung!

Geschäftsführerhaftung bei späterer Insolvenz

Geschäftsführer von Kapitalgesellschaften können für Abgaben der Gesellschaft insoweit zur Haftung herangezogen werden, als die Abgaben infolge schuldhafter Verletzung der den Vertretern auferlegten Pflichten nicht eingebracht werden können. Insbesondere bei einer Insolvenz der Kapitalgesellschaft kommt es zur Geltendmachung von Geschäftsführerhaftungen seitens der Finanzverwaltung.

Nachdem Unternehmen durch die Coronakrise mitunter auch in wirtschaftliche Turbulenzen kommen können, sind hinsichtlich der Inanspruchnahme einer Corona-Zahlungserleichterung (zB. Stundung) die folgenden Aspekte der Geschäftsführerhaftung bei einer schuldhaften Pflichtverletzung für den Fall eines späteren Insolvenzverfahrens zu beachten (nur bei Ausfall des Abgabenschuldners selbst kann es zur Geschäftsführerhaftung kommen):

  • für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.

Achtung daher insbesondere bei der Stundung von Lohnsteuern, wenn die Nettogehälter voll ausbezahlt werden!

  • bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft)

Praxistipp: Die Vermeidung einer Geschäftsführerhaftung durch den Nachweis der Gläubigergleichbehandlung ist in der Praxis nur schwer möglich.

  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
⇒ zur Page von Ecovis

Redaktionstipps
Deine ungelesenen Artikel:
vor 4 Stunden

valantic Austria übernimmt Wiener Digitalagentur Liechtenecker

Die in Salzburg ansässige Österreich-Tochter der Münchner Gruppe valantic schafft mit der Liechtenecker-Übernahme mit Anfang 2027 einen Standort in Wien mit UX-Schwerpunkt.
/artikel/valantic-austria-uebernimmt-wiener-digitalagentur-liechtenecker
vor 4 Stunden

valantic Austria übernimmt Wiener Digitalagentur Liechtenecker

Die in Salzburg ansässige Österreich-Tochter der Münchner Gruppe valantic schafft mit der Liechtenecker-Übernahme mit Anfang 2027 einen Standort in Wien mit UX-Schwerpunkt.
/artikel/valantic-austria-uebernimmt-wiener-digitalagentur-liechtenecker
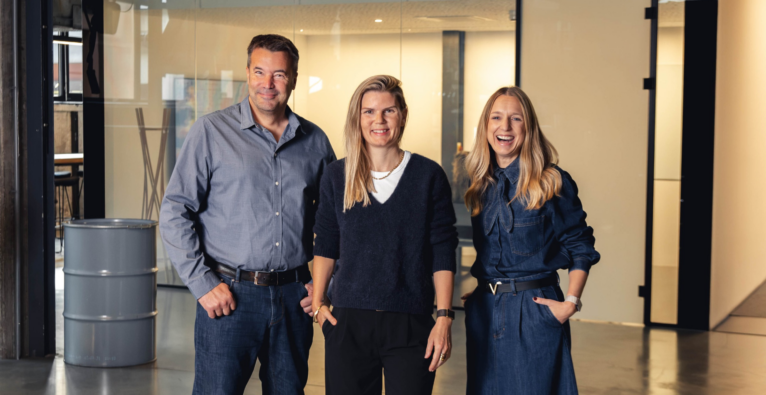
v.l. Roland Dessovic (GF valantic Austria) Susanne Holzer (Gründerin Liechtenecker) Ines Eschbacher (GF valantic Austria) | (c) valantic Austria
vl. Roland Dessovic (GF valantic Austria) Susanne Holzer (Gründerin Liechtenecker) Ines Eschbacher (GF valantic Austria) | (c) valantic Austria

Nachdem sie diese zuvor bereits fast zehn Jahre als Gründerin mitgeleitet hatte, war Susanne Holzer seit 2018 alleinige Eigentümerin und Geschäftsführerin der Digitalagentur Liechtenecker mit Sitz in Wien. Zu den Referenzkund:innen zählen unter anderem das Kunsthistorische Museum Wien, Josko, das Hilfswerk Österreich und die Österreichische Apothekerkammer.

Nun wurde die Agentur von valantic Austria, der in Salzburg ansässigen Österreich-Tochter der Münchner Gruppe valantic übernommen. Diese hat nach Unternehmensangaben insgesamt mehr als 60 Standorte in über 20 Ländern mit rund 4.300 Mitarbeiter:innen. Die Salzburger Niederlassung war ihrerseits durch eine schrittweise Übernahme der Agentur elements durch die deutsche Gruppe ab 2018 entstanden.

Liechtenecker-Übernahme soll Präsenz im Osten und UX-Kompetenz stärken

Mit der Liechtenecker-Übernahme und der Umwandlung in einen Wien-Standort mit Anfang 2027 will valantic Austria nicht nur die Präsenz im Osten Österreichs stärken, sondern auch auf die Erfahrung des Wiener Teams in den Bereichen UX Research, UX/UI Design, Usability-Tests und nutzerzentrierter Produktentwicklung zurückgreifen. Gründerin Holzer übernimmt im Zuge der Übernahme die Rolle als Director UX/CX sowie die Standortleitung in Wien. Das Team bleibt erhalten, bestehende Kund:innenbeziehungen bleiben aufrecht, sollen aber durch ein vergrößertes Leistungsspektrum vertieft werden.

„Unsere Stärke bei valantic Austria ist das Zusammenspiel aus Strategie, Design, Technologie und Digital Marketing. Mit dem Liechtenecker-Team entwickeln wir dieses Leistungsangebot gezielt weiter und vertiefen unsere etablierten Kompetenzen in der Produktstrategie und der Überprüfung digitaler Konzepte“, kommentiert Roland Dessovic, Gründer und Geschäftsführer von valantic Austria.

KI auch in Kund:innen-Beziehungen als Gamechanger

Holzer verweist auf einen durch KI bedingten Wandel in der Kund:innen-Beziehung von Unternehmen. Customer Experience sei deshalb längst ein strategisches Führungsthema. „Diesen bei valantic Austria bereits etablierten Ansatz möchte ich als Director UX/CX mit der zusätzlichen Expertise unseres Teams vertiefen. Dass wir dabei auf das umfassende Leistungsangebot von valantic Austria zugreifen können, ist der Grund, warum dieser Schritt für unser Team richtig ist“, so die Gründerin.

In dieselbe Kerbe schlägt Ines Eschbacher, Geschäftsführerin von valantic Austria: „Wir gestalten den Wandel durch AI aktiv mit und schaffen konkreten Mehrwert für unsere Kunden. Auch im AI-Zeitalter bleibt unser Geschäft ein People Business. Es geht darum, Menschen zu verstehen, Vertrauen aufzubauen und gemeinsam die richtigen Lösungen zu entwickeln.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.
AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona-Zahlungserleichterung kann später zu Geschäftsführerhaftung führen

  • Aufgrund der Information des Finanzministeriums (BMF) zu den Sonderregelungen betreffend Coronavirus werden Steuerpflichtigen unter anderem auch gewisse Zahlungserleichterungen eingeräumt werden.
  • Sofern eine derartige Corona-Zahlungserleichterung in Anspruch genommen wird, kann sich unter Umständen jedoch auch eine Geschäftsführerhaftung ergeben.
  • Für Abfuhrabgaben (Lohnsteuer, Kapitalertragsteuer oder Abzugssteuern) kann die Geschäftsführerhaftung seitens der Finanzverwaltung unabhängig von einer Gläubigergleichbehandlung eingefordert werden.
  • Bei anderen Abgaben (zB. Körperschaftsteuer, Umsatzsteuer) ist zur Vermeidung einer denkbaren Geschäftsführerhaftung die Gläubigergleichbehandlung nachzuweisen (= Gleichbehandlung der Entrichtung von Abgabenschulden im Verhältnis zu sonstigen Verbindlichkeiten der Gesellschaft).
  • Auch die Nichtbezahlung von SV-Beiträgen kann zur Geschäftsführerhaftungen führen.