09.07.2020

Die vier schlimmsten Sünden der Wirecard-Anleger

Daheim ist es nicht am schönsten. Eine Aktie ist kein Fußballclub. Du hast keine Ahnung. Und ein Pferd ist viel zu wenig.
/artikel/wirecard-fehler
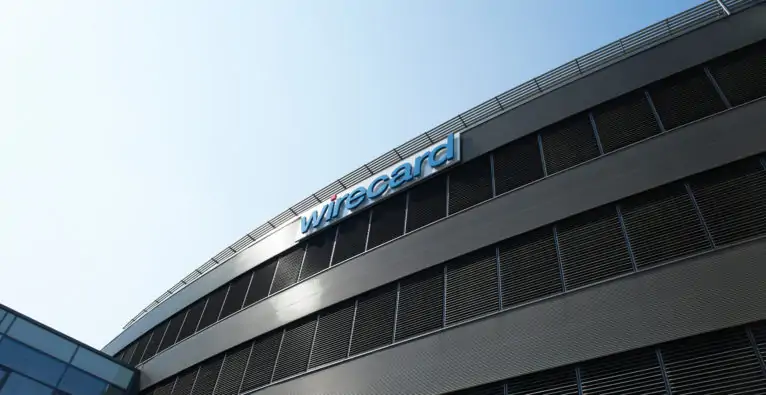
Wirecard
(c) Georg Schober / Wirecard

Der Skandal rund um Wirecard hat die kleine deutsche Aktienszene ins Mark getroffen. Wie konnte es passieren, dass so viele Kleinanleger in diese Falle getappt sind? Auf Zeit.de hat der Journalist Dominik Drutschmann seine eigene Wirecard-Geschichte aufgeschrieben. Es ist ein sehr schöner, ehrlicher und aufschlussreicher Artikel geworden. Drutschmann gebührt Respekt dafür, so offen mit seinem Anlagefehler umzugehen. Und er beschreibt treffend, wie es zu dem Desaster kommen konnte:

Dann kam Corona. Und mit dem Virus die Langeweile. Aufträge wurden verschoben oder abgesagt. Ich hatte zu viel Zeit und ein bisschen Geld auf dem Konto. Mein Bruder – businessbegabter als ich – riet mir, das „T-Trauma“ zu überwinden und mein Geld anzulegen. Wer – gerade als Freiberufler – im Alter nicht verarmen will, der sollte in Aktien investieren. Eine These, die auch Politiker wie Friedrich Merz oder Christian Lindner vertreten. Mein Bruder hatte einen Tipp: Wirecard. Aus Deutschland – dem Land der Bargeldfetischisten – kommt ein Fintech, das zum globalen Player in einem riesigen Wachstumsmarkt aufsteigt. Seit 2018 galt Wirecard als der Star im Dax. Ich tauchte ein in eine Welt aus Charts, Kursanalysen und Ad-hoc-Mitteilungen. Meine Twitter-Timeline veränderte sich, YouTube schlug mir Videos vor mit Titeln wie „10 Gründe, warum man die Wirecard-Aktie jetzt auf dem Zettel haben sollte“. Ich kaufte 66 Aktien des Fintechs zu knapp 120 Euro das Stück.

Hier sind die vier schlimmsten Sünden der Wirecard-Anleger. Herr Drutschmann möge mir verzeihen, dass ich seinen wirklich tollen Artikel als Vorlage nutze.

Home Bias: Daheim ist es nicht am schönsten!

Das „T-Trauma“ aus Drutschmanns Artikel ist natürlich die Telekom-Aktie, die Anfang des Jahrtausends als „Volksaktie“ unters deutsche Volk gebracht wurde. Ein Desaster, das nach dem Crash 2002 viele für immer vom Kapitalmarkt vertrieb. Bei beiden Titeln wurde ein typisches Verhalten ausgenutzt, das schon Millionen von Anlegern ins Unglück gestürzt hat: Home Bias.

Der Begriff beschreibt das Phänomen, dass wir gerne Aktien von Unternehmen aus unserer Region oder aus unserem Land kaufen. Weil wir uns einbilden, sie zu kennen. Weil wir ständig von ihnen hören – in den Medien, im Büro, auf Familienfesten. Diese trügerische Nähe führt dazu, dass wir unser Wissen über ein Unternehmen massiv überschätzen. Auch strategisch ist es ungut: Wir sind sowieso von der konjunkturellen Lage in der Heimat abhängig. Wenn wir unser Portfolio allzu national ausrichten, multiplizieren wir unser Risiko.

+++Mehr aus unserem Finanz-Schwerpunkt „Junges Geld“+++

Bei Wirecard hat sich der Home Bias besonders perfide zur Geltung gebracht. In der deutschen Heimat haben Medien und auch die Finanzaufsicht der Firma lange die Stange gehalten. In einer Art nationalem Schulterschluss sind die Behörden sogar gegen die „Financial Times“ vorgegangen, als die wiederholt auf Missstände hingewiesen hat. Selbst die Spekulation gegen die Aktie (aus heutiger Sicht eine hervorragende Idee) wurde kurzerhand verboten. Das dürfte bei vielen Kleinanlegern ein trügerisches Gefühl der Sicherheit erzeugt haben. Die Rolle der deutschen Finanzaufsicht BaFin in diesem Skandal wird uns deshalb noch lange beschäftigen.

Die Wiresekte: Eine Aktie ist kein Fußballclub

Jahrelang gab es Journalisten und Anleger, die Zweifel an Wirecard hatten. Und jahrelang wurden sie diffamiert und mundtot gemacht. Auch von tausenden Fans, die sich in Foren und auf Social Media lauthals zu Wirecard bekannt haben. Kritiker wurden zum Teil einer großen Verschwörung, Zweifel war nicht erlaubt. Dieses sektenartige Verhalten wurde durch die Skandale und Hausdurchsuchungen nur angefeuert. Genauso durch die Auftritte des Gurus Markus Braun.

Wir haben schon geschrieben: Verliebe dich niemals in eine Aktie! Aber man muss dazu sagen: Tritt erst recht keiner Kapitalmarktsekte bei! Solches Verhalten kennen wir sonst vor allem aus den obskuren Ecken des Krypto-Marktes, aber auch der Aktienmarkt ist davor nicht gefeit, wie es aussieht.

Die Infoillusion: Du hast keine Ahnung!

Zeit-Journalist Drutschmann hatte den Wirecard-Tipp von seinem Bruder. Das ist schon ein Alarmsignal. Aber es wurde noch schlimmer. „Ich tauchte ein in eine Welt aus Charts, Kursanalysen und Ad-hoc-Mitteilungen. Meine Twitter-Timeline veränderte sich, YouTube schlug mir Wirecard-Videos vor“, schreibt er.

+++Warum die Reichen immer reicher werden+++

Das Internet und Smartphones ermöglichen Kleinanlegern einen Zugang, den sie vor 20 Jahren bei der Telekom-Aktie nie hatten. Stundenlang kann man Berichte lesen, Charts analysieren und Videos schauen. Aber das ist vor allem eines: sinnlos. Natürlich sollte man sich informieren, was man kauft. Aber wer glaubt, sich auf der Couch mit dem iPad einen Informationsvorsprung erarbeiten zu können, lebt in einer Traumwelt. Und wer seine Trades auf Basis von selbsterstellten Chartanalysen tätigt, ist überhaupt dem Größenwahn verfallen. Think about it: Würdest du dein eigenes EKG interpretieren? Oder darf das doch der Kardiologe machen? Natürlich gibt es Ausnahmen, Talente und Glückspilze. Aber wenn schon die große Mehrheit der professionellen Anleger den Markt langfristig nicht schlagen kann, dann gilt das erst recht für Kleinanleger.

Diversifikation: Ein Pferd ist viel zu wenig!

Wer nur eine Aktie hält, spielt Lotto. Es braucht dutzende, besser hunderte Titel, um innerhalb des Aktienportfolios breit genug aufgestellt zu sein. Die wissenschaftliche Evidenz ist eindeutig: Indexfonds (meist ETFs) sind für den Kleinanleger die einzige brauchbare Alternative zum Sparbuch. Auch Warren Buffet, einer der erfolgreichsten aktiven Investoren aller Zeiten, empfiehlt Kleinanlegern den Griff zum Indexfonds. Das ist es auch, wovon Politiker wie Merz und Lindner reden, wenn sie Aktien als Altersvorsorge preisen.

+++Sechs simple Tipps für den Umgang mit Geld+++

Und das ist nur der Aktien-Teil des Portfolios. Für einen ausgeglichenen Mix braucht es noch Anleihen bzw. Spareinlagen. Viele Anleger mischen außerdem Immobilien, Gold, Silber und Kryptowährungen dazu. Die Suche nach dem perfekten Portfolio läuft seit Jahrzehnten. In jedem Fall gilt: Diversifikation ist König! Der Stall muss gut bestückt sein. Wer sein Geld auf ein Pferd setzt, geht ein viel zu hohes Risiko ein.


Über den Autor

Niko Jilch ist Wirtschaftsjournalist, Speaker und Moderator. Nach acht Jahren bei der „Presse“ ging er Ende 2019 zum Thinktank „Agenda Austria“, wo er als wissenschaftlicher Mitarbeiter die Bereiche „Geldanlage und digitale Währungen“ abdeckt, sowie digitale Formate aufbaut, etwa einen neuen Podcast. Twitter: @jilnik
Redaktionstipps
Deine ungelesenen Artikel:
10.11.2026

Mehr als 10 Mrd. Euro für EU-Dachfonds: Österreich nicht unter 7 beteiligten Ländern, aber Uniqa als LP

Die Europäische Investitionsbank (EIB) hat die ersten mehr als zehn Milliarden Euro für ihren geplanten 15-Milliarden-Euro-Dachfonds eingeworben. Das Kapital kommt von 15 institutionellen Investoren und sieben EU-Mitgliedstaaten.
/artikel/mehr-als-10-mrd-euro-fuer-eu-dachfonds-oesterreich-nicht-unter-7-beteiligten-laendern-aber-uniqa-als-lp
10.11.2026

Mehr als 10 Mrd. Euro für EU-Dachfonds: Österreich nicht unter 7 beteiligten Ländern, aber Uniqa als LP

Die Europäische Investitionsbank (EIB) hat die ersten mehr als zehn Milliarden Euro für ihren geplanten 15-Milliarden-Euro-Dachfonds eingeworben. Das Kapital kommt von 15 institutionellen Investoren und sieben EU-Mitgliedstaaten.
/artikel/mehr-als-10-mrd-euro-fuer-eu-dachfonds-oesterreich-nicht-unter-7-beteiligten-laendern-aber-uniqa-als-lp
Fahnen der Europäischen Union
Fahnen der Europäischen Union | Foto: Adobe Stock

Im März dieses Jahres wurde er angekündigt, wie brutkasten berichtete. Das erste Closing strebte man bereits für den Sommer an, nun ist es doch etwas später geworden: Die Europäische Investitionsbank (EIB) vermeldete, mehr als zehn Milliarden Euro für die zweite Auflage der European Tech Champions Initiative (ETCI) eingeworben zu haben. Das Zielvolumen liegt bei bis zu 15 Milliarden Euro.

Von Dachfonds finanzierte Fonds sollen im Durchschnitt 200-Millionen-Euro-Tickets zeichnen

Mit der ersten ETCI-Auflage mit einem Volumen von 3,9 Milliarden Euro wurde bereits in 15 große VC-Fonds mit einem Volumen von jeweils mehr als einer Milliarde Euro investiert. Mit der zweiten, deutlich größeren Auflage soll nun auch in mittelgroße Wachstumsfonds mit einem Volumen ab 300 Millionen Euro investiert werden. Der Fokus liegt aber weiterhin klar auf Later-Stage-Fonds: „Die angestrebte durchschnittliche Ticketgröße für einzelne Unternehmen liegt bei 200 Millionen Euro“, heißt es von der EIB. Der Dachfonds soll insgesamt 80 Milliarden Euro für mehr als 1.500 europäische Technologieunternehmen mobilisieren, so der Plan.

Die bislang bereits mehr als zehn Milliarden Euro kommen von der EIB selbst, sieben EU-Mitgliedsstaaten und 15 institutionellen Investoren. Der Großteil des Geldes, konkret acht Milliarden Euro, kommt dabei laut EIB von den privaten Investoren, darunter der französischen Tibi-Initiative. Die restlichen zwei Milliarden teilen sich auf die EIB und die beteiligten Mitgliedstaaten auf.

Österreich (noch) nicht dabei, aber Uniqa

Dabei handelt es sich um Bulgarien, Deutschland, Griechenland, Italien, Luxemburg, die Niederlande und Spanien. Österreich ist nicht dabei – im März hatte es von Startup-Staatssekretärin Elisabeth Zehetner gegenüber brutkasten geheißen, dass man eine Beteiligung prüfe. Das letzte Wort ist möglicherweise auch noch nicht gesprochen. „In den kommenden Monaten sollen sich weitere Mitgliedstaaten am Dachfonds und zusätzliche institutionelle Investoren an der Allianz beteiligen“, heißt es von der EIB.

Auf Seiten der institutionellen Investoren gibt es allerdings schon jetzt eine österreichische Beteiligung: die Uniqa Insurance Group. Neben dieser und der Tibi-Inititative investieren auch ABN AMRO, Algemene Pensioen Groep (APG), Armònia SGR, Azimut Holding, Banco Santander, BBVA, Compagnia di San Paolo, Danske Bank, Green Arrow Capital, Grupo Mutua Madrileña, Marsh, Mn Services, PGGM.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die vier schlimmsten Sünden der Wirecard-Anleger

  • Der Skandal rund um Wirecard hat die kleine deutsche Aktienszene ins Mark getroffen.
  • Auf Zeit.de hat der Journalist Dominik Drutschmann seine eigene Wirecard-Geschichte aufgeschrieben. sie dient als Vorlage für diesen Artikel.
  • Erster Tipp: Vermeide Home Bias.
  • Zweitens: Vermeide Finanz-Sekten.
  • Drittens: Gib Dich nicht dem Irrglauben hin, gut informiert zu sein.
  • Viertens: Setze nicht alles auf ein einziges Pferd.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die vier schlimmsten Sünden der Wirecard-Anleger

  • Der Skandal rund um Wirecard hat die kleine deutsche Aktienszene ins Mark getroffen.
  • Auf Zeit.de hat der Journalist Dominik Drutschmann seine eigene Wirecard-Geschichte aufgeschrieben. sie dient als Vorlage für diesen Artikel.
  • Erster Tipp: Vermeide Home Bias.
  • Zweitens: Vermeide Finanz-Sekten.
  • Drittens: Gib Dich nicht dem Irrglauben hin, gut informiert zu sein.
  • Viertens: Setze nicht alles auf ein einziges Pferd.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die vier schlimmsten Sünden der Wirecard-Anleger

  • Der Skandal rund um Wirecard hat die kleine deutsche Aktienszene ins Mark getroffen.
  • Auf Zeit.de hat der Journalist Dominik Drutschmann seine eigene Wirecard-Geschichte aufgeschrieben. sie dient als Vorlage für diesen Artikel.
  • Erster Tipp: Vermeide Home Bias.
  • Zweitens: Vermeide Finanz-Sekten.
  • Drittens: Gib Dich nicht dem Irrglauben hin, gut informiert zu sein.
  • Viertens: Setze nicht alles auf ein einziges Pferd.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die vier schlimmsten Sünden der Wirecard-Anleger

  • Der Skandal rund um Wirecard hat die kleine deutsche Aktienszene ins Mark getroffen.
  • Auf Zeit.de hat der Journalist Dominik Drutschmann seine eigene Wirecard-Geschichte aufgeschrieben. sie dient als Vorlage für diesen Artikel.
  • Erster Tipp: Vermeide Home Bias.
  • Zweitens: Vermeide Finanz-Sekten.
  • Drittens: Gib Dich nicht dem Irrglauben hin, gut informiert zu sein.
  • Viertens: Setze nicht alles auf ein einziges Pferd.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die vier schlimmsten Sünden der Wirecard-Anleger

  • Der Skandal rund um Wirecard hat die kleine deutsche Aktienszene ins Mark getroffen.
  • Auf Zeit.de hat der Journalist Dominik Drutschmann seine eigene Wirecard-Geschichte aufgeschrieben. sie dient als Vorlage für diesen Artikel.
  • Erster Tipp: Vermeide Home Bias.
  • Zweitens: Vermeide Finanz-Sekten.
  • Drittens: Gib Dich nicht dem Irrglauben hin, gut informiert zu sein.
  • Viertens: Setze nicht alles auf ein einziges Pferd.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die vier schlimmsten Sünden der Wirecard-Anleger

  • Der Skandal rund um Wirecard hat die kleine deutsche Aktienszene ins Mark getroffen.
  • Auf Zeit.de hat der Journalist Dominik Drutschmann seine eigene Wirecard-Geschichte aufgeschrieben. sie dient als Vorlage für diesen Artikel.
  • Erster Tipp: Vermeide Home Bias.
  • Zweitens: Vermeide Finanz-Sekten.
  • Drittens: Gib Dich nicht dem Irrglauben hin, gut informiert zu sein.
  • Viertens: Setze nicht alles auf ein einziges Pferd.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die vier schlimmsten Sünden der Wirecard-Anleger

  • Der Skandal rund um Wirecard hat die kleine deutsche Aktienszene ins Mark getroffen.
  • Auf Zeit.de hat der Journalist Dominik Drutschmann seine eigene Wirecard-Geschichte aufgeschrieben. sie dient als Vorlage für diesen Artikel.
  • Erster Tipp: Vermeide Home Bias.
  • Zweitens: Vermeide Finanz-Sekten.
  • Drittens: Gib Dich nicht dem Irrglauben hin, gut informiert zu sein.
  • Viertens: Setze nicht alles auf ein einziges Pferd.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die vier schlimmsten Sünden der Wirecard-Anleger

  • Der Skandal rund um Wirecard hat die kleine deutsche Aktienszene ins Mark getroffen.
  • Auf Zeit.de hat der Journalist Dominik Drutschmann seine eigene Wirecard-Geschichte aufgeschrieben. sie dient als Vorlage für diesen Artikel.
  • Erster Tipp: Vermeide Home Bias.
  • Zweitens: Vermeide Finanz-Sekten.
  • Drittens: Gib Dich nicht dem Irrglauben hin, gut informiert zu sein.
  • Viertens: Setze nicht alles auf ein einziges Pferd.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die vier schlimmsten Sünden der Wirecard-Anleger

  • Der Skandal rund um Wirecard hat die kleine deutsche Aktienszene ins Mark getroffen.
  • Auf Zeit.de hat der Journalist Dominik Drutschmann seine eigene Wirecard-Geschichte aufgeschrieben. sie dient als Vorlage für diesen Artikel.
  • Erster Tipp: Vermeide Home Bias.
  • Zweitens: Vermeide Finanz-Sekten.
  • Drittens: Gib Dich nicht dem Irrglauben hin, gut informiert zu sein.
  • Viertens: Setze nicht alles auf ein einziges Pferd.