
✨ AI Kontextualisierung
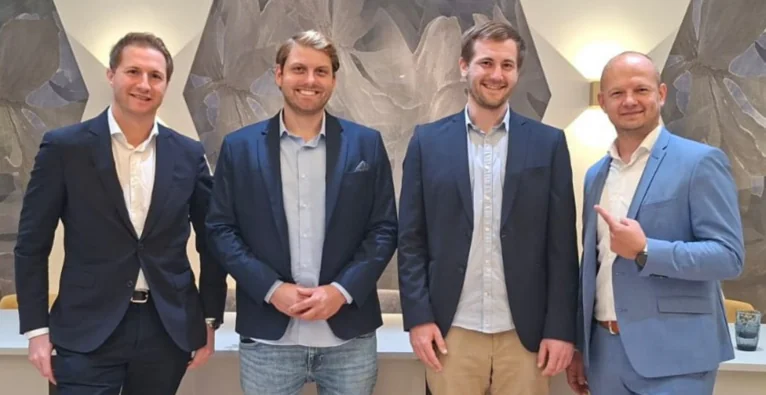
“Wir machen das langweiligste der Welt: Langfristige Veranlagung”, erklärt Froots-Co-Founder David Mayer-Heinisch im Video-Interview über seinen Office-Bildschirm im ersten Wiener Gemeindebezirk. Beim FinTech-Startup Froots ist man überzeugt: Viel zu wenige Menschen kennen sich mit ihren Finanzen aus. Um das eigene Leben planen zu können, müsse es allerdings ein gewisses Grundwissen über den Kapitalmarkt geben. Dieses Thema will das Startup hinter dem Founder-Duo David Mayer-Heinisch und Dirk van Wassenaer anpacken. Begriffe wie “financial literacy” oder “financial education” hält Mayer-Heinisch dabei für viel zu kompliziert definiert. “Meiner Meinung nach ist das aber eigentlich ein völlig normales Life skill, um an dieser komplexen Welt, in der wir leben, teilzuhaben”, so der Co-Founder. Froots will diese komplizierten Barrieren abschaffen. Finanzbildung leiste einen großen Beitrag zur finanziellen Unabhängigkeit der Menschen, ist Mayer-Heinisch überzeugt. Diese Meinung hat er auch auf dem European Forum Alpbach 2022 vertreten und hat hier im Rahmen eines “Financial Retreats” mit Expert:innen verschiedener Fachrichtungen mögliche Lösungen diskutiert. Im brutkasten-Interview erklärt der Gründer außerdem, wie sein Vater bei ihm im Alter von 12 Jahren die Neugier am Kapitalmarkt geweckt hat und welche beiden Punkte seiner Meinung nach den größten Impact in der österreichischen Gesellschaft hätten.
Was ist deiner Meinung nach der Vorteil, wenn mehr Menschen das Thema Finanzen auf der Agenda hätten und sich ein Grundwissen aneignen könnten?
Wir profitieren alle davon, wenn es mehr soziale Mobilität gibt. Wenn wir alle im Lotto gewinnen würden, ohne dass wir Finanzbildung haben, bringt das langfristig niemandem etwas. Wir in Europa nutzen die Chancen des Kapitalmarkts überhaupt nicht. Wir strukturieren unsere Finanzen nicht und lassen dabei sehr viel Rendite auf der Strecke. In diesem Jahr verlieren bspw. Sparbücher 10 Prozent an Kaufkraft – umgerechnet ist das sehr viel Geld, das Österreicher:innen damit verlieren. Reiche Menschen haben ein großes Exposure zum Kapitalmarkt und lassen ihr Geld für sich arbeiten. Arme Menschen arbeiten fleißig jeden Tag und geben das Geld, das am Ende des Monats übrig bleibt, auf ihr Sparkonto, wo es dann an Wert verliert. Wir können nicht mit Geld umgehen und daher ist es essentiell, dies den Menschen früh beizubringen.
Wie kann man das Interesse an der Finanzbildung stärken?
Das Thema wird nach wie vor in keinen Schulen unterrichtet. Aktuell sind Menschen also davon abhängig, ob sie in ihrer individuellen Umgebung damit in Kontakt kommen. Darum hat jeder Mensch, der aus gutem Hause kommt, bereits bessere Grundvoraussetzungen, sich mit Finanzen auseinanderzusetzen. Wenn man keine Chance hat, dass die Eltern einem nach und nach etwas über Geld und Investieren beibringen, hat man einen Start-Nachteil. Hier gibt es in unserer Gesellschaft eine Pre-Selection. Am Gerechtesten wäre es, wenn alle ein paar Basics in der Schule lernen würden.
Dazu fällt mir die Geschichte ein, wie mein Vater – der genauso wenig von Finanzen versteht, wie die meisten Österreicher:innen – mich und meine Brüder dem Thema näher bringen wollte. Als ich 12 war, gab er mir und meinen beiden Brüdern jeweils 3.000 Schilling und zehn Minuten Zeit, um uns von einem Bänker beraten zu lassen. Mein großer Bruder hat sich irgendeinen Fond gekauft. Mein kleiner Bruder und ich haben jeweils einen SAP-Aktie gekauft. Von da an habe ich jeden Tag über die Entwicklung von SAP in der Zeitung gelesen. Während der Tech-Bubble haben wir uns für die Könige der Welt gehalten. Als die Tech-Bubble dann geplatzt ist, war fast nichts mehr übrig. Zwar haben wir bei dieser Erfahrung kein Geld gewonnen, aber wir haben dadurch eine Neugierde entwickelt, uns mit dem Kapitalmarkt auseinanderzusetzen. Das hat letztlich auch dazu geführt, dass ich heute das mache, was ich mache.
„Genauso, wie man regelmäßig zur Präventionsuntersuchung zum Arzt geht, sollten Menschen meiner Meinung nach die Möglichkeit zu einem Finanzcheck haben.“
Was sind deiner Meinung nach – neben der Schulbildung – weitere Hebel, die gesetzt bzw. gestärkt werden müssen, um mehr Impact zu schaffen?
Im Zuge des “Financial Retreats” auf dem European Forum Alpbach haben wir ein paar Punkte definiert, die den größten Impact haben können. Zwei dieser Punkte haben meiner Meinung nach das größte Potential. Zum einen sollte man einen jährlichen “Financial Health Check” anbieten. Genauso, wie man regelmäßig zur Präventionsuntersuchung zum Arzt geht, sollten Menschen meiner Meinung nach die Möglichkeit zu einem Finanzcheck haben. Hier können sie sich ihre Gedanken und Sorgen anschauen lassen und kontrollieren, ob sie sich auf dem richtigen Weg befinden bzw. Guidance erhalten. Wir bei Froots bieten so einen kostenlosen “Financial Health Check” bereits an.
Der nächste Punkt betrifft die Stärkung der zweiten Pensionssäule. Private Vorsorge muss gegenüber der staatlichen Vorsorge wichtiger werden, da führt kein Weg drum herum. Dabei beginnen Menschen, mit ihrem Arbeitgeber oder privat Geld auf die Seite zu legen und sich im Endeffekt ein Polster für ihre Pension aufzubauen. Das hat einen Ripple-Effekt: Wenn man beobachtet, was mit dem eigenen Geld passiert, wird die Finanzwelt greifbarer und man beschäftigt sich viel mehr damit. Zudem wird unser Kapitalmarkt dadurch deutlich stärker, denn je mehr Geld in den Kapitalmarkt kommt, desto liquider wird er.
In welchen Gesellschaftsgruppen tut sich aktuell am meisten?
Ich habe das Gefühl, dass aktuell sehr viele Schulprojekte für junge Menschen gefördert werden. Besonders wichtig ist meiner Meinung nach aber auch die Finanzbildung für Frauen. Das Thema Vorsorge muss hier gepushed werden. Es tut sich glücklicherweise schon sehr viel, aber es muss noch weiter ausreifen, damit eine Unabhängigkeit gefördert wird und Frauen vor Risiken, wie der Altersarmut, geschützt sind.
Bringen diese neuen Initiativen bzw. Startup-Produkte, die sich auf bestimmte Gesellschaftsgruppen konzentrieren, deiner Meinung nach nachhaltige Veränderung?
Damit sich etwas bewegt, muss es viele Projekte geben. Jedes dieser Projekte muss natürlich messen, ob sie einen Impact haben und es dann langfristig größer werden kann. Während meines MBAs hat ein Impact Investor uns mal erklärt, dass es egal sei, wie klein manche Projekte sein mögen. Wenn sie funktionieren und dies nachweisen könnten, würde es jemanden geben, der bzw. die es aufkauft und auf größerer Ebene umsetzen könnte. Die kleineren Projekte bieten sozusagen den Proof of Concept.
Froots bietet bereits den Financial Health Check im Wiener Office an. Sind für die Zukunft Produkte geplant, die auch remote genutzt werden können?
Das wollen wir definitiv forcieren. Wir arbeiten mit verschiedenen Organisationen zusammen, wollen mehr Content kreieren und ein paar Tools in unserer App erweitern. Wir gehen bei der Auswahl allerdings bedacht vor. Bei der Gamification von manchen Tools sehen wir bspw. das Risiko, dass es häufig in die falsche Richtung ausgenutzt wird. Dadurch sind die User:innen oft dazu verleitet, kurzfristig zu denken und Fehler zu machen. Wir wollen Gamification daher nur nutzen, um die Neugier unserer Kund:innen zu wecken. Unser Angebot verstehen wir als eine Kombination aus “Financial Planning” auf der einen und langfristiges Asset-Management auf der anderen Seite. Wir sind keine Lösung für diejenigen, die bereits genau wissen, was sie wollen. Wir möchten bei der Finanzplanung unterstützen – sobald wir das Risikoprofil und den Zeithorizont unserer Kund:innen herausgefunden haben, können wir mit unserer Arbeit beginnen und möglichst sinnvoll managen.