30.10.2015

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

Die Versicherungsbranche ist nach der Finanzbranche die nächste, die von Startups unsanft in die digitale Gegenwart katapultiert wird. Der Brutkasten hat mit Volker Eutebach, Business Develoment Manger bei dem britischen Versicherungsmarkt Lloyd's über Innovationen, Hemmnisse, old and new economy und die Allgegenwart von Google gesprochen.
/artikel/versicherungen-neue-ideen-koennen-schnell-zu-einem-shitstorm-fuehren
Community-Reichweiten auf diversen Social Media Plattformen tragen zum Unternehmenserfolg bei.

Lloyd’s hat seinen Sitz in London – ist die Versicherungsbranche in Großbritannien innovativer als in Österreich?

Volker Eutebach: Der englische Markt hat sich schon ein bisschen weiterentwickelt als der österreichische. Es gibt seit einigen Jahren Anbieter, die in speziellen Geschäften – etwa Architektenhaftpflicht – schon viele Produkte online vertreiben. Ganz bewusst, um schnell am Kunden zu sein. Es ist zu einem Servicemerkmal geworden, alle Dokumente möglichst  zeitnah zu liefern. Bei einem klassischen Versicherungsbetrieb dauert es nach Abschluss des Vertrages mindestens einige Tage, manchmal sogar Wochen, bis man seine Vertragsunterlagen hat. Online bekomme ich die Dokumente bereits in der nächsten Sekunde. Dadurch entsteht natürlich auch eine gewisse Kosteneffizienz. Man braucht keinen großen Vertriebsapparat, um eine große Zielgruppe zu erreichen. Dadurch kann man dann auch andere Raten anbieten. Das wird sich jetzt bestimmt auch in Österreich durchsetzen.

Müssen Makler um ihre Jobs zittern?

Eutebach: Nein. Makler werden immer ihre Berechtigung haben. Vor allem bei komplizierten Risiken braucht man diese Betreuung. Nicht nur beim Umgang mit Risiken, sondern auch bei der Kategorisierung. Makler wird es immer geben, sie werden aber vielleicht ihre Themenschwerpunkte woanders haben. Eine Bedrohung ist diese Entwicklung zum Online-Anbieter vielleicht für den Direktvertrieb und für Agenturen.

„Die großen Versicherer würden ihre eigene Struktur gefährden.“

In welchen Bereichen sind die großen Versicherungsunternehmen am wenigsten innovativ?

Eutebach: Es bewegt sich gerade sehr viel und das braucht seine Zeit. Es gibt eine Reihe neuer, sich schnell entwickelnder Technologien, aus denen sich bisher noch unbekannte Gefährdungspotenziale ergeben – zum Beispiel ein Betriebsstillstand nach einem Hackerangriff. Da schlafen noch einige Versicherungen.

Warum bietet noch nicht jeder Versicherer auch Online-Produkte an?

Eutebach: Weil das intern ein gewisses Gefährdungspotenzial birgt, vor allem, wenn das Unternehmen ein großes Agenturen-Netz hat. In Deutschland gibt es in jedem kleinen Ort eine Niederlassung – da leben Menschen davon. Wenn man das alles einfach online anbietet, wird diese Vertriebsindustrie lahmgelegt. Die großen Versicherer würden also ihre eigene Struktur gefährden.

„Das Ergebnis ist ein riesiges Image-Problem.“

Das klingt, als hätten Versicherungsunternehmen ein sehr großes Herz.

Eutebach: Es hat natürlich einen gewissen sozialen Aspekt. Auf der anderen Seite gibt es dieses Schwarmverhalten in den neuen Medien. Da kann es sehr schnell passieren, dass man sich eine negative Meinung einhandelt, wenn man versucht, neue Ideen umzusetzen. Daraus entwickelt sich dann das, was die Amerikaner Shitstorm nennen. Das Ergebnis ist ein riesiges Image-Problem. Deshalb sind die Versicherer sehr vorsichtig bei der Umsetzung von Online-Plattformen. Gleichzeitig gibt es aber einen enormen Handlungsbedarf. Es ist allen bewusst, dass da ein Gefährdungspotenzial für den klassischen Versicherungsvertrieb lauert. Alle haben derzeit Angst vor Google. Dieser Datenkrake hat so viele Informationen über Individuen, dass ohne viel Aufwand ein komplett maßgeschneidertes, individuelles Produkt angeboten werden kann. Auf dem Mobile Device, wenn es sein muss. Da sind die klassischen Versicherer im Nachteil.

„Viele Risikoträger treten da schon auf die Bremse“

Google hat mit Oscar ein Versicherungs-Startup gekauft.

Eutebach: Genau. Das ist eine völlig neue Situation und die Märkte müssen sich dem stellen. Viele Risikoträger treten da schon auf die Bremse und machen zum Beispiel bei Vergleichsportalen nicht mehr mit, um ihre eigenen Schnittstellen anbieten zu können. Es geht also schon langsam in die richtige Richtung. Gerade bei standardisierten Versicherungsprodukten ist das ja einfach.

„Der englische Begriff „German Angst“ kommt nicht von ganz ungefähr.“

Sie haben erwähnt, dass Versicherungen im Silicon Valley nach Innovationen Ausschau halten.

Eutebach: Jeder redet vom Silicon Valley. Mittlerweile ist die Entwicklung aber schon vollzogen. Man kann sich das jetzt dort nur noch ansehen. Unter anderem die Axa hat nun eigene Inkubatoren aufgebaut, wo neue Ideen gesponsert und entwickelt werden. Da entstehen manchmal Abfallprodukte, an die keiner gedacht hat. Ein Trend sind ja zum Beispiel Fitness-Armbänder, die Körperfunktionen aufzeichnen – Krankenversicherungen beginnen bereits, das zu nutzen. Kunden, die ihre Daten zur Verfügung stellen, erhalten bessere Tarife. Das Thema ist aus datenschutzrechtlichen Gründen sehr spannend. In Amerika und auch in Großbritannien ist der Umgang mit Daten viel entspannter als zum Beispiel in Kontinental-Europa. Zudem hat jeder technische Fortschritt auch eine Kehrseite – die Daten des Fitness-Armbandes könnten manipuliert werden. Diese Ängste hemmen natürlich auch sehr – es gibt diesen englischen Begriff „German Angst“, das kommt nicht von ganz ungefähr.

Deine ungelesenen Artikel:
16.10.2026

Optimizzer: Raiffeisen Salzburg beteiligt sich an Startup für Kundenfeedback

Raiffeisen Salzburg erwirbt 6,67 Prozent der Dauntles GmbH, hinter der optimizzer steht. Mit dem Kapital möchte man seine Software weiterentwickeln.
/artikel/optimizzer-raiffeisen-salzburg-beteiligt-sich-an-startup-fuer-kundenfeedback
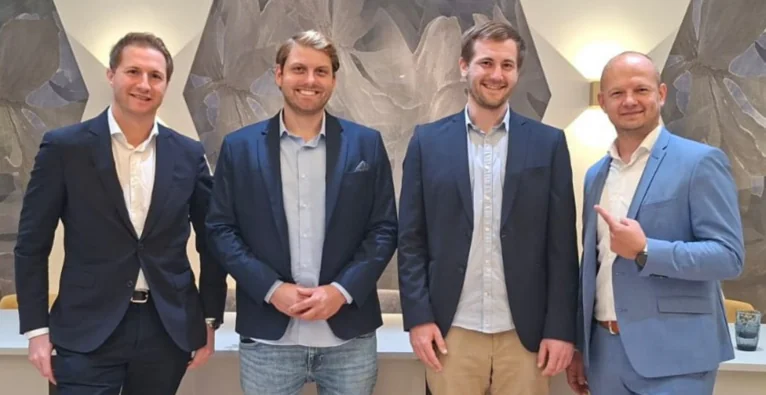
(v.l.n.r.) Bernhard Tomasi (Raiffeisen Salzburg), Elias Danninger, Daniel Sigl (beide Dauntles) und Bernhard Wimmer (Raiffeisen Salzburg) | © RVS

Mit einer niedrigen sechsstelligen Eigenkapitalbeteiligung übernimmt das Raiffeisen Salzburg Startup eGen 6,67 Prozent der Dauntles GmbH, zu der die Marke optimizzer gehört. Das Flachgauer Startup unterstützt Unternehmen dabei, positive Bewertungen zu gewinnen und ihre digitale Reputation professionell zu managen. Das frische Kapital werde in die Skalierung des Geschäftsmodells sowie die Weiterentwicklung der Plattform fließen, heißt es in der Presseaussendung.

Optimizzer möchte „Software weiterentwickeln und noch mehr Unternehmen erreichen“

„Unsere Software zeigt, was Kunden schätzen, wo Potenzial liegt und wie das Unternehmen im Vergleich zu seinen Mitbewerbern dasteht. Damit stärken Unternehmen ihre Reputation und erhöhen ihre Chancen, auch von KI-Systemen empfohlen zu werden. Das Investment von Raiffeisen Salzburg ermöglicht uns, unsere Software weiterzuentwickeln und noch mehr Unternehmen zu erreichen“, sagt Elias Danninger, Geschäftsführer der Dauntles GmbH. Das Unternehmen wurde 2021 gegründet.

NFC-Bewertungstools, QR-Codes und KI

Optimizzer, vormals Shoptimizer, ermöglicht mit NFC-Bewertungstools und QR-Codes die direkte Erfassung von Kundenfeedback. Die Software analysiere die Rückmeldungen, ermögliche Standortvergleiche und unterstütze Unternehmen mit datenbasierten Handlungsempfehlungen. Künstliche Intelligenz helfe bei der Beantwortung von Google-Bewertungen. Zu den Bewertungspartnern von optimizzer zählen neben der Raiffeisenbank Salzburg unter anderem das Café Landtmann und Remax Austria.

Optimizzer gehörte zu den ersten Unternehmen, die mit der Raiffeisen-Start-Up-Initiative zusammenarbeiteten. Die Beteiligung sei nun der nächste Schritt dieser Partnerschaft. „Optimizzer verbindet ein hochrelevantes Zukunftsthema mit einem klaren Kundennutzen und einem starken Gründerteam“, heißt es von Raiffeisen.

Investitionen seit 2023

Raiffeisen Salzburg engagiert sich seit 2023 im Startup-Bereich. „Unser USP ist, dass es keine fixen Pakete oder Bankprodukte gibt. Wir setzen vielmehr auf individuelle Lösungen, je nach Bedarf und Möglichkeiten. So kooperieren wir auf unterschiedlichsten Ebenen – mal in Form von klassischer Beteiligung, mal durch Aufnahme in unser Netzwerk oder durch die Zurverfügungstellung von Infrastruktur in unseren Räumlichkeiten im Techno-Z Urstein“, sagt Andreas Derndorfer, zuständig für Startups in der Geschäftsleitung des Raiffeisenverbands Salzburg.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Versicherungen: „Neue Ideen können schnell zu einem Shitstorm führen“