25.09.2020

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

Ecovis bietet der brutkasten-Community einen aktuellen Ausblick zu „automatischen“ Steuerstundungen, Ratenzahlung sowie Stundungszinsen, Säumniszuschlägen und Anspruchszinsen.
/artikel/stundung-ratenzahlung-beantragung-covid-zahlungserleichterungen
Covid-19-Impfstoff-Test von Moderna Corona-Impfung - Symptoma Corona-Chatbot der Stadt Wien Covid-Hilfen
(c) Adobe Stock / sdecoret

Mit dem Konjunkturstärkungsgesetz 2020 wurden vereinfachte Zahlungserleichterungen unter gewissen Voraussetzungen eingeführt. Im Folgenden hat Ecovis für die brutkasten-Community wesentliche Aspekte überblicksartig zusammengefasst.

1. COVID-Zahlungserleichterungen iZm Steuerzahlungen

a.) „Automatische“ Steuerstundungen

Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.


Hinweis:    Fälle, bei denen eine Stundungsfrist über den 1.10.2020 hinaus bewilligt worden ist, sind nach dem derzeitigen Gesetzeswortlaut nicht von der automatischen Stundungsverlängerung erfasst. Für diese Fälle sind daher weitere Anträge auf Zahlungserleichterung erforderlich.


Von dieser „automatischen“ Steuerstundung umfasst sind:

  • alle Abgaben, die bis spätestens 25.9.2020 auf dem Abgabenkonto verbucht werden
  • Einkommen- und Körperschaftsteuervorauszahlungen, die spätestens bis 27.11.2020 auf dem Abgabenkonto verbucht werden

Hinweis:    Um für diese gestundeten Abgaben nach dem 15.1.2021 eine Ratenzahlung unter den Corona-Begünstigungen (Rechtsanspruch, als Begründung reicht die derzeitige Corona-Standardbegründung aus) zu erhalten, ist ein Ratenzahlungsansuchen bis spätestens 30.9.2020 (Ende der ursprünglichen Stundungsfrist) zu stellen. Ansonsten werden diese Abgabenstundungen am 15.1.2021 sofort und in voller Höhe fällig und Zahlungserleichterungen können nur im Rahmen der gewöhnlichen BAO-Regeln erwirkt werden.


b.) Ratenzahlung

Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.

Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat. Danach ist eine weitere Ratenzahlung über 6 weitere „angemessene“ Monatsraten zu gewähren, wenn

  • dies beantragt wird und
  • die sofortige Entrichtung des verbleibenden Abgabenbetrags mit erheblichen Härten verbunden wäre.

Hinweis:    Für einen möglichst langen Zahlungsaufschub, sollte ein Antrag eher am Ende der Antragsfrist (30.9.2020) gestellt werden. Dadurch kann eine Ratenzahlung für 12 Monate bis Ende September 2021 bzw in weiterer Folge für weitere 6 Monate bis Ende März 2022 erreicht werden.


In Bezug auf die Ratenzahlungen ist zu berücksichtigen, dass laut den erläuternden Bemerkungen zum Konjunkturstärkungsgesetz die Raten „in Bezug auf die wirtschaftliche Lage angemessen“ sein müssen und somit eine einzelfallbezogene Beurteilung greift.

c.) Stundungszinsen, Säumniszuschläge und Anspruchszinsen

Die folgenden Stundungszinssätze kommen für den Zeitraum der Zahlungserleichterung zur Anwendung:

ZeitraumStundungszinsen
15.3.2020 bis 15.1.2021keine
16.1.2021 bis 28.2.20212,0%
1.3.2021 bis 30.4.20212,5%
1.5.2021 bis 30.6.20213,0%
1.7.2021 bis 31.8.20213,5%
1.9.2021 bis 31.10.20214,0%
ab 1.11.20214,5%

Abgesehen davon werden für den Veranlagungszeitraum 2020 keine Anspruchszinsen für Einkommens- oder Körperschaftsteuerzahlungen festgesetzt. Weiters sind für Abgaben mit Fälligkeit zwischen dem 15.3.2020 und 31.10.2020 keine Säumniszuschläge festzusetzen (gilt jedoch nicht für Landes- und Gemeindeabgaben).

2. Ausblick

Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

Deine ungelesenen Artikel:
21.10.2026

Biotech Summit Austria: Der Wille zum Champion ist da – das Kapital noch nicht

Kommentar: Karin Hofelich war beim Biotech Summit Austria in Innsbruck und fragt: Kommt das Geld aus dem neuen Dachfonds auch bei Biotech-Unternehmen an?
/artikel/biotech-summit-austria-der-wille-zum-champion-ist-da-das-kapital-noch-nicht
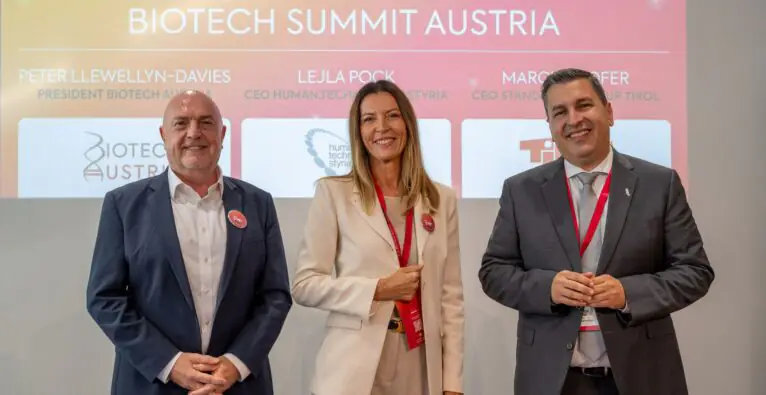
V.l.n.r.: Peter Llewellyn-Davies (Präsident BIOTECH AUSTRIA), Lejla Pock (CEO Human.technology Styria), Marcus Hofer (CEO Standortagentur Tirol) © BIOTECH AUSTRIA

Rund 250 Teilnehmer:innen aus zwölf Ländern, zwei Tage in Innsbruck, ein Motto: „Start up, Scale up, Step up!“ Mit vielen neuen Kontakten und einem guten Gefühl bin ich nach Hause gefahren und mit einer offenen Frage: Die österreichische Biotech-Branche ist so gut vernetzt wie nie, aber woher kommt  künftig das Geld, damit aus exzellenter Forschung Unternehmen werden, die in Europa groß werden?

Am Wissen fehlt es nicht. Ob Europa in der Biotechnologie mitspielt, entscheidet sich an der Finanzierung der Wachstumsphase.

Europa zwischen den USA, Golfstaaten und China

Der Schwerpunkt des Summits lag auf dem Scaleup, also auf dem Schritt vom Startup zum international wachsenden Unternehmen.

Ein Bild für die Zukunft der Pharmatrends zeichnete Claudio Albrecht, ehemaliger CEO der Stada AG. Er sprach darüber, wie Geopolitik, neue Technologien und sich wandelnde Gesundheitssysteme die Pharmaindustrie bis 2035 prägen könnten. Besonders hervorgehoben hat er dabei die Transformation Chinas von einer Service-Industrie zu einem Innovationsmotor sowie die Dynamik in den Golfstaaten. Europa widmete er keine eigene Folie in seiner Präsentation, was vom Publikum hinterfragt wurde. Es wirft die Frage auf, welchen Stellenwert Europa künftig im globalen Wettbewerb überhaupt noch spielen wird.

(c) Hofelich – Claudio Albrecht gab einen Ausblick in die Zukunft.

 Ein Champion, der nicht auswandern muss

Den Gegenentwurf lieferte Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB) und ehemaliger Bundeskanzler. Besonders in Erinnerung geblieben ist mir vor allem ein Satz: „The next champion should not need to leave Europe in order to become a global champion.“ 

(c) Hofelich – Karl Nehammer, Vizepräsident der Europäischen Investitionsbank (EIB).

Das Ziel ist ambitioniert und gerade in der Biotechnologie bislang schwer erreichbar. Entwicklungszyklen dauern hier i. d. R. mehr als ein Jahrzehnt. 

Der Startup- & Scaleup-Dachfonds: eine gute Nachricht mit Fragezeichen

Für die Branche besonders interessant war die Diskussion über den geplanten österreichischen Dachfonds. Stefan Haubner, Founding Partner bei APEX Ventures, widmete sich der Frage, ob Europa ein eigenes Modell für Venture Capital braucht. Dabei ging es auch um den österreichischen Fund-of-Funds. 

Der Dachfonds soll Anfang 2027 starten. Der Staat steuert 100 Mio. Euro bei, institutionelle Investoren sollen weitere 400 Mio. Euro bringen. Das ist ein wichtiges Signal. Weil es ein Dachfonds ist, investiert er aber nicht direkt in Unternehmen, sondern in andere Fonds.

Wie viel von diesem Geld tatsächlich bei Biotech-Unternehmen ankommt, ist derzeit offen.

Life Sciences brauchen Investoren mit Fachwissen und langem Atem. Davon gibt es in Österreich nur wenige. Wenn der Dachfonds vor allem in Generalisten-Fonds fließt, könnte die Biotechnologie leer ausgehen.

Tirol zeigt, wie Standortarbeit aussieht

Auch organisatorisch war der Summit ein Vorzeigeprojekt. Veranstaltet wurde der Summit von BIOTECH AUSTRIA, Human.technology Styria und der Standortagentur Tirol. Vor Ort vertreten waren Peter Llewellyn-Davies, Präsident von BIOTECH AUSTRIA, Marcus Hofer, CEO der Standortagentur Tirol, und Lejla Pock, CEO von Human.technology Styria. Äußerst charmant moderiert hat Damita Pressl.

Die Villa Blanka hoch über Innsbruck bot eine außergewöhnliche Kulisse; ebenso das Gala-Dinner am Abend in der Rooftop-Bar des Hotels aDLERs. Begeistert zeigten sich auch die Teilnehmer:innen, die am Vortag im Rahmenprogramm die Skisprungschanze Bergisel besichtigt hatten. Ich selbst habe mir am Dienstagmorgen den Health Hub Tirol angesehen. Das Technologiezentrum ist seit knapp einem Jahr in Betrieb und bietet noch freie Flächen. Das ist die Art Standortpolitik, die wirkt: Infrastruktur, Netzwerk und ein Treffpunkt, an dem Forschung, Investor:innen und Politik tatsächlich ins Gespräch kommen.

Was es jetzt braucht

Der Summit hat gezeigt, dass die Branche sich der Herausforderungen bewusst ist und weiß, was zu tun ist.

Der nächste Champion muss nicht auswandern. Aber dafür muss das Kapital vor Ort stärker mobilisiert werden. 

Der fünfte Biotech Summit Austria findet am 21. und 22. Oktober 2027 in Graz statt. Bis dahin wissen wir mehr darüber, ob der Dachfonds auch der Biotechnologie hilft.


Disclaimer: Karin Hofelich ist Life Science Lead beim brutkasten-Schwestermagazin VentureCapital. Das VC Magazin war Medienpartner des Summits.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.