25.09.2020

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

Ecovis bietet der brutkasten-Community einen aktuellen Ausblick zu „automatischen“ Steuerstundungen, Ratenzahlung sowie Stundungszinsen, Säumniszuschlägen und Anspruchszinsen.
/artikel/stundung-ratenzahlung-beantragung-covid-zahlungserleichterungen
Covid-19-Impfstoff-Test von Moderna Corona-Impfung - Symptoma Corona-Chatbot der Stadt Wien Covid-Hilfen
(c) Adobe Stock / sdecoret

Mit dem Konjunkturstärkungsgesetz 2020 wurden vereinfachte Zahlungserleichterungen unter gewissen Voraussetzungen eingeführt. Im Folgenden hat Ecovis für die brutkasten-Community wesentliche Aspekte überblicksartig zusammengefasst.

1. COVID-Zahlungserleichterungen iZm Steuerzahlungen

a.) „Automatische“ Steuerstundungen

Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.


Hinweis:    Fälle, bei denen eine Stundungsfrist über den 1.10.2020 hinaus bewilligt worden ist, sind nach dem derzeitigen Gesetzeswortlaut nicht von der automatischen Stundungsverlängerung erfasst. Für diese Fälle sind daher weitere Anträge auf Zahlungserleichterung erforderlich.


Von dieser „automatischen“ Steuerstundung umfasst sind:

  • alle Abgaben, die bis spätestens 25.9.2020 auf dem Abgabenkonto verbucht werden
  • Einkommen- und Körperschaftsteuervorauszahlungen, die spätestens bis 27.11.2020 auf dem Abgabenkonto verbucht werden

Hinweis:    Um für diese gestundeten Abgaben nach dem 15.1.2021 eine Ratenzahlung unter den Corona-Begünstigungen (Rechtsanspruch, als Begründung reicht die derzeitige Corona-Standardbegründung aus) zu erhalten, ist ein Ratenzahlungsansuchen bis spätestens 30.9.2020 (Ende der ursprünglichen Stundungsfrist) zu stellen. Ansonsten werden diese Abgabenstundungen am 15.1.2021 sofort und in voller Höhe fällig und Zahlungserleichterungen können nur im Rahmen der gewöhnlichen BAO-Regeln erwirkt werden.


b.) Ratenzahlung

Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.

Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat. Danach ist eine weitere Ratenzahlung über 6 weitere „angemessene“ Monatsraten zu gewähren, wenn

  • dies beantragt wird und
  • die sofortige Entrichtung des verbleibenden Abgabenbetrags mit erheblichen Härten verbunden wäre.

Hinweis:    Für einen möglichst langen Zahlungsaufschub, sollte ein Antrag eher am Ende der Antragsfrist (30.9.2020) gestellt werden. Dadurch kann eine Ratenzahlung für 12 Monate bis Ende September 2021 bzw in weiterer Folge für weitere 6 Monate bis Ende März 2022 erreicht werden.


In Bezug auf die Ratenzahlungen ist zu berücksichtigen, dass laut den erläuternden Bemerkungen zum Konjunkturstärkungsgesetz die Raten „in Bezug auf die wirtschaftliche Lage angemessen“ sein müssen und somit eine einzelfallbezogene Beurteilung greift.

c.) Stundungszinsen, Säumniszuschläge und Anspruchszinsen

Die folgenden Stundungszinssätze kommen für den Zeitraum der Zahlungserleichterung zur Anwendung:

ZeitraumStundungszinsen
15.3.2020 bis 15.1.2021keine
16.1.2021 bis 28.2.20212,0%
1.3.2021 bis 30.4.20212,5%
1.5.2021 bis 30.6.20213,0%
1.7.2021 bis 31.8.20213,5%
1.9.2021 bis 31.10.20214,0%
ab 1.11.20214,5%

Abgesehen davon werden für den Veranlagungszeitraum 2020 keine Anspruchszinsen für Einkommens- oder Körperschaftsteuerzahlungen festgesetzt. Weiters sind für Abgaben mit Fälligkeit zwischen dem 15.3.2020 und 31.10.2020 keine Säumniszuschläge festzusetzen (gilt jedoch nicht für Landes- und Gemeindeabgaben).

2. Ausblick

Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.
Deine ungelesenen Artikel:
10.09.2026

Plug and Play errichtet in Linz sein erstes EU-Zentrum für „Physical and Industrial AI“

Plug and Play errichtet am JKU-Campus sein erstes EU-Exzellenzzentrum für Industrie-KI. Keba, Primetals, Swietelsky, TGW Logistics und voestalpine starten als Anchor-Partner. tech2b betreut die Initiative für das Land Oberösterreich.
/artikel/plug-and-play-errichtet-in-linz-sein-erstes-eu-zentrum-fuer-physical-and-industrial-ai
10.09.2026

Plug and Play errichtet in Linz sein erstes EU-Zentrum für „Physical and Industrial AI“

Plug and Play errichtet am JKU-Campus sein erstes EU-Exzellenzzentrum für Industrie-KI. Keba, Primetals, Swietelsky, TGW Logistics und voestalpine starten als Anchor-Partner. tech2b betreut die Initiative für das Land Oberösterreich.
/artikel/plug-and-play-errichtet-in-linz-sein-erstes-eu-zentrum-fuer-physical-and-industrial-ai
Foto: OTS Amt der Oö. Landesregierung

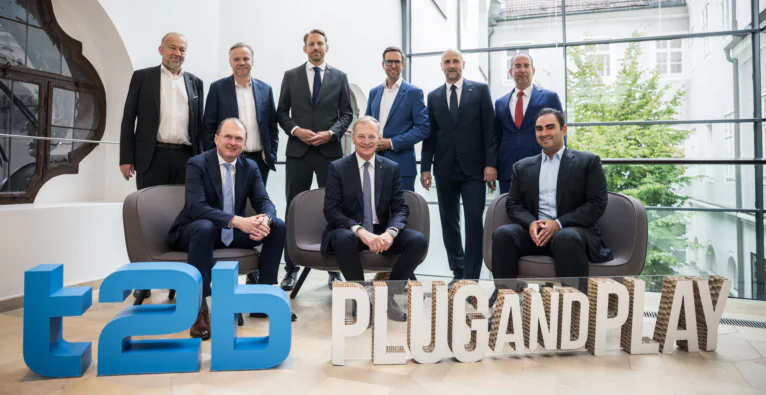
Das Land Oberösterreich holt einen prominenten Player aus dem Silicon Valley dauerhaft nach Linz: Am Campus der Johannes Kepler Universität (JKU) entsteht das erste „Center of Excellence for Physical and Industrial AI“ von Plug and Play innerhalb der Europäischen Union. Das gaben Landeshauptmann Thomas Stelzer und Vertreter der beteiligten Unternehmen am Donnerstag bei einer Pressekonferenz im Landhaus Linz bekannt.

Plug and Play wurde 2006 im Silicon Valley gegründet und betreibt ein internationales Netzwerk für Innovation und Startup-Kooperationen. Nach eigenen Angaben zählt das Unternehmen zu den aktivsten Early-Stage-Venture-Capital-Investoren der Welt, mit mehr als 65 Standorten auf fünf Kontinenten, über 550 Unternehmenspartnern, rund 250 Startup-Investments pro Jahr und mehr als 2.500 Unternehmen im Portfolio, darunter über 35 Unicorns.

Neu ist Plug and Play in Österreich dabei nicht: Seit 2019 kooperiert das Netzwerk mit dem Flughafen Wien, 2021 eröffnete es dort sein österreichisches Headquarter (brutkasten berichtete). In den ersten fünf Jahren dieser Partnerschaft wurden mehr als 700 Startups gemeinsam gescreent, rund zwei Dutzend Projekte in Bereichen wie Robotics, Predictive Maintenance und KI entstanden daraus. Geleitet wird Plug and Play Austria von Managing Director Nik Munaretto. Mit dem Exzellenzzentrum in Linz kommt nun ein dauerhafter Standort mit industriellem Fokus hinzu.

Fünf Industrie-Schwergewichte als Anchor-Partner

Mit Keba, Primetals Technologies, Swietelsky, TGW Logistics und voestalpine beteiligen sich fünf oberösterreichische Industrieunternehmen als künftige Anchor-Partner an der Gründungsrunde. Als Gründungspartner erhalten sie besondere Mitgestaltungsmöglichkeiten und können industrielle Aufgabenstellungen und technologische Schwerpunkte in das Programm einbringen. Im Mittelpunkt stehen konkrete KI-Anwendungen in Produktion, Anlagenbau, Logistik, Engineering und Bauwirtschaft.

Das Prinzip dahinter ist der Open-Innovation-Ansatz von Plug and Play: Etablierte Unternehmen bringen konkrete technologische Herausforderungen ein, Plug and Play identifiziert über sein internationales Netzwerk passende Startups und Technologien und bringt beide Seiten für Pilotprojekte und Kooperationen zusammen.

„Oberösterreich wartet nicht darauf, was die Zukunft bringt: Wir gestalten sie. Mit Plug and Play holen wir eines der weltweit führenden Innovationsnetzwerke nach Linz und machen Oberösterreich zum europäischen Pionier bei ‚Physical and Industrial AI‘“, sagt Landeshauptmann Thomas Stelzer. Neue Technologien sollten „nicht irgendwo Wertschöpfung und Arbeitsplätze schaffen, sondern bei uns in Oberösterreich“.

Knogler: „Bei KI entscheidet nicht allein, wer die besten Ideen hat“

Keba-CEO Christoph Knogler, zugleich Vorsitzender der KI-Taskforce der Industriellenvereinigung, sieht in dem Zentrum einen Hebel für die Umsetzungsgeschwindigkeit: „Bei Künstlicher Intelligenz entscheidet nicht allein, wer die besten Ideen hat, sondern wer sie rasch in die industrielle Anwendung bringt.“ Das Exzellenzzentrum schaffe einen direkten Zugang zu internationalen Startups und Technologien. „Damit haben wir die Chance, die weltbesten und innovativsten KI-Lösungen nach Oberösterreich zu holen und gemeinsam mit unseren Unternehmen in konkrete Wertschöpfung zu übersetzen.“

Im großen Cover-Interview der aktuellen brutkasten-Printausgabe hatte Knogler zuletzt dargelegt, warum er die Chance Europas nicht im LLM-Rennen sieht, sondern in industrieller KI: Produktionswissen und Maschinendaten als europäische Souveränitätschance.

Auch die übrigen Partner ordnen die Initiative in ihre Strategien ein: Primetals-CFO Michael Kienberger will „modernste KI-Ansätze noch schneller in unsere Systeme“ integrieren, Swietelsky-CFO Harald Gindl kündigt an, „Physical AI und Robotik im Baubetrieb in Oberösterreich gezielt erproben“ zu wollen. TGW-CTO Christoph Wolkerstorfer spricht mit Blick auf autonom agierende Systeme von einem „echten Game Changer“ für die Intralogistik. voestalpine-CFO Gerald Mayer verweist darauf, dass sich der Konzern über die Partnerschaft „den Austausch mit führenden Forschungseinrichtungen und den Zugang zu globalen Startups“ sichere.

tech2b als Schnittstelle, keine Parallelstruktur

Die Abwicklung für das Land Oberösterreich übernimmt der Inkubator tech2b. Damit soll keine neue Parallelstruktur entstehen, sondern das internationale Netzwerk von Plug and Play mit dem bestehenden oberösterreichischen Innovationsökosystem verbunden werden. Über die fünf Anchor-Partner hinaus sollen auch weitere tech2b-Mitgliedsunternehmen Zugang zum Netzwerk erhalten.

„Oberösterreich vereint genau das, wonach wir als globales Innovationsnetzwerk und Venture Capital Investor aus dem Silicon Valley suchen: eine unglaublich starke industrielle Basis, exzellente Forschung, ambitionierte Startup-Gründer und Unternehmen, die neue Technologien in die Anwendung bringen wollen“, sagt Nik Munaretto, Managing Director von Plug and Play Austria.

Umsetzungsschritt der KI-Exzellenzstrategie

Das Zentrum ist ein konkreter Umsetzungsschritt der von Landeshauptmann Stelzer initiierten KI-Exzellenzstrategie für den Industriestandort Oberösterreich. Deren Mitautor Teodoro Cocca sieht die „eigentliche Pionierleistung“ darin, „dass das Land nicht bei Strategiepapieren stehen bleibt, sondern eine Struktur schafft, die weltweit nach den besten Lösungen sucht und sie systematisch in die oberösterreichische Industrie bringt“. Mitautor Meinhard Lukas ergänzt: „Aus Wissen werden Anwendungen, aus Kontakten konkrete Kooperationen und aus technologischen Chancen neue Wertschöpfung.“

Dass der Standort Substanz mitbringt, untermauert die Aussendung mit Beispielen: Die JKU bietet ein englischsprachiges Bachelor- und Masterstudium Artificial Intelligence. Das 2024 gegründete JKU-Spin-off Emmi AI holte sich 2025 eine Seed-Finanzierung über 15 Millionen Euro und wurde im Mai 2026 vom französischen KI-Unternehmen Mistral AI übernommen (brutkasten berichtete). Und das oberösterreichische Technologieunternehmen Tractive hat sich mit GPS- und Gesundheitstrackern für Haustiere zu einem international tätigen Anbieter entwickelt, dessen Produkte laut Aussendung in mehr als 175 Ländern funktionieren.

Wie Oberösterreich als Industrie- und Innovationsstandort insgesamt aufgestellt ist, beleuchtet brutkasten im großen Standort-Check der aktuellen Printausgabe: von der Tabakfabrik über die JKU bis zu den Exits von Emmi AI und Tractive.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Stundung und Ratenzahlung: Die rechtzeitige Beantragung von COVID-Zahlungserleichterungen

  • Wie bereits berichtet, werden nach dem 15.3.2020 bewilligte Stundungsanträge der bis 30.9.2020 bescheidmäßig gestundeten Abgabenrückstände per Gesetz automatisch bis 15.1.2021 verlängert.
  • Als Alternative zur Steuerstundung wurde auch eine Ratenzahlungsregelung zur Entrichtung der gestundeten Abgaben geschaffen.
  • Die neue Ratenzahlungsregelung sieht vor, dass das Finanzamt eine Ratenzahlung in 12 „angemessenen“ Monatsraten bei Antragstellung vor Ende der Stundungsfrist (spätestens am 30.9.2020) zu gewähren hat.
  • Die Anwendbarkeit der vereinfachten Zahlungserleichterungsmaßnahmen ist fristgerecht individuell zu prüfen.