16.02.2022

Steuerreform mit Kryptosteuer: Gesetzestext veröffentlicht

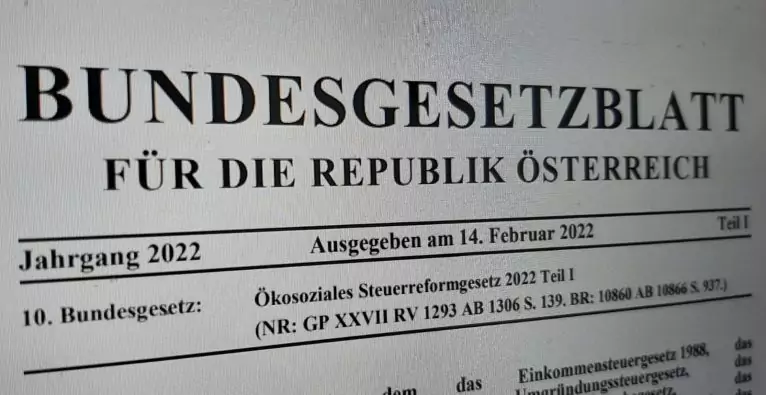
Der Gesetzestext der "Ökosozialen Steuerreform" in deren Rahmen auch die Krypto-Besteuerung reguliert wurde, liegt nun vor. Ab 1. März wird das Konvolut sukzessive inkrafttreten.
/artikel/steuerreform-mit-kryptosteuer-gesetzestext-veroeffentlicht
Der Gesetzestext zur kosozialen Steuerreform mit Kryptosteuer-Neuregelung ist nun einsehbar

Die Details sind im Großen und Ganzen bereits seit Dezember vergangenen Jahres bekannt. Nun wurde der Gesetzestext zur „Ökosozialen Steuerreform“ veröffentlicht. Wie der brutkasten bereits mehrfach berichtete, sind darin auch klare neue Regeln in der Besteuerung von Kryptowährungen bzw. Einkünften aus diesen enthalten. Insgesamt enthält das mit Anhang 32-seitige Konvolut Änderungen in neun verschiedenen Bundesgesetzen. In Sachen Kryptosteuer sind vor allem Änderungen im Einkommenssteuergesetz relevant. In diesem gibt es nun auch einen eigenen Unterparagraphen „Einkünfte aus Kryptowährungen“, der sich über sechs Seiten erstreckt. Die Regelungen treten mit 1. März inkraft.

Kryptosteuer: Kein Hodl-Vorteil mehr

Die wichtigste Neuerung: Ab Inkrafttreten werden für Kursgewinne aus Kryptowährungen nun unabhängig von der Haltedauer 27,5 Prozent Kapitalertragssteuer fällig – und zwar rückwirkend auf Käufe, die ab März 2021 erfolgt sind. Diese Rückwirkung sorgt in der Szene für Kritik. Denn bislang galt Steuerfreiheit ab einer Haltedauer von einem Jahr. Kryptowährungen könnten also im Glauben dran gekauft worden sein und nun entstünden unerwartete Nachteile, so die Argumentation. Besteuert wird nur dann, wenn in Fiat-Währung getauscht wird. NFTs fallen nicht unter die Definition „Kryptowährung“, weil ihnen nach Ansicht des Gesetzgebers die Eigenschaft als Tauschmittel fehlt. Auch für Asset-Token gelten andere Regelungen. Mehr Details zur Kryptosteuer hier.

Lohnsteuersenkung und Co: Das bringt die Ökosoziale Steuerreform noch

Für Otto Normalverbraucher ist an der Ökosozialen Steuerreform wahrscheinlich ein anderer Aspekt am spannendsten: Die Senkung der Lohnsteuer. Konkret werden die zweite und dritte Stufe des Einkommensteuertarifs reduziert. Die Senkung der Tarifstufe von 35 Prozent auf 30 Prozent gilt ab dem 1. Juli 2022 und die Senkung der Tarifstufe von 42 Prozent auf 40 Prozent ab dem 1. Juli 2023.

Neu in der aktuellen Steuerreform ist auch eine Regelung zur Mitarbeitergewinnbeteiligung. Hierbei handelt es sich nicht um die von der Startup-Szene schon lange geforderte Beteiligung von Mitarbeiter:innen am Unternehmen – die soll mit der geplanten neuen Rechtsform FlexKap leichter möglich werden – sondern um bis zu bestimmten Grenzen steuerfreie Prämien im Falle eines positiven Ergebnisses des Unternehmens. Ein Novum gibt es auch bei steuerbefreiten Essensgutscheinen – diese können nun auch formell für Take Away genutzt werden. Ebenfalls neu geregelt ist ein Investitionsfreibetrag bei betrieblichen Investitionen. Mehr Details hier.
Deine ungelesenen Artikel:
05.10.2026

Forschungsrat Forwit pocht in offenem Brief an Regierung auf starke EU Inc.

Der österreichische Rat für Forschung, Wissenschaft, Innovation und Technologieentwicklung (Forwit) warnt vor der Streichung zentraler Punkte im EU-Inc.-Entwurf im Zuge der Verhandlungen und fordert die Bundesregierung auf, sich für deren Beibehaltung einzusetzen.
/artikel/forschungsrat-forwit-pocht-in-offenem-brief-an-regierung-auf-starke-eu-inc
V.l.: Philipp von Lattorff, Johanna Pirker, Georg Kopetz und Dietrich Haubenberger bilden die Arbeitsgruppe
V.l.: Philipp von Lattorff, Johanna Pirker, Georg Kopetz und Dietrich Haubenberger bilden die Arbeitsgruppe "Science to Business" von Forwit | (c) Johannes Zinner

Die Verhandlungen zur gemeinsamen europäischen Gesellschaftsform EU Inc. bewegen sich langsam auf die Zielgerade zu. Mitsprache haben dabei nicht nur die EU-Kommission, die bereits im März ihren Entwurf vorlegte, und das EU-Parlament, das letztlich über das Regelwerk abstimmen wird, sondern auch der Rat der EU, also die Regierungen der Mitgliedstaaten. In der zweiten Reihe machen zudem einige mächtige Interessensvertretungen, etwa mehrere nationalstaatliche Notariatsverbände, ihren Einfluss geltend.

Eines zeichnet sich dabei bereits klar ab: Die Verhandlungen laufen auf einen Kompromiss hinaus, wie brutkasten bereits analysierte. Bereits der Kommissionsentwurf war eine im Vergleich zu den ursprünglichen Forderungen der im Startup-Umfeld formierten Initiative „EU-INC“ abgespeckte Version. Dass es in den Verhandlungen zu Abänderungen im Sinne der Initiative kommt, ist höchst unwahrscheinlich. Vielmehr stehen Streichungen zentraler Punkte im Raum, die für die Initiative zum Kern des Vorhabens zählen.

„Once in a generation-Chance für Österreich und Europa“

Diese adressiert nun auch die Arbeitsgruppe „Science to Business“ des österreichischen Rats für Forschung, Wissenschaft, Innovation und Technologieentwicklung (Forwit) in einem offenen Brief an mehrere österreichische Regierungsmitglieder. Der Arbeitsgruppe gehören TTTech-Gründer Georg Kopetz, Informatik-Professorin Johanna Pirker, Neurologe Dietrich Haubenberger und Philipp von Lattorff, Aufsichtsratsvorsitzender des Boehringer Ingelheim Regional Center Vienna, an.

Die EU Inc. sei eine „once in a generation-Chance für Österreich und Europa“, heißt es im offenen Brief. Während die Bundesregierung mit der strategischen öffentlichen Beschaffung und der Errichtung eines Dachfonds bereits zwei „kritische Schwachstellen“ im Wissenstransfer in Österreich angehe, könne dies gemeinsam mit der EU mit der EU Inc. auch beim Thema Skalierung „schlagkräftig“ gelingen.

Regierung soll sich für zentrales Handelsregister und Mitarbeiter:innenbeteiligung einsetzen

Zwei aus Sicht von Forwit dafür maßgebliche Elemente der EU Inc., nämlich ein zentrales europäisches Handelsregister und eine standardisierte Mitarbeiter:innenbeteiligung, würden aber aktuell drohen, im Zuge der Verhandlungen gestrichen zu werden. Ersteres brauche man, damit es sich bei der EU Inc. tatsächlich um einen europäischen Standard handle, zweiteres, damit europäische Wachstumsunternehmen im Wettbewerb um Talente bestehen könnten. Zudem betont die Forwit-Arbeitsgruppe auch die Möglichkeiten, die die neue Gesellschaftsform KMU im Allgemeinen bieten könne.

Entsprechend fordert sie die Regierungsmitglieder im offenen Brief konkret dazu auf, sich in den Verhandlungen für das zentrale Handelsregister und die Mitarbeiter:innenbeteiligung einzusetzen, ebenso wie für die freie Wahl des Registrierungssitzes, den Zugang für alle Unternehmen und die Geltung des lokalen Arbeits- und Steuerrechts. Und zudem „die EU Inc. als Bestandteil der Umsetzung der Industriestrategie 2035 zu erachten und in der Folge entsprechend mitzugestalten.“ Man stehe den Adressat:innen und der gesamten Bundesregierung „für eine Vertiefung und Begleitung der österreichischen Position selbstverständlich zur Verfügung.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Steuerreform mit Kryptosteuer: Gesetzestext veröffentlicht

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform mit Kryptosteuer: Gesetzestext veröffentlicht

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform mit Kryptosteuer: Gesetzestext veröffentlicht

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform mit Kryptosteuer: Gesetzestext veröffentlicht

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform mit Kryptosteuer: Gesetzestext veröffentlicht

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform mit Kryptosteuer: Gesetzestext veröffentlicht

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform mit Kryptosteuer: Gesetzestext veröffentlicht

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform mit Kryptosteuer: Gesetzestext veröffentlicht

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform mit Kryptosteuer: Gesetzestext veröffentlicht