04.10.2021

Steuerreform 2021: Profitieren auch Startups davon?

Im Gastbeitrag analysieren die ECOVIS-Experten Christoph Puchner und David Gloser die von der Regierung angekündigte Steuerreform.
/artikel/steuerreform-2021-startups
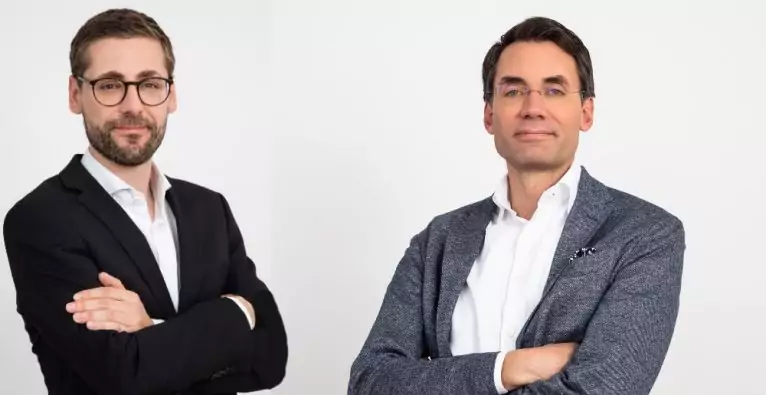
(c) Ecovis: Christoph Puchner und David Gloser zur ökosoziale Steuerreform 2021
(c) Ecovis: Christoph Puchner und David Gloser.

Am gestrigen Sonntag wurde von der Regierung die geplante Steuerreform präsentiert, die in weiterer Folge beschlossen werden soll. Neben den Maßnahmen für Familien und Beschäftigte (zB Senkung des Einkommensteuertarifes, Senkung der Krankenversicherungsbeiträge für Beschäftigte bei denen sich die Senkung der Einkommensteuertarife nicht auswirkt, Erhöhung des Familienbonus, CO2-Bepreisung, etc…), sind auch zahlreiche Maßnahmen für Unternehmen vorgesehen.

Ob und wie sich die geplanten Maßnahmen im Einzelnen auf Startups auswirken können, wird nachfolgend auf Basis der bislang durchgesickerten Informationen einer ersten Analyse unterzogen. Soviel vorab – da muss mehr für Startups drinnen sein!

Steuerreform 2021: Maßnahmen für Unternehmen im Überblick

  • Stufenweise Absenkung des 25-prozentigen Körperschaftssteuersatzes auf 24 % im Jahr 2023 und auf 23 % ab dem Jahr 2024.
  • Neues Mitarbeiterbeteiligungsmodell soll es Unternehmen ermöglichen, Mitarbeiter mit bis zu 3.000 Euro steuerfrei am Unternehmensgewinn mitpartizipieren zu lassen.
  • Investitionsfreibetrag inklusive Ökologisierungskomponente, wobei eine Deckelung pro Unternehmen vorgesehen werden soll.
  • Der bereits bestehende Gewinnfreibetrag wird von 13 % auf 15 % erhöht. Diesen Freibetrag können alle natürlichen Personen mit betrieblichen Einkünften geltend machen.
  • Die Wertgrenze bei geringwertigen Wirtschaftsgütern, die sofort zur Gänze als Betriebsausgabe abgesetzt werden können, soll von 800 Euro auf 1000 Euro angehoben werden.

Auswirkungen von einzelnen relevanten Maßnahmen der Steuerreform auf Startups

1. Senkung der Körperschaftsteuer

Der Hauptteil der unternehmerischen Entlastung, die beabsichtigte Senkung der Körperschaftsteuer, bringt den meisten Startups gar nichts, da diese in der Anfangs- bzw Entwicklungsphase fast immer Verluste einfahren.

Natürlich werden manche (erfolgreiche) Startups davon in einem späteren Stadium profitieren. Es ist aber fast ausgeschlossen, dass wegen der angepeilten nur 2-prozentigen Senkung des KÖSt-Satzes, allfällige Ansiedelungen von Startups oder Entwicklungsunternehmen in Österreich erfolgen werden.

2. Senkung der Lohnsteuertarife

Die Entlastung bringt auch für die Mitarbeiter von Startups positive Effekte und ist ein wichtiger Schritt betreffend die Senkung der Arbeitskosten. Allerdings bleiben die Arbeitskosten (auch unter Einrechnung der Lohnnebenkosten) auch nach der Tarifsenkung in Europa noch rekordverdächtig hoch – die Anstellung von Dienstnehmern bleibt somit auch unter Einrechnung der Entlastung der Steuerreform extrem teuer.

Zudem kommt noch dazu, dass man derzeit qualifizierte Leute nur sehr schwer bekommt. Startups wäre wohl deutlich mehr geholfen, wenn massiv in die Qualifizierung investiert werden würde und es den österreichischen Unternehmern deutlich leichter gemacht werden würde, hoch qualifizierte Nicht-EU-Bürger (IT-Experten, Techniker etc.) nach Österreich zu bekommen.

3. Investitionsfreibetrag

Investitionsfreibeträge dienen der Förderung von Investitionen und stellen aus Sicht des Unternehmens idR eine zusätzliche steuerliche Betriebsausgabe dar. Da Startups gerade in der Anfangs- bzw Entwicklungsphase regelmäßig Verluste aufweisen, wirkt sich ein Investitionsfreibetrag nicht unmittelbar aus (bzw ist auch abzuwarten, wie Verlustvorträge resultierend aus Investitionsfreibeträgen genutzt werden können).

Aus diesem Grund dürfte daher auch der geplante Investitionsfreibetrag – bei vergleichbarer Ausgestaltung wie in der Vergangenheit – wohl kaum von Startups genutzt werden können.

4. Mitarbeiterbeteiligungsmodell

Auch jetzt schon können Mitarbeiter Beteiligungen im Wert von 3.000 Euro steuerfrei bekommen. Wie das neue Mitarbeiterbeteiligungsmodell im Detail ausgestaltet werden soll, ist derzeit noch nicht ganz klar. Sofern mit dem neuen Mitarbeiterbeteiligungsmodell künftig auch zB Gewinnprämien begünstigt ausbezahlt werden können, ist dies zwar ein zusätzlicher Vorteil für Mitarbeiter, allerdings sicherlich nicht kriegsentscheidend beim „War for Talents“.

Abgesehen davon kann dazu aber schon jetzt folgendes festgehalten werden: Seit vielen Jahren wird von der österreichischen Startup-Community gefordert, dass Mitarbeiterbeteiligungen steuerlich attraktiver werden müssen. Derzeit unterliegt die unentgeltliche oder vergünstigte Gewährung einer Beteiligung am Startup im Ausmaß des geldwerten Vorteils in Form eines Sachbezuges der vollen Lohnsteuer und der Sozialversicherung – berechnet vom Verkehrswert des Startups. Da sich der Verkehrswert meistens von den vergangenen Finanzierungsrunden ableitet, würden daher massive Steuerlasten zum Zeitpunkt der Gewährung der Anteile anfallen, obwohl keine Realisierung eintritt.

Das es auch anders geht, ist am Beispiel von Deutschland ersichtlich, das vor kurzem mit einer neuen Regelung für Startup-Mitarbeiterbeteiligungen vorgeprescht ist: In Deutschland kann zB die Besteuerung des Sachbezugs bei unentgeltlichen oder vergünstigten Mitarbeiteranteilsgewährungen für junge KMUs (worunter auch Startups fallen) 12 Jahre lang gestundet werden. Wenn der ursprünglich eingeloggte Wert der Beteiligung innerhalb der 12 Jahre fällt, wird der Sachbezug nur vom gesunkenen Wert zum Besteuerungszeitpunkt berechnet. Weiters kommt abhängig von der Beteiligungsdauer auch ein begünstigter Steuersatz zur Anwendung.

Es stellt sich daher die Frage, welchen Anreiz sich die Politik mit dem „mickrigen“ steuerfreien Mitarbeiterbeteiligungsbetrag von 3.000 Euro erwartet. Abgesehen davon bleibt aber zu hoffen, dass diesbezüglich eine wirklich große Lösung dieses Themenbereichs noch folgen wird.

Schlussstrich – Zentrale Startup-Forderungen bei Steuerreform 2021 nicht aufgegriffen

Vor diesem Hintergrund ist die Bilanz hinsichtlich der Umsetzung von wesentlichen relevanten Startup-Forderungen leider aufs Erste ernüchternd. Da Startups einen zentrale Rolle in der Wirtschaft einnehmen und auch positive Effekte auf das Wirtschaftswachstum und die Innovationskraft des Standortes Österreich haben, bleibt zu hoffen, dass der Gesetzgeber nicht auf den Startup-Bereich vergisst.

Was eigentlich dringend für den Startup-Bereich kommen müsste und derzeit (noch) gar nicht auf der Agenda der Regierung ist, sind alt bekannte Startup-Forderungen:

  • Schaffung attraktiver Rahmenbedingungen für Mitarbeiterbeteiligungen (im Sinne der obigen Ausführungen)
  • Verlustausgleich und Verlustvortragsfähigkeit iZm Startup-Beteiligungen
  • Einführung eines Beteiligungsfreibetrags für Startup-Investments
  • Gleichstellung von Wandeldarlehen mit verbrieften Unternehmensfinanzierungen, damit die Wandlung – entgegen der derzeit restriktiven Meinung des BMF – keinen steuerpflichtigen Tausch darstellt. Auch in Deutschland geht die Finanzverwaltung davon aus, dass es bei Wandeldarlehen im Zeitpunkt der Ausübung des Wandlungsrechts zu keinem steuerpflichtigen Tausch kommt.

Die Hoffnung stirbt zuletzt – da muss (zumindest mittelfristig) für die Startups und Entwicklungsunternehmen in Österreich schon noch mehr möglich sein!

Die Autoren

Christoph Puchner und David Gloser, sind jeweils Tax Partner bei ECOVIS Austria, einer der führenden Steuerberatungsgesellschaften im Startup-Bereich.

Deine ungelesenen Artikel:
10.09.2026

Kommission schlägt neues Europäisches Innovationsgesetz vor – das sind die Eckpunkte

Die EU-Kommission hat gestern den European Innovation Act vorgeschlagen. Ziel ist es, Europas innovativste Ideen in Europa zu entwickeln, zu finanzieren und erfolgreich zu skalieren. Als zentrale Initiative der EU-Startup- und Scaleup-Strategie sowie des EU-Kompasses für Wettbewerbsfähigkeit soll der Vorschlag dazu beitragen, die langfristige Wettbewerbsfähigkeit und die technologische Souveränität der EU zu stärken.
/artikel/kommission-schlaegt-neues-europaeisches-innovationsgesetz-vor-das-sind-die-eckpunkte
10.09.2026

Kommission schlägt neues Europäisches Innovationsgesetz vor – das sind die Eckpunkte

Die EU-Kommission hat gestern den European Innovation Act vorgeschlagen. Ziel ist es, Europas innovativste Ideen in Europa zu entwickeln, zu finanzieren und erfolgreich zu skalieren. Als zentrale Initiative der EU-Startup- und Scaleup-Strategie sowie des EU-Kompasses für Wettbewerbsfähigkeit soll der Vorschlag dazu beitragen, die langfristige Wettbewerbsfähigkeit und die technologische Souveränität der EU zu stärken.
/artikel/kommission-schlaegt-neues-europaeisches-innovationsgesetz-vor-das-sind-die-eckpunkte
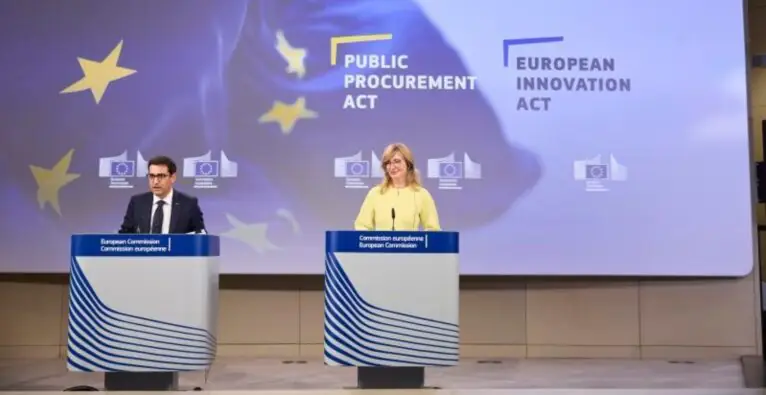
European Innovation Act
© European Commission

Europa verfügt über eine starke Forschungslandschaft sowie über qualifizierte Fachkräfte und innovative Unternehmen. Gleichzeitig bestehen innerhalb der EU unterschiedliche regulatorische Rahmenbedingungen, und der Zugang zu Finanzierungen kann für innovative Unternehmen eine Herausforderung darstellen. Dadurch werden in Europa entwickelte Innovationen nicht immer in Europa weiterentwickelt und wirtschaftlich genutzt. Der nun von der EU-Kommission vorgeschlagene European Innovation Act soll dazu beitragen, diese Rahmenbedingungen zu verbessern und Unternehmen dabei zu unterstützen, grenzüberschreitend zu wachsen und international wettbewerbsfähig zu werden.

Zugang zu Finanzierung und Vergabeverfahren

Der Vorschlag setzt im Prinzip an zwei zentralen Herausforderungen für Innovationen in Europa an: dem Zugang zu Finanzierung und der stärkeren Nutzung öffentlicher Beschaffung.

Erstens soll der Zugang zu Finanzierungen für innovative Unternehmen erleichtert werden. Viele Startups und Scaleups verfügen über Patente, geistiges Eigentum und andere immaterielle Vermögenswerte. Deren Bewertung kann jedoch komplex sein und den Zugang zu Investitionen erschweren.

Der Vorschlag sieht daher einen gemeinsamen EU-Rahmen für die Bewertung von geistigem Eigentum vor. Zudem soll ein digitaler Marktplatz geschaffen werden, der Anbieter und Interessenten für geistiges Eigentum zusammenbringen und Unternehmen durch fachliche Unterstützung bei der Vermarktung ihrer Innovationen unterstützen soll.

Nach Angaben der Kommission könnten diese Maßnahmen die Verwaltungskosten um rund 35 Mio. Euro senken und zusätzliche Finanzierungen von bis zu 10,2 Mrd. Euro pro Jahr über IP-gestütztes Risiko- und Fremdkapital ermöglichen.

F&E-Aufträge

Zweitens soll ein gemeinsames Verfahren für die Vergabe von Forschungs- und Entwicklungsaufträgen (F&E) eingeführt werden. Dieses soll für mehr Rechtssicherheit sorgen und dazu beitragen, neue Technologien schneller zur Marktreife zu bringen. Dazu zählen auch Technologien, die zur Bewältigung gemeinsamer gesellschaftlicher Herausforderungen etwa in den Bereichen Gesundheit, Bildung und saubere Mobilität beitragen können. Zudem soll die gemeinsame Durchführung von F&E-Aufträgen durch öffentliche Auftraggeber aus verschiedenen Mitgliedstaaten erleichtert werden.

Nach Angaben der Kommission könnten diese Maßnahmen zu Einsparungen von rund einer Milliarde Euro pro Jahr bei öffentlichen Auftraggebern führen und zusätzliche jährliche Gewinne von 25,92 Mrd. Euro für Unternehmen ermöglichen. Nach Einschätzung der Kommission könnte zudem das EU-BIP im zehnten Jahr um 0,24 bis 0,42 Prozent über dem Niveau (Anm.: ohne die Maßnahmen) liegen. Im selben Zeitraum könnten – so die Erwartung – bis zu 507.000 zusätzliche Arbeitsplätze entstehen.

„Mit dem Europäischen Innovationsgesetz gehen wir der Fragmentierung direkt entgegen: einen Rahmen für die Bewertung von Rechten des geistigen Eigentums, einen digitalen Marktplatz, der Käufer und Verkäufer verbindet, und einen einfacheren Weg für die Vergabe öffentlicher Aufträge für Spitzenforschung und -entwicklung. Und das ist erst der Anfang. Bis 2028 werden wir einen echten Binnenmarkt schaffen, in dem Ideen schneller skalieren, Finanzen freier zirkulieren und die strategische Autonomie Europas gestärkt wird. Das ist das Europa, das wir aufbauen“, sagt Ekaterina Sacharieva, EU-Kommissarin für Startups, Forschung und Innovation.

EU-Referenzrahmen für Reallabore

Parallel – und separat zum European Innovation Act zu sehen – möchte die Kommission Innovator:innen zudem dabei unterstützen, neue Ideen schneller in marktfähige Lösungen zu überführen. Dazu ist ein Vorschlag für einen gemeinsamen Rahmen für regulatorische Reallabore vorgesehen.

Reallabore ermöglichen es Unternehmen, Forschungseinrichtungen und Behörden, neue Produkte, Dienstleistungen oder Technologien zeitlich begrenzt in einem kontrollierten Umfeld und unter Aufsicht der zuständigen Behörden zu erproben. Dadurch sollen Erfahrungen mit den geltenden regulatorischen Anforderungen gesammelt werden. Gleichzeitig erhalten Behörden Erkenntnisse darüber, wie bestehende Vorschriften auf neue Technologien angewendet werden können und ob gegebenenfalls Anpassungsbedarf besteht.

In einzelnen Bereichen des EU-Rechts gibt es bereits regulatorische Reallabore. Ein einheitlicher europäischer Ansatz besteht bislang jedoch nicht, sodass sich unterschiedliche Verfahren und regulatorische Rahmenbedingungen ergeben. Eine geplante Empfehlung des Rates soll daher einen gemeinsamen EU-Referenzrahmen für Reallabore in Bereichen schaffen, die bislang nicht durch entsprechende EU-Rechtsvorschriften abgedeckt sind. Dabei sollen Erfahrungen aus den Mitgliedstaaten und bestehenden EU-Initiativen einbezogen werden – mit dem Ziel, die Erprobung innovativer Lösungen zu erleichtern und gleichzeitig öffentliche Interessen zu berücksichtigen.


Zusammenfassung

Worum geht es?
Der European Innovation Act soll Hindernisse für Innovation abbauen, den Weg von der Forschung zum Markt beschleunigen und die Nutzung von geistigem Eigentum erleichtern.

Drei zentrale Maßnahmen

  • Bewertung von geistigem Eigentum: Ein EU-weiter Rahmen soll die Bewertung von Patenten und anderem geistigem Eigentum vereinheitlichen und dadurch den Zugang zu Finanzierung für innovative Startups erleichtern.
  • Digitaler Marktplatz: Eine digitale Plattform soll Käufer und Verkäufer von geistigem Eigentum zusammenbringen.
  • F&E-Beschaffung: Ein gemeinsames Verfahren für die öffentliche Beschaffung von Forschung und Entwicklung soll die Beschaffung und grenzüberschreitende Zusammenarbeit vereinfachen und die Entwicklung und Erprobung innovativer Lösungen fördern.

Erwartete Auswirkungen

  • 10,2 Mrd. EUR zusätzliche Finanzierung für Unternehmen pro Jahr durch die bessere Nutzung von geistigem Eigentum
  • 35 Mio. EUR jährliche Einsparungen bei Verwaltungskosten für Unternehmen durch eine harmonisierte Bewertung von geistigem Eigentum
  • 1 Mrd. EUR jährliche Einsparungen bei öffentlichen Auftraggebern durch effizientere FuE-Beschaffung und vereinfachte grenzüberschreitende Verfahren
  • 25,9 Mrd. EUR zusätzliche jährliche Gewinne für Unternehmen, die an FuE-Beschaffung beteiligt sind
  • 0,24–0,42 % erwarteter Anstieg des EU-BIP über die nächsten zehn Jahre
  • bis zu 507.000 zusätzliche Arbeitsplätze in der EU innerhalb der nächsten zehn Jahre

Quelle: Europäische Kommission, „European Innovation Act“, September 2026. Bei den genannten wirtschaftlichen Effekten handelt es sich um erwartete Auswirkungen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Steuerreform 2021: Profitieren auch Startups davon?