05.03.2021

Das sind die neuen Steuer-Regelungen für das Homeoffice

Die Experten von Ecovis beleuchten im Gastbeitrag die steuerlichen Aspekte der neuen Homeoffice-Regelung.
/artikel/steuern-homeoffice-2021-oesterreich
Umsatzersatz - Steuern in der Homeoffice-Regelung - Ecovis-Experten zur Verlängerung von Ausfallsbonus , Verlustersatz und Härtefallfonds
(c) Ecovis: Katharina Geweßler & Christoph Puchner
kooperation

Durch den Nationalrat wurden im Jänner 2021 neue Regelungen im Zusammenhang mit Arbeiten aus dem Homeoffice verabschiedet (die Veröffentlichung im Bundesgesetzblatt ist derzeit noch ausständig). Im Bereich des Steuerrechts ergeben sich dadurch einerseits Aspekte für Arbeitgeber andererseits auch für Arbeitnehmer. Nachfolgend werden die wichtigsten Eckpunkte zu Steuern in der Homeoffice-Regelung zusammengefasst:

1. Steuer-Aspekte beim Arbeitgeber

Arbeitgeber können künftig ihren Arbeitnehmern ab der Veranlagung 2021 bis zu drei Euro täglich, für höchstens 100 Tage pro Kalenderjahr, als Homeoffice-Pauschale zuwenden (d.h. maximal 300 Euro). Voraussetzung dafür ist, dass es eine Homeoffice-Vereinbarung zwischen Arbeitgeber und Arbeitnehmer gibt und die Tätigkeit an diesen Tagen ausschließlich in der Wohnung des Arbeitnehmers ausgeübt wird.

Hinweis: Wird die Tätigkeit außerhalb der Wohnung zB in einem Coworking Space, Lokal oder Park ausgeübt kann nach aktueller gesetzlicher Lage keine Homeoffice-Pauschale gewährt werden.

Sind die Voraussetzungen erfüllt, ist der zugewendete Betrag steuerfrei. Außerdem fallen keine Kommunalsteuer, Dienstgeberbeitrag zum Familienlastenausgleichsfonds (DB), Zuschlag zum Dienstgeberbeitrag (DZ) sowie Sozialversicherung an.

Beträge, die die Homeoffice-Pauschale übersteigen, sind wie Arbeitslohn zu behandeln. Auch bei mehreren Arbeitgebern bleibt der Höchstbetrag bei 300 Euro. Übersteigt der insgesamt an einen Arbeitnehmer zugewendete Betrag 300 Euro, von einem oder auch mehreren Arbeitgebern, gilt der übersteigende Betrag als Arbeitslohn.

Sofern die Abrechnung nicht tageweise sondern pauschal mittels monatlichem Fixbetrag erfolgt, ist gegebenenfalls bei abweichenden Verhältnissen am Ende des Jahres eine Aufrollung vorzunehmen. Eine entsprechende Erfassung der Homeoffice-Tage pro Mitarbeiter ist erforderlich.

2. Steuer-Aspekte beim Arbeitnehmer

Differenzbetrag zur Homeoffice-Pauschale als Werbungskosten

Zahlt der Arbeitgeber keinen oder nicht den vollen Höchstbetrag (300 Euro) aus, kann der Differenzbetrag vom Arbeitnehmer selbst als Werbungskosten berücksichtigt werden.

Beispiel: A arbeitet 2022 an 42 Tagen ausschließlich in seiner Wohnung (Homeoffice). Er erhält dafür 2,50 Euro pro Tag, in Summe also 105 Euro als Homeoffice-Pauschale durch seinen Arbeitgeber. Zusätzlich kann A 21 Euro (42 x 3 = 126 abzüglich vom Arbeitgeber geleisteter 105) in seiner Steuererklärung als Werbungskosten geltend machen.

Werbungskosten für digitale Arbeitsmittel im Homeoffice

Grundsätzlich stellen Ausgaben für (digitale) Arbeitsmittel Werbungskosten dar. Ausgaben für digitale Arbeitsmittel (z.B. PC, Mobiltelefon) sind um die Höhe der vom Arbeitgeber zugewendeten Homeoffice-Pauschale und einen gegebenenfalls vom Steuerpflichtigen angesetzten Differenzbetrag (d.h. maximal 300 Euro) zu kürzen.

Zusätzlich wird nun auch gesetzlich festgehalten, dass die Zurverfügungstellung von digitalen Arbeitsmitteln keiner Sachbezugsbesteuerung unterliegt.

Fortsetzung Beispiel: A erwirbt im Jahr 2022 einen Computer um 600 Euro, den er zu 60 Prozent beruflich nutzt. Der berufliche Anteil beträgt daher 360 Euro. Die Homeoffice-Pauschale und der Differenzbetrag (105 + 21 = 126) kürzen die Ausgaben für digitale Arbeitsmittel. Daher kann A lediglich 234 Euro (360 – 126) als Werbungskosten für digitale Arbeitsmittel geltend machen.

Werbungskosten für ergonomisches Mobiliar

Zudem können künftig auch Kosten für ergonomisches Mobiliar (z.B. Schreibtisch, Drehstuhl, Fußstütze, Beleuchtung) in der Höhe von 300 Euro pro Kalenderjahr angesetzt werden, sofern diese einem in der Wohnung eingerichteten Arbeitsplatz dienen. Weitere Voraussetzung ist, dass der Arbeitnehmer mindestens 26 Tage pro Kalenderjahr im Homeoffice gearbeitet hat.

Übersteigen die Anschaffungs- bzw Herstellungskosten den Höchstbetrag kann der verbleibende Betrag im nächsten Jahr wiederum i.H.v. maximal 300 Euro berücksichtigt werden (vorausgesetzt im Folgejahr wird mindestens 26 Tage im Homeoffice gearbeitet).

Werbungskosten für ergonomische Einrichtung können bereits in der Veranlagung 2020 berücksichtigt werden, allerdings nur i.H.v. 150 Euro. Sollte die Steuererklärung bereits abgegeben worden sein, stellt die Neuregelung ein rückwirkendes Ereignis iSd § 295a BAO dar. Diese Werbungskosten können daher im Rechtsmittelverfahren berücksichtigt werden. Sofern Werbungskosten bereits 2020 berücksichtigt wurden, sind sie vom Höchstbetrag für 2021 (300 Euro) abzuziehen.

3. Befristung der Maßnahmen der Homeoffice-Regelung

Sämtliche angeführte steuerliche Homeoffice-Maßnahmen wurden bis inklusive zur Veranlagung 2023 befristet. Die Maßnahmen sollen dann evaluiert und adaptiert werden.


Dieser Gastbeitrag wurde von Christoph Puchner, Steuerberater und Geschäftsführer, und Katharina Geweßler Steuerberater von ECOVIS Austria verfasst.

Deine ungelesenen Artikel:
09.11.2026

Vergaberecht: Experte Martin Schiefer fordert höhere EU-Schwellenwerte für „Made in Europe“

Die EU-Kommission will das Vergaberecht zu einer Verordnung zusammenführen, wirksam wird das nach Einschätzung von Vergaberechtsexperte Martin Schiefer frühestens 2030. Er fordert deutlich höhere Schwellenwerte für europaweite Ausschreibungen: 15 Millionen Euro im Bau statt bisher 5,4 Millionen. Bei einem Hintergrundgespräch von CEOs for Future ging es auch um das Ende des Billigstbieterprinzips und die Spielräume, die Österreich schon heute hat.
/artikel/vergaberecht-eu-schwellenwerte-made-in-europe
09.11.2026

Vergaberecht: Experte Martin Schiefer fordert höhere EU-Schwellenwerte für „Made in Europe“

Die EU-Kommission will das Vergaberecht zu einer Verordnung zusammenführen, wirksam wird das nach Einschätzung von Vergaberechtsexperte Martin Schiefer frühestens 2030. Er fordert deutlich höhere Schwellenwerte für europaweite Ausschreibungen: 15 Millionen Euro im Bau statt bisher 5,4 Millionen. Bei einem Hintergrundgespräch von CEOs for Future ging es auch um das Ende des Billigstbieterprinzips und die Spielräume, die Österreich schon heute hat.
/artikel/vergaberecht-eu-schwellenwerte-made-in-europe
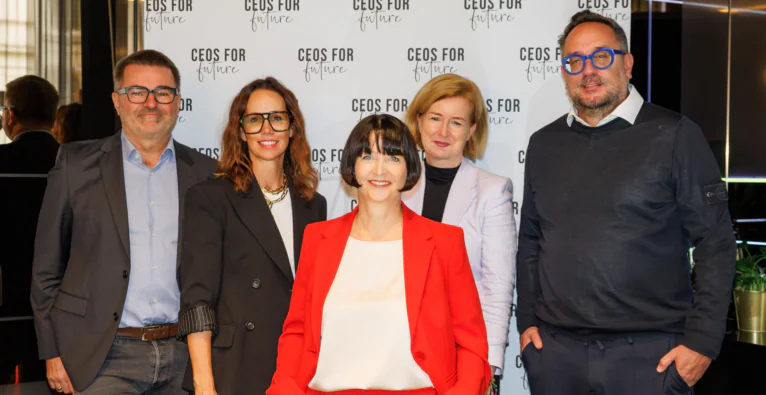
(v.l.n.r.): Klaus Petraschka, geschäftsführender Gesellschafter von KPPK Ziviltechniker | Caroline Palfy, Baumeisterin und Geschäftsführerin von Loud4Planet Development | Renate Meßner, CEO von SynerGIS | Birgit Kraft-Kinz, stellvertretende Obfrau von CEOs FOR FUTURE GmbH | Martin Schiefer, Gründer und Partner von Schiefer Rechtsanwälte Fotocredit: CEOs FOR FUTURE / Martin Hron

Rund 67 Milliarden Euro gibt die öffentliche Hand in Österreich laut einer Analyse des Supply Chain Intelligence Institute Austria (ASCII) jährlich für Produkte und Dienstleistungen aus. Seit die Bundesregierung am 14. Oktober gemeinsam mit staatsnahen Unternehmen wie ÖBB, APG, Post und Verbund die „Made in Europe“-Deklaration unterzeichnet hat, sollen bei der Vergabe europäische Wertschöpfung, Versorgungssicherheit, Qualität und Lebenszykluskosten stärker zählen. Bis Jahresende soll ein Aktionsplan für strategische Beschaffung vorliegen.

Parallel dazu läuft in Brüssel die größte Reform des Vergaberechts seit Jahrzehnten. Wie beides zusammenpasst, war Thema eines Hintergrundgesprächs der Plattform CEOs for Future mit Schiefer Rechtsanwälte, KPPK Ziviltechniker, SynerGIS und Loud4Planet Development am 22. Oktober.

Aus drei Richtlinien wird eine Verordnung

Am 9. September 2026 hat die Europäische Kommission ihren Vorschlag für einen „Public Procurement Act“ vorgelegt. Die drei bestehenden Vergaberichtlinien sollen durch eine unmittelbar geltende Verordnung ersetzt werden, mit einfacheren Verfahren, einem gemeinsamen digitalen Vergabe-Ökosystem, dem Bestangebotsprinzip als Standard und einer stärkeren Ausrichtung auf Innovation, Nachhaltigkeit und Resilienz. Die Verordnung soll zwei Jahre nach ihrem Inkrafttreten gelten.

Martin Schiefer, Gründer und Partner von Schiefer Rechtsanwälte, hält die inhaltliche Richtung des Vorschlags für richtig, beim Zeitplan ist er skeptisch. Die Kommission wolle das Verfahren bis Ende 2027 abschließen, das sei sehr optimistisch gedacht. Mit der zweijährigen Übergangsfrist rechnet er frühestens 2030 mit neuen europäischen Regeln, und selbst das hält er für unsicher: Der Vorschlag sehe einen europäischen Datenraum für Beschaffung und einen zentralen elektronischen Eignungsnachweis vor, bei dem offen sei, wer die Verantwortung für die Aktualität der Daten trage. Das sei in dieser Zeit kaum umsetzbar.

Schwellenwerte seit 1995 nicht angepasst

Der zentrale Streitpunkt aus Schiefers Sicht sind die Schwellenwerte, ab denen europaweit ausgeschrieben werden muss. Sie liegen seit 1. Jänner 2026 EU-weit bei 5.404.000 Euro für Bauaufträge und 216.000 Euro für Liefer- und Dienstleistungsaufträge von Ländern, Gemeinden und den meisten anderen öffentlichen Auftraggebern, für Bundesstellen sind es 140.000 Euro. Zwar werden die Werte alle zwei Jahre an Wechselkurse angepasst, eine Anpassung an die Inflation gab es aber nie. Faktisch seien sie seit 1995 nicht indexiert worden, so Schiefer. Die Folge sei Aufwand ohne Nutzen: Bauprojekte im einstelligen Millionenbereich würden mit großem Aufwand europaweit ausgeschrieben, am Ende böten fast nur österreichische Unternehmen an.

Schiefer fordert deshalb eine Anhebung auf 15 Millionen Euro im Bau und mindestens vier bis fünf Millionen Euro bei Liefer- und Dienstleistungen. Die Kommission lehne das bisher ab und verweise auf das Government Procurement Agreement (GPA) der Welthandelsorganisation, in dem die Schwellenwerte festgelegt sind. Schiefer will das Thema trotzdem in die Verhandlungen bringen und sieht darin eine Tauschmasse: Die Mitgliedstaaten könnten der Verordnung zustimmen und im Gegenzug höhere Schwellenwerte erhalten.

Nicht auf Brüssel warten

Regionale Wertschöpfung lasse sich schon heute über nationale Spielräume steuern, auf die europäische Initiative müsse niemand warten, ist Schiefer überzeugt. „Als Pioniere der Buy-European-Bewegung arbeiten wir seit Jahren auf diesen Moment hin. Vergaberecht ist Zukunftsrecht. Schon heute erleichtern Losvergaben KMU den Zugang, das Bestbieterprinzip berücksichtigt Qualität und Wertschöpfung vor Ort“, sagt Schiefer. Als Beispiele nennt er den 2026 mit seiner Kanzlei erarbeiteten Vergabeleitfaden der WKO Steiermark und den Leitfaden „Rot-Weiß-Rote Vergaben“ der Gewerkschaft BAU-HOLZ (GBH).

Zugleich warnt Schiefer vor Überdehnung: „Made in Europe“ dürfe nicht die Wettbewerbsfähigkeit kosten. Bei Rohstoffen, seltenen Erden und KI spiele Europa derzeit keine relevante Rolle, und Photovoltaik aus China brauche man für die Klimawandelanpassung. Es gelte, eine Balance zwischen Wettbewerbsfähigkeit und Resilienz zu halten.

Das Ende des Billigstbieters

Einig war sich die Runde, dass der reine Preisfokus der öffentlichen Hand teuer kommt. Gebäude müssten über ihre Lebensdauer von mehreren Jahrzehnten gerechnet werden, nicht über eine Legislaturperiode, so Schiefer. Viele Beschaffer hätten Angst vor dem Rechnungshof, weil sich ein Preis leichter rechtfertigen lasse als ein Preis plus Qualität.

Caroline Palfy, Baumeisterin und Geschäftsführerin von Loud4Planet Development, sieht das ähnlich: „Das muss sich lohnen: Bei öffentlichen Vergaben soll der Bestbieter zum Zug kommen, nicht der Billigstbieter. Dafür braucht es bundesweit einheitliche, transparente und verbindliche Maßstäbe.“

Wie hoch der Aufwand für kleine Anbieter ist, zeigt die Planungsbranche: Bei offenen Verfahren investieren oft 30 bis 40 Architektur- und Ingenieurteams mehrere tausend Stunden. „Gezielte Direktvergaben entlasten Planungsbüros spürbar“, erklärt Klaus Petraschka, geschäftsführender Gesellschafter von KPPK Ziviltechniker. Renate Messner, CEO von SynerGIS, sieht in Daten den Schlüssel, um Herkunft und Lebenszykluskosten bewertbar zu machen: „Auch im Vergabeverfahren wird Datenqualität zunehmend zum echten Wettbewerbsfaktor.“

Für CEOs for Future ist der angekündigte Aktionsplan die Gelegenheit, das Bekenntnis der Deklaration in konkrete Vergaben zu übersetzen. „Rund 67 Milliarden Euro an öffentlichen Aufträgen sind ein starker Hebel für den Neubau. Als starke Stimme aus der Wirtschaft wollen wir ihn nutzen – für einen fossilfreien, ressourcenschonenden und erfolgreichen Standort. Unser Credo: Gemeinsam ins Tun kommen!“, sagt Birgit Kraft-Kinz, stellvertretende Obfrau der Plattform.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Das sind die neuen Steuer-Regelungen für das Homeoffice

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen Steuer-Regelungen für das Homeoffice

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen Steuer-Regelungen für das Homeoffice

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen Steuer-Regelungen für das Homeoffice

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen Steuer-Regelungen für das Homeoffice

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen Steuer-Regelungen für das Homeoffice

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen Steuer-Regelungen für das Homeoffice

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen Steuer-Regelungen für das Homeoffice

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen Steuer-Regelungen für das Homeoffice