30.10.2020

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

Die Expertinnen und Experten von Ecovis erläutern in einem Fachbeitrag für den brutkasten die Möglichkeiten des Verlustrücktrags im Rahmen der Coronakrise.
/artikel/zeitlich-befristeter-verlustrucktrag-moglich
flexco aws netidee
(c) Adobe Stock

Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen. In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt. Im Folgenden werden die wesentlichen Aspekte überblicksartig zusammengefasst.

1. COVID-19-Verlustberücksichtigungsverordnung

Vorab ist darauf hinzuweisen, dass der Verlustrücktrag mangels Einschränkung auf bestimmte Gewinnermittlungsarten, sowohl Bilanzierern (Gewinnermittlung gem § 5 EStG oder § 4 Abs 1 EStG) als auch Einnahmen-Ausgaben-Rechnern (Gewinnermittlung gem § 4 Abs 3 EStG) zugänglich ist.

1.1. COVID-19-Rücklage für Wirtschaftsjahr 2019

Zur Schaffung von positiven Liquiditätseffekten vor Durchführung der Veranlagung 2020 können voraussichtliche betriebliche Verluste 2020 bereits im Rahmen der Veranlagung 2019 bei Ermittlung des Gesamtbetrages der Einkünfte durch einen besonderen Abzugsposten (COVID-19-Rücklage) berücksichtigt werden.

a.) Rahmenbedingungen der COVID-19-Rücklage

  • Die Bildung der COVID-19-Rücklage setzt voraus, dass der Gesamtbetrag der betrieblichen Einkünfte im Jahr 2019 positiv und im Jahr 2020 voraussichtlich negativ ist. Als Gesamtbetrag der betrieblichen Einkünfte gilt der Saldo der nach dem Tarif zu versteuernden Gewinne und Verluste aus Wirtschaftsjahren, die im jeweiligen Kalenderjahr enden.
  • Die COVID-19-Rücklage kürzt den Gesamtbetrag der Einkünfte 2019. Abgesehen davon lässt sie die Höhe der betrieblichen Einkünfte unberührt (dies ist insbesondere für die Anknüpfung der SV-Beiträge von Bedeutung).
  • Höhe der COVID-19-Rücklage
AusmaßVoraussetzungenDeckelung
bis zu 30% des positiven Gesamtbetrages der betrieblichen Einkünfte 2019ohne weiteren Nachweiswenn Vorauszahlungen 2020 EUR 0,- oder nur Mindeststeuer (KapGes)EUR 5 Mio
bis zu 60% des positiven Gesamtbetrages der betrieblichen Einkünfte 2019Voraussichtlich negativer Gesamtbetrag der betrieblichen Einkünfte 2020 glaubhaft zu machenEUR 5 Mio
  • Die Bildung der COVID-19-Rücklage erfolgt auf Antrag (ab 21.9.2020 möglich).[2] Wurde das betreffende Jahr bereits rechtskräftig veranlagt, gilt der Antrag als rückwirkendes Ereignis iSd § 295a BAO. Somit kann in diesem Fall eine berichtigte Veranlagung vorgenommen werden. Aufgrund der Ausgestaltung sollte die COVID-19-Rücklage sowohl dem Grunde nach (aufgrund der Antragspflicht) als auch der Höhe nach (aufgrund der Formulierung „bis zu … %“) von jedem Steuerpflichtigen situationsbedingt ausnutzbar sein.
  • Die Rücklagenbildung kürzt den Gesamtbetrag der Einkünfte 2019 und müsste daher dem Verlustvortrag aus Vorjahren vorgehen (bei Körperschaften müsste die Verlustvortragsgrenze vom Gesamtbetrag der Einkünfte nach Abzug der COVID-19-Rücklage zu bemessen sein).
  • Die bei der Veranlagung 2019 berücksichtigte COVID-19-Rücklage ist im Rahmen der Veranlagung 2020 als Hinzurechnungsposten bei der Ermittlung des Gesamtbetrages der Einkünfte anzusetzen. Dadurch soll eine Doppelberücksichtigung von Verlusten verhindert werden. Der Hinzurechnungsposten lässt die Höhe der betrieblichen Einkünfte unberührt (siehe obige Anmerkungen).

b.) Sonderregelungen iZm Personengesellschaften, Steuergruppen und abweichendem Wirtschaftsjahr

  • Endet im Kalenderjahr 2020 ein abweichendes Wirtschaftsjahr, besteht das Wahlrecht, die COVID-19-Rücklage nach dem voraussichtlichen negativen Gesamtbetrag der betrieblichen Einkünfte 2020 oder vom voraussichtlichen negativen Gesamtbetrag der betrieblichen Einkünfte 2021 zu bemessen. Wird der voraussichtlich negative Gesamtbetrag der betrieblichen Einkünfte 2021 herangezogen, sind sämtliche Bestimmungen der § 1 und § 2 der Verlustberücksichtigungsverordnung, die sich auf die Jahre 2020 und 2019 beziehen, auf die Jahre 2021 und 2020 zu beziehen. Bei Steuergruppen ist auf das abweichende Wirtschaftsjahr des Gruppenträgers abzustellen.
  • Abgesehen davon wurde für Personengesellschaften und Steuergruppen die Anwendung der COVID-19-Rücklage explizit geregelt:
  • Bei Personengesellschaften (Mitunternehmerschaft) wird die COVID-19-Rücklage nicht im Rahmen des Feststellungsverfahrens, sondern im Rahmen der Veranlagung der Mitunternehmer berücksichtigt.
  • Bei Steuergruppen darf eine COVID-19-Rücklage nur durch den Gruppenträger gebildet werden. Das Höchstausmaß richtet sich nach der Anzahl der unbeschränkt und beschränkt steuerpflichtigen Gruppenmitglieder zuzüglich des Gruppenträgers.

1.2. Verlustrücktrag in das Wirtschaftsjahr 2019 und 2018

Ein Verlustrücktrag in Vorperioden ist jeweils auf Antrag unter den nachfolgenden Bedingungen als rückwirkendes Ereignis iSd § 295a BAO möglich. Die Antragstellung erfolgt voraussichtlich über ein strukturiertes Formular, dass mit der Steuererklärung 2020 verbunden wird. Seitens des BMF sollte in weiterer Folge noch klargestellt werden, dass für Kapitalgesellschaften die 75%-Verlustverrechnungsgrenze für den Verlustrücktrag nicht anzuwenden ist. Soweit Verluste aus der Veranlagung 2020 weder bei der Veranlagung 2019 noch 2018 berücksichtigt werden, können diese ab der Veranlagung 2021 als gewöhnlicher Verlustabzug verwertet werden.

a.) Verlustrücktrag 2019

  • Die nach der Veranlagung des Jahres 2020 nach Hinzurechnung der COVID-19-Rücklage verbleibenden Verluste des Jahres 2020 können nach Maßgabe der § 124b Z 355 EStG sowie § 26c Z 76 KStG in das Jahr 2019 rückgetragen werden.
  • Die erfolgte Berücksichtigung der COVID-19-Rücklage bleibt dadurch unberührt.
  • Deckelung des Verlustrücktrages (gemeinsam mit der COVID-19-Rücklage) mit EUR 5 Mio.

b.) Verlustrücktrag 2018

  • Wird in der Veranlagung 2019 der zu berücksichtigende Verlustrücktrag aus dem Jahr 2020 nicht vollständig ausgeschöpft (zB zu geringe betriebliche Einkünfte im Jahr 2019), kann insoweit eine Berücksichtigung des Verlustrücktrages in der Veranlagung 2018 beantragt werden.
  • Deckelung des Verlustrücktrages mit EUR 2 Mio.

c.) Sonderregelungen für Steuergruppen, Umgründungen und abweichendes Wirtschaftsjahr

Für Steuergruppen iSd § 9 KStG werden Sonderregelungen iZm Verlustrücktrag geschaffen. Demzufolge kann der Verlustrücktrag nur beim Gruppenträger berücksichtigt werden und ist vom Gruppeneinkommen vor Berücksichtigung von Sonderausgaben in Abzug zu bringen. In diesem Zusammenhang sollte auch noch eine gesonderte BMF-Verordnung ergehen.

Wird bei einem abweichenden Wirtschaftsjahr das Wahlrecht ausgeübt, den Verlust aus der Veranlagung 2021 rückzutragen, sind die vorstehenden Bestimmungen, soweit sie das Jahr 2020, 2019 und 2018 betreffen, auf das Jahr 2021, 2020 und 2019 zu beziehen.

Für die Übertragung des Verlustrücktrages auf einen anderen Steuerpflichtigen gelten die für den Verlustabzug bestehenden Grundsätze (zB Übergang eines Betriebes im Rahmen einer Erbschaft denkbar). Eine Übertragung des Verlustrücktrages im Rahmen von Umgründungen (zB Verschmelzung oder Einbringung) ist nicht zulässig.

1.3. Herabsetzung von Vorauszahlungen für 2019

Anträge auf Herabsetzung der Einkommen- bzw Körperschaftsteuervorauszahlungen sind grundsätzlich bis Ende September des Folgejahres möglich (dh für das Jahr 2019 ist ein Herabsetzungsantrag dem Grunde nach bis Ende September 2020 möglich).

Die Herabsetzungsmöglichkeit von Steuervorauszahlungen wurde nun zeitlich erweitert. Sind die Voraussetzungen für die Berücksichtigung einer COVID-19-Rücklage im Rahmen der Veranlagung 2019 gegeben, kann bis zur Abgabe der Steuererklärung für 2019 beantragt werden, die Vorauszahlungen an Einkommen- bzw. Körperschaftsteuer für das Jahr 2019 nachträglich herabzusetzen. Die Steuer ist mit dem Betrag festzusetzen, der sich als voraussichtliche Steuer des Jahres 2019 auf Grundlage einer Veranlagung unter Berücksichtigung einer COVID-19-Rücklage ergibt. Eine Prognoserechnung, aus der sich die Ermittlung der voraussichtlichen Steuerbelastung ergibt, ist dem Antrag anzuschließen.

2. Ausblick

Auf Basis der Verlustberücksichtigungsverordnung wurden nun die wesentlichen Rahmenbedingungen iZm Verlustrücktrag geregelt. Aufgrund der ergangenen Verordnung verbleiben jedoch weiterhin Zweifelsfragen. Aus diesem Grund bleibt die weitere Entwicklung noch abzuwarten (zB Einarbeitung der Regelungen betreffend die COVID-19-Rücklage und des Verlustrücktrages in die Einkommens- und Körperschaftsteuerrichtlinien). Gerne unterstützen wir Sie bei sämtlichen Aspekten und Abwicklungsschritten im Zusammenhang mit den Corona-Hilfsmaßnahmen.

Über Ecovis

Aus Steuerberatung und Wirtschaftsprüfung wurden in den letzten Jahrzehnten zunehmend komplexe und anspruchsvolle Beratungsdienstleistungen. Ein hohes Maß an Branchen-kenntnis, Expertenwissen sowie langjährige Erfahrung sind erforderlich, um ein kompetenter und leistungsfähiger Partner zu sein.

Seit nunmehr 30 Jahren beraten wir Klein- und Mittelbetriebe, national und international tätige Unternehmen und Freiberufler in Wirtschafts- und Steuerfragen – umfassend, praxisnah und leistungsorientiert. Das partnerschaftliche Vertrauensverhältnis, die persönliche Beratung sowie effektive Lösungen zur Verwirklichung Ihrer Ziele – das sind die Dinge, die Sie als Mandantin/Mandant von uns ganz selbstverständlich erwarten können. Jede Mandantin/jeder Mandant hat seinen festen persönlichen Ansprechpartner. Das ist für uns Voraussetzung für kontinuierliche und hochwertige Beratung und Betreuung.

ECOVIS Austria mit den Standorten in Wien, St. Pölten, Salzburg, Scheibbs und Wieselburg betreut Sie mit ca. 140 Mitarbeiterinnen und Mitarbeitern in sämtlichen Bereichen der Steuerberatung, Wirtschaftsprüfung und Unternehmensberatung.

Darüber hinaus bieten wir als Teil eines internationalen Beratungsnetzwerkes unseren Mandantinnen und Mandanten in über 70 Ländern weltweit starke Partner vor Ort, die auf Know-how und Back-Office der gesamten Unternehmensgruppe zurückgreifen.
Deine ungelesenen Artikel:
vor 6 Stunden

Neue Auszeichnungen: Bereits mehr als 100 Unternehmen haben VSE-Label

Bei der jüngsten Verleihung des Verified Social Enterprise-Labels (VSE) wurden 20 weitere österreichische Organisationen ausgezeichnet. Damit wurde erstmals die Marke von 100 Labels überschritten. Unter den neuen Labelträgern befindet sich auch erstmals eine österreichische Bank.
/artikel/neue-auszeichnungen-bereits-mehr-als-100-unternehmen-haben-vse-label
vor 6 Stunden

Neue Auszeichnungen: Bereits mehr als 100 Unternehmen haben VSE-Label

Bei der jüngsten Verleihung des Verified Social Enterprise-Labels (VSE) wurden 20 weitere österreichische Organisationen ausgezeichnet. Damit wurde erstmals die Marke von 100 Labels überschritten. Unter den neuen Labelträgern befindet sich auch erstmals eine österreichische Bank.
/artikel/neue-auszeichnungen-bereits-mehr-als-100-unternehmen-haben-vse-label
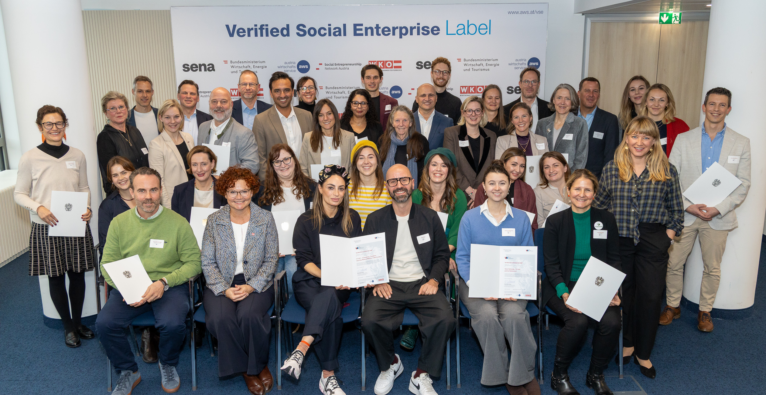
(c) Austria Wirtschaftsservice GmbH/APA-Fotoservice/Martin Lusser

Am Mittwoch wurden in den Räumlichkeiten der Austria Wirtschaftsservice GmbH (aws) in Wien 20 Organisationen mit dem Verified Social Enterprise-Label (VSE) ausgezeichnet. Vier weitere erhielten eine Rezertifizierung. Seit der Einführung 2022 wurden damit insgesamt 105 Labels vergeben.

Lena Gansterer, stellvertretende Vorstandsvorsitzende des Social Entrepreneurship Network Austria (SENA), sprach von einem Meilenstein: „Wir freuen uns, dass wir heute das 100. VSE-Label verliehen haben.“

Überreicht wurden die Auszeichnungen von Staatssekretärin Elisabeth Zehetner, aws-Geschäftsführer Bernhard Sagmeister, Gansterer und WKÖ-Vizepräsidentin Bettina Dorfer-Pauschenwein. Die neuen Labelträger stammen aus acht Bundesländern.

Erste österreichische Bank mit VSE-Label ausgezeichnet

Die 20 ausgezeichneten Organisationen wurden in vier Themenbereiche eingeteilt: Kreislaufwirtschaft und Ressourcen, Gesellschaft und Zukunft, Bildung und Kompetenz sowie Teilhabe und Inklusion.

Eine Premiere gab es im Finanzsektor: Die Zweite Sparkasse erhielt als erstes österreichisches Bankinstitut das VSE-Label. Die 2006 gegründete Bank unterstützt Menschen in schwierigen finanziellen Lebenssituationen. Nach eigenen Angaben hat sie seit ihrer Gründung mehr als 28.000 Menschen begleitet.

Zu den weiteren ausgezeichneten Organisationen zählen WhiteRoot, das pflanzliches Ski- und Fahrradkettenwachs entwickelt, die Energiegenossenschaft OurPower sowie everyone codes, das Programmierausbildungen anbietet.

Vier Organisationen, darunter Sindbad und Zeitpolster, erhielten das Label nach drei Jahren erneut.

Was steckt hinter dem VSE-Label?

Das Verified Social Enterprise-Label wurde 2022 vom Wirtschaftsministerium gemeinsam mit der aws, SENA und der Wirtschaftskammer Österreich ins Leben gerufen. Es soll Unternehmen sichtbar machen, die wirtschaftliches Handeln mit einem positiven gesellschaftlichen oder ökologischen Beitrag verbinden.

Im Mittelpunkt steht das sogenannte „Impact First“-Prinzip: Die gesellschaftliche oder ökologische Wirkung muss der vorrangige Zweck der unternehmerischen Tätigkeit sein. Voraussetzung sind unter anderem ein tragfähiges Geschäftsmodell und ein öffentlich zugänglicher Wirkungsbericht. Das Label steht unterschiedlichen Rechtsformen offen und ist drei Jahre gültig.

Staatssekretärin Elisabeth Zehetner betonte die Bedeutung unternehmerischer Lösungen für gesellschaftliche Herausforderungen: „Wir haben so viele Herausforderungen in dieser Gesellschaft und jede Organisation von Ihnen versucht eine zu adressieren mit einem Geschäftsmodell.“

Auch aws-Geschäftsführer Bernhard Sagmeister sprach gesellschaftliche Verantwortung an und ging dabei auf die Geschlechterverteilung ein: „Ich freue mich, dass ich auch immer mehr Männer sehe, das halte ich auch für wichtig, weil soziales Engagement nicht irgendein Genderbias haben darf, sondern es ist wichtig, dass da die Männer genauso Verantwortung übernehmen wie die Frauen.“

Diskussion über die Bezeichnung „Social Enterprise“

Im Anschluss an die Verleihung stand die Vernetzung der ausgezeichneten Organisationen im Mittelpunkt. Die Teilnehmenden tauschten sich über ihre Geschäftsmodelle, Erfahrungen und Herausforderungen aus.

Dabei regte Robert Moosbrugger, Wirkungsmanager von TWIGA Sun Fruits, eine Diskussion über die Bezeichnung „Social Enterprise“ an. Seiner Ansicht nach sei der Begriff nicht für alle ausgezeichneten Unternehmen gleichermaßen passend, da sich deren Wirkung nicht ausschließlich auf soziale, sondern auch auf ökologische Bereiche erstrecke. Als mögliche Ergänzung brachte er deshalb den Begriff „Impact Enterprise“ ins Spiel.

SENA-Vizevorsitzende Lena Gansterer griff die Anregung auf und verwies auf ein Übersetzungsproblem. Während „sozial“ im Deutschen häufig im engeren Sinn mit sozialen Dienstleistungen oder der Unterstützung benachteiligter Menschen verbunden wird, umfasst das englische „social“ im Zusammenhang mit Social Entrepreneurship gesellschaftliche Anliegen im weiteren Sinn. Dazu gehört auch der Schutz der Umwelt und natürlicher Ressourcen.

Gansterer erklärte, dass sich SENA bereits mit der Begrifflichkeit beschäftige und verstärkt auf verständliche deutschsprachige Bezeichnungen setzen wolle. Ob es künftig zu einer Änderung des Labelnamens kommt, sei allerdings noch offen.

Neben dem Austausch innerhalb der Community soll künftig auch die Zusammenarbeit mit der öffentlichen Hand gestärkt werden. Für Anfang 2027 kündigte Gansterer einen gemeinsamen Roundtable mit dem Wirtschaftsministerium an. Dabei sollen Vertreter:innen verschiedener Ministerien zusammenkommen, um Möglichkeiten der Zusammenarbeit mit Social Enterprises auszuloten.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

COVID-19: Zeitlich befristeter Verlustrücktrag möglich

  • Mit dem Konjunkturstärkungsgesetz 2020 wurde die Möglichkeit eines zeitlich befristeten Verlustrücktrags geschaffen.
  • In diesem Zusammenhang wurde kürzlich auch die dazugehörige Verordnung erlassen, die nähere Details des Verlustrücktrags festlegt.