12.05.2020

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

Welche bilanziellen Details müssen bei der Beantragung des Startup-Corona-Hilfsfonds beachtet werden? Die Experten von Ecovis bieten einen nützlichen Überblick.
/artikel/startup-hilfspaket-bilanz
Verträge Beratung für Startups
(c) fotolia / Freedomz

Vor kurzem hat das Austria Wirtschaftsservice (aws) die Voraussetzungen für die Inanspruchnahme der Förderung gemäß dem Covid-Startup-Hilfsfonds bekanntgegeben, der Teil des am 16.4.2020 von der Bundesregierung vorgestellten Startup-Hilfspakets ist. In diesem Gastbeitrag gehen die Experten von Ecovis auf die bilanziellen Aspekte des Startup-Hilfspakets ein.


Inhaltsverzeichnis:

1. Allgemeines zum Covid-Start-up-Hilfsfonds

2. Bilanzielle Darstellung des Zuschusses

a.) Was sind bedingt rückzahlbare Zuschüsse?

b.) Erfassung von bedingt rückzahlbaren Zuschüssen

c.) Eintritt der Rückzahlungsverpflichtung

d.) Steuerliche Aspekte

3. Ausblick


1. Allgemeines zum Covid-Start-up-Hilfsfonds

Gegenstand der Förderung ist die Aufrechterhaltung der Liquidität, unter der Bedingung, dass in das Unternehmen frisches Eigenkapital durch Investoren von mindestens TEUR 10 eingebracht wird, welches durch das Austria Wirtschaftsservice (aws) in Form eines bedingt rückzahlbaren Zuschusses (bis zu einem Betrag von maximal TEUR 800) in gleicher Höhe verdoppelt wird.

Die Fördermittel sind innerhalb eines Zeitraums von bis zu 12 Monaten für folgende Punkte zu verwenden:

  • Finanzierung von Betriebsausgaben, die krisenbedingt nicht durch Umsätze gedeckt werden können
  • Überbrückung von Finanzierungsengpässen, die krisenbedingt durch Wegfall von Fremd- und Eigenkapitalfinanzierungen entstehen.

Die Förderungsmittel können für die Finanzierung laufender Kosten (zB Personalkosten einschließlich Lohnnebenkosten, Sachkosten, F&E-Aufwand) und Investitionen verwendet werden. Personalkosten werden jedoch nur bis zu jener Höhe anerkannt, die entweder dem Gehaltsschema des Bundes entsprechen oder auf entsprechenden gesetzlichen, kollektiv-, dienstvertraglichen bzw in Betriebsvereinbarungen festgelegten Bestimmungen beruhen.

Die folgenden Kosten können nicht gefördert werden:

  • Kosten für ausfuhrbezogene Tätigkeiten, insbesondere solche, die unmittelbar mit den ausgeführten Mengen, dem Aufbau oder Betrieb eines Vertriebsnetzes oder anderen laufenden Ausgaben in Verbindung mit der Ausfuhrtätigkeit zusammenhängen
  • Kosten, die vor Einlangen des Förderungsansuchens entstanden sind
  • Nicht-betriebliche Kosten (zB Privatanteile)

Hinsichtlich den näheren Details zum Zuschuss (zB Anspruchsberechtigte, Höhe der Förderung, Antragstellung, etc…) verweisen wir auf unseren Newsletter vom 9.5.2020.[1]

2. Bilanzielle Darstellung des Zuschusses

a.) Was sind bedingt rückzahlbare Zuschüsse?

Bei aufschiebend bedingt rückzahlbaren Zuschüssen ist die Rückzahlungsverpflichtung von dem Eintritt einer oder mehrerer bei der Gewährung festgelegten Bedingung(en) abhängig. Anfänglich ist von einem nicht rückzahlbaren Zuschuss auszugehen, der sich im Zeitpunkt des Eintritts der Rückzahlungsverpflichtung in einen rückzahlbaren Zuschuss wandelt.

Der aws-Zuschuss auf Basis des Covid-Start-up-Hilfsfonds ist unter folgenden Bedingungen zurückzuzahlen:

  • Die Verpflichtung zur Rückzahlung besteht für 10 Jahre und entsteht mit dem Jahresabschluss über das Wirtschaftsjahr, in dem erstmalig ein Gewinn (Jahresüberschuss) anfällt. Der Rückzahlungsbetrag ist jeweils 6 Monate nach Bilanzstichtag zur Zahlung fällig und beträgt pro Jahr zumindest 50% des jährlichen Gewinns (höhere Rückzahlungen zulässig).
  • Eine vollständige Rückzahlungsverpflichtung entsteht bei gänzlicher oder mehrheitlicher Unternehmensveräußerung.

b.) Erfassung von bedingt rückzahlbaren Zuschüssen

Die bilanziellen Darstellung des Zuschusses ist grundsätzlich von der Art der Verwendung abhängig (maßgebend ist, dass der Berechtigte am Abschlussstichtag die sachlichen Voraussetzungen für die Gewährung des Zuschusses erfüllt hat und der Zuschuss spätestens zum Zeitpunkt der Aufstellung des Abschlusses ohne Auszahlungsvorbehalt bewilligt ist).

Bei der Verwendung des Zuschuss zur Abdeckung der laufenden Aufwendungen ist folgendes bei der Bilanzierung zu berücksichtigen:

  • Zuschüsse zur Abdeckung von Aufwendungen sind nach Maßgabe des Aufwandsanfalles ergebniswirksam zu erfassen, wobei entweder ein Ausweis als „übrige sonstige betriebliche Erträge“ oder eine offene Absetzung vom jeweiligen Aufwand (in einer Vorspalte) zulässig sind. Eine Kürzung des durch Zuschuss gedeckten Aufwands ist aufgrund des Saldierungsverbots nicht zulässig.
  • Wird ein Zuschuss zur Abdeckung von entsprechend präzisierten Aufwendungen für künftige Perioden gewährt, so ist der hierzu bereits vereinnahmte Betrag als passive Rechnungsabgrenzung auszuweisen.

Abgesehen davon sollte die Förderung sowie die mögliche Rückzahlungsverpflichtung im Anhang erläutert werden (sofern noch keine Rückstellung für eine drohende Inanspruchnahme bilanziell erfasst wurde).

c.) Eintritt der Rückzahlungsverpflichtung

Im Falle von Zuschüssen mit einer aufschiebend bedingten Rückzahlungsverpflichtung tritt die Rückzahlungsverpflichtung mit dem Eintritt der definierten Bedingung(en) ein. Tritt die Rückzahlungsverpflichtung ein, ist der Rückzahlungsbetrag unter Verwendung des noch nicht erfolgswirksam erfassten Teiles des Zuschusses als Verbindlichkeit anzusetzen.

Ist der Bedingungseintritt wahrscheinlich, ist bereits eine Rückstellung zu passivieren. Sofern auf Basis eines vorliegenden Finanz- bzw Businessplans von vornherein innerhalb von 10 Jahren mit einer Rückzahlung zu rechnen ist, wird bereits im Zeitpunkt der Zuschussgewährung aufgrund des im UGB vorherrschenden Vorsichtsprinzips eine Rückstellung zu bilanzieren sein (die gegebenenfalls noch martküblich abzuzinsen wäre; für steuerliche Zwecke ist eine Abzinsung mit 3,5% gemäß § 9 Abs 5 EStG zu beachten[2]).

Tritt bei Aufwandszuschüssen eine Rückzahlungspflicht ein, ist die Rückzahlung – insoweit noch keine aufwandswirksame Vorsorge mittels Rückstellung erfolgte – als Betriebsausgabe aufwandswirksam zu erfassen.

d.) Steuerliche Aspekte

Mit dem 3. COVID-19-Gesetz wurde die Steuerfreiheit für folgende öffentliche Zuwendungen ab dem 1.3.2020 gesetzlich normiert:

  • COVID-19-Krisenbewältigungsfonds (zB Zahlungen iZm der Kurzarbeit)
  • Härtefallfonds
  • Corona-Krisenfonds
  • vergleichbare Zuwendungen von Bundesländer, Gemeinden und gesetzlichen Interessenvertretungen, die für die Bewältigung der COVID-19-Krisensituation geleistet werden

Der aws-Zuschuss ist daher nicht steuerpflichtig, aber er reduziert die abzugsfähigen Aufwendungen im betreffenden Wirtschaftsjahr. Sofern die Rückzahlung in Folgeperioden eintritt, kann im Hinblick auf die seinerzeit vorgenommenen Kürzungen des abzugsfähigen Aufwandes die Rückzahlung – insoweit noch keine aufwandswirksame Vorsorge mittels Rückstellung erfolgte – als Betriebsausgabe geltend gemacht werden.

3. Ausblick

Neben dem Covid-Start-up-Hilfsfonds wird es auch einen Venture Capital Fonds zur Mobilisierung von Risikokapital geben. Da die finale Umsetzung des Venture Capital Fonds noch nicht erfolgt ist, werden wir Sie über die weitere Entwicklung am Laufenden halten und zeitnahe mit einem entsprechenden Update informieren. Gerne unterstützen wir Sie bei sämtlichen Aspekten und Abwicklungsschritten im Zusammenhang mit den Corona-Hilfsmaßnahmen.


[1]     Siehe https://www.ecovis.com/at/aktuelles/steuern-recht/.

[2]     Zur Rückstellung siehe auch EStR 2000, Rz 2571.

Redaktionstipps
Deine ungelesenen Artikel:
22.10.2026

Grazer Startup versa setzt auf KI-Personas, um Gespräche mit Kunden zu üben

Mit virtuellen Gesprächspartnern will versa klassische Verkaufstrainings für Unternehmen verändern. Erst im Jänner 2026 gegründet, zählt das Unternehmen bereits rund 14 zahlende Kunden und ist nach eigenen Angaben profitabel. Und das ohne externes Investment.
/artikel/grazer-startup-versa-setzt-auf-ki-personas-um-gespraeche-mit-kunden-zu-ueben
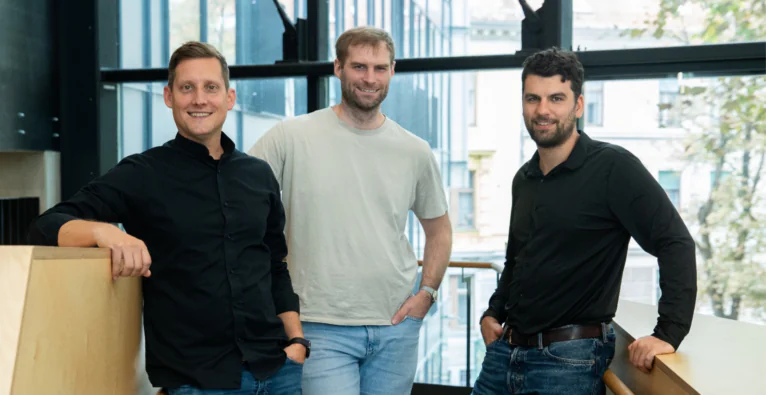
Die Gründer von versa: Jakob Logar, Maximilian Brehm und Elija Dentler (v. l.) | (c) webformance.agency

Ein schwieriges Kundengespräch, eine heikle Preisverhandlung oder eine verärgerte Kundin: Solche Situationen gehören in vielen Berufen zum Alltag. Doch wie bereitet man Mitarbeitende darauf vor? Klassische Kommunikationstrainings sind oft zeitaufwendig und bieten nur begrenzte Möglichkeiten, das Gelernte praktisch anzuwenden.

Genau hier setzt das Grazer Startup versa an. Das im Jänner 2026 gegründete Unternehmen hat eine KI-basierte Plattform entwickelt, mit der Mitarbeitende realistische Gesprächssituationen simulieren und anschließend individuelles Feedback erhalten können.

Gegründet wurde das Unternehmen von Jakob Logar, Elija Dentler und Maximilian Brehm. Die Idee entstand aus den beruflichen Erfahrungen der Gründer. Co-CEO Logar war rund 20 Jahre im Vertrieb tätig und absolvierte selbst zahlreiche Kommunikationstrainings. Diese seien zwar hilfreich gewesen, hätten aber meist nur wenig Raum für praktische Übungen geboten. „Da haben wir jetzt einfach gesehen, das was KI da möglich macht, ist eben diesen Flaschenhals der Rollenspiele aufzuheben“, erklärt Logar. Mitarbeitende könnten dadurch unabhängig von Trainer:innen oder Vorgesetzten Gespräche üben.

Von einem Forschungsprojekt zur KI-Plattform

Den Anstoß lieferte ein Forschungsprojekt am Grazer Know-Center. Dort wurde auf Anfrage der Medizinischen Universität Innsbruck untersucht, ob sich Arzt-Patienten-Gespräche mit KI simulieren lassen. Ein erster ChatGPT-Prototyp zeigte Potenzial, aber auch technische Grenzen.

Heute kombiniert versa verschiedene KI-Modelle für die Szenarioerstellung, Sprachinteraktion und Auswertung. Unternehmen können eigene Unterlagen und Kundenprofile einbinden, um möglichst praxisnahe Trainingssituationen zu schaffen.

Doch warum braucht es dafür eine eigene Plattform statt ChatGPT? „Die Magie liegt eigentlich in der KI-Architektur und in der Agent-Orchestrierung“, sagt Logar. Anders als bei der Nutzung eines einzelnen Sprachmodells sollen die KI-Personas konsistent bleiben und die Auswertungen vergleichbar sein.

Eigene KI-Basismodelle entwickelt das Startup nicht. Stattdessen setzt es auf eine flexibel aufgebaute Architektur. „Wir verwenden immer das beste Modell“, so Logar. Neue Technologien könnten dadurch einzelne Komponenten ersetzen, ohne die gesamte Plattform verändern zu müssen.

Eingesetzt wird versa derzeit vor allem beim Onboarding neuer Mitarbeitender. Diese können vom ersten Kundentelefonat bis zur Preisverhandlung unterschiedliche Gesprächssituationen trainieren.

Das KI-Trainingsgespräch selbst erfolgt dann im Look eines Video-Calls. (c) versa Training GmbH

14 zahlende Kunden und bereits profitabel

Nur wenige Monate nach der Gründung zählt versa laut Logar rund 14 zahlende Unternehmenskunden. Darunter befinden sich eine große Bank und einer der größten deutschen Versicherer. Als Zielgruppe sieht versa nicht ausschließlich Großkonzerne. Interessant sei die Plattform grundsätzlich für Unternehmen mit mindestens 20 Mitarbeitenden in kundenorientierten Rollen, etwa im Vertrieb oder Kundenservice.

Der Weg vom ersten Interesse zum Vertragsabschluss sei allerdings nicht immer kurz. Besonders bei größeren Unternehmen würden rechtliche Prüfungen rund um den Einsatz von KI den Verkaufsprozess verlängern.

Finanziert wurde das Startup bislang ausschließlich aus Eigenmitteln. Das Stammkapital von 10.000 Euro brachten die drei Gründer selbst auf. Auf die Frage, wann das Unternehmen profitabel werden wolle, antwortet Logar: „Wir sind schon profitabel.“

Förderabsage als Wendepunkt

Ursprünglich hatte das Gründerteam auf eine aws-Seedförderung gehofft. Nach einem Pitch im Frühjahr 2026 folgte jedoch die Absage. Zu diesem Zeitpunkt hatten die Gründer ihre bisherigen Jobs bereits gekündigt. Trotz des Rückschlags beschlossen sie weiterzumachen. „Wir haben dann aber den Entschluss gefasst, weiterzumachen, weil die Idee so gut ist“, erzählt Logar. Die Absage habe das Team letztlich stärker auf den Markt fokussiert.

Aktuell ist versa in der Science Park Graz Academy und arbeitet im Grazer Unicorn. Zunächst will das Startup aus eigener Kraft weiterwachsen und einen mittleren sechsstelligen Umsatzbetrag erreichen. Für die spätere Skalierung werden Partner gesucht.

Dabei denkt das Team von Beginn an international. „Wir haben ja keine sprachlichen Restriktionen“, erklärt Logar. Erste Kunden aus Deutschland hat versa bereits gewonnen. Langfristig will das Unternehmen vor allem dort wachsen, wo der Bedarf an skalierbaren Kommunikationstrainings besonders groß ist.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte