12.05.2020

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

Welche bilanziellen Details müssen bei der Beantragung des Startup-Corona-Hilfsfonds beachtet werden? Die Experten von Ecovis bieten einen nützlichen Überblick.
/artikel/startup-hilfspaket-bilanz
Verträge Beratung für Startups
(c) fotolia / Freedomz

Vor kurzem hat das Austria Wirtschaftsservice (aws) die Voraussetzungen für die Inanspruchnahme der Förderung gemäß dem Covid-Startup-Hilfsfonds bekanntgegeben, der Teil des am 16.4.2020 von der Bundesregierung vorgestellten Startup-Hilfspakets ist. In diesem Gastbeitrag gehen die Experten von Ecovis auf die bilanziellen Aspekte des Startup-Hilfspakets ein.


Inhaltsverzeichnis:

1. Allgemeines zum Covid-Start-up-Hilfsfonds

2. Bilanzielle Darstellung des Zuschusses

a.) Was sind bedingt rückzahlbare Zuschüsse?

b.) Erfassung von bedingt rückzahlbaren Zuschüssen

c.) Eintritt der Rückzahlungsverpflichtung

d.) Steuerliche Aspekte

3. Ausblick


1. Allgemeines zum Covid-Start-up-Hilfsfonds

Gegenstand der Förderung ist die Aufrechterhaltung der Liquidität, unter der Bedingung, dass in das Unternehmen frisches Eigenkapital durch Investoren von mindestens TEUR 10 eingebracht wird, welches durch das Austria Wirtschaftsservice (aws) in Form eines bedingt rückzahlbaren Zuschusses (bis zu einem Betrag von maximal TEUR 800) in gleicher Höhe verdoppelt wird.

Die Fördermittel sind innerhalb eines Zeitraums von bis zu 12 Monaten für folgende Punkte zu verwenden:

  • Finanzierung von Betriebsausgaben, die krisenbedingt nicht durch Umsätze gedeckt werden können
  • Überbrückung von Finanzierungsengpässen, die krisenbedingt durch Wegfall von Fremd- und Eigenkapitalfinanzierungen entstehen.

Die Förderungsmittel können für die Finanzierung laufender Kosten (zB Personalkosten einschließlich Lohnnebenkosten, Sachkosten, F&E-Aufwand) und Investitionen verwendet werden. Personalkosten werden jedoch nur bis zu jener Höhe anerkannt, die entweder dem Gehaltsschema des Bundes entsprechen oder auf entsprechenden gesetzlichen, kollektiv-, dienstvertraglichen bzw in Betriebsvereinbarungen festgelegten Bestimmungen beruhen.

Die folgenden Kosten können nicht gefördert werden:

  • Kosten für ausfuhrbezogene Tätigkeiten, insbesondere solche, die unmittelbar mit den ausgeführten Mengen, dem Aufbau oder Betrieb eines Vertriebsnetzes oder anderen laufenden Ausgaben in Verbindung mit der Ausfuhrtätigkeit zusammenhängen
  • Kosten, die vor Einlangen des Förderungsansuchens entstanden sind
  • Nicht-betriebliche Kosten (zB Privatanteile)

Hinsichtlich den näheren Details zum Zuschuss (zB Anspruchsberechtigte, Höhe der Förderung, Antragstellung, etc…) verweisen wir auf unseren Newsletter vom 9.5.2020.[1]

2. Bilanzielle Darstellung des Zuschusses

a.) Was sind bedingt rückzahlbare Zuschüsse?

Bei aufschiebend bedingt rückzahlbaren Zuschüssen ist die Rückzahlungsverpflichtung von dem Eintritt einer oder mehrerer bei der Gewährung festgelegten Bedingung(en) abhängig. Anfänglich ist von einem nicht rückzahlbaren Zuschuss auszugehen, der sich im Zeitpunkt des Eintritts der Rückzahlungsverpflichtung in einen rückzahlbaren Zuschuss wandelt.

Der aws-Zuschuss auf Basis des Covid-Start-up-Hilfsfonds ist unter folgenden Bedingungen zurückzuzahlen:

  • Die Verpflichtung zur Rückzahlung besteht für 10 Jahre und entsteht mit dem Jahresabschluss über das Wirtschaftsjahr, in dem erstmalig ein Gewinn (Jahresüberschuss) anfällt. Der Rückzahlungsbetrag ist jeweils 6 Monate nach Bilanzstichtag zur Zahlung fällig und beträgt pro Jahr zumindest 50% des jährlichen Gewinns (höhere Rückzahlungen zulässig).
  • Eine vollständige Rückzahlungsverpflichtung entsteht bei gänzlicher oder mehrheitlicher Unternehmensveräußerung.

b.) Erfassung von bedingt rückzahlbaren Zuschüssen

Die bilanziellen Darstellung des Zuschusses ist grundsätzlich von der Art der Verwendung abhängig (maßgebend ist, dass der Berechtigte am Abschlussstichtag die sachlichen Voraussetzungen für die Gewährung des Zuschusses erfüllt hat und der Zuschuss spätestens zum Zeitpunkt der Aufstellung des Abschlusses ohne Auszahlungsvorbehalt bewilligt ist).

Bei der Verwendung des Zuschuss zur Abdeckung der laufenden Aufwendungen ist folgendes bei der Bilanzierung zu berücksichtigen:

  • Zuschüsse zur Abdeckung von Aufwendungen sind nach Maßgabe des Aufwandsanfalles ergebniswirksam zu erfassen, wobei entweder ein Ausweis als „übrige sonstige betriebliche Erträge“ oder eine offene Absetzung vom jeweiligen Aufwand (in einer Vorspalte) zulässig sind. Eine Kürzung des durch Zuschuss gedeckten Aufwands ist aufgrund des Saldierungsverbots nicht zulässig.
  • Wird ein Zuschuss zur Abdeckung von entsprechend präzisierten Aufwendungen für künftige Perioden gewährt, so ist der hierzu bereits vereinnahmte Betrag als passive Rechnungsabgrenzung auszuweisen.

Abgesehen davon sollte die Förderung sowie die mögliche Rückzahlungsverpflichtung im Anhang erläutert werden (sofern noch keine Rückstellung für eine drohende Inanspruchnahme bilanziell erfasst wurde).

c.) Eintritt der Rückzahlungsverpflichtung

Im Falle von Zuschüssen mit einer aufschiebend bedingten Rückzahlungsverpflichtung tritt die Rückzahlungsverpflichtung mit dem Eintritt der definierten Bedingung(en) ein. Tritt die Rückzahlungsverpflichtung ein, ist der Rückzahlungsbetrag unter Verwendung des noch nicht erfolgswirksam erfassten Teiles des Zuschusses als Verbindlichkeit anzusetzen.

Ist der Bedingungseintritt wahrscheinlich, ist bereits eine Rückstellung zu passivieren. Sofern auf Basis eines vorliegenden Finanz- bzw Businessplans von vornherein innerhalb von 10 Jahren mit einer Rückzahlung zu rechnen ist, wird bereits im Zeitpunkt der Zuschussgewährung aufgrund des im UGB vorherrschenden Vorsichtsprinzips eine Rückstellung zu bilanzieren sein (die gegebenenfalls noch martküblich abzuzinsen wäre; für steuerliche Zwecke ist eine Abzinsung mit 3,5% gemäß § 9 Abs 5 EStG zu beachten[2]).

Tritt bei Aufwandszuschüssen eine Rückzahlungspflicht ein, ist die Rückzahlung – insoweit noch keine aufwandswirksame Vorsorge mittels Rückstellung erfolgte – als Betriebsausgabe aufwandswirksam zu erfassen.

d.) Steuerliche Aspekte

Mit dem 3. COVID-19-Gesetz wurde die Steuerfreiheit für folgende öffentliche Zuwendungen ab dem 1.3.2020 gesetzlich normiert:

  • COVID-19-Krisenbewältigungsfonds (zB Zahlungen iZm der Kurzarbeit)
  • Härtefallfonds
  • Corona-Krisenfonds
  • vergleichbare Zuwendungen von Bundesländer, Gemeinden und gesetzlichen Interessenvertretungen, die für die Bewältigung der COVID-19-Krisensituation geleistet werden

Der aws-Zuschuss ist daher nicht steuerpflichtig, aber er reduziert die abzugsfähigen Aufwendungen im betreffenden Wirtschaftsjahr. Sofern die Rückzahlung in Folgeperioden eintritt, kann im Hinblick auf die seinerzeit vorgenommenen Kürzungen des abzugsfähigen Aufwandes die Rückzahlung – insoweit noch keine aufwandswirksame Vorsorge mittels Rückstellung erfolgte – als Betriebsausgabe geltend gemacht werden.

3. Ausblick

Neben dem Covid-Start-up-Hilfsfonds wird es auch einen Venture Capital Fonds zur Mobilisierung von Risikokapital geben. Da die finale Umsetzung des Venture Capital Fonds noch nicht erfolgt ist, werden wir Sie über die weitere Entwicklung am Laufenden halten und zeitnahe mit einem entsprechenden Update informieren. Gerne unterstützen wir Sie bei sämtlichen Aspekten und Abwicklungsschritten im Zusammenhang mit den Corona-Hilfsmaßnahmen.


[1]     Siehe https://www.ecovis.com/at/aktuelles/steuern-recht/.

[2]     Zur Rückstellung siehe auch EStR 2000, Rz 2571.

Redaktionstipps
Deine ungelesenen Artikel:
07.10.2026

Linzer Startup kalkül verdoppelt innerhalb von sieben Monaten Useranzahl ohne bezahlte Werbung

Das oberösterreichische Startup kalkül hat die Marke von 10.000 Nutzer:innen überschritten. Die Buchhaltungssoftware der beiden Gründer Lukas Weilguny und Michael Leister richtet sich an österreichische Einzel- und Kleinunternehmer.
/artikel/linzer-startup-kalkuel-verdoppelt-innerhalb-von-sieben-monaten-useranzahl-ohne-bezahlte-werbung
kalkül
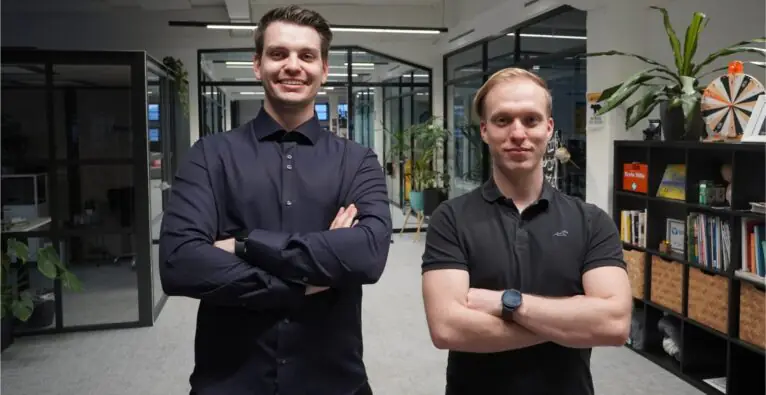
© kalkül - Michael Leister (links) und Lukas Weilguny (rechts) von kalkül.

Entstanden ist kalkül aus einem eigenen Problem. Lukas Weilguny und Michael Leister entwickeln als Selbstständige seit 2017 Software für Unternehmen. Als ihr damals genutztes Rechnungsprogramm nach einer Übernahme spürbar schlechter wurde, sahen sie sich nach Alternativen um und testeten mehr als zehn Buchhaltungsprogramme.

„Wir haben kein einziges gefunden, das wirklich einfach und gleichzeitig auf Österreich zugeschnitten war. Buchhaltung ist der langweiligste Teil im Alltag von Selbstständigen. Niemand will stundenlang eine Software lernen, nur um die erste Rechnung zu schreiben. Genau das ändern wir“, erinnert sich Leister.

kalkül: von 1.000 auf 10.000 Nutzer:innen

Also schufen sie 2023 eine eigene Lösung: Ihre Software, die von der we-dev e.U. betrieben wird, dient der Erstellung von Angeboten und Rechnungen, führt die Einnahmen-Ausgaben-Rechnung mit und deckt Mahnwesen und Zahlungsabgleich ab. Laut Unternehmen ist sie auf die österreichischen Steuervorgaben abgestimmt.

Im November 2024 zählte kalkül 1.000 Nutzer:innen, im Februar 2026 waren es 5.000. Seither hat sich die Zahl innerhalb von sieben Monaten noch einmal verdoppelt. Treibende Kraft hinter dem organischen Wachstum waren den Gründern zufolge persönliche Empfehlungen und die Sichtbarkeit in Suchmaschinen. Bezahlte Werbeanzeigen testen die Gründer erst seit Kurzem. Das Unternehmen ist eigenfinanziert und hat bis heute keine externe Finanzierung aufgenommen.

Allgemein wird der Markt für Rechnungssoftware im deutschsprachigen Raum von deutschen Anbietern dominiert. Österreich werde dort meist nur als kleines Nischenland mitgedacht. Besonderheiten wie Kleinunternehmerregelung, Einnahmen-Ausgaben-Rechnung, BAO-Aufbewahrungspflichten oder Verzugszinsen nach österreichischem Recht werden oft nur oberflächlich abgedeckt, sagen die Founder. Kalkül sei hingegen exakt für diesen Markt gebaut, inklusive Rechnern für Einkommensteuer, SVS-Beiträge, Gewinnfreibetrag und Abschreibungen.

Freemium-Modell

Um Selbstständige gerade zu Beginn zu entlasten, setzt kalkül auf ein Freemium-Modell: Kernfunktionen wie Angebote, Rechnungen, Mahnwesen und die Einnahmen-Ausgaben-Rechnung sind ohne Limits dauerhaft kostenlos. Ein Abo indes schaltet Zusatzfunktionen wie den automatischen Bankabgleich mit über 2.600 Banken frei. Der überwiegende Teil der 10.000 Nutzer:innen verwendet die Gratisversion, wie man mitteilt.

„Als wir das Abo eingeführt haben, gab es dafür wochenlang praktisch keine exklusiven Funktionen. Trotzdem haben Leute bezahlt, einfach um die Entwicklung zu unterstützen. Das war für uns das ehrlichste Feedback, das wir bekommen konnten“, sagt Weilguny.

Integrierte Registrierkassenlösung als nächster Schritt

Als nächsten großen Schritt kündigen die Gründer eine integrierte Registrierkassenlösung an. Parallel baut kalkül die Zusammenarbeit mit Steuerberatern aus: Enger Partner ist die Linzer Kanzlei Raml & Partner, die zwölffach als „Steuerberater des Jahres“ (in der Kategorie „Allrounder Oberösterreich“) ausgezeichnet wurde. Weitere Kooperationen sind geplant. Mittelfristig soll außerdem eine KI-gestützte Belegerkennung Ausgaben automatisch auslesen und kategorisieren.

Welche Funktionen zuerst kommen, entscheidet – laut Foundern – weitgehend die Community: Je häufiger ein Feature angefragt wird, desto weiter rückt es nach vorn. „Wir wollen das einfachste Rechnungsprogramm für Selbstständige in Österreich sein“, sagt Leister. „Mit 10.000 Nutzern sind wir ein gutes Stück weiter, aber bei 376.112 Ein-Personen-Unternehmen im Land haben wir noch viel vor uns.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startup-Hilfspaket: Die wichtigsten bilanziellen Aspekte