06.05.2024
GASTBEITRAG

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

David Gloser (Partner, Steuerberater und Wirtschaftsprüfer) sowie Christoph Puchner (Partner und Steuerberater) von ECOVIS Austria erklären den neuen Entwurf zum Abgabenänderungsgesetz und erläutern wichtige Neuerung für die Umwandlung der virtuellen Shares in echte Shares.
/artikel/phantom-shares-neue-steuerliche-beguenstigung-fuer-virtuelle-beteiligungsprogramme-in-aussicht
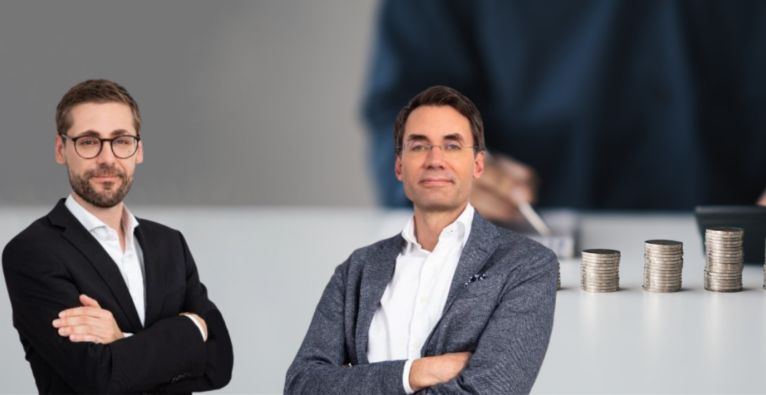
Christoph Puchner und David Gloser von Ecovis Austria (c) Ecovis / AdobeStock

Neben Mitarbeiterbeteiligungsprogramme mit echten Anteilen besteht auch die Möglichkeit virtuelle Anteile (sogenannte „Phantom Shares“) zu gewähren. Für echte Anteile wurde mit dem ab 2024 umgesetzten Startup-Paket eine neue steuerliche Begünstigung in § 67a Einkommensteuergesetz geschaffen, die eine Mischrechnung für die Besteuerung erst im Exit-Fall vorsieht: 75 Prozent des Exitgewinnes sind mit 27,5 Prozent (ohne Lohnnebenkosten) und 25 Prozent des Exitgewinnes mit voller Lohnsteuer und Abgaben zu rechnen (woraus in Summe eine Steuerbelastung von rund 35 Prozent resultiert).

Im Gegensatz dazu blieben virtuelle Anteile jedoch bisher unangetastet. Sobald es bei virtuellen Beteiligungsprogrammen zu einer exitbedingten Auszahlung kommt, sind diese mit dem progressivem Einkommensteuertarif steuerpflichtig (in der Regel bis 50 Prozent) und unterliegen auch der Sozialversicherungspflicht sowie den Lohnnebenkosten.

Um diesen nachteiligen Steuereffekt bei virtuellen Beteiligungsprogrammen zu beseitigen, wurde vor kurzem der Entwurf zum Abgabenänderungsgesetz 2024 veröffentlicht.

Neue Begünstigung durch Umstellung von virtuellen Beteiligungsprogrammen

Die neue steuerliche Begünstigung ist dahingehend ausgestaltet, dass bestehende virtuelle Anteile im Zeitraum 1.1.2024 bis 31.12.2025 unter gewissen Voraussetzungen steuerneutral in das bestehende Regime für echte Mitarbeiterbeteiligungen überführt werden können, ohne dass es zu einer Bewertung und Versteuerung des geldwerten Vorteils kommen muss. Eine Besteuerung findet dann erst im Exit-Zeitpunkt statt (insgesamt mit einer Steuerbelastung von rund 35 Prozent).

Wenn nun Mitarbeiter mit virtuellen Anteilen von Startups diese neue Regelung in Anspruch nehmen wollen und aus diesem Grund statt der virtuellen Anteile unter § 67a Einkommensteuergesetz fallende Kapitalanteile (etwa GmbH-Anteile, Aktien, Unternehmenswertanteile, Substanzgenussrechte) erhalten, müssen jedoch sämtliche Voraussetzungen für eine Startup-Mitarbeiterbeteiligung vorliegen, zum Beispiel:

⦁ Das Startup darf über nicht mehr als 100 Arbeitnehmer verfügen
⦁ Die Umsetzerlöse des Startups dürfen nicht mehr als EUR 40 Mio. betragen
⦁ Das Startup darf nicht vollständig in einen Konzernabschluss einbezogen sein (abgesehen davon dürfen die Anteile am Startup nicht zu mehr als 25 Prozent durch Unternehmen gehalten werden, die in einen Konzernabschluss einzubeziehen sind)
⦁ Startup-Mitarbeiterbeteiligung kann nur an „echte“““ Dienstnehmer gewährt werden
⦁ Der Mitarbeiter hat zuvor bzw. im Zeitpunkt der Anteilsgewährung nicht mehr als 10 Prozent der Anteile am Startup gehalten
⦁ Die Anteilsgewährung erfolgt innerhalb von 10 Jahren seit Unternehmensgründung
⦁ Vinkulierung der Mitarbeiterbeteiligung erforderlich
⦁ Schriftliche Erklärung des Arbeitnehmers bzgl. der Inanspruchnahme der neuen Startup-Mitarbeiterbeteiligung (samt Aufnahme der Beteiligung in das Lohnkonto)

Ausblick

Vor diesem Hintergrund sollten Startups ihre bestehenden virtuellen Beteiligungsprogramme einer Analyse unterziehen, inwiefern eine Umwandlung der virtuellen Anteile in eine „echte“ Startup-Mitarbeiterbeteiligung iSd § 67a Einkommensteuergesetz in Frage kommt. Aufgrund des temporären Zeitfensters ist diese Möglichkeit einer Umstellung jedoch begrenzt. Da das Abgabenänderungsgesetz derzeit noch im Entwurf vorliegt, bleibt die finale Umsetzung auch noch abzuwarten.


Über die Autoren:

Der Artikel wurde von David Gloser (Partner, Steuerberater und Wirtschaftsprüfer) sowie Christoph Puchner (Partner und Steuerberater) von ECOVIS Austria verfasst. ECOVIS Austria ist eine der führenden Steuerberatungskanzleien in Österreich im Startup-Bereich.

Deine ungelesenen Artikel:
07.09.2026

GO SHANGHAI 2027: Jetzt bewerben und den China-Markteintritt starten

Das Global Incubator Network Austria (GIN) hat seinen neuen Call GO SHANGHAI 2027 gestartet. Das Programm richtet sich an heimische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder. Die Bewerbung ist von 7. September bis 4. Oktober 2026 möglich.
/artikel/go-shanghai-2027-global-incubator-austria
07.09.2026

GO SHANGHAI 2027: Jetzt bewerben und den China-Markteintritt starten

Das Global Incubator Network Austria (GIN) hat seinen neuen Call GO SHANGHAI 2027 gestartet. Das Programm richtet sich an heimische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder. Die Bewerbung ist von 7. September bis 4. Oktober 2026 möglich.
/artikel/go-shanghai-2027-global-incubator-austria

Erste Kund:innen in Asien gewinnen, Partner finden, Investor:innen treffen: Für österreichische Startups mit China-Ambitionen führt der Weg über Shanghai. Die Metropole zählt zu den dynamischsten Innovationsökosystemen der Welt und gilt als Tor zu einem der größten Konsummärkte überhaupt, mit enormem Potenzial für Skalierung und Marktdurchdringung. Dazu kommt eine starke Basis an hochqualifizierten Fachkräften, die die Stadt zu einem Hotspot für Forschung, Entwicklung und Innovation macht.

Der direkte Zugang zu diesem Ökosystem ist für Startups aus Österreich allerdings alles andere als selbstverständlich. Genau hier setzt der neue Call des Global Incubator Network Austria (GIN) an: Er verspricht strategische Einblicke in den chinesischen Markt, konkrete Geschäftschancen und direkte Kontakte zu den zentralen Akteuren der dortigen Innovations- und Wirtschaftslandschaft.

GO SHANGHAI offen für alle Branchen

Das Internationalisierungsprogramm GO SHANGHAI 2027 richtet sich an österreichische Mid- und Later-Stage-Startups aller Branchen und Technologiefelder, die über die Proof-of-Concept- und Seed-Phase hinaus sind. Angesprochen sind sowohl Teams, die ihre erste internationale Expansion vorbereiten, als auch solche, die ihr Wachstum in Asien beschleunigen wollen.

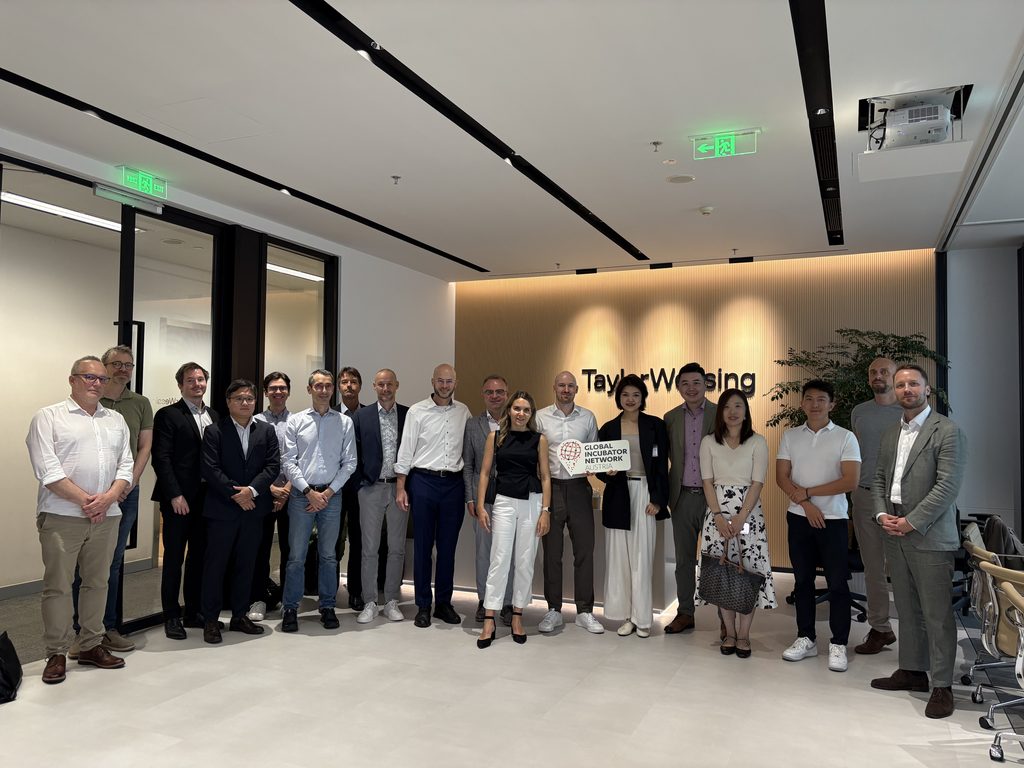
Die Delegation von GO SHANGHAI 2025 bei der Wirtschaftskanzlei Taylor Wessing in Shanghai | (c) Global Incubator Network Austria

Die teilnehmenden Startups erwartet eine einwöchige Reise nach Shanghai von 26. bis 30. April 2027, die direkten Zugang zu zentralen Akteuren der chinesischen Innovations- und Wirtschaftslandschaft bietet.

Vorbereitung digital und beim Kick-off-Dinner in Wien

Das Programm ist in zwei Phasen unterteilt. Zunächst erhalten die Startups im Rahmen eines flexiblen, digitalen Onboardings gezielte Einblicke in den chinesischen Markt, um ihre Internationalisierungsstrategie zu schärfen. Über die exklusiven GIN-Video-Masterclasses steht ihnen dafür unbegrenztes Lernmaterial zur Verfügung. Hinzu kommen drei Stunden individuelles IP-Coaching. Den Abschluss der Vorbereitungsphase bildet ein Kick-off-Dinner in Wien, bei dem sich der aktuelle Batch von GO SHANGHAI 2027 vernetzt und final auf die Reise vorbereitet.

Fünf intensive Tage in Shanghai

Der zweite Teil ist die einwöchige Ecosystem-Tour durch Shanghai. Auf dem Programm stehen kuratierte 1:1-Business-Meetings, die vom AußenwirtschaftsCenter Shanghai organisiert werden, Workshops, maßgeschneiderte Networking- und Pitch-Formate wie die Austrian Startup Pitch Night sowie exklusive Unternehmens- und Ökosystem-Besuche. In fünf intensiven Tagen treffen die Teilnehmer:innen auf Branchenexpert:innen, potenzielle Partner:innen, Investor:innen und andere Gründer:innen, um wertvolle Kontakte für die eigene Expansion zu knüpfen.

Reisekostenzuschuss von bis zu 10.000 Euro, mit Gender Bonus bis zu 90 Prozent

GIN übernimmt 80 Prozent der programmspezifischen Kosten für Flug und Unterkunft, mit einer maximalen Fördersumme von 10.000 Euro pro Startup. Mit dem Gender Bonus erhöht sich die Förderquote auf bis zu 90 Prozent. Teilnahmeberechtigt sind österreichische Mid- und Later-Stage-Startups aller Branchen, die folgende Kriterien erfüllen:

  • Erprobtes Geschäftsmodell mit ersten Markterfolgen (Kund:innen, Umsätze)
  • Bereits erfolgte Seed-Investition
  • Funktionierender Prototyp bzw. MVP
  • Einzigartiges Produkt oder Lösung
  • Gründung innerhalb der letzten sieben Jahre (kein hartes K.o.-Kriterium)
  • Konkretes Interesse an Internationalisierung mit Fokus auf Asien und an Vernetzung mit relevanten Stakeholdern

Die Bewerbungsphase für GO SHANGHAI 2027 läuft von 7. September bis 4. Oktober 2026. Interessierte Startups können sich über die Plattform aws Connect anmelden und ihr aktuelles Pitchdeck einreichen. Im Rahmen eines Online-Pitch-Events am 14. Oktober 2026 präsentieren die vorausgewählten Startups vor einer Jury aus nationalen und internationalen GIN-Partner:innen, jeweils zehn Minuten Pitch in Englisch plus Q&A. Die finale Auswahl wird spätestens zwei Wochen nach dem Pitch kommuniziert.


GO SHANGHAI 2027 ist ein Programm des Global Incubator Network Austria (GIN), der gemeinsamen Initiative von Austria Wirtschaftsservice (aws) und Österreichischer Forschungsförderungsgesellschaft (FFG), und Teil von GO ASIA. Organisiert wird es in Zusammenarbeit mit der Außenwirtschaft Austria. Weitere Informationen zum aktuellen Call finden Startups hier: https://gin-austria.com/calls/goshanghai2027

Kontakt

Bei Fragen zu GO SHANGHAI oder zum Bewerbungsverfahren können sich Startups an folgenden Kontakt wenden:

My Yen Lau
Project Manager | GO ASIA
T +43 1 501 75 394
E [email protected] | [email protected]

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Phantom Shares: Neue steuerliche Begünstigung für virtuelle Beteiligungsprogramme in Aussicht