09.06.2021

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

Über ein neues Portal können Unternehmen die in der EU anfallende Umsatzsteuer für bestimmte Umsätze erklären und bezahlen.
/artikel/oss-so-funktioniert-der-neue-one-stop-shop-fuer-die-umsatzsteuer
Umsatzersatz - Steuern in der Homeoffice-Regelung - Ecovis-Experten zur Verlängerung von Ausfallsbonus , Verlustersatz und Härtefallfonds
(c) Ecovis: Katharina Geweßler & Christoph Puchner

GASTBEITRAG

Mit 1. Juli 2021 wurde das neue One-Stop-Shop-System (OSS) eingeführt, mit dem Unternehmer über ein elektronisches Portal relevante, gewisse in der EU anfallende Umsatzsteuern erklären und bezahlen können. Damit kommt es für Unternehmen grundsätzlich zu einer Verwaltungsvereinfachung – um in den Genuss des OSS zu kommen, sind jedoch einige Punkte zu beachten. Nachfolgend werden die wesentlichen Aspekte der neuen Regelungen zusammengefasst.

Das EU-weit einheitliche OSS-System wurde in Österreich durch das E-Commerce-Paket im Zuge des Abgabenänderungsgesetz 2020 umgesetzt. Nach einmaliger Verschiebung tritt die Regelung nun am 1. Juli 2021 in Kraft. Das System vereinheitlicht die umsatzsteuerliche Behandlung von gewissen Lieferungen und sonstigen Leistungen an Nichtunternehmer (Versandhandel).

Der OSS ist ein elektronisches Portal, über das Unternehmen die in der EU anfallende Umsatzsteuer für bestimmte Umsätze erklären und bezahlen können. Verwendet ein Unternehmen die Sonderregelung für den OSS, entfällt die Verpflichtung, sich für die Umsätze, die über den OSS erklärt werden können, im jeweiligen Mitgliedstaat zur Umsatzsteuer zu registrieren.

Es gibt 3 verschiedene Systeme

Innerhalb der EU gibt es drei verschiedene One-Stop-Shop Schemen: Über den EU-OSS können sonstige Leistungen an Nichtunternehmer, innergemeinschaftliche Versandhandelsumsätze und bestimmte Umsätze einer Plattform erklärt werden. Über den IOSS können sowohl EU-Unternehmen als auch Drittlandsunternehmen Einfuhr-Versandhandelsumsätze erklären. Für den Nicht-EU-OSS können sich nur Drittlandsunternehmen registrieren, um dort ihre Umsatzsteuer für Dienstleistungen an Nichtunternehmer zu erklären. Nachfolgend eine kurze Übersicht:

UnternehmenNicht-EU-OSSEU-OSSIOSS
EU-UnternehmenRegistrierung nicht möglichDienstleistungen an Nichtunternehmer*
Innergemeinschaftliche Versandhandelsumsätze
Innerstaatliche Lieferungen durch Plattformen (§ 3 Abs. 3a Z 2 UStG)
Einfuhr-Versandhandelsumsätze bis maximal EUR 150,-
Drittlands-UnternehmenDienstleistungen an NichtunternehmerInnergemeinschaftliche Versandhandelsumsätze
Innerstaatliche Lieferungen durch Plattformen (§ 3 Abs. 3a Z 2 UStG)
Einfuhr-Versandhandelsumsätze bis maximal EUR 150,-
*Dienstleistungen können nur im EU-OSS erklärt werden, wenn das Unternehmen im Mitgliedstaat, in dem die Leistung erbracht wird, nicht niedergelassen ist.

In diesem Zusammenhang kommt es auch zur Abschaffung der bisherigen Lieferschwellen für Versandhandelslieferungen. Stattdessen wird eine Kleinstunternehmer-Regelung für innergemeinschaftlichen Versandhandel und Dienstleistungen an Nichtunternehmer in Höhe von EUR 10.000 bezogen auf den gesamten EU-Raum eingeführt (wird diese Schwelle in einer Gesamtbetrachtung über den EU-Raum nicht überschritten, können Umsätze im Ursprungsland umsatzsteuerlich erfasst werden). Bei Überschreiten der Schwelle ist grundsätzlich eine umsatzsteuerliche Erfassung im jeweiligen Bestimmungsland erforderlich. Alternativ dazu ist unter gewissen Voraussetzungen die Meldung und Zahlung nach erfolgter Registrierung über das elektronische System OSS möglich. Entscheidet sich ein Unternehmen für die OSS-Registrierung sind grundsätzlich alle relevanten Umsätze (Dienstleistungen und innergemeinschaftlicher Versandhandel an Nichtunternehmer) über das System zu melden. 

So kann man sich zum OSS anmelden

Die Antragstellung für eine Registrierung zum EU-OSS in Österreich erfolgt elektronisch über FinanzOnline. Die Verwendung setzt eine österreichische UID-Nummer voraus. Möchte der Unternehmer den OSS verwenden und liegen die Voraussetzungen zur Inanspruchnahme vor, ist der OSS ab dem Kalendervierteljahr anzuwenden, das auf die Antragstellung folgt (zB will ein Unternehmer den OSS ab 1. Juli 2021 verwenden, muss er einen Antrag auf Registrierung bis spätestens 30. Juni 2021 abgeben).

Betreibt ein Unternehmer beispielsweise in Österreich sein Unternehmen (Sitz der wirtschaftlichen Tätigkeit in Österreich), ist Österreich Mitgliedstaat der Identifizierung für das OSS System. Betreibt ein Drittstaatsunternehmer sein Unternehmen außerhalb der EU und hat er innerhalb der EU nur eine Betriebstätte in Österreich, ist ebenfalls Österreich der Mitgliedstaat der Identifizierung. Hat dieser Unternehmer noch eine andere Betriebsstätte innerhalb der EU, kann er einen Mitgliedstaat zur Registrierung auswählen.

Im Falle der erstmaligen Leistungserbringung einer Leistung, die unter die Sonderregelung fällt, kann davon abweichend der Antrag bis zum 10. Tag des auf die erste Leistungserbringung folgenden Monats gestellt werden (zB erfolgt die erstmalige Leistungserbringung im August 2021 ist bis 10. September 2021 ein Antrag über Finanzonline einzubringen).

Laufende Meldungen und Bezahlung

Die laufenden Umsatzsteuermeldungen erfolgen über FinanzOnline. Der Erklärungszeitraum ist das Kalendervierteljahr. Die Erklärung ist bis zum letzten Tag des auf den Erklärungszeitraum folgenden Monats abzugeben:

ErklärungszeitraumMeldung bis spätestens
Q1 (Jänner – März)30. April
Q2 (April – Juni)31. Juli
Q3 (Juli – September)31. Oktober
Q4 (Oktober – Dezember)31. Jänner

Die unter den EU-OSS fallenden Umsätze sind in jenes Quartal aufzunehmen, in dem die Lieferung bzw Dienstleistung ausgeführt wird. Dies gilt auch dann, wenn das Unternehmen der Istbesteuerung nach § 17 UStG unterliegt oder wenn eine Anzahlung getätigt wurde. Hat der Unternehmer in einem Quartal keine Umsätze erbracht, muss er eine Nullerklärung abgeben.

Der Vorsteuerabzug ist nicht über den OSS möglich. Sofern Vorsteuern abzugsfähig sind, sind diese im Vorsteuererstattungsverfahren oder im Veranlagungsverfahren (sofern das Unternehmen auf Grund anderer Umsätze registriert ist) geltend zu machen.

Die Entrichtung der Steuer für die über OSS erklärten Umsätze erfolgt über den Mitgliedstaat der Identifizierung auf ein für Zwecke des OSS eingerichtetes Konto. Die Zahlung erfolgt unter Hinweis auf die zugrundeliegende Steuererklärung. Die Zahlung hat bei Abgabe der Erklärung, spätestens jedoch bis zum letzten Tag des auf den Erklärungszeitraum folgenden Monats zu erfolgen.

Beendigung des EU-OSS

Eine Beendigung des EU-OSS ist jederzeit möglich. Dies ist jedenfalls erforderlich, wenn die Tätigkeit eingestellt wird. Die Beendigung ist spätestens 15 Tage vor Ende eines Kalendervierteljahres elektronisch zu erklären und entfaltet mit Beginn des folgenden Kalendervierteljahres Wirkung.

Für das EU-OSS System steht bereits eine elektronische Testumgebung und eine dazugehörige Anleitung zur Verfügung. Unternehmer können hier den künftigen Ablauf testen.

Nicht-EU-OSS (Nicht EU-Schema)

Betreibt ein Drittlandsunternehmer sein Unternehmen außerhalb der EU und hat weder eine Betriebstätte in Österreich noch in einem anderen Mitgliedstaat und ist er aus anderen Gründen nicht verpflichtet, sich aus umsatzsteuerlichen Gründen in einem Mitgliedstaat registrieren zu lassen, kann der Unternehmer Österreich als Mitgliedstaat der Identifizierung wählen. 

Die Antragstellung für eine Registrierung zu diesem Nicht-EU-OSS erfolgt elektronisch über das beim BMF dafür eingerichtete Portal. Auch hier wurde bereits eine Testumgebung eingerichtet.

Im Wesentlichen gelten hinsichtlich der laufenden Meldungen und Bezahlungen sowie Vorsteuern dieselben Rahmenbedingungen wie im Zusammenhang mit dem EU-OSS-System.

IOSS für Einfuhr-Versandhandelsumsätze

Neben den oben angeführten Änderungen wird auch ein Import-One-Stop-Shop ab 1. Juli 2021 implementiert. Dahingehend werden Einfuhr-Versandhandelsumsätze an Nichtunternehmer, bei denen der Einzelwert der Waren je Sendung EUR 150,- nicht übersteigt von der Einfuhrumsatzsteuer befreit. Alle anderen Einfuhrlieferungen mit Warenwert über EUR 150,- sind nach den bestehenden Regelungen zu deklarieren und besteuern. Bei der Einfuhr hat der Händler dem von ihm beauftragten Transporteur seine IOSS-Identifikationsnummer bekanntzugeben, damit die IOSS-Nummer (spätestens) bei Abgabe der Einfuhrzollanmeldung vorgelegt werden kann.

Im Wesentlichen gelten hinsichtlich Registrierung, laufenden Meldungen und Bezahlungen sowie Vorsteuern dieselben Rahmenbedingungen wie im Zusammenhang mit dem OSS-System, wobei hinsichtlich Erklärungszeitraum der jeweilige Kalendermonat relevant ist.

Damit gilt auch, dass die Anwendung von IOSS optional ist. Der betroffene Unternehmer kann auch bei der aktuellen Abwicklung mittels zollrechtlicher Einfuhr bleiben, mit dem Nachteil, dass die Einfuhr dann nicht der Steuerbefreiung unterliegt.

Dieser Gastbeitrag wurde von Christoph Puchner, Steuerberater und Geschäftsführer, und Katharina Geweßler Steuerberater von ECOVIS Austria verfasst.
Deine ungelesenen Artikel:
22.10.2026

VERBUND X Venture Day 2026: über die Grenzen hinaus

Der diesjährige VERBUND X Venture Day mit mehr als 200 Gästen aus 15 Ländern und über 130 verschiedenen Organisationen stand einmal mehr im Zeichen der Zusammenarbeit - und das (auch) beim großen Thema europäische Souveränität.
/artikel/verbund-x-venture-day-2026-ueber-die-grenzen-hinaus
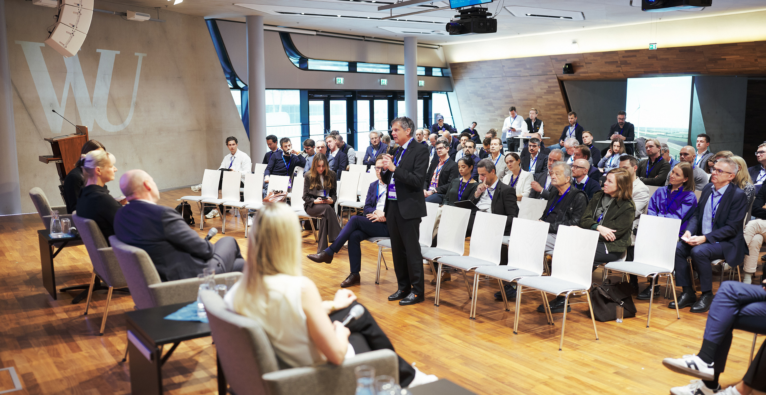
Impression vom VERBUND Venture Day 2026 | (c) VERBUND / elephant and porcelaine

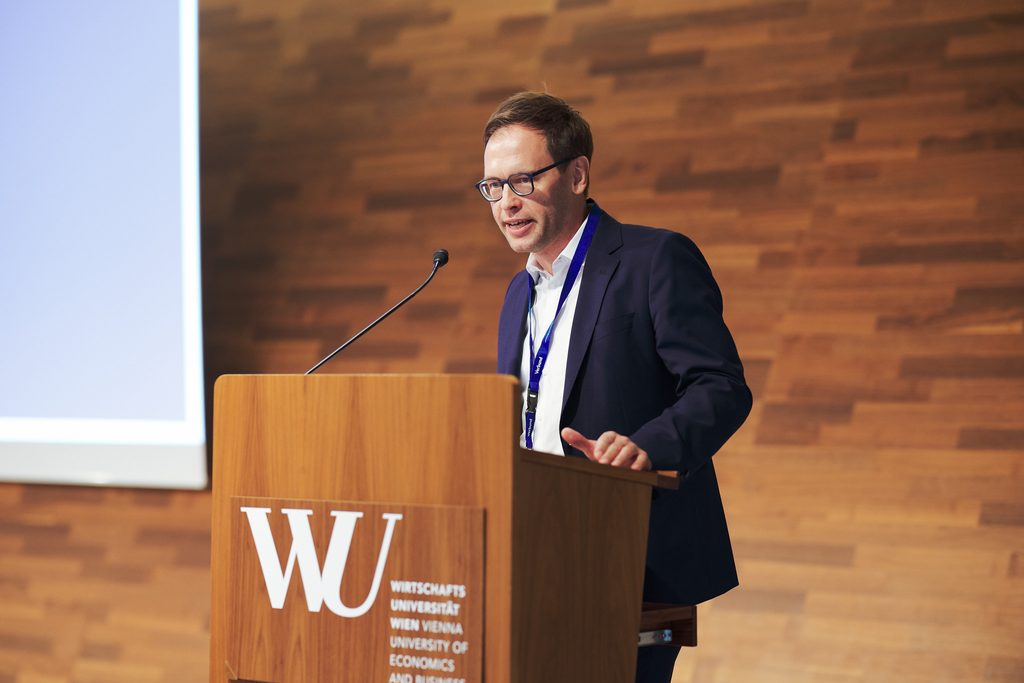
„Von der Innovation zur Skalierung und von der Skalierung zu einem stärkeren Europa“ mit diesem einen Satz könne man das große Ziel für den europäischen Energiesektor zusammenfassen, sagt VERBUND-X-Geschäftsführer Franz Zöchbauer in seinen einführenden Worten zum VERBUND Venture Day 2026, der erstmals beim neuen Energy-Launchpad-Partner WU Wien stattfand. „Wir haben die Lösungen, aber es dauert zu lange, bis sie am Markt sind. Wir müssen skalieren, aber kein Player kann das alleine. Es braucht ein Ökosystem und hier zählen die Menschen“, so Zöchbauer.

Franz Zöchbauer | (c) VERBUND / elephant and porcelaine

Die Zusammenarbeit im Ökosystem als Motto beim VERBUND Venture Day ist nicht neu, der Diskurs, in den das Motto dieses Jahr eingebettet ist, durchaus: Auch hier dominiert das große Thema europäische Souveränität. Der Titel des diesjährigen Events lautet „Scaling Beyond Borders“.

10,25 Billionen Euro für die Energiewende

Zöchbauer drückt die Ambition hinter der eingeforderten Skalierung in Zahlen aus: Es brauche Schätzungen zufolge 10,25 Billionen Euro, um das Energiesystem Europas bis 2040 zu transformieren. „Das ist 70 mal das Volumen des Marshallplans oder das Volumen von 25 Jahren globale VC-Investments“, so der VERBUND-X-Geschäftsführer. Es handle sich also um eine epochale Investment-Chance. Doch er erinnert: „Zahlen ändern die Welt nicht. Menschen tun es.“

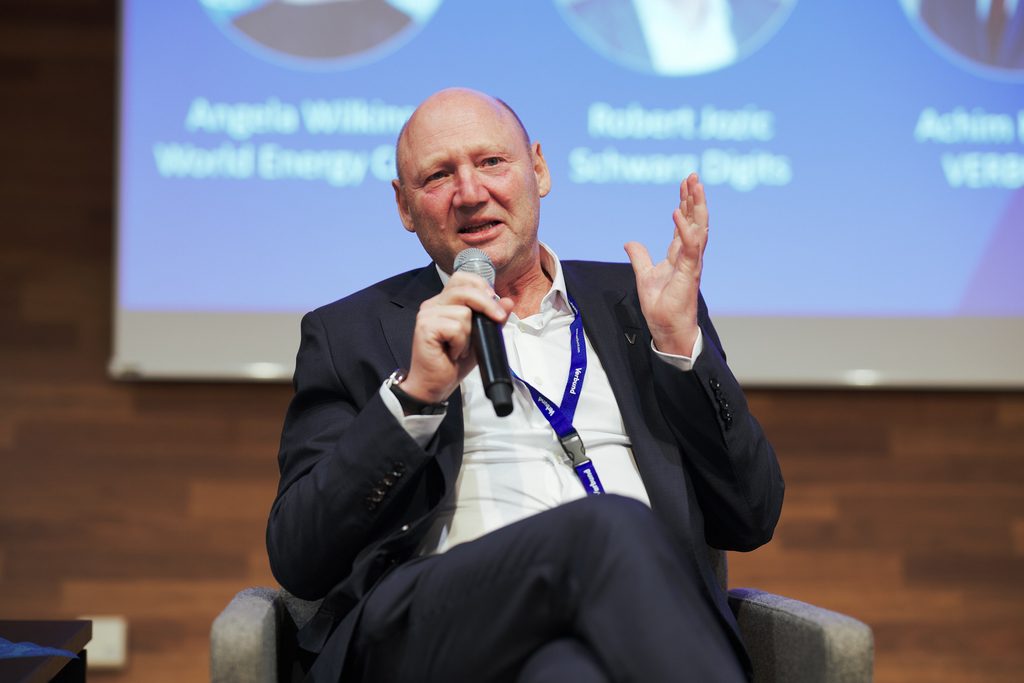
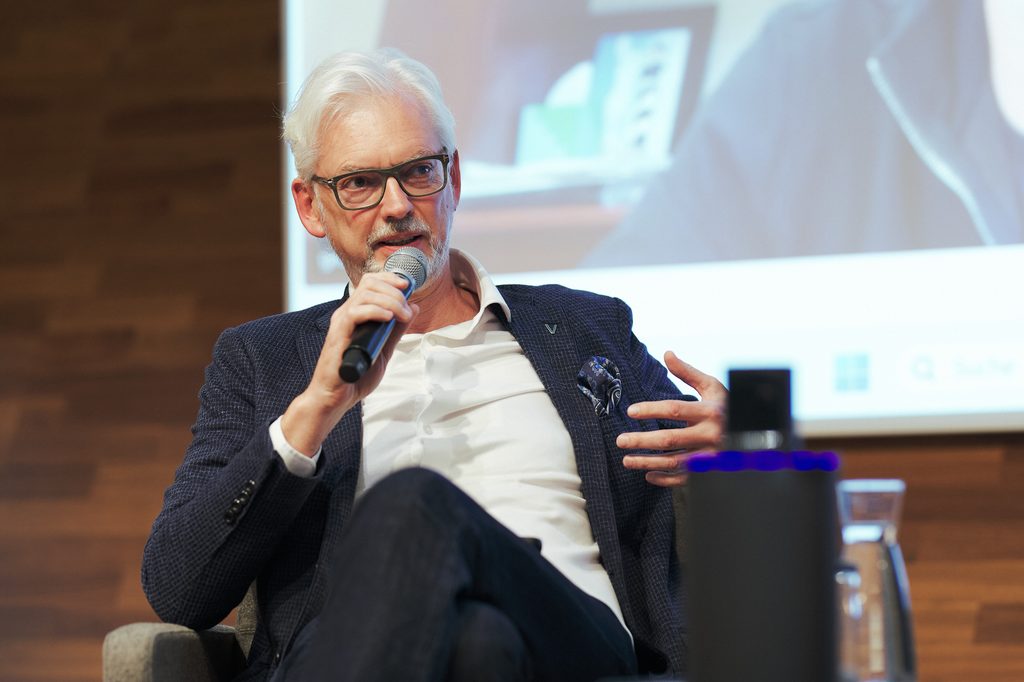
Achim Kaspar | (c) VERBUND / elephant and porcelaine

Dabei sei die Energiewende keineswegs nur ein Wunsch, sondern eine Notwendigkeit, betont VERBUND-COO Achim Kaspar in einer Panel-Diskussion unter dem Titel „Owning the Future“: „Wir sind an einem Wendepunkt. Man liest jeden Tag von Problemen beim Transport fossiler Energieträger. Wir müssen auf erneuerbare umsteigen.“ Für VERBUND sei dabei schon lange klar: „Wir wollen nicht das nächste Kodak werden.“

„Es laufen mehrere Energiewenden parallel“

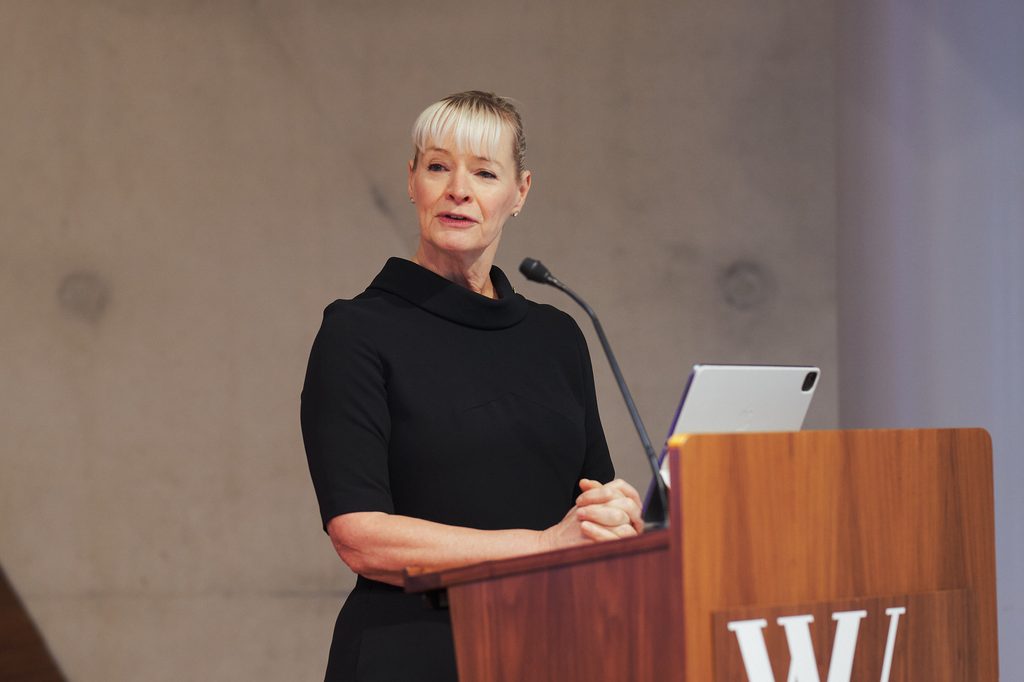
Diese europäische Sicht auf die Energiewende setzt Angela Wilkinson, CEO des World Energy Council, im Panel und bei ihrer Keynote in die globale Perspektive: „Es laufen mehrere Energiewenden parallel. In Europa geht es um den hundertprozentigen Umstieg auf erneuerbare Energieträger. Im nahen Osten etwa geht es um Technologien, um den CO2-Ausstoß auch mit fossilen Energieträgern auf Null zu bringen.“

Angela Wilkinson | (c) VERBUND / elephant and porcelaine

Bei der Souveränität gehe es letztlich um die Möglichkeit, sich seine Abhängigkeiten auszusuchen, „nicht um teuren Isolationismus“, meint Wilkinson. Was ihr insgesamt fehle, sei eine kollektive Vision für eine bessere Zukunft. „Wir haben klare Ziele bei der CO2-Reduktion, aber keine gemeinsame positive Perspektive. Wir haben die Energiewende zwar an die Wall Street gebracht, aber nicht auf die Hauptstraße, wo die Menschen sind.“

Konsequenter Fokus auf die Kund:innen

Darum, wie die Transformation direkt zu den Menschen gebracht werden kann, ging es in einem Talk von VERBUND-CEO Michael Strugl und Greg Jackson, Gründer von Octopus Energy. Strugl sieht das britischen Unternehmen dabei als Vorbild: „Octopus ist ein echter Champion, wenn es um Kundenservice geht.“ Als er Jackson zum ersten Mal nach dessen Geschäftsmodell gefragt habe, sei die Antwort denkbar simpel gewesen: „Ich will den Kunden weniger verrechnen.“ Dieser konsequente Fokus auf die Kund:innen sei der Schlüssel, sagt Strugl.

Michael Strugl | (c) VERBUND / elephant and porcelaine

Viele Energieunternehmen würden Kund:innen bisher nur als reine Abnehmer verstehen, meint Jackson. Octopus setze stattdessen auf radikale Vereinfachung und digitale Flexibilität: „Statt schwer lesbarer, regulierter PDFs nutzen wir einfache E-Mails, auf die man direkt antworten kann.“ Diese Kundennähe gepaart mit intelligenter Steuerung – etwa beim Laden von Elektrofahrzeugen – sei der Treiber für das rasante Wachstum des Unternehmens. Für Strugl ist das eine klare Orientierung für die gesamte Branche: „Innovatoren und Disruptoren helfen uns dabei, das gesamte System in ein erneuerbares, dezentrales und digitalisiertes Energiesystem zu verwandeln.“

Tragende Rolle für Gründer:innen – Unis entscheidend

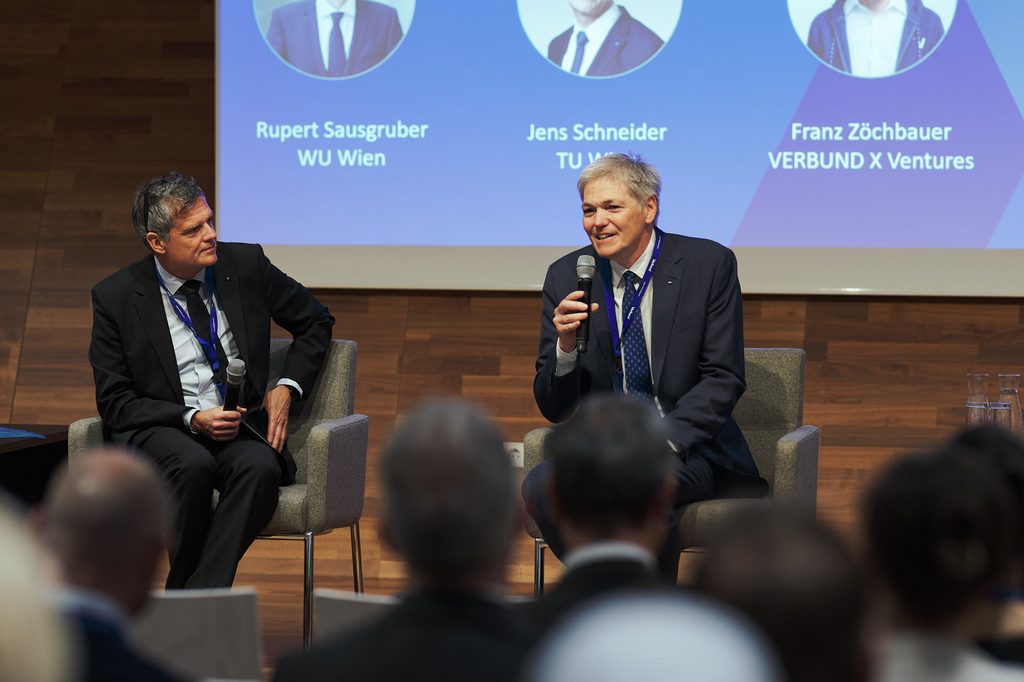
Es sind also nicht nur Politiker:innen und Verantwortliche in Energiekonzernen, sondern auch Gründer:innen, die bei der Energiewende eine tragende Rollen spielen. Hier wiederum sind die Universitäten entscheidende Akteure, wie Franz Zöchbauer am Panel gemeinsam mit WU-Wien-Rektor Rupert Sausgruber und TU-Wien-Rektor Jens Schneider erläutert. „Es gibt im Energiesektor so viel Potenzial, aber man braucht nicht nur viel Geld sondern auch die Ideen“, bringt es Schneider auf den Punkt.

Jens Schneider (l.) und Rubert Sausgruber (r.) | (c) VERBUND / elephant and porcelaine

„Starke Gründer:innen, aber viele Hindernisse am Weg“

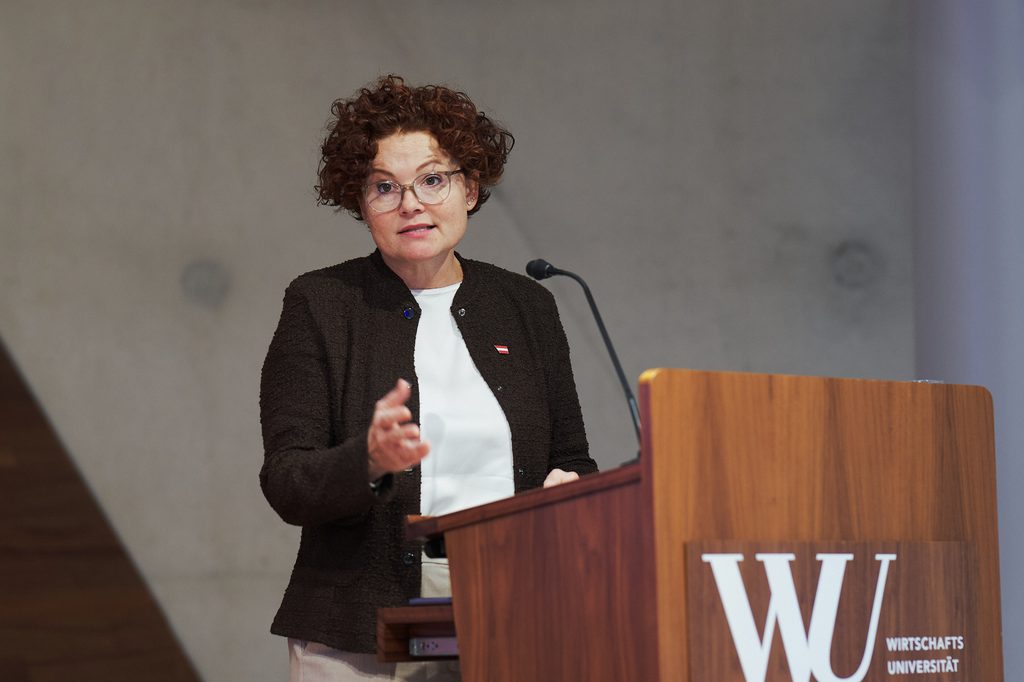
Dass natürlich auch die Politik ihren Beitrag leisten muss, um die Skalierung über die Grenzen hinaus zu ermöglichen, erörtert Startup-Staatssekretärin Elisabeth Zehetner in ihrer Keynote. Man müsse die Herausforderung angehen, Startups in Europa zu halten. „Wir haben starke Gründer:innen, aber viele Hindernisse am Weg“, sagt Zehetner und spricht nicht nur das bekannte Thema Wachstumskapital, sondern unter anderem auch die Ausgründungsbedingungen für universitäre Spinoffs an.

Elisabeth Zehetner | (c) VERBUND / elephant and porcelaine

Als konkrete Maßnahmen – teils auf europäischer, teils auf nationaler Ebene – nennt die Staatssekretärin etwa den European Scaleup Fund und den heimischen Dachfonds und die Notwendigkeiten, die europäische Kapitalmarktunion zu stärken und die Mitarbeiter:innenbeteiligung auch durch steuerliche Anreize weiter zu verbessern. Denn letztlich sei das Ziel – ganz getreu dem Motto des Venture Days – klar: „Erfinde dein Produkt hier, bau dein Unternehmen hier und skaliere hier, aber verkaufe dein Produkt in die ganze Welt.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer