09.06.2021

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

Über ein neues Portal können Unternehmen die in der EU anfallende Umsatzsteuer für bestimmte Umsätze erklären und bezahlen.
/artikel/oss-so-funktioniert-der-neue-one-stop-shop-fuer-die-umsatzsteuer
Umsatzersatz - Steuern in der Homeoffice-Regelung - Ecovis-Experten zur Verlängerung von Ausfallsbonus , Verlustersatz und Härtefallfonds
(c) Ecovis: Katharina Geweßler & Christoph Puchner

GASTBEITRAG

Mit 1. Juli 2021 wurde das neue One-Stop-Shop-System (OSS) eingeführt, mit dem Unternehmer über ein elektronisches Portal relevante, gewisse in der EU anfallende Umsatzsteuern erklären und bezahlen können. Damit kommt es für Unternehmen grundsätzlich zu einer Verwaltungsvereinfachung – um in den Genuss des OSS zu kommen, sind jedoch einige Punkte zu beachten. Nachfolgend werden die wesentlichen Aspekte der neuen Regelungen zusammengefasst.

Das EU-weit einheitliche OSS-System wurde in Österreich durch das E-Commerce-Paket im Zuge des Abgabenänderungsgesetz 2020 umgesetzt. Nach einmaliger Verschiebung tritt die Regelung nun am 1. Juli 2021 in Kraft. Das System vereinheitlicht die umsatzsteuerliche Behandlung von gewissen Lieferungen und sonstigen Leistungen an Nichtunternehmer (Versandhandel).

Der OSS ist ein elektronisches Portal, über das Unternehmen die in der EU anfallende Umsatzsteuer für bestimmte Umsätze erklären und bezahlen können. Verwendet ein Unternehmen die Sonderregelung für den OSS, entfällt die Verpflichtung, sich für die Umsätze, die über den OSS erklärt werden können, im jeweiligen Mitgliedstaat zur Umsatzsteuer zu registrieren.

Es gibt 3 verschiedene Systeme

Innerhalb der EU gibt es drei verschiedene One-Stop-Shop Schemen: Über den EU-OSS können sonstige Leistungen an Nichtunternehmer, innergemeinschaftliche Versandhandelsumsätze und bestimmte Umsätze einer Plattform erklärt werden. Über den IOSS können sowohl EU-Unternehmen als auch Drittlandsunternehmen Einfuhr-Versandhandelsumsätze erklären. Für den Nicht-EU-OSS können sich nur Drittlandsunternehmen registrieren, um dort ihre Umsatzsteuer für Dienstleistungen an Nichtunternehmer zu erklären. Nachfolgend eine kurze Übersicht:

UnternehmenNicht-EU-OSSEU-OSSIOSS
EU-UnternehmenRegistrierung nicht möglichDienstleistungen an Nichtunternehmer*
Innergemeinschaftliche Versandhandelsumsätze
Innerstaatliche Lieferungen durch Plattformen (§ 3 Abs. 3a Z 2 UStG)
Einfuhr-Versandhandelsumsätze bis maximal EUR 150,-
Drittlands-UnternehmenDienstleistungen an NichtunternehmerInnergemeinschaftliche Versandhandelsumsätze
Innerstaatliche Lieferungen durch Plattformen (§ 3 Abs. 3a Z 2 UStG)
Einfuhr-Versandhandelsumsätze bis maximal EUR 150,-
*Dienstleistungen können nur im EU-OSS erklärt werden, wenn das Unternehmen im Mitgliedstaat, in dem die Leistung erbracht wird, nicht niedergelassen ist.

In diesem Zusammenhang kommt es auch zur Abschaffung der bisherigen Lieferschwellen für Versandhandelslieferungen. Stattdessen wird eine Kleinstunternehmer-Regelung für innergemeinschaftlichen Versandhandel und Dienstleistungen an Nichtunternehmer in Höhe von EUR 10.000 bezogen auf den gesamten EU-Raum eingeführt (wird diese Schwelle in einer Gesamtbetrachtung über den EU-Raum nicht überschritten, können Umsätze im Ursprungsland umsatzsteuerlich erfasst werden). Bei Überschreiten der Schwelle ist grundsätzlich eine umsatzsteuerliche Erfassung im jeweiligen Bestimmungsland erforderlich. Alternativ dazu ist unter gewissen Voraussetzungen die Meldung und Zahlung nach erfolgter Registrierung über das elektronische System OSS möglich. Entscheidet sich ein Unternehmen für die OSS-Registrierung sind grundsätzlich alle relevanten Umsätze (Dienstleistungen und innergemeinschaftlicher Versandhandel an Nichtunternehmer) über das System zu melden. 

So kann man sich zum OSS anmelden

Die Antragstellung für eine Registrierung zum EU-OSS in Österreich erfolgt elektronisch über FinanzOnline. Die Verwendung setzt eine österreichische UID-Nummer voraus. Möchte der Unternehmer den OSS verwenden und liegen die Voraussetzungen zur Inanspruchnahme vor, ist der OSS ab dem Kalendervierteljahr anzuwenden, das auf die Antragstellung folgt (zB will ein Unternehmer den OSS ab 1. Juli 2021 verwenden, muss er einen Antrag auf Registrierung bis spätestens 30. Juni 2021 abgeben).

Betreibt ein Unternehmer beispielsweise in Österreich sein Unternehmen (Sitz der wirtschaftlichen Tätigkeit in Österreich), ist Österreich Mitgliedstaat der Identifizierung für das OSS System. Betreibt ein Drittstaatsunternehmer sein Unternehmen außerhalb der EU und hat er innerhalb der EU nur eine Betriebstätte in Österreich, ist ebenfalls Österreich der Mitgliedstaat der Identifizierung. Hat dieser Unternehmer noch eine andere Betriebsstätte innerhalb der EU, kann er einen Mitgliedstaat zur Registrierung auswählen.

Im Falle der erstmaligen Leistungserbringung einer Leistung, die unter die Sonderregelung fällt, kann davon abweichend der Antrag bis zum 10. Tag des auf die erste Leistungserbringung folgenden Monats gestellt werden (zB erfolgt die erstmalige Leistungserbringung im August 2021 ist bis 10. September 2021 ein Antrag über Finanzonline einzubringen).

Laufende Meldungen und Bezahlung

Die laufenden Umsatzsteuermeldungen erfolgen über FinanzOnline. Der Erklärungszeitraum ist das Kalendervierteljahr. Die Erklärung ist bis zum letzten Tag des auf den Erklärungszeitraum folgenden Monats abzugeben:

ErklärungszeitraumMeldung bis spätestens
Q1 (Jänner – März)30. April
Q2 (April – Juni)31. Juli
Q3 (Juli – September)31. Oktober
Q4 (Oktober – Dezember)31. Jänner

Die unter den EU-OSS fallenden Umsätze sind in jenes Quartal aufzunehmen, in dem die Lieferung bzw Dienstleistung ausgeführt wird. Dies gilt auch dann, wenn das Unternehmen der Istbesteuerung nach § 17 UStG unterliegt oder wenn eine Anzahlung getätigt wurde. Hat der Unternehmer in einem Quartal keine Umsätze erbracht, muss er eine Nullerklärung abgeben.

Der Vorsteuerabzug ist nicht über den OSS möglich. Sofern Vorsteuern abzugsfähig sind, sind diese im Vorsteuererstattungsverfahren oder im Veranlagungsverfahren (sofern das Unternehmen auf Grund anderer Umsätze registriert ist) geltend zu machen.

Die Entrichtung der Steuer für die über OSS erklärten Umsätze erfolgt über den Mitgliedstaat der Identifizierung auf ein für Zwecke des OSS eingerichtetes Konto. Die Zahlung erfolgt unter Hinweis auf die zugrundeliegende Steuererklärung. Die Zahlung hat bei Abgabe der Erklärung, spätestens jedoch bis zum letzten Tag des auf den Erklärungszeitraum folgenden Monats zu erfolgen.

Beendigung des EU-OSS

Eine Beendigung des EU-OSS ist jederzeit möglich. Dies ist jedenfalls erforderlich, wenn die Tätigkeit eingestellt wird. Die Beendigung ist spätestens 15 Tage vor Ende eines Kalendervierteljahres elektronisch zu erklären und entfaltet mit Beginn des folgenden Kalendervierteljahres Wirkung.

Für das EU-OSS System steht bereits eine elektronische Testumgebung und eine dazugehörige Anleitung zur Verfügung. Unternehmer können hier den künftigen Ablauf testen.

Nicht-EU-OSS (Nicht EU-Schema)

Betreibt ein Drittlandsunternehmer sein Unternehmen außerhalb der EU und hat weder eine Betriebstätte in Österreich noch in einem anderen Mitgliedstaat und ist er aus anderen Gründen nicht verpflichtet, sich aus umsatzsteuerlichen Gründen in einem Mitgliedstaat registrieren zu lassen, kann der Unternehmer Österreich als Mitgliedstaat der Identifizierung wählen. 

Die Antragstellung für eine Registrierung zu diesem Nicht-EU-OSS erfolgt elektronisch über das beim BMF dafür eingerichtete Portal. Auch hier wurde bereits eine Testumgebung eingerichtet.

Im Wesentlichen gelten hinsichtlich der laufenden Meldungen und Bezahlungen sowie Vorsteuern dieselben Rahmenbedingungen wie im Zusammenhang mit dem EU-OSS-System.

IOSS für Einfuhr-Versandhandelsumsätze

Neben den oben angeführten Änderungen wird auch ein Import-One-Stop-Shop ab 1. Juli 2021 implementiert. Dahingehend werden Einfuhr-Versandhandelsumsätze an Nichtunternehmer, bei denen der Einzelwert der Waren je Sendung EUR 150,- nicht übersteigt von der Einfuhrumsatzsteuer befreit. Alle anderen Einfuhrlieferungen mit Warenwert über EUR 150,- sind nach den bestehenden Regelungen zu deklarieren und besteuern. Bei der Einfuhr hat der Händler dem von ihm beauftragten Transporteur seine IOSS-Identifikationsnummer bekanntzugeben, damit die IOSS-Nummer (spätestens) bei Abgabe der Einfuhrzollanmeldung vorgelegt werden kann.

Im Wesentlichen gelten hinsichtlich Registrierung, laufenden Meldungen und Bezahlungen sowie Vorsteuern dieselben Rahmenbedingungen wie im Zusammenhang mit dem OSS-System, wobei hinsichtlich Erklärungszeitraum der jeweilige Kalendermonat relevant ist.

Damit gilt auch, dass die Anwendung von IOSS optional ist. Der betroffene Unternehmer kann auch bei der aktuellen Abwicklung mittels zollrechtlicher Einfuhr bleiben, mit dem Nachteil, dass die Einfuhr dann nicht der Steuerbefreiung unterliegt.

Dieser Gastbeitrag wurde von Christoph Puchner, Steuerberater und Geschäftsführer, und Katharina Geweßler Steuerberater von ECOVIS Austria verfasst.

Deine ungelesenen Artikel:
29.10.2026

kokei will jährlich bis zu drei KMU übernehmen und langfristig weiterführen

Immer mehr österreichische Unternehmen stehen vor einer ungelösten Nachfolgefrage. Die 2025 gegründete kokei Nachfolge GmbH will mit einem langfristigen Beteiligungsmodell eine Lösung bieten. Mit einem oberösterreichischen Transportbetrieb wurde bereits die erste Übernahme umgesetzt. Weitere sollen folgen.
/artikel/kokei-will-jaehrlich-bis-zu-drei-kmu-uebernehmen-und-langfristig-weiterfuehren
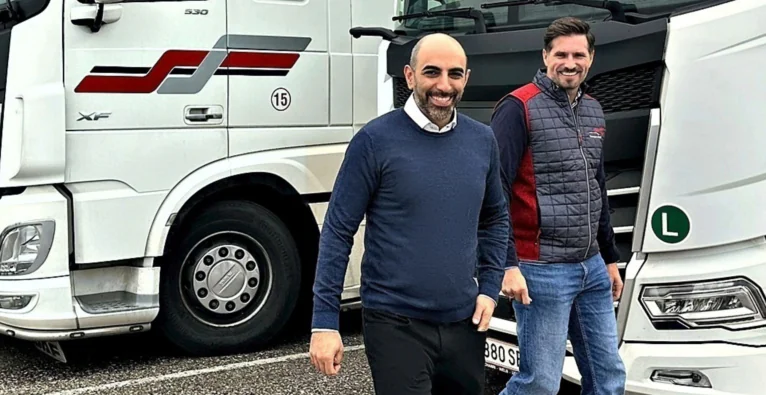
Die beiden kokei-Geschäftsführer Nima Derakhshan und Alexander Groll am Standort des übernommenen Transportbetriebs Winkler F & S Transport in Hörsching. | (c) kokei

Die klassische Unternehmensnachfolge innerhalb der Familie verliert in Österreich zunehmend an Bedeutung. Eine aktuelle Studie von Creditreform Österreich und CH Consult zeigt: 45 Prozent der befragten Unternehmen benötigen bis 2030 eine Nachfolgelösung. Bereits 40 Prozent planen dabei eine Übergabe außerhalb der Familie, etwa durch den Verkauf an Investoren oder die Übernahme durch das Management.

Genau hier setzt die 2025 gegründete kokei Nachfolge GmbH an. Ein bekanntes Gesicht der österreichischen Startup-Szene hat die Idee dazu ins Rollen gebracht: Daniel Horak, Mitgründer der Finanzierungsplattform CONDA. Durch Gespräche mit Unternehmen wurde er auf die zunehmende Nachfolgeproblematik im österreichischen Mittelstand aufmerksam. Gemeinsam mit Alexander Groll, Nima Derakhshan und Dirk Littig entwickelte sich daraus das heutige Geschäftsmodell. Das Wiener Unternehmen will profitable österreichische KMU übernehmen und langfristig weiterführen. Anders als klassische Private-Equity-Gesellschaften setzt kokei dabei nicht auf einen gewinnbringenden Weiterverkauf.

Erste Übernahme eines Transportbetriebs

Mit der Winkler F & S Transport GmbH aus Hörsching hat kokei seine erste Beteiligung übernommen. Der auf spezialisierte Stück- und WAP-Frachten ausgerichtete Transportbetrieb beschäftigt 55 Mitarbeitende und verfügt über rund 40 Fahrzeuge. „Aus unserer Sicht ist Winkler eben ein Hidden Champion in einer attraktiven Nische“, sagt kokei-Mitgründer und Co-CEO Nima Derakhshan. Der Familienbetrieb in zweiter Generation sei bereits profitabel und verfüge über weiteres Wachstumspotenzial.

Da die Kinder des bisherigen Eigentümers Felix Winkler andere berufliche Interessen verfolgen, fehlte dem Familienbetrieb in zweiter Generation eine interne Nachfolge. Trotz weiterer Kaufangebote habe sich Winkler bewusst für kokei entschieden, erklärt Derakhshan. Von den konkreten Übernahmegesprächen bis zum Abschluss verging etwas mehr als ein Jahr.

Digitalisierung und neue Geschäftsführung bei Winkler

Die operative Geschäftsführung hat kokei-Co-CEO Alexander Groll übernommen, Felix Winkler bleibt während einer Übergangsphase weiterhin eingebunden. Seit der Übernahme im Frühjahr 2026 hat kokei bei Winkler bereits Veränderungen angestoßen. Dazu zählen ein neues Transportmanagementsystem, digitalisierte Prozesse und eine Neuausrichtung des Fahrer-Recruitings. Auch der Einstieg in die E-Mobilität wird vorbereitet.

Langfristig will kokei zentrale Dienstleistungen für sämtliche Beteiligungen aufbauen. Bereiche wie Personalwesen, IT, Marketing, Controlling und Recht sollen künftig unternehmensübergreifend unterstützt werden. Dadurch sollen sich die übernommenen Betriebe stärker auf ihr Kerngeschäft konzentrieren können.

Auch bei der Geschäftsführung verfolgt kokei einen operativen Ansatz. Während Groll den ersten Betrieb selbst leitet, sollen künftig weitere Geschäftsführer eingesetzt werden. Dafür steht das Team bereits mit potenziellen Kandidaten in Kontakt. Auch geeignete Mitarbeitende aus den übernommenen Unternehmen kommen infrage. Das Wiener Unternehmen will dabei weiterhin eng in die operative Entwicklung eingebunden bleiben.

Zwei bis drei weitere Übernahmen pro Jahr geplant

Bei weiteren Übernahmen ist kokei grundsätzlich branchenoffen. Gesucht werden profitable österreichische KMU mit einem EBITDA ab rund 500.000 Euro, idealerweise einer Million Euro. Die Umsatzrentabilität sollte mindestens zehn Prozent betragen. Die Umsatzobergrenze liegt bei rund 30 Millionen Euro. Sanierungsfälle schließt kokei grundsätzlich aus.

Für die Auswahl nutzt das Unternehmen einen standardisierten Kriterienkatalog. Potenzielle Übernahmekandidaten werden anhand verschiedener Faktoren mit Punkten bewertet. Erfüllt ein Unternehmen die Anforderungen, folgt eine vertiefte Prüfung. Aktuell befindet sich kokei laut Derakhshan mit rund vier Unternehmen in konkreten Gesprächen. Wöchentlich würden etwa ein bis zwei weitere Betriebe geprüft. Mittelfristig strebt das Team durchschnittlich zwei bis drei Übernahmen pro Jahr an.

Langfristige Beteiligungen statt schneller Weiterverkauf

Die Beteiligungen werden gemeinsam mit einem Netzwerk langfristig orientierter Co-Investoren finanziert. Diese werden für jede Transaktion individuell ausgewählt. Dabei achtet kokei insbesondere auf unternehmerische Erfahrung und Interesse an der jeweiligen Branche.

Eine feste Exit-Strategie verfolgt kokei nicht. Stattdessen sollen die übernommenen Unternehmen langfristig gehalten werden und durch laufende Gewinnausschüttungen Erträge für die Investoren erwirtschaften. Einen späteren Verkauf schließt Derakhshan bei einem außergewöhnlich attraktiven Angebot allerdings nicht grundsätzlich aus.

„Wir wollen ein Portfolio von Unternehmen aufbauen. Nach dem Prinzip eines unternehmerischen Zinshauses: stabile Erträge, langfristige Wertsteigerung“, sagt Derakhshan. Durch die langfristigen Beteiligungen an unterschiedlichen österreichischen KMU sollen deren Gewinne Dividendeneinnahmen ermöglichen. Potenzial sieht Derakhshan jedenfalls genug. Eine Herausforderung sei weniger die rechtliche Situation als vielmehr die heimische Unternehmenskultur. Der Verkauf eines Familienunternehmens an Dritte werde hierzulande teilweise noch skeptisch gesehen. Dabei könne eine externe Übernahme eine sinnvolle Alternative zur klassischen Familiennachfolge darstellen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

OSS: So funktioniert der neue One-Stop-Shop für die Umsatzsteuer