16.09.2020

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

Ein Jahr nach Einführung der PSD2-Richtlinie würde nur ein Fünftel ihre Finanzdaten mit Banken oder Drittanbietern teilen, so die "European Payments“-Studie von Strategy&, der Strategieberatung von PwC. Zudem wurden die beliebtesten Zahlungsmittel der Österreicher erhoben.
/artikel/open-banking-pwc-studie-osterreich
Open-Banking
12 Prozent der Österreicher bezahlen mit ihrem Smartphone | (c) AdobeStock

Vor rund einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie. Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen. Die Intention der PSD2 Richtlinie: Durch den freien Datentausch sollen sich neue Bezahlmöglichkeiten und digitale Finanzdienstleistungen etablieren – der brutkasten berichtete.

Ernüchterndes Ergebnis für Open Banking

Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC ein ernüchterndes Ergebnis in Bezug auf die Akzeptanz der Bevölkerungen gegenüber Open Banking: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen. Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.

Neobanken und FinTechs abgeschlagen

In der Studie wurde zudem erhoben, wem die Befragten am meisten Vertrauen beim Teilen ihrer Finanzdaten schenken. Am besten schneiden laut PwC traditionelle Banken und Kartenanbieter (19 Prozent) ab. Erst danach kommen Einzelhändler (9 Prozent) und Zahlungsdienstleister (8 Prozent). Schlusslicht sind Neobanken und FinTechs, die weit abgeschlagen nur von zwei Prozent der Verbraucher Daten erhalten würden.

Am ehesten ließen sich die österreichischen Verbraucher mit Einkaufsrabatten (11 Prozent), einer automatisierten Steuererklärung (11 Prozent) oder der kostenlosen Nutzung von Bankdienstleistungen (5 Prozent) davon überzeugen, ihre Bankdaten zu teilen.

Bereitschaft in anderen Bereichen höher

In anderen Lebensbereichen sind laut PwC Konsumenten in Österreich allerdings durchaus bereit, für bestimmte Services ihre Daten zu teilen. Weit verbreitete Messenger (53 Prozent) oder Social Media-Apps (35 Prozent) werden häufig genutzt, ebenso wie Bonussysteme von Einzelhändlern (35 Prozent)

Hendrik Bremer, Partner bei Strategy& Österreich, erläutert: „Die Beispiele für erfolgreiche datenintensive Anwendungen außerhalb der Finanzwelt zeigen, welches Potential in Open Banking schlummert. Dieses muss nun über entsprechende Angebote weiter geweckt werden: Banken und FinTechs können ihren Kunden beispielsweise mit der übergreifenden Kontrolle über sämtliche Konten, Abbuchungen und Verträge die Vorteile von Open Banking aufzeigen.“

Bargeldloses Bezahlen: Bankomatkarte in Österreich am beliebtesten

Weiters geht die Studie darauf ein, welche Bezahlmöglichkeiten die Verbraucher präferieren.

Bankomatkarten steigen demnach weiter in der Beliebtheit und werden von 27 Prozent der österreichischen Befragten präferiert. 2018 lag dieser Wert noch bei 22 Prozent. Hingegen können Kreditkarten nicht von diesem Trend profitieren, ihr Anteil bei den beliebtesten Zahlungsmitteln sank von 8 Prozent (2018) auf 6 Prozent (2020).

Der Anteil der österreichischen Konsumenten, die aktuell bereits ihr Smartphone zum Bezahlen nutzen, hat sich von 11 Prozent (2018) auf 12 Prozent (2020) leicht erhöht. In Europa liegt der Anteil bei 14 Prozent.

Pandemie fördert digitale Zahlungsmethoden in Österreich

Die Studie untersuchte zudem den Einfluss der Coronakrise auf die Bezahlmethoden. Dazu heißt es: „Die COVID-19-Pandemie führt zu einem zusätzlichen Anstieg bei bargeldlosen Zahlungen“ 39 Prozent der österreichischen Befragten geben an, momentan häufiger mit der Karte zu bezahlen als vor der Krise. Zusätzlich gibt die Mehrheit der Verbraucher in Österreich (54 Prozent) an, ihr geändertes Bezahlverhalten auch nach der Krise ganz oder größtenteils beibehalten zu wollen.

„Zum Jahrestag des Inkrafttretens von PSD2 wird deutlich, dass der Weg zum Open Banking in Österreich wie auch in anderen europäischen Ländern noch weit ist. Allerdings hat die COVID-19-Pandemie offensichtlich dazu beigetragen, das Zahlungsverhalten zugunsten digitaler Alternativen zu verändern – eine der Voraussetzungen für eine funktionierende Open Banking-Infrastruktur“, so Bremer abschließend.

Deine ungelesenen Artikel:
14.09.2026

„Immobilien sollen sich künftig weitgehend von selbst verwalten können“ – Flatwise will Immobilienmarkt aufmischen

Das Linzer Startup Flatwise will zeitaufwändige Tätigkeiten in der Immobilienverwaltung wie Mietanpassungen, Abrechnungen und Steuerunterlagen mit KI automatisieren. Schon vor dem offiziellen Marktstart setzen Vermieter:innen mit über 3.000 Wohnungen auf die Plattform, wie Mitgründer Johannes Reichl im Interview mit brutkasten erklärt.
/artikel/flatwise-linzer-startup-will-immobilienverwaltung-mit-ki-automatisieren
14.09.2026

„Immobilien sollen sich künftig weitgehend von selbst verwalten können“ – Flatwise will Immobilienmarkt aufmischen

Das Linzer Startup Flatwise will zeitaufwändige Tätigkeiten in der Immobilienverwaltung wie Mietanpassungen, Abrechnungen und Steuerunterlagen mit KI automatisieren. Schon vor dem offiziellen Marktstart setzen Vermieter:innen mit über 3.000 Wohnungen auf die Plattform, wie Mitgründer Johannes Reichl im Interview mit brutkasten erklärt.
/artikel/flatwise-linzer-startup-will-immobilienverwaltung-mit-ki-automatisieren
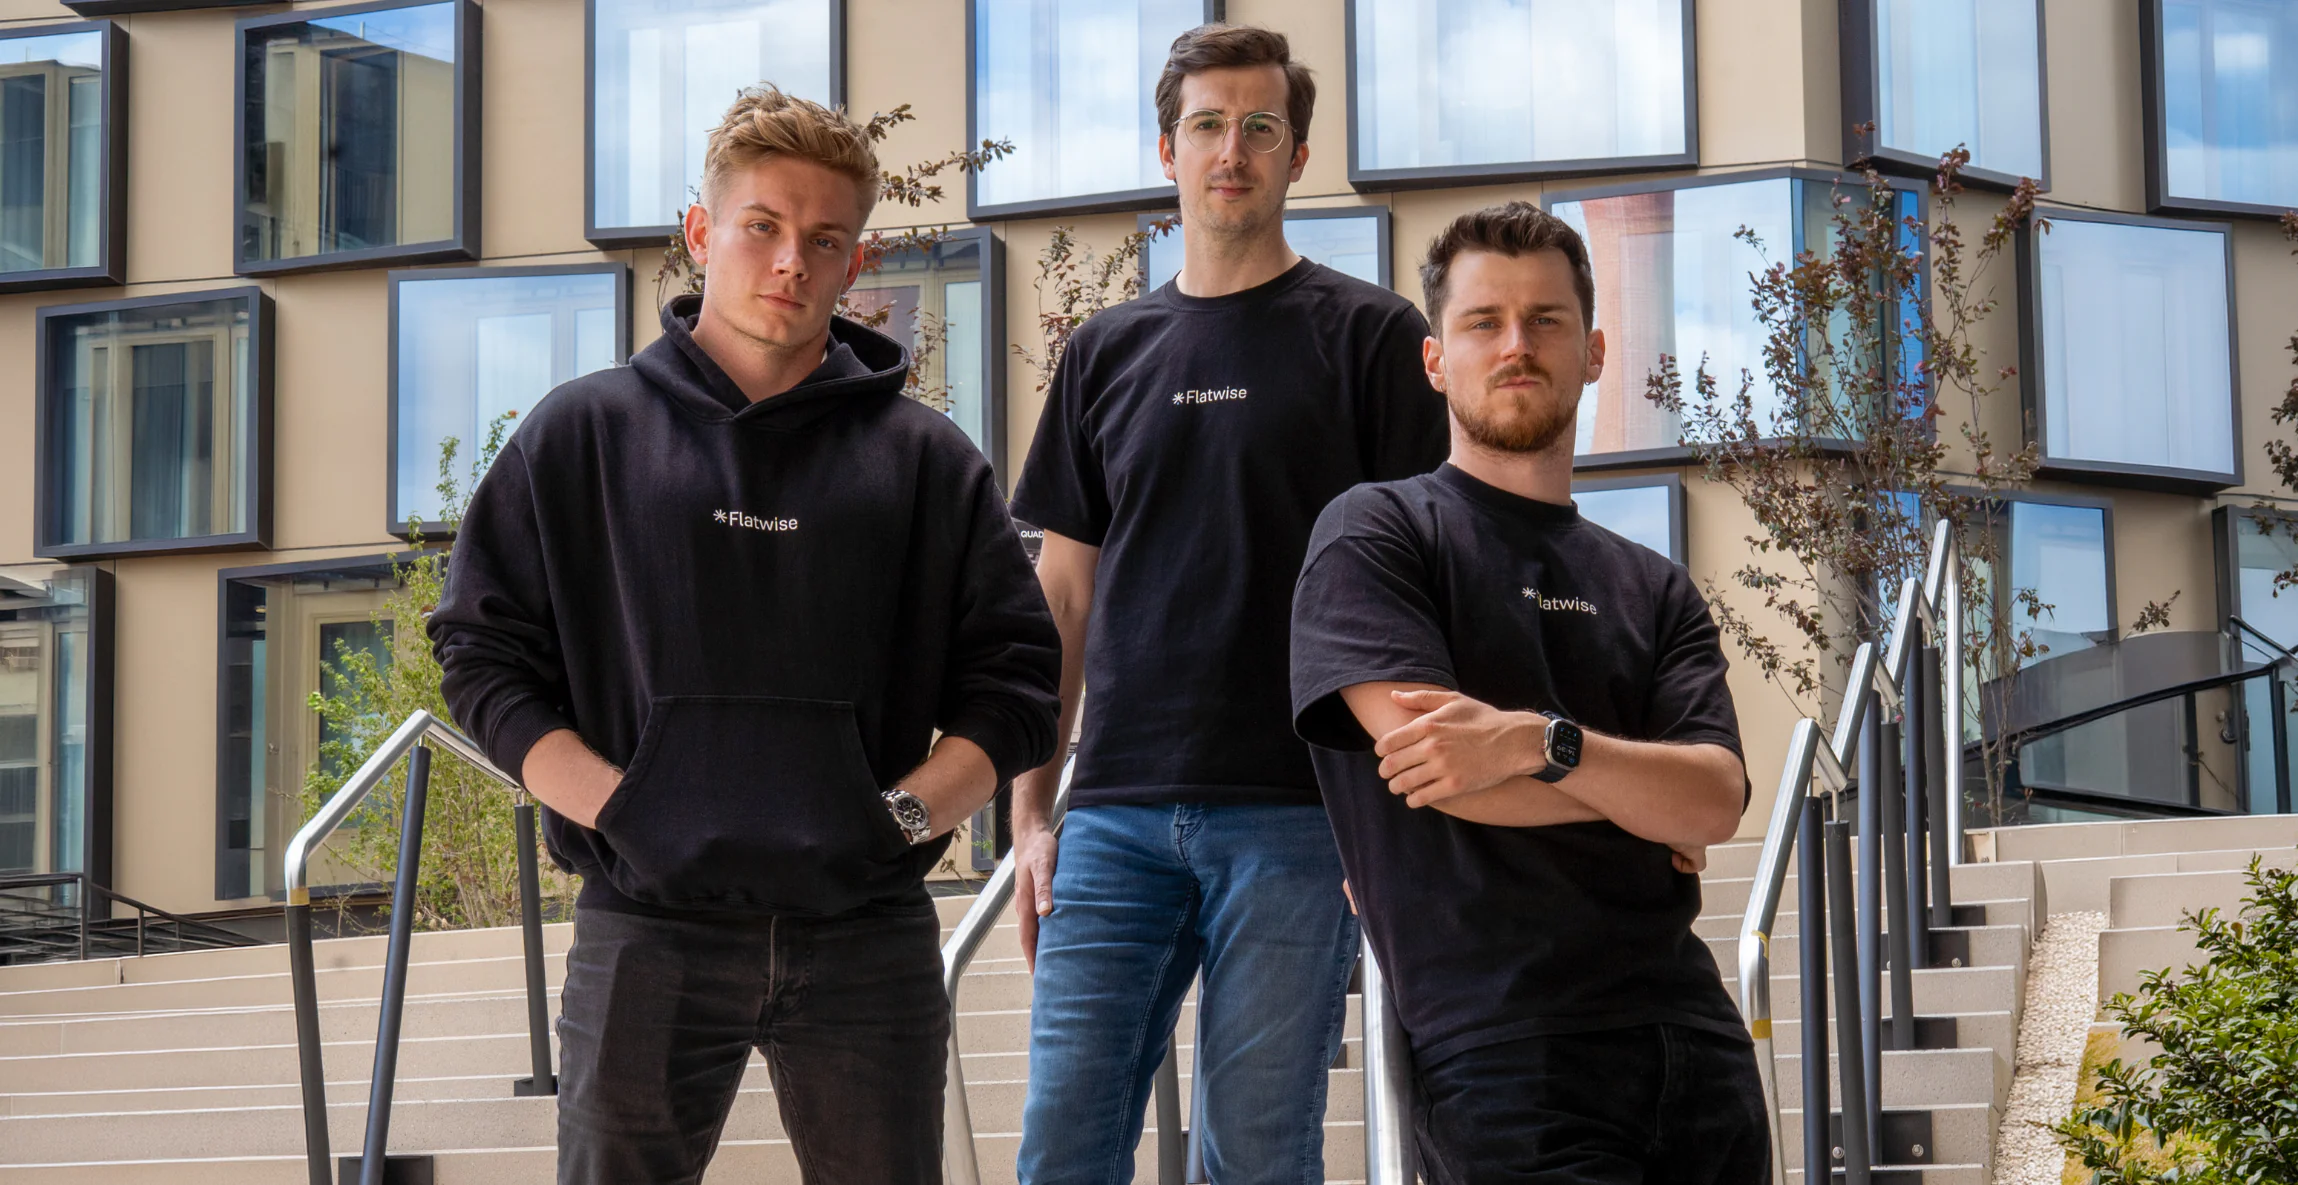
Das Flatwise-Gründertrio (v.l.) Marc Lindorfer, Edwin Schneider und Johannes Reichl © Flatwise

Wenn es nach Johannes Reichl, Edwin Schneider und Marc Lindorfer geht, ist Immobilienverwaltung bis heute vor allem eines: kleinteilig, zeitintensiv und von manuellen Abläufen geprägt. Genau hier wollen die drei Linzer mit ihrem Startup Flatwise ansetzen. Das Gründerteam entwickelt eine Software, die zentrale Aufgaben von Vermieter:innen, von Mietanpassungen über Betriebskostenabrechnungen bis zur Vorbereitung von Steuerunterlagen, mithilfe von KI-Agenten automatisieren soll. Bereits vor dem offiziellen Marktstart setzen laut Angaben des Startups Vermieter:innen mit insgesamt mehr als 3.000 Wohnungen auf die Plattform.

Von der Pilot- zur Marktphase

Das Team, das erst im August 2026 eine GmbH gegründet hat, hat sein Produkt in den vergangenen Monaten eng mit den ersten 100 Pilotnutzer:innen weiterentwickelt, mit Feedback, Interviews und echten Kund:innendaten, wie Mitgründer Johannes Reichl im Interview erklärt. Der Ansatz unterscheide sich damit von klassischen Proptech-Lösungen, die bestehende Prozesse lediglich digitalisieren: „Wir wollen Immobilienverwaltung nicht nur digitalisieren, sondern grundlegend neu denken. Immobilien sollen sich künftig weitgehend von selbst verwalten können. Vermieter:innen können durch die Software von Flatwise professionell vermieten, ohne dabei selbst Fachexpert:innen sein zu müssen“, so Reichl.

KI-Agenten im Einsatz

Konkret möchte Flatwise KI dort einsetzen, wo Verwaltungsprozesse sinnvoll automatisiert oder unterstützt werden können. Dazu zählen für das Team unter anderem die Vorbereitung und Berechnung von Mietanpassungen, die Unterstützung bei Betriebskostenabrechnungen sowie die strukturierte Aufbereitung von Finanz- und Steuerinformationen. Der KI-Agent verbindet dabei unterschiedliche Daten und Prozessschritte innerhalb der Software, bereitet relevante Informationen auf und unterstützt Vermieter:innen bei der weiteren Bearbeitung.

Der Weg zum Ökosystem

Im Schnitt verwaltet ein:e Flatwise-Nutzer:in laut Unternehmen aktuell rund zehn Wohnungen. Für Reichl zeigt sich dabei ein klares Bild der Branche: „Der Markt ist extrem fragmentiert, es gibt viele Anbieter, die eigentlich zusammenhängen müssten, aber kaum vernetzt sind.“

Dieses Nebeneinander will Flatwise auflösen und sich schrittweise zu einem Ökosystem entwickeln, das Vermieter:innen, Mieter:innen und Dienstleister:innen auf einer Plattform zusammenbringt. „Wir glauben daran, dass gute Vermieter:innen das Wohnen für alle besser machen. Flatwise soll es einfacher machen, gut zu vermieten“, heißt es dazu vom Gründungsteam.

Enterprise-Lösung in Arbeit

Flatwise richtet sich an Vermieter:innen mit Beständen zwischen einer und hundert Immobilien. Mittlerweile hätten sich aber auch Hausverwaltungen und Bestandshalter:innen mit deutlich größeren Portfolios gemeldet. Deshalb entwickelt Flatwise momentan ein Enterprise-Modell, das künftig gezielt auf die Anforderungen größerer Bestandshalter:innen und Hausverwaltungen eingehen soll, wie der Mitgründer im Interview erklärt.

Wachstum vorerst ohne Angels oder VCs

Trotz bestehender Investmentangebote will das Team bei der Finanzierung vorerst auf Förderungen und den eigenen Cashflow setzen. Rund 20 Angebote von Angels und Venture-Capital-Geber:innen sind laut Reichl bereits eingegangen. Aufgegriffen werden sollen sie frühestens, wenn erste Umsätze stehen. Für eine geplante Wachstumsphase ist jedoch in der ersten Jahreshälfte 2027 eine Finanzierungsrunde angedacht. Unterstützung erhält das Gründerteam zudem im Inkubatorprogramm von tech2b durch ein Advisory Board aus Immobilienexpert:innen und erfahrenen Unternehmer:innen.

Wissen als Türöffner

Um neue Kund:innen zu erreichen, setzt Flatwise zusätzlich auf einen eigenen Immobilienratgeber mit aktuell rund 160 Artikeln, der komplexe Themen rund um Immobilien und Wohnen laienverständlich aufbereitet. Bereits mehrere tausend Personen sollen die Inhalte monatlich lesen. Für Reichl ist das ein wichtiger Kanal, um Vertrauen aufzubauen und so langfristig neue Nutzer:innen für die Plattform zu gewinnen.

Im kommenden Jahr will Flatwise nach eigenen Angaben marktführend in Österreich werden. Mittelfristig ist auch eine internationale Expansion, etwa nach Deutschland, angedacht. Ein konkreter Zeitpunkt steht laut Reichl aber noch nicht fest.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Ein Jahr PSD2: Nur jeder fünfte Österreicher würde Finanzdaten teilen

  • Ein Jahr Open Banking: Mit der Einführung der PSD2-Richtlinie sollte sich in Europa der Datenaustausch zwischen Banken und Drittanbietern etablieren und eine Welt neuer Bezahlmöglichkeiten und digitaler Finanzdienstleistungen eröffnen.
  • Vor einem Jahr endete am 14. September 2019 die Umsetzung der PSD2-Richtlinie.
  • Banken müssen seitdem im Sinne von Open Banking Drittanbietern auf Kundenwunsch den Zugriff auf ihre Bankdaten ermöglichen.
  • Ein Jahr nach Inkrafttreten liefert nun eine aktuelle „European Payments“-Studie von Strategy&, der Strategieberatung von PwC hinsichtlich der Akzeptanz der Bevölkerung gegenüber Open Banking ein ernüchterndes Ergebnis: Lediglich 22 Prozent der österreichischen Befragten sind dazu bereit, ihre Finanzdaten mit Banken oder Drittanbietern zu teilen.
  • Damit liegt Österreich im europäischen Durchschnitt, der bei 20 Prozent liegt.
  • Dabei vertrauen die österreichischen Befragten nach wie vor am meisten traditionellen Banken und Kartenanbietern, um ihnen persönliche Informationen zu überlassen (19%).