21.08.2017

N26 knackt die 500.000 Kunden-Marke

Die mobile Bank N26 hat ihre Kundenzahl auf 500.000 gesteigert. Allein in den letzten 5 Monaten sind 200.000 neue Nutzer dazu gekommen. Das Berliner Startup, das inzwischen eine Banklizenz hat, ist in 17 Märkten in Europa aktiv und in der gesamten Eurozone verfügbar.
/artikel/n26-knackt-die-500-000-kunden-marke
(c) N26: Die beiden Co-Founder Valentin Stalf und Maximilian Tayenthal.

Gegründet von den Wienern Maximilian Tayenthal und Valentin Stalf, hat das Berliner FinTech N26, seit dem Launch Anfang 2015, nach eigenen Angaben über fünf Milliarden Euro in Transaktionen verbucht. Im März 2017 zählte N26 noch 300.000 Kunden (Der Brutkasten berichtete). Heute sind es bereits eine halbe Million, täglich kommen im Durchschnitt somit über 1.500 neue Kunden dazu. Das Wachstum basiert primär auf Empfehlungen bestehender Kunden. Dadurch bleiben die Kunden-Akquisitionskosten verhältnismäßig gering. Der Kurs des Unternehmens bleibt weiterhin auf Wachstum und Skalierung. Namhafte Investoren haben bisher in Summe über 55 Millionen US-Dollar in N26 investiert: Neben Li Ka-Shings, Horizons Ventures und Valar Ventures sind auch die Mitglieder des Zalando Management Boards, EarlyBird Ventures, Redalpine Ventures und weitere an Bord.

N26 Plattform-Strategie als Geschäftsmodell

Rund um das Geschäftsmodell von N26 herrschte lang viel Rätselraten. Denn das Kernprodukt, das N26 Girokonto und die dazugehörige Mastercard, die man digital beantragt, ist kostenlos. Tatsächlich hat N26 jedoch sehr ähnliche Umsatzströme wie traditionelle Banken. Geld kommt etwa über Kreditprodukte, Überziehungsrahmen, Investitionsprodukte, Sparprodukte, Versicherungsprodukte, die Prämiumkarte und internationale Überweisungen herein. Der Unterschied: Die mobile Bank hat kein Filialnetz und zugleich eines der modernsten Technologiesysteme in Europa und eine schlanke, agile Organisationsstruktur.

Lange Zeit war aus Top-Banking-Kreisen in Österreich trotzdem immer wieder zu hören, N26 habe mit dem Gratis Girokonto kein Geschäftsmodell, unterschätze die Kosten der Kundenakquisition und werde nach dem Erwerb der Banklizenz mit Complience-Kosten und Administration überladen werden. Auch werde man durch die zwingenden Bank-Regulatorien langsamer werden. „Wir sehen uns erst einmal an, wie sie mit diesen Themen klar kommen“ – so der Tenor in Gesprächen von Managern etablierter Banken mit dem Brutkasten.

Doch es zeigt sich: N26 scheint diese Herausforderungen im Griff zu haben. Der Kurs des Berliner FinTechs bleibt auf Wachstum und Kundenakquise. Die Produktentwicklung steht im Vergleich zur Monetisierung nach wie vor klar im Fokus. N26 arbeitet konsequent an der „Plattform-Strategie“ weiter: Man will seinen Kunden die besten digitalen Angebote auf einer einzigen Plattform bieten. Die Produktpalette aus Finanzprodukten und Zusatzdiensten rund um das Gratis Girokonto soll den entsprechenden Umsatz bringen. Das Angebot wird dabei laufend erweitert. Die Produkte werden sowohl selbst gebaut als auch in Partnerschaften mit diversen Startups und etablierten Unternehmen angeboten. Durch Big-Data-Analysen im Hintergrund werden den Kunden passende Angebote angezeigt.

„Diese Positionierung als Schnittstelle zwischen Endverbraucher und Anbieter für Finanzprodukte soll N26 zur führenden mobilen Bank für digitale Kunden in Europa machen. Die Kunden sollten sich darauf verlassen können, die besten Produkte auf N26 zu finden“, erklärt Valentin Stalf, Gründer und CEO von N26 im Livestream mit dem Brutkasten.

Laufender Ausbau der Plattform und Internationalisierung

Seit April 2017 bietet die mobile Bank beispielsweise ein Geschäftskonto für Selbstständige und Freiberufler. Weitere Businesskundensegmente sollen folgen. Im Mai führte N26 ein Festgeld-Sparangebot in Kooperation mit WeltSparen ein, im Juni ging in Partnerschaft mit Clark ein eigener Versicherungsservice an den Start. Als bislang jüngste Neuerungen folgten im Juli die Erweiterung des bestehenden Kreditangebots durch die Integration von auxmoney (Der Brutkasten berichtete) auf der N26-Plattform und die erste native App-Integration des Mastercard SecureCode für mehr Sicherheit im Mobile Banking und bei Online-Zahlungen.

Ziel ist es, das Produktangebot auch in den internationalen Märkten weiter auszubauen. Angekündigt wurde bereits die Unterstützung von Apple Pay durch N26 in Italien, Spanien und Frankreich noch in diesem Jahr.

+++ Dossier: FinTech +++

Wachstumsstrategie und Skalierbarkeit der Kosten

Das rasante Wachstum wirft jedoch Fragen bezüglich der Skalierbarkeit der Kosten auf. N26 hatte bekanntlich Mitte 2016 hunderten Kunden das Gratis-Girokonto aufgekündigt, weil diese zu viele Bargeldbehebungen durchgeführt hatten. Denn die Transaktionskosten bei Bargeldbehebungen summieren sich bei jedem weiteren Kunden hoch. Das Image litt freilich unter der Aktion.

Zudem stellt sich die Frage der Customer-Care-Skalierung. Auch die Complience-, Legal- und Risk-Kosten dürften steigen. Und nicht zuletzt können sich Eigenkapitalvorschriften für Banken aufs Wachstum auswirken, Stichwort: Sicherheitseinlagen.

CEO Stalf sieht diese Herausforderungen im Brutkasten-Livestream gelassen: Lediglich die Skalierung des Customer-Care stelle eine relevante kostentechnische Komponente dar, die skaliert werden müsse. Und hier arbeite N26 beispielsweise an einem Chatbot, der über 50 Prozent der Anfragen beantworten könne.

Geringe Kunden-Akquisitionskosten durch Kunden-Weiterempfehlungen

Einen neuen Marktzugang aufzubauen kann auch in der digitalen Welt sehr teuer sein. Das wird von Startups oft unterschätzt. Die Kosten für die Kundenakquisition sind somit ein großes Thema, das zu lösen ist. Die Marketingkosten können hier explodieren.

Der wesentliche Treiber für das Wachstum bei N26 sei die Weiterempfehlung durch bestehende Kunden, sagt Valentin Stalf: „Dadurch realisieren wir deutlich niedrigere Kunden-Akquisitionskosten.“ Damit scheint N26 einen Weg zur Bewältigung dieser Herausforderung gefunden zu haben, was bei so einem „Massengeschäft“ sicher erfolgskritisch ist. Ob dieser Trend andauern kann, muss sich allerdings erst zeigen.

Denn eigentlich kann angenommen werden, dass traditionelle Banken bei den Kunden-Akquisitionskosten gegenüber N26 im Vorteil sind. Sie haben die Kunden bereits und können diese leichter auf neue Produkte aufmerksam machen oder gar umstellen. So wird die Erste Bank ihr ursprüngliches Onlinebanking, das netbanking und die netbanking-App mit 8. November 2017 einstellen und alle Kunden auf George migrieren (siehe unten).

Entscheidende Vorteile gegenüber den traditionellen Konkurrenten

Mit 1. Jänner 2018 tritt die zweite Zahlungsverkehrsrichtlinie (PSD2) in Kraft. Sie verpflichtet die Banken, Drittanbietern unentgeltlich Zugang zu den Kontoinformationen ihrer Kunden zu gewähren. Dadurch wird ein neuer Wettbewerb eröffnet.

Worum geht‘s? Auf Kundenwunsch müssen die Banken den Drittanbietern ihre Kundendaten zur Verfügung stellen. FinTechs erhalten somit den Zugang zu Kontodaten von Bankkunden und können ihnen neue, innovative Dienste anbieten. Diese haben freie Auswahl, sowohl bei Banking-Anwendungen, als auch bei den Anbietern. Das wird von N26 als große Chance gesehen, aber auch von der Konkurrenz.

Erste Bank und Sparkassen haben beispielsweise vor rund zweieinhalb Jahren in Österreich die digitale Plattform George gelauncht. George wurde als digitales Banking konzipiert, das für künftige technologische Entwicklungen gerüstet ist. Die Monetisierung erfolgt vor Allem über einen Plug-In Store, wo man individuelle Zusatz-Features erwerben kann. Durch die PSD2 werden dort auch Drittanbieter ihre Services zur Verfügung stellen können. George zählt aktuell über eine Million Kunden.

Der entscheidende Vorteil von N26 in diesem Wettbewerb könnte neben der schlanken Kostenbasis vor Allem die Geschwindigkeit bei der Umsetzung sein. Ideen gibt es bekanntlich viele, es kommt schlussendlich darauf an, wer sie am besten und schnellsten anbieten kann. Hier setz N26 auf die Startup-ähnliche, agile Organisationsstruktur.

Auch bei der User-Experience dürfte N26 im Moment vorne liegen. Das Konto kann man in nur acht Minuten von zuhause mittels Videoidentifikation eröffnen. Doch auch hier schläft die Kokurrenz nicht. Die ING-DiBa überspringt in Österreich dieses Identifikationsverfahren und arbeitet beispielsweise bereits an Verfahren, die auf der optischen Zeichenerkennung beruhen und die Zeit für Vorgänge, die einer Identifikation bedürfen, nochmals deutlich verkürzen können. Zudem sorgen die Verfahren für mehr Kundenakzeptanz und Sicherheit, heißt es von ING-DiBa.

Fest steht: Im Moment findet in der Bankenwelt ein Wandel statt. Es ist mit Spannung zu erwarten, wie es weitergeht und wer sich am Ende durchsetzen kann.

Deine ungelesenen Artikel:
10.09.2026

Kommission schlägt neues Europäisches Innovationsgesetz vor – das sind die Eckpunkte

Die EU-Kommission hat gestern den European Innovation Act vorgeschlagen. Ziel ist es, Europas innovativste Ideen in Europa zu entwickeln, zu finanzieren und erfolgreich zu skalieren. Als zentrale Initiative der EU-Startup- und Scaleup-Strategie sowie des EU-Kompasses für Wettbewerbsfähigkeit soll der Vorschlag dazu beitragen, die langfristige Wettbewerbsfähigkeit und die technologische Souveränität der EU zu stärken.
/artikel/kommission-schlaegt-neues-europaeisches-innovationsgesetz-vor-das-sind-die-eckpunkte
10.09.2026

Kommission schlägt neues Europäisches Innovationsgesetz vor – das sind die Eckpunkte

Die EU-Kommission hat gestern den European Innovation Act vorgeschlagen. Ziel ist es, Europas innovativste Ideen in Europa zu entwickeln, zu finanzieren und erfolgreich zu skalieren. Als zentrale Initiative der EU-Startup- und Scaleup-Strategie sowie des EU-Kompasses für Wettbewerbsfähigkeit soll der Vorschlag dazu beitragen, die langfristige Wettbewerbsfähigkeit und die technologische Souveränität der EU zu stärken.
/artikel/kommission-schlaegt-neues-europaeisches-innovationsgesetz-vor-das-sind-die-eckpunkte
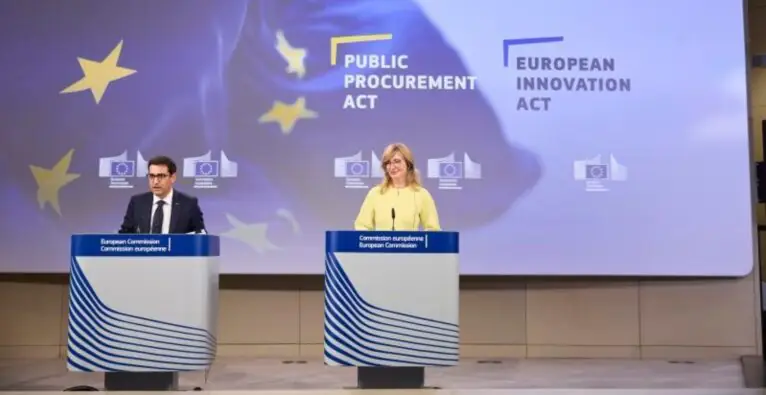
European Innovation Act
© European Commission

Europa verfügt über eine starke Forschungslandschaft sowie über qualifizierte Fachkräfte und innovative Unternehmen. Gleichzeitig bestehen innerhalb der EU unterschiedliche regulatorische Rahmenbedingungen, und der Zugang zu Finanzierungen kann für innovative Unternehmen eine Herausforderung darstellen. Dadurch werden in Europa entwickelte Innovationen nicht immer in Europa weiterentwickelt und wirtschaftlich genutzt. Der nun von der EU-Kommission vorgeschlagene European Innovation Act soll dazu beitragen, diese Rahmenbedingungen zu verbessern und Unternehmen dabei zu unterstützen, grenzüberschreitend zu wachsen und international wettbewerbsfähig zu werden.

Zugang zu Finanzierung und Vergabeverfahren

Der Vorschlag setzt im Prinzip an zwei zentralen Herausforderungen für Innovationen in Europa an: dem Zugang zu Finanzierung und der stärkeren Nutzung öffentlicher Beschaffung.

Erstens soll der Zugang zu Finanzierungen für innovative Unternehmen erleichtert werden. Viele Startups und Scaleups verfügen über Patente, geistiges Eigentum und andere immaterielle Vermögenswerte. Deren Bewertung kann jedoch komplex sein und den Zugang zu Investitionen erschweren.

Der Vorschlag sieht daher einen gemeinsamen EU-Rahmen für die Bewertung von geistigem Eigentum vor. Zudem soll ein digitaler Marktplatz geschaffen werden, der Anbieter und Interessenten für geistiges Eigentum zusammenbringen und Unternehmen durch fachliche Unterstützung bei der Vermarktung ihrer Innovationen unterstützen soll.

Nach Angaben der Kommission könnten diese Maßnahmen die Verwaltungskosten um rund 35 Mio. Euro senken und zusätzliche Finanzierungen von bis zu 10,2 Mrd. Euro pro Jahr über IP-gestütztes Risiko- und Fremdkapital ermöglichen.

F&E-Aufträge

Zweitens soll ein gemeinsames Verfahren für die Vergabe von Forschungs- und Entwicklungsaufträgen (F&E) eingeführt werden. Dieses soll für mehr Rechtssicherheit sorgen und dazu beitragen, neue Technologien schneller zur Marktreife zu bringen. Dazu zählen auch Technologien, die zur Bewältigung gemeinsamer gesellschaftlicher Herausforderungen etwa in den Bereichen Gesundheit, Bildung und saubere Mobilität beitragen können. Zudem soll die gemeinsame Durchführung von F&E-Aufträgen durch öffentliche Auftraggeber aus verschiedenen Mitgliedstaaten erleichtert werden.

Nach Angaben der Kommission könnten diese Maßnahmen zu Einsparungen von rund einer Milliarde Euro pro Jahr bei öffentlichen Auftraggebern führen und zusätzliche jährliche Gewinne von 25,92 Mrd. Euro für Unternehmen ermöglichen. Nach Einschätzung der Kommission könnte zudem das EU-BIP im zehnten Jahr um 0,24 bis 0,42 Prozent über dem Niveau (Anm.: ohne die Maßnahmen) liegen. Im selben Zeitraum könnten – so die Erwartung – bis zu 507.000 zusätzliche Arbeitsplätze entstehen.

„Mit dem Europäischen Innovationsgesetz gehen wir der Fragmentierung direkt entgegen: einen Rahmen für die Bewertung von Rechten des geistigen Eigentums, einen digitalen Marktplatz, der Käufer und Verkäufer verbindet, und einen einfacheren Weg für die Vergabe öffentlicher Aufträge für Spitzenforschung und -entwicklung. Und das ist erst der Anfang. Bis 2028 werden wir einen echten Binnenmarkt schaffen, in dem Ideen schneller skalieren, Finanzen freier zirkulieren und die strategische Autonomie Europas gestärkt wird. Das ist das Europa, das wir aufbauen“, sagt Ekaterina Sacharieva, EU-Kommissarin für Startups, Forschung und Innovation.

EU-Referenzrahmen für Reallabore

Parallel – und separat zum European Innovation Act zu sehen – möchte die Kommission Innovator:innen zudem dabei unterstützen, neue Ideen schneller in marktfähige Lösungen zu überführen. Dazu ist ein Vorschlag für einen gemeinsamen Rahmen für regulatorische Reallabore vorgesehen.

Reallabore ermöglichen es Unternehmen, Forschungseinrichtungen und Behörden, neue Produkte, Dienstleistungen oder Technologien zeitlich begrenzt in einem kontrollierten Umfeld und unter Aufsicht der zuständigen Behörden zu erproben. Dadurch sollen Erfahrungen mit den geltenden regulatorischen Anforderungen gesammelt werden. Gleichzeitig erhalten Behörden Erkenntnisse darüber, wie bestehende Vorschriften auf neue Technologien angewendet werden können und ob gegebenenfalls Anpassungsbedarf besteht.

In einzelnen Bereichen des EU-Rechts gibt es bereits regulatorische Reallabore. Ein einheitlicher europäischer Ansatz besteht bislang jedoch nicht, sodass sich unterschiedliche Verfahren und regulatorische Rahmenbedingungen ergeben. Eine geplante Empfehlung des Rates soll daher einen gemeinsamen EU-Referenzrahmen für Reallabore in Bereichen schaffen, die bislang nicht durch entsprechende EU-Rechtsvorschriften abgedeckt sind. Dabei sollen Erfahrungen aus den Mitgliedstaaten und bestehenden EU-Initiativen einbezogen werden – mit dem Ziel, die Erprobung innovativer Lösungen zu erleichtern und gleichzeitig öffentliche Interessen zu berücksichtigen.


Zusammenfassung

Worum geht es?
Der European Innovation Act soll Hindernisse für Innovation abbauen, den Weg von der Forschung zum Markt beschleunigen und die Nutzung von geistigem Eigentum erleichtern.

Drei zentrale Maßnahmen

  • Bewertung von geistigem Eigentum: Ein EU-weiter Rahmen soll die Bewertung von Patenten und anderem geistigem Eigentum vereinheitlichen und dadurch den Zugang zu Finanzierung für innovative Startups erleichtern.
  • Digitaler Marktplatz: Eine digitale Plattform soll Käufer und Verkäufer von geistigem Eigentum zusammenbringen.
  • F&E-Beschaffung: Ein gemeinsames Verfahren für die öffentliche Beschaffung von Forschung und Entwicklung soll die Beschaffung und grenzüberschreitende Zusammenarbeit vereinfachen und die Entwicklung und Erprobung innovativer Lösungen fördern.

Erwartete Auswirkungen

  • 10,2 Mrd. EUR zusätzliche Finanzierung für Unternehmen pro Jahr durch die bessere Nutzung von geistigem Eigentum
  • 35 Mio. EUR jährliche Einsparungen bei Verwaltungskosten für Unternehmen durch eine harmonisierte Bewertung von geistigem Eigentum
  • 1 Mrd. EUR jährliche Einsparungen bei öffentlichen Auftraggebern durch effizientere FuE-Beschaffung und vereinfachte grenzüberschreitende Verfahren
  • 25,9 Mrd. EUR zusätzliche jährliche Gewinne für Unternehmen, die an FuE-Beschaffung beteiligt sind
  • 0,24–0,42 % erwarteter Anstieg des EU-BIP über die nächsten zehn Jahre
  • bis zu 507.000 zusätzliche Arbeitsplätze in der EU innerhalb der nächsten zehn Jahre

Quelle: Europäische Kommission, „European Innovation Act“, September 2026. Bei den genannten wirtschaftlichen Effekten handelt es sich um erwartete Auswirkungen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

N26 knackt die 500.000 Kunden-Marke