26.07.2019

Startups mit Mega-Kapitalrunden performen später schlechter

Eine Untersuchung des Analyse-Portals CB Insights zeigt: (US-)Startups, die mit Mega-Kapitalrunden über 100 Millionen US-Dollar finanziert werden, fällt es schwer, ihre Bewertung beim Exit oder nach dem IPO angemessen zu steigern.
/artikel/mega-kapitalrunden-bewertung
Startups mit Mega-Kapitalrunden haben später schlechtere Performance
(c) fotolia.com - Andrey Popov

Beim Analyse-Portal CB Insights nennt man den Vorgang „Foie Gras’ing“ in Anlehnung an die französische Delikatesse Foie gras: Fett- bzw. Stopfleber. Immer mehr Startups schließen Mega-Kapitalrunden über 100 Millionen US-Dollar ab. 184 solcher Runden gab es in den USA 2018 – ein neuer Rekord und eine massive Steigerung zum Vorjahr, in dem mit 120 Mega-Runden ebenfalls der Rekord gebrochen wurde. Die Erwartungen, die immer größere VCs zu immer größeren Investments bewegen, sind enorm. Bei CB Insights beschäftigte man sich nun mit der Frage, ob sich die Mega-Kapitalrunden für die Investoren überhaupt entsprechend auszahlen.

+++ SoftBank stellt 108 Milliarden US-Dollar AI-Fonds auf +++

Großes Vorbild Facebook

Die Messlatte ist dabei Facebook. 2012 startete der Silicon Valley-Riese mit einer Marktkapitalisierung von mehr als 100 Milliarden US-Dollar an der Börse. Seitdem gelang eine massive Steigerung: Derzeit liegt die Bewertung bei mehr als 550 Milliarden US-Dollar. Die insgesamt rund 1,24 Milliarden US-Dollar Kapital, die vor dem IPO investiert wurden, haben sich für die Kapitalgeber also massiv ausgezahlt.

Viele „High Raiser“ verlieren nach dem IPO an Wert

Wie CB Insights auf Basis einer Analyse der 50 US-Unternehmen mit den größten Exits bzw. IPOs seit 2012 ausführt, ist Facebook aber die Ausnahme und nicht die Regel. Denn nicht nur ist seit dem Facebook-IPO 2012 keinem US-Startup mehr ein Börsengang oder Exit bei mehr als 100 Milliarden US-Dollar Bewertung gelungen. Tatsächlich können viele Unternehmen, die insgesamt mehr als 100 Millionen US-Dollar aufgenommen haben („High Raiser“), ihre Bewertung nach dem IPO (Daten bis Ende 2018) nicht halten und verlieren an Marktkapitalsierung. Der Fall war das bei ganzen sechs der elf „High Raiser“-Unternehmen mit der höchsten Bewertung beim Börsengang: Snap, Groupon, Dropbox, Zynga, Lending Club, und GreenSky. Die ebenfalls in dieser Gruppe liegenden Twitter und Zayo Group Holding verzeichneten seit dem IPO weniger als 100 Prozent Wertzuwachs.

+++ Warum Profitabilität im Silicon Valley anders gedacht wird +++ 

„Low Raiser“ performen besser

Der Median beim Wertzuwachs liegt bei „High Raiser“-Unternehmen nach dem IPO bei 64 Prozent (siehe Grafik unten). Dem gegenüber steht der Wertzuwachs-Median von 263 Prozent bei „Low Raiser“-Unternehmen (die vor dem IPO/Exit weniger als 100 Millionen US-Dollar aufgenommen haben). Ein Viertel dieser „Low Raiser“-Unternehmen hatte gar einen Wertzuwachs von mehr als 659 Prozent (3. Quartil). Ein Wertverlust nach dem IPO trat hingegen bei weniger als 15 Prozent ein. Spitzenreiter in dieser Gruppe ist ServiceNow mit einem Wertzuwachs von rund 1900 Prozent. Sechs der neun beim IPO am höchsten bewerteten „Low Raiser“ konnten ihren Wert zumindest verdreifachen: Neben ServiceNow auch Veeva Systems, Palo Alto Networks, Tableau Software, Splunk, und Ubiquiti Networks.

CBinsights: Zahlen sich Mega-Kapitalrunden aus?
(c) CB Insights: Wertzuwachs und -Verlust nach dem IPO

16 von 50 Spitzen-Exits/IPOs von „Low Raiser“-Unternehmen

Insgesamt haben es 16 „Low Raiser“ in die Gruppe der 50 IPOs bzw. Exits mit der höchsten Bewertung (seit 2012) geschafft. Herausragendstes Beispiel ist WhatsApp, das 2014 für 19 Milliarden US-Dollar an Facebook ging, nachdem es zuvor insgesamt nur 60 Millionen US-Dollar Kapital aufgenommen hatte. Das Messaging-Unternehmen ist damit aber auch der einzige „Low Raiser“, dem ein Exit/IPO bei mehr als zehn Milliarden US-Dollar Bewertung gelang. Neben Facebook fallen noch fünf weitere „High Raiser“ in diese Gruppe.

Investoren verdienen an kleinen IPOs/Exits mehr

CB Insights kommt zu einem eindeutigen Befund: Immer mehr, immer größere Kapitalrunden gehen nur stark unterproportional mit größerem Wertzuwachs für die Investoren einher. Untermauert wird das auch durch ein drastisches Sinken der Kapitaleffizienz bei Unternehmen mit einer Exit/IPO-Bewertung über einer Milliarde US-Dollar. Während Investoren ihr Geld bei diesen im Jahr 2013 durchschnittlich noch versechzehnfachten, lag der Multiplikator 2018 nur mehr bei durchschnittlich 6,9. Bei Unternehmen mit kleineren Exits/IPOs veränderte sich der Wert im gleichen Zeitraum hingegen nur geringfügig nach unten. Tatsächlich stiegen Investoren 2018 bei Exits/IPOs zwischen 500 Millionen und einer Milliarde US-Dollar mit einem Multiplikator von 8,9 sogar am besten aus.

„Liebesaffäre mit Mega-Kapitalrunden muss überdacht werden“

CB Insights resümiert daher, der Trend zum „Overfunding“ sei aus den Daten offensichtlich erkennbar. „Die Liebesaffäre des Silicon Valley mit Mega-Kapitalrunden muss überdacht werden. So viel Kapital wie möglich, so schnell wie möglich in Startups zu pumpen ist nicht nur eine schlechte Formel für einen guten Exit – es ist geradezu gefährlich, wenn man es durch die Brille des langfristigen Erfolgs an den Börsen betrachtet“.

⇒ Zur CB Insights-Publikation

Redaktionstipps
Deine ungelesenen Artikel:
02.10.2026

„Results matter“ statt Russmedia: RM Equity Partners mit 500 Mio. Euro Assets under Management wird unabhängig

Bis vor kurzem Teil der Vorarlberger Russmedia-Gruppe, ging RM Equity Partners mit Sitz in Liechtenstein komplett in den Besitz von Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely über. Die Private-Equity-Gesellschaft ist auf Mehrheitsübernahmen spezialisiert und investiert dabei bis zu 250 Millionen Euro pro Beteiligung.
/artikel/results-matter-statt-russmedia-rm-equity-partners-mit-500-mio-euro-assets-under-management-wird-unabhaengig
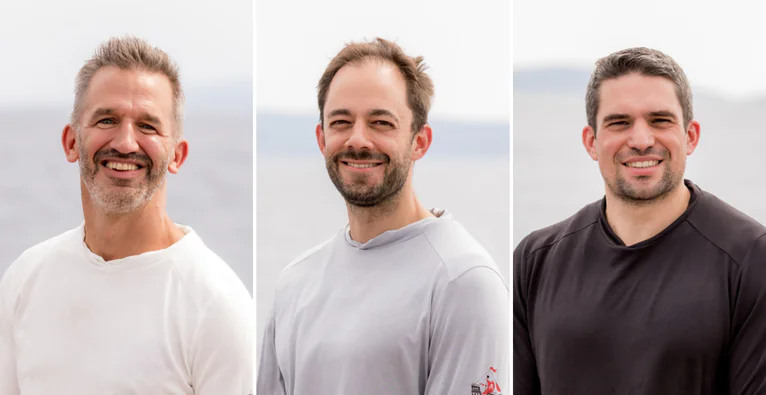
Die drei Partner von RM Equity Partners (v.l.) Nicola Szekely, Eugen Benedikt Russ und Chris Wittlinger | (c) RM Equity Partners

Rund 50 Digital-Unternehmen mit etwa 600 Mitarbeiter:innen und mehr als 400 Millionen weltweiten Nutzer:innen – das ist das Portfolio der Liechtensteiner Private-Equity-Gesellschaft RM Equity Partners. Insgesamt hält diese eine halbe Milliarde Euro Assets under Management (AuM). Bekannte Portfolio-Unternehmen sind etwa die Outdoor-Plattform Bergfex aus Graz oder die deutsche Motorrad-Tour-App Calimoto.

Neue Bedeutung für zwei Buchstaben

Bis vor kurzem war die Gesellschaft Teil der Vorarlberger Russmedia-Gruppe, wie auch die zwei Buchstaben im Namen verraten. Nun befindet sich das PE-Unternehmen komplett im Besitz der drei Partner Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely. Somit bleibt es freilich zu einem Teil in der Vorarlberger Unternehmerfamilie Russ, die hinter Russmedia steht. Das RM bleibt als etablierter Name erhalten. Mit dem Slogan „Results matter“ bekommt es eine neue Bedeutung.

„Was das Team im vergangenen Jahrzehnt aufgebaut hat, macht uns stolz – und das ist erst das Fundament. Als völlig unabhängiges Unternehmen liegt unser Fokus nun ganz auf der Zukunft: der partnerschaftlichen Zusammenarbeit mit Unternehmern und dem Aufbau beständiger, digitaler Unternehmen“, kommentiert Russ in einer Aussendung.

Bis zu 250 Millionen Euro pro Beteiligung

Die drei Partner investieren über die Gesellschaft ausschließlich eigenes Kapital und fokussieren klar auf Mehrheitsübernahmen und langfristige Beteiligungen. Bei einem Einzeldeal können nach Unternehmensangaben bis zu 150 Millionen Euro fließen, für eine Beteiligung insgesamt bis zu 250 Millionen. Dabei definiert RM Equity Partners klare Anforderungen, die auch auf der Website abzulesen sind: Das übernommene Unternehmen muss Marktführer oder starker Zweiter in seinem Segment sein und ein EBITDA über fünf Millionen Euro bzw. einen Nettoumsatz über 20 Millionen Euro vorweisen.

Gleichzeitig geben die Partner ihrerseits drei Versprechen: Kommt ein Unternehmen für einen Deal in Frage, bekomme es einen ersten Call innerhalb von 48 Stunden, eine konkrete Antwort innerhalb von sieben Tagen und, wenn ein Deal zustande kommt, dessen Abschluss innerhalb von acht Wochen. „Wenn es uns gefällt, sagen wir ja. Wenn nicht, sagen wir schnell nein. Hinter uns steht kein Investmentkomitee, und zwischen uns stehen keine Berater“, so die Partner auf der Homepage.

Zuletzt Verkauf von Alpy.com

Nach der Übernahme restrukturiere man dann nicht, aber unterstütze in jenen Bereichen, in denen man Expertise habe. Wiewohl RM Equity Partners als PE-Gesellschaft im Gegensatz zu einer VC-Gesellschaft nicht Exit-getrieben ist, sind auch Verkäufe übrigens keineswegs ausgeschlossen. Brutkasten berichtete erst im August vom Verkauf der Beteiligung Alpy.com. Es war der zweite Exit für die Gesellschaft in diesem Jahr.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter