26.07.2019

Startups mit Mega-Kapitalrunden performen später schlechter

Eine Untersuchung des Analyse-Portals CB Insights zeigt: (US-)Startups, die mit Mega-Kapitalrunden über 100 Millionen US-Dollar finanziert werden, fällt es schwer, ihre Bewertung beim Exit oder nach dem IPO angemessen zu steigern.
/artikel/mega-kapitalrunden-bewertung
Startups mit Mega-Kapitalrunden haben später schlechtere Performance
(c) fotolia.com - Andrey Popov

Beim Analyse-Portal CB Insights nennt man den Vorgang „Foie Gras’ing“ in Anlehnung an die französische Delikatesse Foie gras: Fett- bzw. Stopfleber. Immer mehr Startups schließen Mega-Kapitalrunden über 100 Millionen US-Dollar ab. 184 solcher Runden gab es in den USA 2018 – ein neuer Rekord und eine massive Steigerung zum Vorjahr, in dem mit 120 Mega-Runden ebenfalls der Rekord gebrochen wurde. Die Erwartungen, die immer größere VCs zu immer größeren Investments bewegen, sind enorm. Bei CB Insights beschäftigte man sich nun mit der Frage, ob sich die Mega-Kapitalrunden für die Investoren überhaupt entsprechend auszahlen.

+++ SoftBank stellt 108 Milliarden US-Dollar AI-Fonds auf +++

Großes Vorbild Facebook

Die Messlatte ist dabei Facebook. 2012 startete der Silicon Valley-Riese mit einer Marktkapitalisierung von mehr als 100 Milliarden US-Dollar an der Börse. Seitdem gelang eine massive Steigerung: Derzeit liegt die Bewertung bei mehr als 550 Milliarden US-Dollar. Die insgesamt rund 1,24 Milliarden US-Dollar Kapital, die vor dem IPO investiert wurden, haben sich für die Kapitalgeber also massiv ausgezahlt.

Viele „High Raiser“ verlieren nach dem IPO an Wert

Wie CB Insights auf Basis einer Analyse der 50 US-Unternehmen mit den größten Exits bzw. IPOs seit 2012 ausführt, ist Facebook aber die Ausnahme und nicht die Regel. Denn nicht nur ist seit dem Facebook-IPO 2012 keinem US-Startup mehr ein Börsengang oder Exit bei mehr als 100 Milliarden US-Dollar Bewertung gelungen. Tatsächlich können viele Unternehmen, die insgesamt mehr als 100 Millionen US-Dollar aufgenommen haben („High Raiser“), ihre Bewertung nach dem IPO (Daten bis Ende 2018) nicht halten und verlieren an Marktkapitalsierung. Der Fall war das bei ganzen sechs der elf „High Raiser“-Unternehmen mit der höchsten Bewertung beim Börsengang: Snap, Groupon, Dropbox, Zynga, Lending Club, und GreenSky. Die ebenfalls in dieser Gruppe liegenden Twitter und Zayo Group Holding verzeichneten seit dem IPO weniger als 100 Prozent Wertzuwachs.

+++ Warum Profitabilität im Silicon Valley anders gedacht wird +++ 

„Low Raiser“ performen besser

Der Median beim Wertzuwachs liegt bei „High Raiser“-Unternehmen nach dem IPO bei 64 Prozent (siehe Grafik unten). Dem gegenüber steht der Wertzuwachs-Median von 263 Prozent bei „Low Raiser“-Unternehmen (die vor dem IPO/Exit weniger als 100 Millionen US-Dollar aufgenommen haben). Ein Viertel dieser „Low Raiser“-Unternehmen hatte gar einen Wertzuwachs von mehr als 659 Prozent (3. Quartil). Ein Wertverlust nach dem IPO trat hingegen bei weniger als 15 Prozent ein. Spitzenreiter in dieser Gruppe ist ServiceNow mit einem Wertzuwachs von rund 1900 Prozent. Sechs der neun beim IPO am höchsten bewerteten „Low Raiser“ konnten ihren Wert zumindest verdreifachen: Neben ServiceNow auch Veeva Systems, Palo Alto Networks, Tableau Software, Splunk, und Ubiquiti Networks.
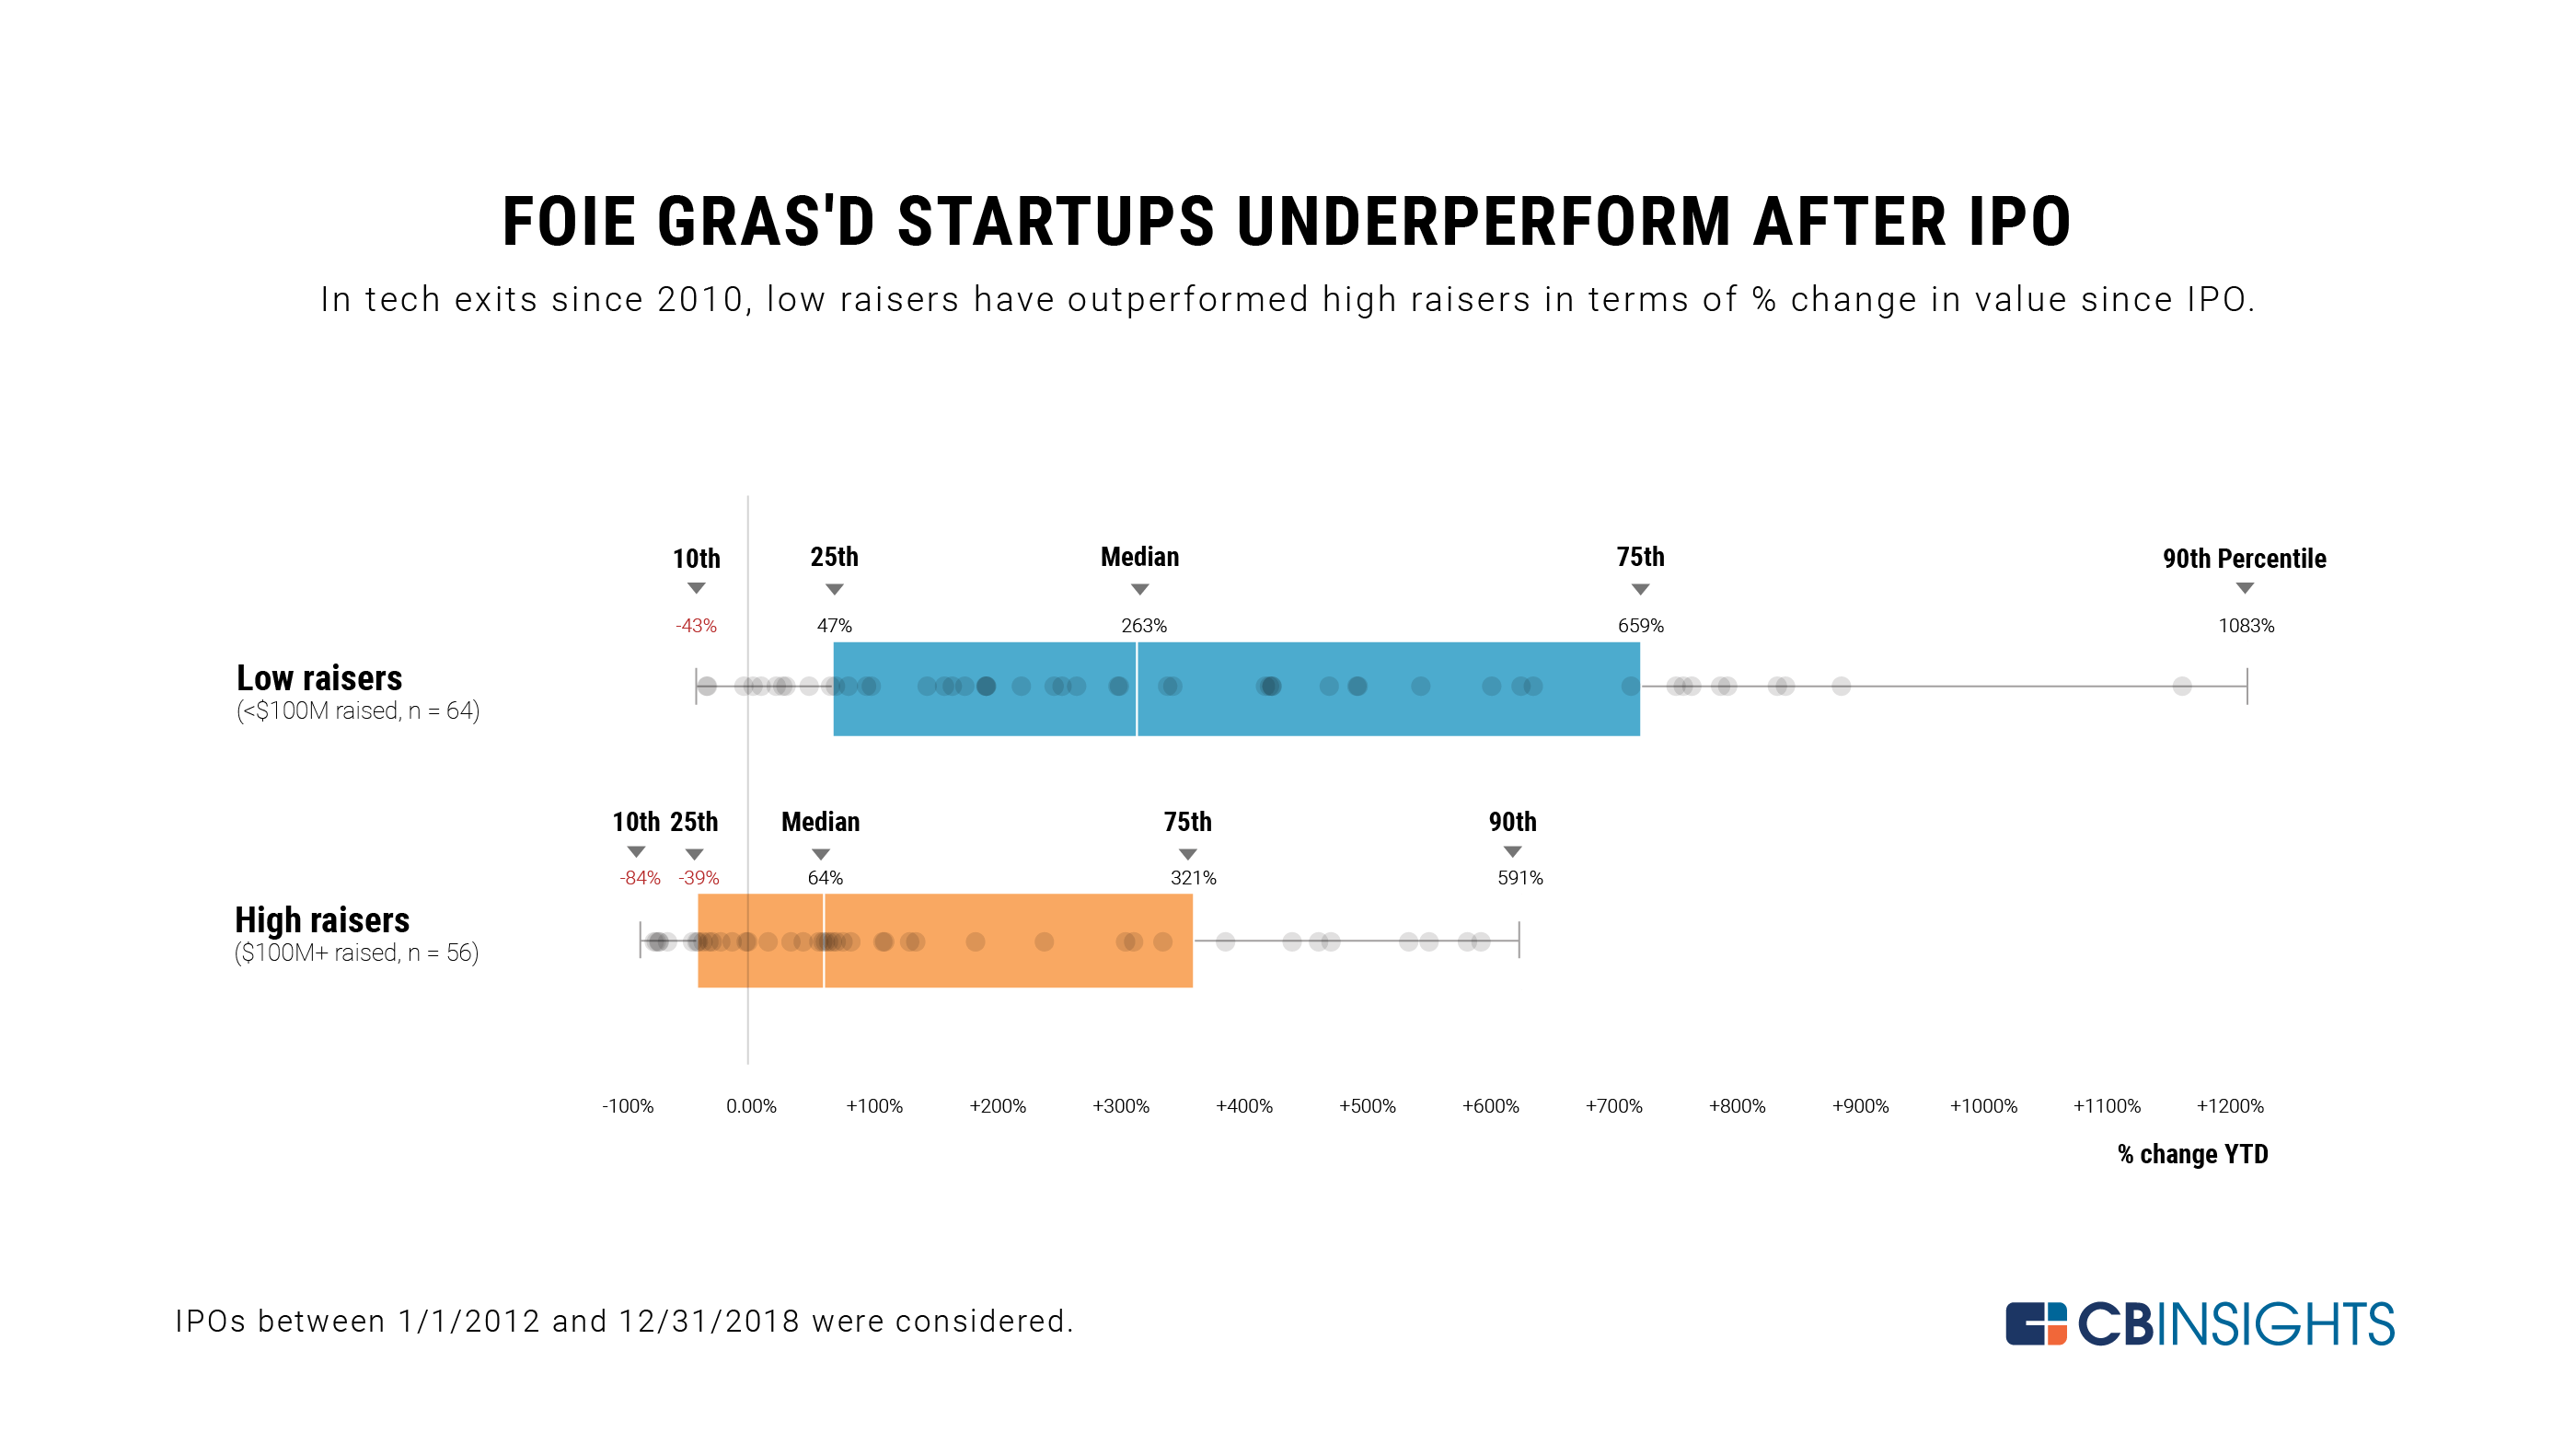
CBinsights: Zahlen sich Mega-Kapitalrunden aus?
(c) CB Insights: Wertzuwachs und -Verlust nach dem IPO

16 von 50 Spitzen-Exits/IPOs von „Low Raiser“-Unternehmen

Insgesamt haben es 16 „Low Raiser“ in die Gruppe der 50 IPOs bzw. Exits mit der höchsten Bewertung (seit 2012) geschafft. Herausragendstes Beispiel ist WhatsApp, das 2014 für 19 Milliarden US-Dollar an Facebook ging, nachdem es zuvor insgesamt nur 60 Millionen US-Dollar Kapital aufgenommen hatte. Das Messaging-Unternehmen ist damit aber auch der einzige „Low Raiser“, dem ein Exit/IPO bei mehr als zehn Milliarden US-Dollar Bewertung gelang. Neben Facebook fallen noch fünf weitere „High Raiser“ in diese Gruppe.

Investoren verdienen an kleinen IPOs/Exits mehr

CB Insights kommt zu einem eindeutigen Befund: Immer mehr, immer größere Kapitalrunden gehen nur stark unterproportional mit größerem Wertzuwachs für die Investoren einher. Untermauert wird das auch durch ein drastisches Sinken der Kapitaleffizienz bei Unternehmen mit einer Exit/IPO-Bewertung über einer Milliarde US-Dollar. Während Investoren ihr Geld bei diesen im Jahr 2013 durchschnittlich noch versechzehnfachten, lag der Multiplikator 2018 nur mehr bei durchschnittlich 6,9. Bei Unternehmen mit kleineren Exits/IPOs veränderte sich der Wert im gleichen Zeitraum hingegen nur geringfügig nach unten. Tatsächlich stiegen Investoren 2018 bei Exits/IPOs zwischen 500 Millionen und einer Milliarde US-Dollar mit einem Multiplikator von 8,9 sogar am besten aus.

„Liebesaffäre mit Mega-Kapitalrunden muss überdacht werden“

CB Insights resümiert daher, der Trend zum „Overfunding“ sei aus den Daten offensichtlich erkennbar. „Die Liebesaffäre des Silicon Valley mit Mega-Kapitalrunden muss überdacht werden. So viel Kapital wie möglich, so schnell wie möglich in Startups zu pumpen ist nicht nur eine schlechte Formel für einen guten Exit – es ist geradezu gefährlich, wenn man es durch die Brille des langfristigen Erfolgs an den Börsen betrachtet“.
⇒ Zur CB Insights-Publikation

Redaktionstipps
Deine ungelesenen Artikel:
vor 13 Stunden

Patent oder Geheimhaltung? Wie das Wiener ClimateTech-Startup sequestra seine IP schützt

Einzigartige Technologie braucht Schutz, um am internationalen Markt zu bestehen. Das gilt vor allem, wenn sie von einem Startup kommt, das noch keine Marktmacht hat. Wir sprachen mit Lukas Höber, Co-Founder und CEO des Wiener Startups sequestra, darüber, wie die Austria Wirtschaftsservice (aws) das Unternehmen im Innovationsschutz unterstützt und warum in manchen Fällen Geheimhaltung der bessere Weg als ein Patent ist.
/artikel/patent-oder-geheimhaltung-wie-das-wiener-climatetech-startup-sequestra-seine-ip-schuetzt
vor 13 Stunden

Patent oder Geheimhaltung? Wie das Wiener ClimateTech-Startup sequestra seine IP schützt

Einzigartige Technologie braucht Schutz, um am internationalen Markt zu bestehen. Das gilt vor allem, wenn sie von einem Startup kommt, das noch keine Marktmacht hat. Wir sprachen mit Lukas Höber, Co-Founder und CEO des Wiener Startups sequestra, darüber, wie die Austria Wirtschaftsservice (aws) das Unternehmen im Innovationsschutz unterstützt und warum in manchen Fällen Geheimhaltung der bessere Weg als ein Patent ist.
/artikel/patent-oder-geheimhaltung-wie-das-wiener-climatetech-startup-sequestra-seine-ip-schuetzt
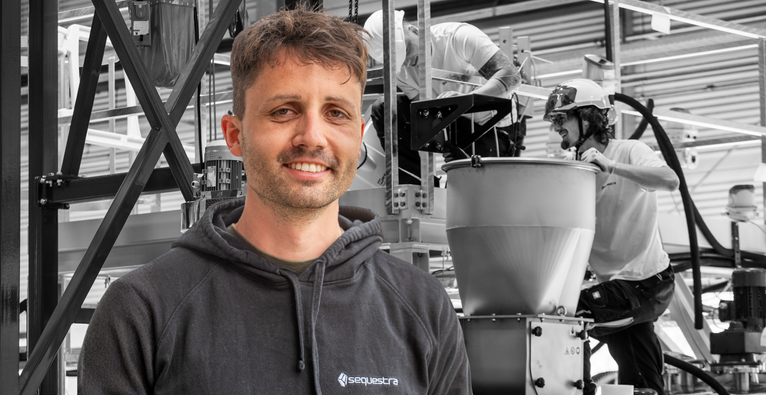
Lukas Höber ist Co-Founder und CEO von sequestra | (c) sequestra

Auch wenn die Debatte rund um den Klimawandel bekanntlich nicht geradlinig verläuft: Industrieunternehmen auf der ganzen Welt haben sich teils mehr, teils weniger ambitionierte Ziele in der CO2-Reduktion gesetzt. Die Emission des Treibhausgases kann aber nicht in allen Industrien tatsächlich vermieden werden. Überall, wo der CO2-Ausstoß unweigerlich zum Prozess dazugehört, braucht es andere Lösungen. An einer davon arbeitet das Wiener Startup sequestra – brutkasten berichtete bereits mehrmals.

CO2-Abbindung trifft Recycling

„Wir entwickeln Technologien, mit denen man CO2 stabil in mineralischen Reststoffen oder auch Primärmaterialien abbinden kann“, erklärt Co-Founder und CEO Lukas Höber im Gespräch mit brutkasten. Dabei setzt sequestra auf Abfallprodukte, etwa Schlacken, Aschen, Bauschutt oder Bergbauabfälle. „Die enthalten oft mineralische Verbindungen, die CO2 stabil abbinden können. Das sind vor allem Calcium- und Magnesiumverbindungen“, so der Gründer. Diese Stoffe nutzt sequestra in seinen Reaktoren. Das nach dem Prozess verbleibende Material soll dann nicht einfach deponiert, sondern zurück in den Kreislauf geführt werden, etwa im Straßenbau oder der Betonindustrie.

Weltweit einzigartiges Labor bereits im Einsatz

Das ist der Plan. Denn noch stehen keine sequestra-Anlagen bei Industriekunden – so weit will man Ende 2027 sein. Schon jetzt betreibt das Startup allerdings ein weltweit einzigartiges Labor, in dem Stoffe auf die Nutzbarkeit zur CO2-Abbindung untersucht werden können – brutkasten berichtete. „Firmen aus der ganzen Welt schicken uns bereits ihr Material und wir prüfen es“, sagt Höber.

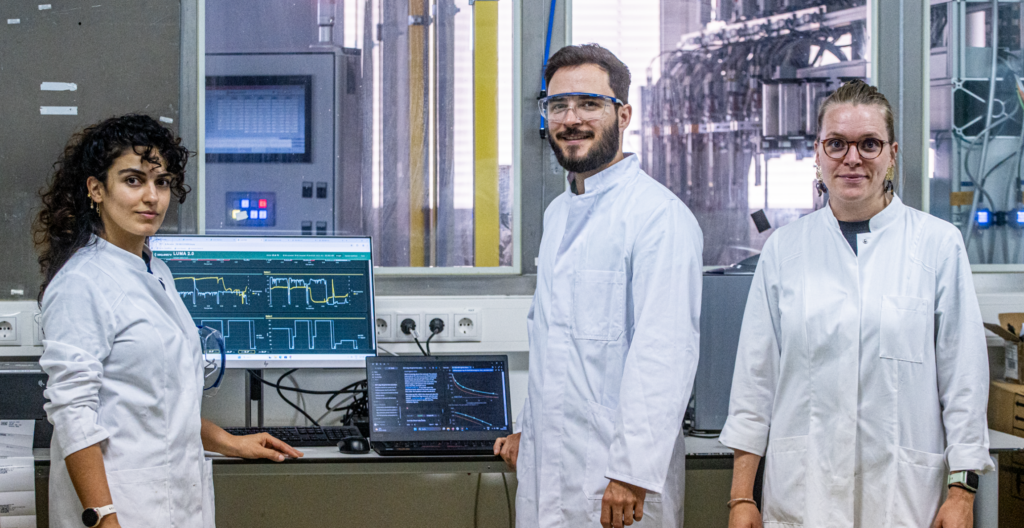
Das Labor von sequestra ist weltweit einzigartig. | © sequestra

Patentschutz mit Unterstützung der Austria Wirtschaftsservice (aws)

Die technologischen Prozesse, die sequestra für all das nutzt, sind komplex. Und sie sind weltweit einzigartig. Gleichzeitig forschen Mitbewerber auf der ganzen Welt an derartigen Lösungen. Der Schutz der IP durch Patente liegt also auf der Hand. „Wir haben bislang drei Patente angemeldet, bei einem vierten sind wir momentan im Prozess“, erzählt Höber. Dabei wird sequestra auch von der Austria Wirtschaftsservice (aws) unterstützt.

Konkret nutzte das Startup zum einen die Förderung der Austria Wirtschaftsservice (aws) „Freedom to Operate“. „Man muss auch bei den eigenen Prozessen wissen, was man machen darf. Wenn ein einzelner Prozessschritt bereits von jemand anderem patentiert ist, hat man ein Problem. Daher müssen Patentanwälte ermitteln, was noch frei ist“, erklärt Höber.

Zum anderen nationalisiert sequestra gerade zwei seiner bestehenden Patente, eines davon in den USA, Kanada und im Vereinigten Königreich, denn im ersten Schritt galten diese nur innerhalb der EU. „Hier fördert uns die Austria Wirtschaftsservice (aws) im Rahmen des Programms aws Innovationsschutz mit 50 Prozent“, sagt der Gründer. „Das ist ein extrem kostspieliger Prozess, die Förderung hilft uns also sehr.“

„In manchen Fällen ist es auch schlauer, etwas nicht patentieren zu lassen“

Ist es damit mit dem Schutz der Technologie getan? „Patente sind für uns sehr wichtig, manche komplexen Prozessabläufe kann man aber gar nicht patentieren und in manchen Fällen ist es auch schlauer, etwas nicht patentieren zu lassen“, erklärt Höber. Denn nicht nur sei die Patentierung ein teurer und sehr zeitaufwändiger Vorgang. „Sobald etwas patentiert ist, ist es öffentlich für alle auf der Welt einsehbar und in manchen Ländern kann der Patentschutz umgangen werden“, so der Gründer.

Die Lösung für diese Fälle? Geheimhaltung. Tatsächlich habe man aktuell nur rund 20 Prozent der eigenen Technologie patentiert, der Rest seien Betriebsgeheimnisse. „Als schnell wachsendes Tech-Unternehmen kann man es gar nicht anders machen“, ist Höber überzeugt. Er gibt ein internationales Beispiel: „SpaceX praktiziert das enorm. Trotz der Größe hat das Unternehmen nur ca. 500 Patente. Der Rest läuft über Geschäftsgeheimnisse, um schnell zu sein.“

Rasante Weiterentwicklung – technologisch und am Markt

Und diese Geschwindigkeit brauche man, denn die technologische Entwicklung geht auch bei sequestra zügig weiter. Ein aktuelles Forschungsprojekt, das auch von der FFG gefördert wird, soll etwa die Einsatzmöglichkeit der Technologie auf ein anderes Level heben. „Im Moment brauchen wir für unsere Reaktoren noch hochreine CO2-Ströme, die nur in bestimmten Verfahren entstehen, etwa in Biogas-Anlagen. Mit diesem Entwicklungsschritt wollen wir auch Abgase verarbeiten können, die einen weit geringeren CO2-Anteil haben“, sagt der Gründer.

Und nicht nur technologisch entwickelt sich das Startup rasant weiter, wie Höber, den wir per Videocall auf einer Konferenz in Südafrika erreichen, erzählt: „Ich spreche hier unter anderem mit Bergbauunternehmen. Danach geht es für mich weiter nach Südostasien. Das Potenzial ist enorm und die Nachfrage nicht nur in Europa hoch.“


Disclaimer: Dieser Artikel ist im Rahmen einer Medienbeauftragung mit der Austria Wirtschaftsservice (aws) entstanden.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Startups mit Mega-Kapitalrunden performen später schlechter