24.10.2018

11,2 Mio. Euro Investment für Payment-Startup Bluecode

Das Payment-Startup Bluecode mit Wurzeln in Innsbruck und operativem Sitz in Wien holt sich 11,2 Millionen Euro Investment von drei europäischen Family Offices. Wir sprachen dazu mit Bluecode-Head of Growth Claudio Wilhelmer.
/artikel/investment-payment-startup-bluecode-2
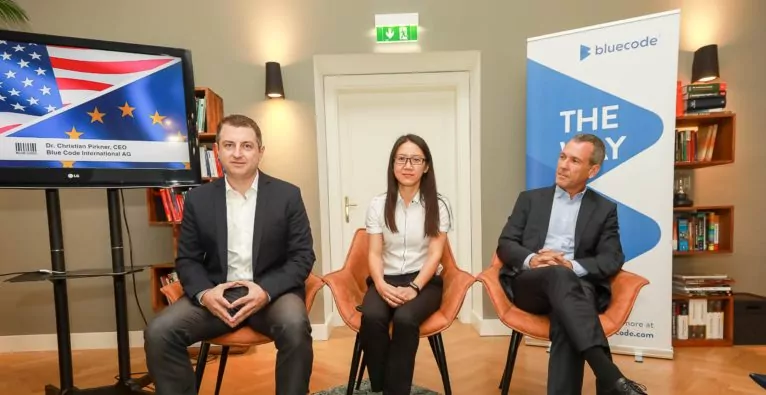
Bluecode CEO Christian Pirkner
(c) Tanzer: Bluecode CEO Christian Pirkner

„Man kann den Payment-Bereich nicht über Nacht revolutionieren“, sagt Claudio Wilhelmer, Head of Growth beim FinTech-Startup Bluecode. Deswegen habe man sich bei der Investorensuche nach Partnern mit langfristiger Ausrichtung umgesehen. Der Großteil der VCs passte da mit ihren Zielen nicht ins Bild. 11,2 Millionen Euro sind es in der aktuellen Kapital-Runde schließlich geworden. Sie kommen von drei europäischen Family Offices, die nicht genannt werden wollen. Im Gespräch mit dem brutkasten gibt Wilhelmer dennoch einige weitere Informationen zu den InvestorInnen preis.

⇒ Jetzt anmelden: F10 FinTech Hackathon Vienna (Anmeldung weiterhin offen)

„Große Kaliber“, die Anschlussfinanzierung alleine stemmen können

Wert legt er etwa darauf, dass unter ihnen keine Banken sind, bzw. auch nicht Personen, die in einem Naheverhältnis zu einem Finanzinstitut stehen. „Wir wollen und müssen in diesem Bereich neutral bleiben“, sagt Wilhelmer. Die InvestorInnen seien „große Kaliber“, die als Unternehmer sehr erfolgreich seien. „Es sind Leute, die unsere europäische Vision zu 100 Prozent mittragen. Und sie sind auch dazu in der Lage, eine etwaige Anschlussfinanzierung alleine zu stemmen“, sagt Wilhelmer. Und eine solche werde es früher oder später geben.

Neue Liebe nach zwei Exits

In der aktuellen Runde erwarb der „Lead“ unter den drei InvestorInnen zehn Prozent Anteile, die anderen beiden jeweils einen „deutlich kleineren“ Anteil, verrät Wilhelmer. Bluecode-Gründer und CEO Christian Pirkner behalte den „Löwenanteil“ des Unternehmens, das als AG mit Sitz in der Schweiz strukturiert ist. Mit Pirkner haben sich die InvestorInnen einen Partner ausgesucht, der bereits einiges an Erfahrung vorweisen kann. Exits mit zwei Startups legte er in den USA hin und kam mit rund 100 Millionen Euro nach Österreich zurück. In Tirol stieß er dann auf ein Startup namens Secure Shopping, in das er sich „verliebte“, wie Wilhelmer erzählt. Pirkner dockte an und machte daraus in weiterer Folge unter Nutzung seines umfassenden Netzwerks Bluecode.

„Gesamte Wertschöpfungskette europäischer Firmen in Gefahr“

Geht es nach Pirkner soll seine Mobile Payment-Variante über Strichcode die vorherrschende in Europa werden – es ist die oben genannte „europäische Vision„. „In den kommenden Wochen und Monaten wird vermehrt vom vermeintlichen Durchbruch der US-amerikanischen Lösungen Google Pay und Apple Pay berichtet werden. Unsere Investoren, allesamt erfolgreiche Unternehmer aus Industrie und Finanz, teilen gerade in diesem Umfeld unsere Überzeugung, dass Europas Bürger, Banken und der Handel dringend eine alternative Lösung für mobiles Bezahlen benötigen. Eine Lösung, bei der die Kundenschnittstelle und -beziehung bei den Banken und Händlern Europas bleiben. Denn wenn die Customer Journey einmal an die Anbieter aus den USA verloren ist, ist die gesamte Wertschöpfungskette europäischer Firmen in Gefahr“, schreibt Pirkner in einer Aussendung zum Investment.

Bluecode
(c) Bluecode

Integration in Apps als Ziel

Darauf angesprochen, ob man mit der App nicht auch stark auf die kritisierten Gooogle und Apple angewiesen sei, entgegnet Wilhelmer, die Vision gehe noch weit über die App hinaus. Und neben den genannten US-Riesen verstehe man sich auch als europäisches Gegenmodell zu Visa und Mastercard. Punkten will man dabei auch über einen guten Deal für Banken. „Wenn sie etwa Apple Pay nutzen, bleibt ihnen kaum etwas über. Bei Bluecode verdienen Banken gut mit“, erklärt Wilhelmer. Letztlich strebe man an, die Bluecode-Lösung vermehrt in Apps von Kunden, etwa von Banken und Handelsunternehmen zu integrieren. So eine Integration gebe es übrigens in Kürze mit der Deutschen Sparkasse. Diese setze in ihrer gesamten Mobile Payment-Strategie auf Bluecode. „Da wollen wir in ganz Europa hin“, sagt Wilhelmer.

Expansion mit chinesischem Partner

Doch wie geht dieser Gegensatz zu den US-Riesen mit der kürzlich verlautbarten Partnerschaft mit dem chinesischen Payment-Riesen Alipay (Teil der Alibaba Group) zusammen? „Der entscheidende Punkt ist, dass die unsere Lösung nutzen und nicht umgekehrt“, sagt Wilhelmer. Durch die Kooperation können Alipay-Kunden – vorwiegend aus Asien – über die gewohnte App in Europa mobil bezahlen – wofür das Bluecode-Netzwerk genutzt wird. Gemeinsam mit dem chinesischen Partner will man die Expansion vorantreiben. „Wir bauen unsere bereits bestehenden Teams in Österreich, Deutschland, Frankreich, Spanien, im Vereinigten Königreich und Irland weiter auf. Gleichzeitig begleiten wir unseren Partner Alipay in neue Regionen wie Italien, die nordischen Länder und Osteuropa“, schreibt Pirkner.

Bluecode: Mit dem Faktor 10 nach Deutschland

In diese Expansion soll auch das aktuelle Investment hauptsächlich fließen. Internationaler Hauptexpansionsmarkt bleibe derzeit noch Deutschland, sagt Claudio Wilhelmer. „Wir starten in Kürze mit einem großen deutschen Händler“. Ins Nachbarland wolle man die österreichische Performance „um den Faktor 10“ überführen. Denn hierzulande hat man bereits ein Netzwerk von 18.000 Kassen und die großen Handelsketten wie Rewe (Billa, Merkur, Bipa, etc.) und Spar an Bord. In Österreich wolle man in nächster Zeit bei den Mittelständlern unter den Händlern und in weiterer Folge „in der Gastronomie, beim Friseur um die Ecke und so weiter“ andocken, erklärt der Head of Growth.

Ziel: Omnichannel-Lösung

Kapital werde auch in den Ausbau des Teams, „speziell am Standort Wien“, fließen. Der Fokus liege dabei auf Vertrieb und Produkt. Denn auch letzteres soll in Zukunft stark erweitert werden, wie Wilhelmer ausführt. „Der Point of Sale ist das eine. Es geht mittelfristig aber auch um E-Commerce. Letztlich wollen wir eine Omnichannel-Lösung bieten“.
⇒ Zur Page des FinTechs

Redaktionstipps
Deine ungelesenen Artikel:
23.10.2026

Traivelling: Wiener Startup meldet Konkurs an

Über die Reise-Plattform Traivelling wurde ein Konkursverfahren am Handelsgericht Wien eröffnet. Zuletzt wollte man sich verstärkt im B2B-Bereich aufstellen.
/artikel/traivelling-wiener-startup-meldet-konkurs-an
23.10.2026

Traivelling: Wiener Startup meldet Konkurs an

Über die Reise-Plattform Traivelling wurde ein Konkursverfahren am Handelsgericht Wien eröffnet. Zuletzt wollte man sich verstärkt im B2B-Bereich aufstellen.
/artikel/traivelling-wiener-startup-meldet-konkurs-an
Elias und Matthias Bohun von Traivelling bei der Prämierung der besten Geschäftsidee Niederösterreichs 2019
Elias und Matthias Bohun von Traivelling bei der Prämierung der besten Geschäftsidee Niederösterreichs 2019 (c) Daniela Matejschek

Interkontinentale Zugreisen einfach und nachhaltig zu ermöglichen, dafür wurde Traivelling vor gut fünf Jahren gegründet. Ursprünglich war das Unternehmen im B2C-Bereich tätig. Privatpersonen sollten ohne großartige Recherche weite Strecken mit dem Zug zurücklegen können. Zuletzt wollte man sich im B2B-Bereich verstärken, doch nun ist das Unternehmen insolvent. Ein Konkursverfahren am Handelsgericht Wien wurde eröffnet.

„Wir arbeiten in einem knappen Margenbereich“

Zuletzt arbeitete Traivelling daran, eine Softwareschnittstelle im B2B-Bereich anzubieten, über die Tickets weitervermittelt werden sollten. Das Wiener Startup hätte dafür monatliche Fees von B2B-Partnern und eine Provision von Bahnfirmen erhalten. Aus einer Aussendung des Kreditschutzverbands KSV1870 geht hervor, dass Traivelling dadurch Umsätze in einer Größenordnung generieren wollte, die für einen langfristigen Unternehmenserfolg entscheidend sein sollten. Im Endeffekt war laut KSV 1870 eben diese Softwareschnittstelle für die Nutzung durch Unternehmenskunden, also der B2B-Bereich, die Ursache für die Insolvenz.

Die Entwicklung dieser Schnittstelle konnte nämlich bis dato nicht fertiggestellt werden. Auch ein Rettungsversuch durch Verhandlungen mit Investoren scheiterte. „Es waren unüberbrückbare vertragliche Differenzen zwischen den Investoren und uns“, erklärt Geschäftsführer Elias Bohun, der die Namen der Investoren nicht nennen möchte.

„Wir arbeiten in einem knappen Margenbereich. Am Ende ist uns leider das Geld ausgegangen, obwohl wir jeden Tag Buchungen hatten. Wir hätten aber ein Vielfaches gebraucht“, sagt Bohun. Bereits gebuchte Tickets würden ihre Gültigkeit behalten. Das Unternehmen hatte zwei Mitarbeiter.

Die Verbindlichkeiten betragen laut Kreditschutzverband 435.000 Euro, rund 200 Gläubiger seien betroffen. Die Zahl der Gläubiger sei so groß, weil Traivelling sich unter anderem mittels Crowdfunding finanzierte.

Crowdfunding und FFG-Förderung

Das Startup konnte im Jahr 2025 über eine Crowdfunding-Aktion 200.000 Euro einsammeln (brutkasten berichtete). Um diese Summe zu erreichen, habe es laut Geschäftsführer Elias Bohun nur zehn Tage gebraucht. Zusätzlich erhielt das Wiener Startup eine FFG-Basisförderung. Insgesamt konnten man eine Finanzierung in Höhe von rund 600.000 Euro aufstellen.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

11,2 Mio. Euro Investment für Payment-Startup Bluecode

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

11,2 Mio. Euro Investment für Payment-Startup Bluecode

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

11,2 Mio. Euro Investment für Payment-Startup Bluecode

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

11,2 Mio. Euro Investment für Payment-Startup Bluecode

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

11,2 Mio. Euro Investment für Payment-Startup Bluecode

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

11,2 Mio. Euro Investment für Payment-Startup Bluecode

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

11,2 Mio. Euro Investment für Payment-Startup Bluecode

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

11,2 Mio. Euro Investment für Payment-Startup Bluecode

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

11,2 Mio. Euro Investment für Payment-Startup Bluecode