22.06.2018

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

Das FinTech-Unternehmen Blue Code will mit seiner Mobile Payment-Lösung Europas Banken und deren Kunden von amerikanischen Firmen und der "Willkür" Donald Trumps unabhängig machen. Eine Kooperation mit dem Unternehmen Temenos könnte den Durchbruch bringen.
/artikel/fintech-startup-blue-code-will-europaeische-regeln-fuer-mobile-payment
Blue Code
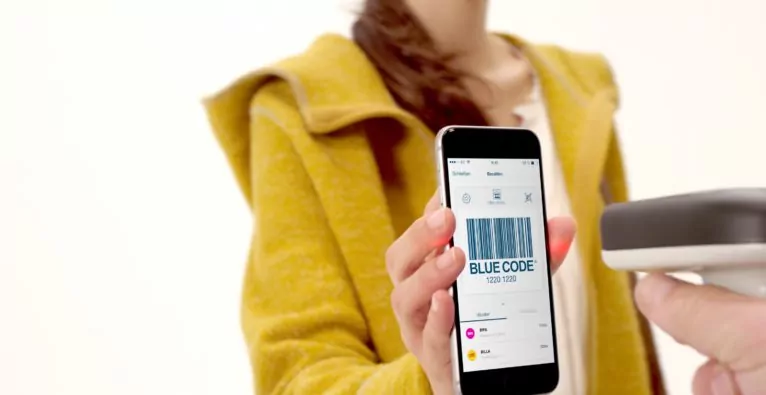
(c) Blue Code International AG: Beim Bezahlvorgang wird der "Blue Code" vom Händler per Handscanner eingelesen.

Hört man Christian Pirkner, den CEO von Blue Code, reden, dann hat man den Eindruck, es weniger mit einem FinTech-Unternehmer zu tun zu haben, als viel mehr mit einem überzeugten Konsumentenschützer. Er hat eine Mission, und die lautet: Den europäischen Bankensektor – und damit dessen Kundinnen und Kunden – unabhängig zu machen.

Bezahlungsvorgänge sind eine alltägliche Sache, deren Zahl mit der Digitalisierung und mobilen Payment-Verfahren ständig zunimmt. „Wenn wir bar zahlen, ist das in Europa mehrheitlich mit dem Euro. Aber sobald wir unbar bezahlen, ist im Alltag meist eine Plastikkarte im Spiel. Und die Regeln, nach denen damit Geld von A nach B fließt, werden in den USA geschrieben“, so Pirkner, und verweist etwa auf Mastercard und Visa. In Europa gebe es kein übergreifendes Regelwerk für das grenzenlose, unbare Zahlen. Ganz im Gegenteil kämen mit zunehmender Verbreitung von Mobile-Payment-Services die großen Player aus Amerika noch mehr zum Zug, egal ob Google bzw. Android, Apple oder Amazon „mit all ihren Pays“.

+++ Mobiler Bezahl-Dienst Blue Code etabliert sich in Deutschland +++

Die Markt-Macht der „Riesen“ brechen

Für die europäischen Banken würde das in Zukunft steigende Gebühren bedeuten, vor allem aber auch eine steigende Abhängigkeit von privaten, insbesondere eben amerikanischen Unternehmen – „und deren Regierung“. Apple zum Beispiel verweigere schon jetzt die Implementierung der NFC-Technologie für mobiles Bezahlen in seinen iPhones. Bei der doch recht hohen Anzahl an iPhone-Nutzern mussten die Banken hier bislang mitspielen und auf eine andere, zusätzliche Lösung setzen, erklärt Pirkner.

Für ihn war darum klar: Da muss ein eigenes Regelwerk für Europa her; und da sich sonst niemand darum kümmerte, nahm er diese Herausforderung mit Blue Code an. Zusammen mit der Deutschen Sparkasse, die um die 50 Millionen Privatkonten verwalte, habe man ein solches Regelwerk entwickelt. Dass er mit einem oder auch mehreren kleinen Playern am Bankensektor keine Chance gehabt hätte, sei Pirkner dabei von Anfang an klar gewesen.

Vollständige Implementierung von Blue Code durch Banken

Auf diesem Regelwerk, das ein Standard für Europa werden soll und europäische Payment-Alternativen zu jenen der genannten Internet-Riesen ermöglicht, basiert Blue Code als Unternehmen. Und setzt mit seiner Technologie auch drei besondere Anliegen des Banken-Regelwerks um. Erstens, die Anonymität: „Wir wissen nicht, welche Kunden über Blue Code bezahlen. Von der Bank, die auf unsere Lösung setzt, erhalten wir nur eine eindeutige ID, jedoch weder Name, Kontonummer noch sonstige Daten.“

Zweitens, die einfache Implementierung via Strichcode oder QR-Code. Im stationären Handel scannt der Verkäufer diesen Code aus der App des Käufers, wonach die Bestätigung der Zahlungsfähigkeit erfolgt und die Transaktion in Gang gesetzt wird. Die eigene Blue Code-App soll in wenigen Jahren überflüssig werden – „wir setzen darauf, dass die Banken die Technologie über ihre eigenen Apps anbieten“. Für den Kunden bedeute dies, dass sich das Bezahlen mit Blue Code wie der Einsatz einer Debit-Karte anfühlen wird.

Schlussendlich, als drittes Anliegen, wird die Unabhängigkeit der Bank-Partner von der Willkür Amerikas gesichert, wobei Pirkner gerade auch an die Launen des US-Präsidenten denkt, und seine Unberechenbarkeit hinsichtlich dessen, was er unter dem Schutz der amerikanischen Marktwirtschaft versteht. Es geht dabei aus Sicht der heimischen Banken natürlich nicht um plumpen Anti-Amerikanismus, sondern darum, den Rahmen für Europas Wirtschaft eigenverantwortlich gestalten zu können. Wenn der europäische Bankensektor sich auf das neue Regelwerk einige und auf Lösungen wie jene von Blue Code vertraue, dann werde zumindest im innereuropäischen Zahlungsverkehr ausgeschlossen, dass eine Seite willkürlich die Gebühren erhöhe.

Starker Partner für die Zukunft

Zählt das von Österreich aus agierende Unternehmen schon bisher u.a. Bipa, Spar, Hartlauer, Hervis und verschiedene Kinos zu seinen Kunden, gilt es nun auch die Banken weiter zu überzeugen. Aktuell können User, deren Hausbank noch nicht – wie etwa Raiffeisen – mit an Bord ist, die App zwar nutzen, jedoch wird nicht direkt auf ihr Konto zugegriffen, sondern über eine bei der Registrierung erstellten Einziehungsermächtigung.

Nachdem Blue Code kürzlich als Gewinner aus dem „Innovation Jam“ beim Temenos Community Forum in Lissabon hervor ging, tun sich aber ganz neue Möglichkeiten auf. Bei Temenos, so Pirkner, handelt es sich um den Entwickler einer „Kernbank-Software“, also einer Art Betriebssystem, auf das weltweit an die 2.000 Banken setzen. Nach dem Erfolg beim Innovation Jam sei die Blue Code-Schnittstelle bereits in die Temenos-Software implementiert worden. Damit kann potenziell jede Bank, die Temenos nutzt, seinen Kunden auch Blue Code anbieten. Der Verwirklichung seiner Vision kommt Pirkner damit ein Stück näher.
⇒ Zur Page

Deine ungelesenen Artikel:
29.09.2026

So will A1 den KI-Boom für sich nutzen

ICT ist für die A1 Group aktuell der Wachstumsmarkt schlechthin. Die große Aufgabe: KI operativ in Unternehmen zu bringen. Welche Strategien man dabei verfolgt, erklärten Group-CEO Alejandro Plater und Group-CTO Alexander Kuchar am Rande des "A1 ICT Summit".
/artikel/so-will-a1-den-ki-boom-fuer-sich-nutzen
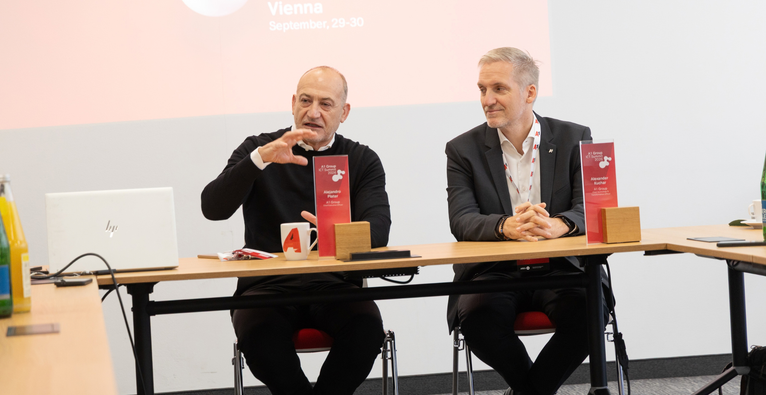
A1 Group CEO Alejandro Plater und A1 Group CTO Alexander Kuchar | (c) A1 Group

„Als sich das Internet durchgesetzt hat, gab es ‚Greenfield-Unternehmen‘ wie Google, die keine Legacy hatten und etablierte Unternehmen wie Microsoft, die sich transformieren mussten. Jetzt sind wir in der gleichen Situation. Während OpenAI, Anthropic und Co. etwas komplett Neues aufbauen, müssen die bestehenden Player, wie etwa auch wir, die Transformation schaffen“, sagt Alejandro Plater, CEO der A1 Group, am Rande des A1 ICT Summit. Und er fügt an: „Microsoft ist diese Transformation damals sehr gut gelungen. Wir wollen wie Microsoft sein.“

ICT als entscheidender Wachstumsmarkt

Mehr noch als um die Herausforderungen, die KI innerhalb des Konzerns mit sich bringt, geht es für die Gruppe dabei darum, dem Markt zu liefern, was gebraucht wird. Das große Schlagwort lautet ICT mit umfassenden Cloud- und KI-basierten Angeboten für Unternehmen. Von 2021 auf 2025 wuchs der Gruppenumsatz in dem Bereich von 285 auf 573 Millionen Euro – eine durchschnittliche jährliche Wachstumsrate von 19 Prozent. Was das mit dem KI-Boom zu tun hat, bringt Plater auf den Punkt: „Wir sind groß und haben die Möglichkeiten, schnell auf alle Entwicklungen zu reagieren. Viele Unternehmen sind klein und haben diese Möglichkeiten nicht. Das ist eine große Chance für uns.“

„Souveränität heißt für uns in erster Linie: Du hast die Wahl.“

Eine Rolle spielt dabei natürlich auch das aktuell große Thema Digitale Souveränität. „Souveränität heißt für uns in erster Linie: Du hast die Wahl. Es gibt mehrere Alternativen und du kannst entscheiden“, erklärt Alexander Kuchar, CTO der A1 Group. Das trifft vor allem auf den Cloud-Bereich zu, wo man mit der Tochter Exoscale ein eigenes Angebot mit Data-Centern an zahlreichen europäischen Standorten hat, gleichzeitig aber auch Angebote der US-Hyperscaler vertreibt. „Es kommt hier immer auf die konkreten Kundenbedürfnisse an, welche Variante die sinnvollste ist“, sagt der CTO.

In Sachen KI setzt A1 dagegen primär auf Open-Source-Modelle, also einen genuin souveränen Ansatz. Dass diese technologisch nicht mit den Frontier-LLMs der US-Giganten mithalten können, sieht Kuchar wenig problematisch. Die Entwicklung verlaufe verschoben, aber parallel. „Was die Frontier-Modelle heute können, werden die Open-Source-Modelle in kurzer Zeit können“, so der CTO. Entscheidend seien die tatsächlichen Bedürfnisse der Unternehmenskunden – und hier spiele etwa auch die Abwägung zwischen Performance und Kosten eine große Rolle. Die Wahl falle daher oft bewusst auf schwächere Modelle, die den spezifischen Zweck aber – günstiger – erfüllen.

Strategie: Leute vor Ort

CEO Plater sieht das Thema aus der Vogelperspektive: „Es geht nicht primär um die Technologie. Es geht um das Leadership in den Unternehmen.“ Entscheidend sei, wie die Technologie operativ ankomme und es gelinge, die ganze Organisation mitzunehmen. A1 setzt dabei auf Präsenz in seinen Märkten. „Es ist überraschend, wie unterschiedlich unsere Märkte sind. Wenn ein US-Player kommt, und den Unternehmen erklären will, wie sie ihr Business zu führen haben, wird das nicht funktionieren“, sagt Alexander Kuchar. Und Plater ergänzt: „Das ist unsere Strategie: Wir haben Leute vor Ort, die die Sprache sprechen. Wir haben Callcenter und Techniker, die zu einem kommen. Bei den Hyperscalern erreichst du niemanden.“

Dass die besagten Callcenter schon in absehbarer Zeit nicht mehr mit Menschen, sondern mit KI-Agenten besetzt sein werden, ist für den CEO gleichzeitig eine Selbstverständlichkeit: „Die KI passt sich sogar an den spezifischen Dialekt der Anrufenden an. Menschen können es damit nicht aufnehmen“, meint er. Und ob aber Kund:innen nicht dennoch mit echten Menschen sprechen wollen? „Man wird nicht erkennen, dass es eine KI ist“, so Plater, „bloß, wenn die Regulatorik vorschreibt, das schon bei Gesprächsbeginn kenntlich zu machen.“

Generell sei die Regulatorik auch etwas, das ihn beschäftige, sagt der CEO, konkret die Unterschiede zwischen den Ländern bzw. den Großregionen: „So viel ist klar: Die weniger regulierten bewegen sich schneller – im Positiven wie im Negativen – und die stärker regulierten bewegen sich langsamer – im Positiven wie im Negativen.“

„Je weniger Systeme, Tools und Prozesse man hat, desto einfacher ist es zu kontrollieren.“

Ein großes damit verbundenes Thema ist die Sicherheit. „Wir arbeiten mit mehreren Strategien daran, die Cyber-Security stetig zu verbessern“, sagt dazu Plater. Erstens versuche man etwa, wo es gehe, zu vereinfachen. „Je weniger Systeme, Tools und Prozesse man hat und je simpler alles ist, desto einfacher ist es zu kontrollieren.“ Zweitens habe man eigene Teams, die ständig die neuesten Entwicklungen im Auge behielten und solche, die konstant Angriffe auf das eigene System simulieren, um Lücken zu finden. Auch hier sieht der CEO eine große Chance für die A1 Group, die CTO Kuchar benennt: „Wir bieten hier maßgeschneiderte Lösungen für KMU.“

Und wie sieht es mit den zuletzt vielfach kolportierten globalen Bedrohungsszenarien durch KI aus, die bis zur befürchteten Auslöschung der Menschheit gehen? „Ich bin nicht sehr fatalistisch bei dem Thema“, sagt Plater. Man müsse solche Szenarien schon in Perspektive setzen. „Was sind die tatsächlichen Möglichkeiten, die so drastisch sein könnten? Das ist für mich eher Science Fiction. Aber wer weiß, vielleicht irre ich mich.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

FinTech-Startup Blue Code will „europäische Regeln“ für Mobile Payment