28.08.2020

Die Inflation kommt nicht, sie ist längst da

Die Notenbanken fluten das System mit Geld. Nicht erst seit Corona. Anleger flüchten in Sachwerte, neue Blasen entstehen. Müssen wir Angst haben? Und wenn die Inflation eine Bedrohung darstellt, ist Deflation dann ein Segen?
/artikel/inflation-deflation
Junges Geld: Die Inflation kommt nicht, sie ist längst da
(c) Georg Schober / Adobe Stock / Scanrail

Sie ist wieder da, die Angst vor der Inflation. Angesichts der Gelddruckprogramme der Notenbanken und der Coronapakete der Staaten ist das auch kein Wunder. Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten. Den Notenbanken ist die Inflationsrate viel zu niedrig.

Besonders Fed-Chef Jay Powell. Er gibt Interviews, in denen er vom „Gelddrucken“ spricht. Jetzt hat er ein neues Ziel ausgegeben: Die Inflationsrate soll erstmal überschießen. Der „Money Printer“ hat es sogar zum Meme-Status geschafft.

Inflation: „It’s not a bug, it’s a feature“

Es scheint also viele gute Gründe zu geben, sich vor Inflation zu fürchten. Und doch streiten sich die Ökonomen. Wie ist das also mit der Inflation. Müssen wir Angst haben oder nicht?

Eigentlich ist die Sache simpel: Wenn die Preise steigen und die Kaufkraft des Geldes sinkt, herrscht Inflation. Wenn die Preise fallen und die Kaufkraft des Geldes steigt, herrscht Deflation. In unserem System ist die Inflation der Normalzustand. Die Notenbanken definieren „Preisstabilität“ sogar mit einer Inflationsrate von rund zwei Prozent. Anders gesagt: Jedes Jahr soll unser Geld um zwei Prozent an Wert verlieren. „It’s not a bug, it’s a feature“, sagt man dazu. Nehmen wir den Euro. Ein Produkt, das bei seiner Einführung 1999 genau 100 Euro gekostet hat, steht heute mit 143 Euro in der Preisliste.

Inflation ist der Normalzustand in unserem System

Wer also heute erst Angst vor der Inflation bekommt, ist ein bisschen spät dran. Ja, die gemeldeten Inflationsraten waren in den vergangenen Jahren meist unterhalb der Grenze von zwei Prozent. Aber die gern aufgestellte Behauptung, „Es gibt keine Inflation“, ist schlicht falsch.

Die Entwertung unseres Geldes ist permanent und allumfassend. Sie treibt unser Wirtschafts- und Gesellschaftssystem vor sich her. Sie steckt hinter dem Gefühl eines sich immer schneller drehenden Hamsterrades. Sie ist der Grund für steigende Löhne, Mieten und Supermarktpreise. Seit mittlerweile zehn Jahren verhindert sie in Zusammenarbeit mit extrem niedrigen Zinsen den Kapitalaufbau der Sparbuch-Sparer. Sie treibt die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen. Sie ist der Grund, warum wir Wörter wie „inflationsbereinigt“ und „Realzinsen“ überhaupt brauchen.

Zwei Prozent Geldentwertung pro Jahr: Die Inflation ist eine versteckte Steuer, die alle trifft – aber vor allem diejenigen, die sie nicht verstehen.

Die Wirtschaftskrise bringt schlechte Deflation

Es gibt dennoch Faktoren, die ihr entgegenwirken. Eine Wirtschaftskrise, wie wir sie gerade sehen, ist tendenziell deflationär. Menschen geben weniger Geld aus, was den Preisauftrieb hemmt. Firmen gehen pleite, Kredite werden nicht bedient. Investitionen werden hinausgeschoben. Solche Entwicklungen treiben den Notenbankern den Angstschweiß auf die Stirn. Denn diese Form der Deflation kann eine fatale Abwärtsspirale auslösen. Sie ist geldgetrieben.

Aber: Inflation ist der Normalzustand. Das soll so bleiben. Deswegen werden in der Krise die Geldschleusen geöffnet. Man ersetzt Geld, das durch Pleiten und gestrichene Ausgaben verloren gegangen ist. Die Notenbanken stützen die Weltwirtschaft wie die Regierungen Firmen stützen, die ihre Mieten nicht bezahlen können. Sie fluten das System. Geld, Geld und noch mehr Geld. Notenbanken können auch nicht pleite gehen. Sie drucken das Zeug ja. Per Knopfdruck.

Die Technologie bringt gute Deflation

Aber das Spiel ist nicht so einfach. Es wird jedes Jahr schwieriger. Um Wachstum zu erreichen, braucht es immer mehr Geld. Dazu kommt: Technologie, Wettbewerb und Globalisierung sind mächtige deflationäre Faktoren. Dank des Smartphones brauchen wir heute keine Digitalkameras oder Taschenrechner mehr. Wir schreiben keine Briefe sondern E-Mails oder Chatnachrichten. Google liefert uns gratis das Wissen aller Bibliotheken der Welt ins Haus. Wir zoomen ans andere Ende der Welt und wenn wir doch fliegen, dann mit der Billigairline. Wettbewerb und der technische Fortschritt, angetrieben durch das so genannte Moorsche Gesetz, machen das Leben und Arbeiten effizienter und billiger.

Dieser deflationäre Faktor wird grob geschätzt von den Statistikern zwar eingerechnet, seine wahre Tragweite ist aber schwer quantifizierbar. Denn die Kraft der Computer steigt nicht linear sondern exponentiell. Der US-Autor Jeff Booth hat ein faszinierendes Buch darüber geschrieben: „The Price of Tomorrow“. Diese Deflation ist gut, sagt Booth. Sie hilft uns. Sie macht das Leben einfacher. Sie wird weiterhin und in überraschender Geschwindigkeit arbeiten – zum Vorteil aller. Aber sie passt nicht ins inflationäre Konzept der Notenbanken.

Auch deswegen werden diese in den kommenden Tagen, Wochen und Monaten immer stärker aufs Gas steigen. Die Zusammenarbeit mit den Regierungen wird sich intensivieren. Corona bietet die perfekte Bühne für Infrastrukturinvestments, Konjunkturprogramme und sogar Direktzahlungen an die Bevölkerung. Sind die krisenbedingten Probleme erstmal überwunden, ist die Sorge vor der Inflation mittelfristig also berechtigt. Gleichzeitig hat die Pandemie schon jetzt kurzfristige, inflationäre Folgen, wie man in den Supermärkten und Restaurants beobachten kann.

Können die Notenbanken überhaupt gewinnen?

Und sie hat langfristige Folgen an den Märkten. Wir blasen gerade wieder eine Techbubble auf, weil Unternehmen wie Amazon und Microsoft vom technischen Fortschritt profitieren – und von den Folgen der Pandemie. Anleger stecken ihr Geld, dessen Wert von den Notenbanken permanent verwässert wird, deshalb lieber in solche Aktien als in Sparbücher.

Wie dieses Spiel ausgeht, weiß niemand. Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können. Die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß. Aber bis dahin läuft das inflationäre Skript der Nachkriegszeit weiter. Das Hamsterrad dreht sich schneller. Und schneller. Und schneller. Bis es aus der Verankerung springt und davon rollt.


Über den Autor

Niko Jilch ist Wirtschaftsjournalist, Speaker und Moderator. Nach acht Jahren bei der „Presse“ ging er Ende 2019 zum Thinktank „Agenda Austria“, wo er als wissenschaftlicher Mitarbeiter die Bereiche „Geldanlage und digitale Währungen“ abdeckt, sowie digitale Formate aufbaut, etwa einen neuen Podcast. Twitter: @jilnik

Deine ungelesenen Artikel:
vor 15 Stunden

Ausgeraucht: Wie sich Philip Morris auf eine Zeit ohne Zigaretten vorbereitet

Die „Tschick“ in der Pause: Gehört sie bald der Vergangenheit an? Die EU und paradoxerweise auch Philip Morris International arbeiten seit Jahren an einer solchen Zukunft. Brutkasten besuchte eine Präsentation des Tabakriesen zu seinem Economic Footprint in der EU und fand eine Firma vor, die versucht, sich mit allen Mitteln neu zu erfinden.
/artikel/ausgeraucht-wie-sich-philip-morris-auf-eine-zeit-ohne-zigaretten-vorbereitet
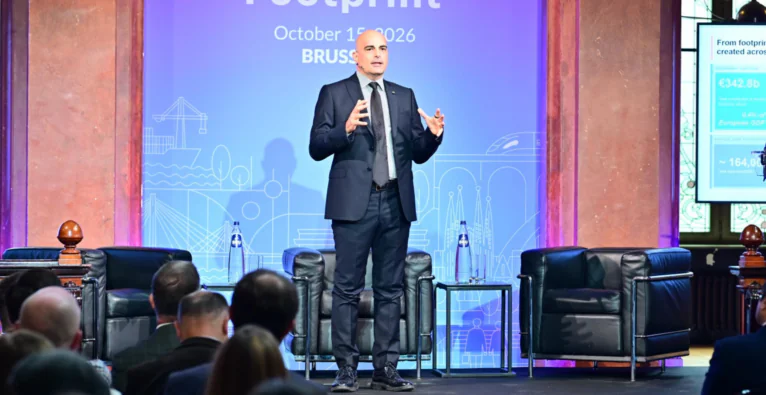
Europa-Chef von Philip Morris Marco Hannappel bei der Präsentation zum EU Economic Footprint 2026. © Philip Morris / Footprint study 2026

Die Solvay Library in Brüssel hat etwas festlich Anmutendes. Der Raum wird von indirektem Tageslicht durchflutet, dezentes künstliches Licht sorgt für eine heimelige Stimmung. Vorne stehen drei Talkshow-Sessel, der mittlere ist stark ausgeleuchtet. Auf ihm wird später der Europa-Chef von Philip Morris International, Marco Hannappel, Platz nehmen. Der weltweit führende private Tabakproduzent veranstaltet ein Event, bei dem er neben seiner EU-Wertschöpfung auch seine Transformation weg von herkömmlichen Zigaretten hin zu einer selbsternannten „rauchfreien Zukunft“ bewirbt. Wobei „rauchfrei“ hier E-Zigaretten, Tabakerhitzer und Nikotinbeutel inkludiert.

Gleich vorweg: Philip Morris präsentiert in knapp 60 Minuten und auf 52 Seiten seinen EU Economic Footprint 2026, wobei die Daten von EY-Parthenon verarbeitet wurden. Die Marke, die zum Wirtschaftsprüfungs- und Beratungsnetzwerk EY gehört, schreibt im Disclaimer: „Es ist wichtig darauf hinzuweisen, dass die Daten von uns nicht unabhängig geprüft oder verifiziert wurden. Daher übernimmt EYP keine Gewähr oder Garantie für die Richtigkeit, Zuverlässigkeit oder Vollständigkeit der von PMI bereitgestellten Daten.“ Wenig überraschend fällt der Bericht sehr gut für den Tabakriesen aus. Philip Morris International liefere über 300 Milliarden Euro Gesamtbeitrag zur EU und sei für rund 0,4 Prozent des EU-BIP verantwortlich.

Alternative Produkte wie E-Zigaretten als „die bessere Wahl“

„Die Nachfrage nach den Nikotinprodukten ist da. Natürlich ist es immer am besten, gänzlich auf Tabak- und Nikotinprodukte zu verzichten. Für erwachsene Raucherinnen und Raucher, die andernfalls weiter rauchen würden, sind rauchfreie Alternativen die bessere Wahl als das Fortsetzen des Zigarettenkonsums“, erklärt Philip Morris Austria. Seine Antworten erhält brutkasten von der Presseabteilung.

Philip Morris versucht daher, eine Branche neu zu denken, und das nicht seit gestern, wie brutkasten berichtete. IQOS, Philip Morris’ eigene Marke für Tabakerhitzer, wurde vor über zehn Jahren in den Markt eingeführt. „Wenn es um innovative Produkte geht, dann ist IQOS unsere wichtigste Plattform. Wir entwickeln sie ständig weiter in Richtung höherer Leistung und geringerer Emissionen“, sagt Hannappel gegenüber brutkasten. Neu sind jedoch die Dimensionen, die Philip Morris erreicht. Im vierten Quartal dieses Jahres werden laut eigenen Angaben bereits 50 Prozent der Nettoumsätze in Europa mit alternativen Produkten erwirtschaftet.

Technologieunternehmen Philip Morris

Philip Morris möchte sich weg vom klassischen Tabakunternehmen und Zigarettenhersteller hin zu einem Technologieunternehmen entwickeln (brutkasten berichtete). So betreibt Philip Morris in Portugal ein Zentrum für generative KI, um globale Geschäftsabläufe zu unterstützen, wobei KI-Technologien eingesetzt würden, um die Entscheidungsfindung zu verbessern, Prozesse zu automatisieren und die Unternehmensleistung zu steigern. Für Philip Morris ein wichtiger Schritt, um die Transformation umsetzen zu können.

Im April dieses Jahres gab Philip Morris die Umgestaltung eines Werkes in Berlin-Neukölln bekannt. Anstatt Zigaretten zu produzieren, wird hier an Zukunftstechnologien wie KI oder Robotik gearbeitet.

Europa beschreibt Philip Morris International in seinem Bericht als globalen Hub für „Innovation, Produktion und Export“. Sein Zentrum für Innovationen betreibt Philip Morris International im schweizerischen Neuchâtel, wo Wissenschaftler und Ingenieure an den alternativen Produkten arbeiten. 2,2 Milliarden sollen hier zwischen 2021 und 2025 in die Forschung und Entwicklung investiert worden sein.

Philip Morris und Startups

Der Tabakriese setzt auch auf innovative Ideen von Startups. In dem Projekt „Be Leaf – Be The Future“ entwickeln sie Lösungen in den Bereichen der Agrartechnologie, Nachhaltigkeit und Kreislaufwirtschaft. Ein Beispiel ist das bayerische Startup Bioplasmar, das eine biologisch abbaubare Alternative zu herkömmlichem Kunststoff herstellt.

Auch in der österreichischen Startup-Szene ist Philip Morris aktiv. Im Mai diesen Jahres erwarb das Unternehmen mit seiner Tochter Aspeya 5,7 Prozent von Waterdrop im Zuge einer Finanzierungsrunde von insgesamt über 100 Millionen Euro.

Zielgruppe: Keine neuen Raucher:innen

„Wenn du bei uns in Wien in die Boutique gehst und sagst ‚Ich hätte gern das Produkt‘, dann ist die erste Frage, die dir gestellt wird: ‚Bist du volljährig'“, erklärt Philip Morris Austria. Auch online will man entsprechende Altersüberprüfungen durchführen. In Österreich arbeitete Philip Morris daher an einem Pilotprojekt zur Altersschätzung per Gesichtserkennung. Auch hier soll KI unterstützen.

„Wenn du volljährig bist, wirst du beraten. Aber nur, wenn du die zweite Frage auch mit ‚Ja‘ beantwortest, und zwar: ‚Sind Sie Konsument von Nikotin- oder Tabakprodukten?'“, heißt es von Philip Morris Austria. Man wolle nicht die Firma sein, über die Menschen mit dem Rauchen beginnen.

Kurzum: Philip Morris präsentiert sich als Unternehmen, das verantwortungsvoll mit sensiblen Themen wie Nikotin umgeht.

Der offene Brief von Frankreich und Co.

Ein Grund dafür kann der wachsende politische Druck sein. Am 6. Oktober schrieben sieben EU-Staaten rund um Frankreich und Spanien einen offenen Brief an den EU-Kommissar für Gesundheit und Tierschutz, Olivér Várhelyi. Sie sehen Regulierungslücken in der Produkt- und Werberichtlinie der Tabakindustrie. Daher fordern sie einen Stopp, neue Produkte „mit Hilfe von aggressivem Marketing und unbegründeten Behauptungen über ein geringeres Risiko auf den europäischen Markt zu bringen, mit dem Ziel, (junge) EU-Bürger zum finanziellen Vorteil der Industrie abhängig zu machen.“ Außerdem fordern die EU-Staaten für alle Produkte ein Aromenverbot sowie ein vollständiges Verbot von Nikotinbeuteln.

Hannappel hat mittlerweile auf dem Podium Platz genommen, seine Präsentation ist vorbei und er beantwortet Fragen von Journalist:innen aus ganz Europa. Angesprochen auf ein Nikotinbeutel-Verbot in Ländern wie z. B. Frankreich antwortet er: „Meiner Ansicht nach sind Verbote nie eine gute Option, weil dann in einigen Fällen illegale Märkte entstehen und man die Möglichkeit verliert, die Konsumenten zu erreichen.“

Das Event stand zwar im Zeichen des Economic Footprint, zeigt aber auch eine Firma, die versucht, sich an eine veränderte Welt anzupassen. Die Marschrichtung hin zu alternativen Produkten will man weiter verfolgen. Hannappel meint, ein solches Event jedes Jahr machen zu wollen, um ein besseres Verständnis in Europa zu erzeugen. Jedenfalls wird Philip Morris gespannt nach Brüssel blicken. Denn die nächste richtungsweisende Entscheidung der EU-Kommission bezüglich der geplanten Überarbeitung des Rechtsrahmens soll noch bis Ende 2026 fallen.


Transparenzhinweis: Die Reise- und Aufenthaltskosten wurden von Philip Morris Austria übernommen. Auswahl und Bewertung der Themen erfolgten unabhängig davon.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.