10.12.2024
GASTBEITRAG

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

Krypto-Steuerexpertin Natalie Enzinger erklärt im Gastbeitrag, worauf Unternehmen bei Kryptoinvestments achten müssen.
/artikel/kryptowaehrungen-bitcoin-in-der-gmbh-bilanz-steuer
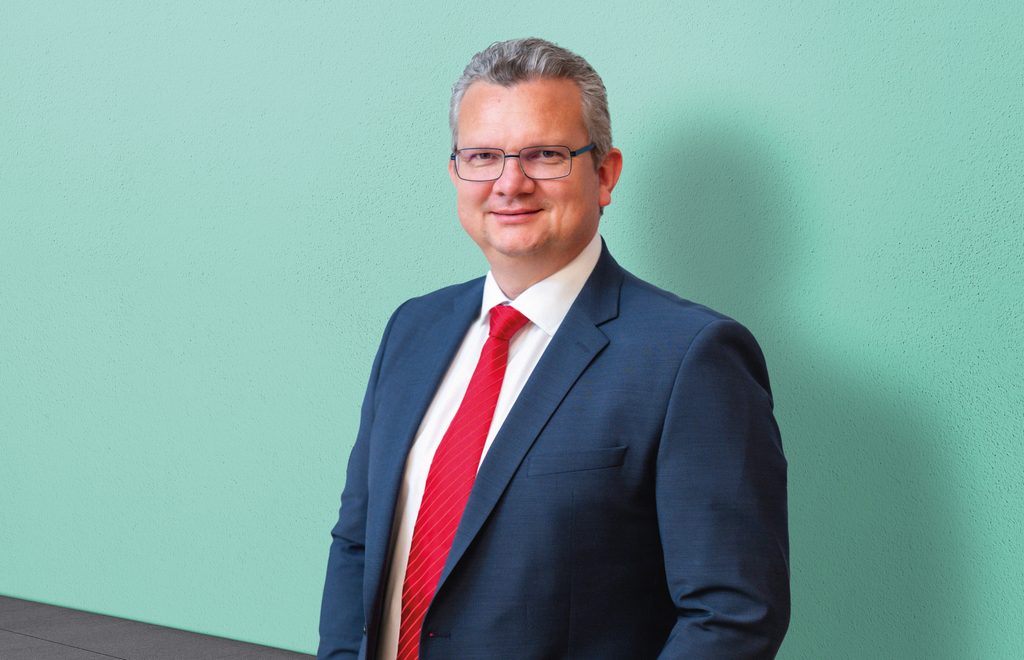
Krypto-Steuerexpertin Natalie Enzinger | (c) Enzinger Steuerberatung

Bitcoin hat kürzlich die magische Marke von 100.000 US-Dollar überschritten (brutkasten berichtete) und sorgt weltweit für Schlagzeilen. Der Hype um Kryptowährungen wie Bitcoin und Ethereum erreicht nicht nur private Anleger:innen, sondern rückt auch immer stärker in den Fokus von Unternehmen. Dies wirft insbesondere für Kapitalgesellschaften wie GmbHs oder FlexCos wichtige bilanzielle und steuerliche Fragen auf. Natalie Enzinger, Krypto-Steuerexpertin und Geschäftsführerin von crypto-tax.at, CEO des spezialisierten Krypto-Accounting- und Forensik-Dienstleisters questr.io sowie Vorstandsmitglied der Digital Asset Association Austria (DAAA), klärt auf, worauf Geschäftsführer:innen achten müssen.


Gewinnermittlung 

Kapitalgesellschaften sind verpflichtet, nach den Vorschriften des Unternehmensgesetzbuches (UGB) eine Bilanz sowie eine Gewinn- und Verlustrechnung zu erstellen. Das österreichische Unternehmensrecht legt dabei besonderen Wert auf den Gläubigerschutz, was eine vorsichtige Bewertung der Vermögensgegenstände erfordert. Verluste sind sofort, Gewinne erst bei tatsächlicher Realisierung auszuweisen. Im Steuerrecht hingegen wird tendenziell eine höhere Bemessungsgrundlage angestrebt, wodurch beispielsweise Wertminderungen oder Abschreibungen restriktiver gehandhabt werden.

Erwerb von Kryptowährungen und deren Zuordnung

Beim Erwerb von Kryptowährungen werden die Anschaffungskosten in der Bilanz erfasst. Ob Kryptowährungen als Anlage- oder Umlaufvermögen bilanziert werden, hängt von ihrer Verwendung ab:

  • Anlagevermögen: Werden Kryptowährungen langfristig gehalten (z. B. als strategische Reserve), zählen sie zu den immateriellen Vermögensgegenständen. Ein eigener Posten „Kryptowährungen“ in der Bilanz schafft hier Transparenz.
  • Umlaufvermögen: Für kurzfristige, spekulative Handelsaktivitäten werden Kryptowährungen unter „sonstige Vermögensgegenstände“ erfasst. Wichtig: Kryptowährungen gelten nicht als liquide Mittel, da sie kein gesetzliches Zahlungsmittel sind.

Die Klassifizierung ist entscheidend, da sie Auswirkung auf die Bewertung zum Bilanzstichtag hat.

Tauschvorgänge: Unterschiede zwischen Bilanz und Steuer

Ein häufiges Missverständnis bei Unternehmern besteht in der Behandlung von Tauschvorgängen zwischen Kryptowährungen. Hier gehen Unternehmens- und Steuerrecht in Österreich unterschiedliche Wege:

  • Unternehmensrecht: Jeder Tausch gilt als Veräußerung und muss sofort gewinn- oder verlustwirksam erfasst werden. Der Marktwert der hingegebenen und erhaltenen Kryptowährung dient dabei als Berechnungsgrundlage.
  • Steuerrecht: Der Tausch zwischen Kryptowährungen untereinander ist nicht steuerbar. Die ursprünglichen Anschaffungskosten der hingegebenen Kryptowährung werden auf die neu erhaltene Kryptowährung übertragen. Erst bei einem Verkauf in Fiatgeld wird der Gewinn oder Verlust steuerlich relevant.

Praxisbeispiel: Ein Unternehmen tauscht Bitcoin im Wert von 10.000 Euro gegen Ether. Unternehmensrechtlich wird dieser Tausch als Veräußerung betrachtet, und ein etwaiger Gewinn oder Verlust aus dem Bitcoin wird sofort in der Gewinn- und Verlustrechnung erfasst. Steuerrechtlich bleibt der Tausch hingegen ohne unmittelbare steuerliche Konsequenzen. Erst bei einem späteren Verkauf der erhaltenen Ether-Bestände gegen Euro wird ein steuerpflichtiger Gewinn oder Verlust realisiert.

Staking-Erträge: Bilanzieren und versteuern

Für Unternehmen, die Erträge aus dem Staking von Kryptowährungen erzielen, gelten ebenfalls unterschiedliche Regeln:

  • Unternehmensrecht: Erträge aus Staking werden zum Zeitpunkt des Zuflusses in der Gewinn- und Verlustrechnung erfasst, unabhängig davon, ob die Kryptowährung später gegen gesetzliches Zahlungsmittel verkauft wird. 
  • Steuerrecht: Erst bei der Umwandlung in gesetzliches Zahlungsmittel oder Tausch in andere Wirtschaftsgüter oder Dienstleistungen werden die Erträge steuerpflichtig. 

Praxisbeispiel: Ein Unternehmen erhält durch das Staking von Ether wöchentliche Rewards in Höhe von 1.000 Euro. Diese Rewards werden unternehmensrechtlich sofort als Ertrag in der Gewinn- und Verlustrechnung ausgewiesen. Steuerlich entsteht die Steuerpflicht jedoch erst, wenn diese Rewards beispielsweise in Euro umgetauscht oder für den Kauf von anderen Wirtschaftsgütern oder Dienstleistungen verwendet werden.

Überleitungsrechnung: Die Brücke zwischen zwei Welten

Aufgrund der unterschiedlichen Vorgaben in Unternehmens- und Steuerrecht sind Überleitungsrechnungen vom Unternehmensrecht auf das Steuerrecht („Mehr-Weniger-Rechnung“) notwendig. Ausgehend vom unternehmensrechtlichen Gewinn wird durch Zu- und Abschläge auf das steuerliche Ergebnis übergeleitet. Das Problem: Am Markt fehlen derzeit noch die Softwarelösungen, die diese Abweichungen automatisch berücksichtigen. Besonders bei einer großen Anzahl an Transaktionen steigt daher der manuelle Aufwand – und mit ihm die Fehleranfälligkeit. Bis solche spezialisierten Tools verfügbar sind, bleibt die Unterstützung durch spezialisierte Steuerberater:innen ein entscheidender Erfolgsfaktor, um die Abweichungen korrekt und effizient abzubilden.

Risiken vermeiden

Die Einbindung von Kryptowährungen bietet vielfältige Chancen – birgt jedoch ebenso rechtliche und steuerliche Herausforderungen, die mit sorgfältiger Planung gemeistert werden können. Die Integration von Kryptowährungen in das Portfolio einer GmbH oder FlexCo verlangt daher ein hohes Maß an Sorgfalt bei der bilanzrechtlichen und steuerlichen Behandlung. Um die Potenziale digitaler Assets optimal zu nutzen und gleichzeitig Risiken – insbesondere bei Betriebsprüfungen – zu minimieren, ist die Zusammenarbeit mit spezialisierten Steuerberater:innen unverzichtbar. Mit fundierter Beratung lassen sich rechtliche Fallstricke vermeiden und individuelle Strategien entwickeln, die eine gesetzeskonforme Umsetzung gewährleisten.


Disclaimer: Dieser Gastbeitrag gibt bloß einen ersten Überblick und erhebt keinen Anspruch auf Vollständigkeit. Er kann ein ausführliches und individuelles Beratungsgespräch nicht ersetzen. Crypto-tax bzw. Enzinger Steuerberatung GmbH übernehmen keine Haftung für die Richtigkeit, Aktualität und Vollständigkeit dieser Information.
Deine ungelesenen Artikel:
vor 1 Stunde

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
vor 1 Stunde

Die 6 häufigsten Rechtsfallen für Startups im ersten Geschäftsjahr

Im ersten Geschäftsjahr konzentrieren sich Gründer:innen meist voll auf Produkt und Wachstum – rechtliche Risiken werden dabei leicht unterschätzt. Doch Rechtsfehler können schnell existenzgefährdend werden. brutkasten sprach dazu mit Rechtsschutz-Experte Gerd Plank von ERGO Versicherung AG.
/artikel/die-6-haeufigsten-rechtsfallen-fuer-startups-im-ersten-geschaeftsjahr
(c) Sasun Bughdaryan via Unsplash

In der Gründungsphase steht das operative Geschäft an erster Stelle: Produkte werden entwickelt, Marketingkampagnen gestartet und erste Kund:innen akquiriert. Rechtliche Rahmenbedingungen und eine nachhaltige Absicherung rücken dabei mitunter in den Hintergrund. Dabei können nicht nur unbedachte Versäumnisse, sondern sogar unverschuldete Konflikte junge Unternehmen rasch in finanzielle Schieflagen bringen.

“Ich mache ja nichts falsch”

„Ein häufiger Satz von Gründerinnen und Gründern lautet: Was soll schon passieren? Ich mache ja nichts falsch“, sagt Rechtsschutz-Experte Gerd Plank von der ERGO Versicherung. Doch im Unternehmensalltag geraten Firmen keineswegs nur durch eigenes Fehlverhalten in juristische Auseinandersetzungen. Plank verdeutlicht das an einem Praxisbeispiel aus dem Strafrechtsschutz: „Auch wenn ein Geschäftspartner etwas falsch macht, etwa bei der Verrechnung, kann ein Unternehmen ins Visier der Staatsanwaltschaft geraten.“ In Österreich gebe es jährlich rund 540.000 Ermittlungsverfahren bei den Staatsanwaltschaften, denen lediglich 28.000 Verurteilungen gegenüberstehen. „Das bedeutet, dass 95 Prozent der Verfahren eingestellt werden oder mit einem Freispruch enden – die immensen Anwalts- und Verteidigungskosten von oft 10.000 bis 20.000 Euro muss man ohne Rechtsschutzversicherung dennoch selbst tragen“, so Plank.

Rechtsschutz-Experte Gerd Plank | (c) ERGO Versicherung

Auch bei zivilrechtlichen Auseinandersetzungen würden Gründer:innen das finanzielle Risiko unterschätzen. „Schon wenn man einen vermeintlich kleinen Streitwert von 500 Euro einklagt, liegen die Gesamtkosten in der ersten Instanz bereits bei rund 1.600 Euro. Kommen weitere Verhandlungen hinzu, ist man rasch bei 6.000 Euro“, führt Plank aus. Da ein Großteil der Gerichtsverfahren mit einem Vergleich enden würden, blieben beide Parteien häufig auf ihren eigenen Anwaltskosten sitzen. „In Österreich liegt der häufigste bestrittene Wert bei 10.000 Euro. Die Gesamtkosten bei diesem Streitwert erreichen schnell 20.000 Euro“, so der Experte. Ohne Absicherung verzichten Startups daher oft auf berechtigte Forderungen, um Prozesskosten zu vermeiden – was im Einzelfall existenzbedrohende finanzielle Auswirkungen haben kann.

Die 6 häufigsten Rechtsfallen

Um solche Szenarien zu verhindern, sollten Gründer:innen die typischen Stolpersteine der ersten Monate kennen. Gerd Plank fasst im Gespräch mit brutkasten die sechs häufigsten Rechtsfallen zusammen – und zeigt auf, wie sich Startups mit dem passenden Rechtsschutz davor schützen können.

1. Mündliche Vereinbarungen und undokumentierte Vertragsänderungen

In der Startphase regiert oft das Prinzip Vertrauen. Verträge werden mündlich geschlossen oder vereinbarte Leistungen nachträglich per Handschlag abgeändert. „Einer der wichtigsten Punkte, bei denen es später zu Streitigkeiten kommt, sind undokumentierte Änderungen an Verträgen“, warnt Plank. Kommt es zu Uneinigkeiten über den Leistungsumfang oder Zahlungen, stehe Aussage gegen Aussage. Der Kunde bestreite etwa Zusatzleistungen, und das Startup bleibe auf den Kosten sitzen.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz der ERGO Versicherung unterstützt Gründer:innen durch juristische Erstberatung und Vorab-Vertragsprüfungen zu günstigen Konditionen. Zudem bietet ERGO für Jungunternehmer:innen einen besonderen Vorteil: Den Entfall der üblichen Wartefristen. „Kommt ein Unternehmen nach Abschluss eines größeren Auftrags zu uns, besteht im Premium-Rechtsschutz für Streitigkeiten aus dem Vertrag sofort Versicherungsschutz“, hebt Plank hervor.

2. Offene Rechnungen nicht konsequent eintreiben

Zahlen Kunden ihre Rechnungen nicht, zögern junge Firmen oft, rechtliche Schritte einzuleiten – aus Sorge um die Kundenbeziehung oder aus Angst vor hohen Prozesskosten. Dies führt rasch zu massiven Liquiditätsengpässen. „Laut KSV1870-Statistik kommen 30 bis 40 Prozent der Insolvenzen in Österreich dadurch zustande, dass Kund:innen Rechnungen nicht bezahlen und die Unternehmer nicht die finanziellen Mittel haben, um ihre Forderungen gerichtlich durchzusetzen“, erläutert Plank.

Wie der Rechtsschutz hilft: Das Forderungsmanagement der ERGO Versicherung übernimmt den Inkassoprozess. „Durch unser Know-how erreichen wir eine Eintreibungsquote von rund 80 Prozent“, führt der Experte aus. Ein Netzwerk aus 600 spezialisierten Partneranwält:innen vertritt Betroffene an allen 115 Bezirksgerichten in Österreich und in weiteren Instanzen. „Außergerichtliche Lösungswege dauern im Schnitt ein halbes Jahr, während ein Gerichtsprozess im Schnitt bis zu dreieinhalb Jahre in Anspruch nehmen kann“, betont Plank.

3. Fehler bei der Mitarbeiterbeschäftigung

Bei der Einstellung des ersten Personals passieren häufig Fehler. Ein Klassiker ist die fehlerhafte Einstufung von Arbeitskräften. „Der typische Fall ist, dass eine Person als freier Dienstnehmer oder Selbstständiger bezeichnet wird, obwohl die tatsächlichen Arbeitsbedingungen für ein Angestelltenverhältnis sprechen“, so Plank. Stellt die Sozialversicherung bei einer Nachprüfung eine Scheinselbstständigkeit oder Fehler bei Kollektivvertragsgehältern fest, drohen Nachzahlungen im fünfstelligen Bereich.

Wie der Rechtsschutz hilft: Gründer:innen werden präventiv bei Dienstverträgen beraten, im Streitfall übernimmt der Firmen-Rechtsschutz im Rahmen des vereinbarten Versicherungsschutzes die Vertretungs- und Prozesskosten. „Mit fachkundiger juristischer Beratung lassen sich Kollektivvertragsentlohnungen, Arbeitszeiten und Sonderzahlungen von Anfang an korrekt regeln“, erklärt Plank.

4. Vernachlässigter Schutz von Marken, Software und IP

Viele Startups bringen innovative Produkte, Softwarelösungen oder Marken auf den Markt, ohne ihr geistiges Eigentum ausreichend abzusichern oder finanziell verteidigen zu können. „Wenn etwa ein Vertragspartner Daten weitergibt oder Ideen kopiert, werden Prozesse nach dem Immaterialgüterrecht extrem teuer“, gibt Plank zu bedenken. Ohne Rechtsbeistand fehlen jungen Firmen meist die Mittel, sich gegen finanzstarke Nachahmer zur Wehr zu setzen.

Wie der Rechtsschutz hilft: Der Premium-Rechtsschutz deckt komplexe Auseinandersetzungen im Immaterialgüterrecht ab. „Diese Streitigkeiten abzusichern ist entscheidend, da Rechtsstreitigkeiten um das geistige Eigentum hohe Streitwerte aufweisen“, betont der ERGO-Experte. ERGO stellt spezialisierte Partneranwält:innen bereit und übernimmt im Rahmen des vereinbarten Versicherungsschutzes die anfallenden Kosten.

5. Mangelhafte AGB und unzulässige Klauseln

Insbesondere im E-Commerce und beim Vertrieb an Endverbraucher greifen Gründer:innen häufig auf fehlerhafte oder ungeprüfte Allgemeine Geschäftsbedingungen (AGB) zurück. Werden Informationspflichten, Rücktrittsrechte oder Gewährleistungsbestimmungen missachtet, hat das teure Konsequenzen. „Wenn AGB unzulässige Klauseln enthalten, können sich Kunden darauf berufen und Zahlungen verweigern“, erklärt Plank.

Wie der Rechtsschutz hilft: Der D.A.S. Firmen-Rechtsschutz von ERGO bietet Unternehmern die Möglichkeit, Vertragswerke und AGB von spezialisierten Anwält:innen zu günstigen Konditionen prüfen zu lassen. „Es ist essenziell, sich von Anwält:innen im Vorfeld beraten zu lassen, ob die erstellten Klauseln rechtlich gültig sind, bevor man Angebote am Markt platziert“, rät Plank.

6. Überschreitung der Gewerbeberechtigung

In der Praxis bieten Startups nicht selten Leistungen an, die über den Umfang ihres eingetragenen Gewerbescheins hinausgehen. „Man muss wirklich darauf achten, dass man nur innerhalb jener Gewerbeberechtigungen arbeitet, die tatsächlich eingetragen sind“, mahnt Plank. Wird die Gewerbeberechtigung überschritten, drohen Verwaltungsstrafverfahren, die im schlimmsten Fall mit einem Gewerbeentzugsverfahren einhergehen.

Wie der Rechtsschutz hilft: Der Rechtsschutz für Gewerbeentzugsverfahren schützt Unternehmer vor den finanziellen Folgen von Verwaltungsstrafverfahren. „Auch bei drohendem Gewerbeentzug bieten wir die entsprechende rechtliche Absicherung und Vertretung“, führt Plank aus.


Aktionsangebot: ERGO Blue Weeks 

Aktuell bietet die ERGO Versicherung im Rahmen der „Blue Weeks“-Aktion besondere Konditionen für den D.A.S. Firmen-Rechtsschutz. Bei einem Vertragsabschluss bis 31. Jänner 2027 sparen Unternehmen bis zu fünf Monatsprämien.

Zusätzlich profitieren Jungunternehmer:innen im ersten Geschäftsjahr von einem Bonus – bis zu 20 Prozent auf die Prämienhöhe. Nähere Informationen erhalten Sie bei einer persönlichen Beratung mit den Rechtsschutzexperten der ERGO Versicherung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Kryptowährungen in der GmbH: Stolpersteine bei bilanzieller und steuerlicher Behandlung