28.08.2020

Die Inflation kommt nicht, sie ist längst da

Die Notenbanken fluten das System mit Geld. Nicht erst seit Corona. Anleger flüchten in Sachwerte, neue Blasen entstehen. Müssen wir Angst haben? Und wenn die Inflation eine Bedrohung darstellt, ist Deflation dann ein Segen?
/artikel/inflation-deflation
Junges Geld: Die Inflation kommt nicht, sie ist längst da
(c) Georg Schober / Adobe Stock / Scanrail

Sie ist wieder da, die Angst vor der Inflation. Angesichts der Gelddruckprogramme der Notenbanken und der Coronapakete der Staaten ist das auch kein Wunder. Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten. Den Notenbanken ist die Inflationsrate viel zu niedrig.

Besonders Fed-Chef Jay Powell. Er gibt Interviews, in denen er vom „Gelddrucken“ spricht. Jetzt hat er ein neues Ziel ausgegeben: Die Inflationsrate soll erstmal überschießen. Der „Money Printer“ hat es sogar zum Meme-Status geschafft.

Inflation: „It’s not a bug, it’s a feature“

Es scheint also viele gute Gründe zu geben, sich vor Inflation zu fürchten. Und doch streiten sich die Ökonomen. Wie ist das also mit der Inflation. Müssen wir Angst haben oder nicht?

Eigentlich ist die Sache simpel: Wenn die Preise steigen und die Kaufkraft des Geldes sinkt, herrscht Inflation. Wenn die Preise fallen und die Kaufkraft des Geldes steigt, herrscht Deflation. In unserem System ist die Inflation der Normalzustand. Die Notenbanken definieren „Preisstabilität“ sogar mit einer Inflationsrate von rund zwei Prozent. Anders gesagt: Jedes Jahr soll unser Geld um zwei Prozent an Wert verlieren. „It’s not a bug, it’s a feature“, sagt man dazu. Nehmen wir den Euro. Ein Produkt, das bei seiner Einführung 1999 genau 100 Euro gekostet hat, steht heute mit 143 Euro in der Preisliste.

Inflation ist der Normalzustand in unserem System

Wer also heute erst Angst vor der Inflation bekommt, ist ein bisschen spät dran. Ja, die gemeldeten Inflationsraten waren in den vergangenen Jahren meist unterhalb der Grenze von zwei Prozent. Aber die gern aufgestellte Behauptung, „Es gibt keine Inflation“, ist schlicht falsch.

Die Entwertung unseres Geldes ist permanent und allumfassend. Sie treibt unser Wirtschafts- und Gesellschaftssystem vor sich her. Sie steckt hinter dem Gefühl eines sich immer schneller drehenden Hamsterrades. Sie ist der Grund für steigende Löhne, Mieten und Supermarktpreise. Seit mittlerweile zehn Jahren verhindert sie in Zusammenarbeit mit extrem niedrigen Zinsen den Kapitalaufbau der Sparbuch-Sparer. Sie treibt die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen. Sie ist der Grund, warum wir Wörter wie „inflationsbereinigt“ und „Realzinsen“ überhaupt brauchen.

Zwei Prozent Geldentwertung pro Jahr: Die Inflation ist eine versteckte Steuer, die alle trifft – aber vor allem diejenigen, die sie nicht verstehen.

Die Wirtschaftskrise bringt schlechte Deflation

Es gibt dennoch Faktoren, die ihr entgegenwirken. Eine Wirtschaftskrise, wie wir sie gerade sehen, ist tendenziell deflationär. Menschen geben weniger Geld aus, was den Preisauftrieb hemmt. Firmen gehen pleite, Kredite werden nicht bedient. Investitionen werden hinausgeschoben. Solche Entwicklungen treiben den Notenbankern den Angstschweiß auf die Stirn. Denn diese Form der Deflation kann eine fatale Abwärtsspirale auslösen. Sie ist geldgetrieben.

Aber: Inflation ist der Normalzustand. Das soll so bleiben. Deswegen werden in der Krise die Geldschleusen geöffnet. Man ersetzt Geld, das durch Pleiten und gestrichene Ausgaben verloren gegangen ist. Die Notenbanken stützen die Weltwirtschaft wie die Regierungen Firmen stützen, die ihre Mieten nicht bezahlen können. Sie fluten das System. Geld, Geld und noch mehr Geld. Notenbanken können auch nicht pleite gehen. Sie drucken das Zeug ja. Per Knopfdruck.

Die Technologie bringt gute Deflation

Aber das Spiel ist nicht so einfach. Es wird jedes Jahr schwieriger. Um Wachstum zu erreichen, braucht es immer mehr Geld. Dazu kommt: Technologie, Wettbewerb und Globalisierung sind mächtige deflationäre Faktoren. Dank des Smartphones brauchen wir heute keine Digitalkameras oder Taschenrechner mehr. Wir schreiben keine Briefe sondern E-Mails oder Chatnachrichten. Google liefert uns gratis das Wissen aller Bibliotheken der Welt ins Haus. Wir zoomen ans andere Ende der Welt und wenn wir doch fliegen, dann mit der Billigairline. Wettbewerb und der technische Fortschritt, angetrieben durch das so genannte Moorsche Gesetz, machen das Leben und Arbeiten effizienter und billiger.

Dieser deflationäre Faktor wird grob geschätzt von den Statistikern zwar eingerechnet, seine wahre Tragweite ist aber schwer quantifizierbar. Denn die Kraft der Computer steigt nicht linear sondern exponentiell. Der US-Autor Jeff Booth hat ein faszinierendes Buch darüber geschrieben: „The Price of Tomorrow“. Diese Deflation ist gut, sagt Booth. Sie hilft uns. Sie macht das Leben einfacher. Sie wird weiterhin und in überraschender Geschwindigkeit arbeiten – zum Vorteil aller. Aber sie passt nicht ins inflationäre Konzept der Notenbanken.

Auch deswegen werden diese in den kommenden Tagen, Wochen und Monaten immer stärker aufs Gas steigen. Die Zusammenarbeit mit den Regierungen wird sich intensivieren. Corona bietet die perfekte Bühne für Infrastrukturinvestments, Konjunkturprogramme und sogar Direktzahlungen an die Bevölkerung. Sind die krisenbedingten Probleme erstmal überwunden, ist die Sorge vor der Inflation mittelfristig also berechtigt. Gleichzeitig hat die Pandemie schon jetzt kurzfristige, inflationäre Folgen, wie man in den Supermärkten und Restaurants beobachten kann.

Können die Notenbanken überhaupt gewinnen?

Und sie hat langfristige Folgen an den Märkten. Wir blasen gerade wieder eine Techbubble auf, weil Unternehmen wie Amazon und Microsoft vom technischen Fortschritt profitieren – und von den Folgen der Pandemie. Anleger stecken ihr Geld, dessen Wert von den Notenbanken permanent verwässert wird, deshalb lieber in solche Aktien als in Sparbücher.

Wie dieses Spiel ausgeht, weiß niemand. Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können. Die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß. Aber bis dahin läuft das inflationäre Skript der Nachkriegszeit weiter. Das Hamsterrad dreht sich schneller. Und schneller. Und schneller. Bis es aus der Verankerung springt und davon rollt.


Über den Autor

Niko Jilch ist Wirtschaftsjournalist, Speaker und Moderator. Nach acht Jahren bei der „Presse“ ging er Ende 2019 zum Thinktank „Agenda Austria“, wo er als wissenschaftlicher Mitarbeiter die Bereiche „Geldanlage und digitale Währungen“ abdeckt, sowie digitale Formate aufbaut, etwa einen neuen Podcast. Twitter: @jilnik

Deine ungelesenen Artikel:
22.10.2026

Hansmann: „Ich möchte, dass meine Töchter später alles machen können, ohne dass ihr Geschlecht sie daran hindert“

Rund 2.000 Besucher:innen kamen beim finalen Stopp des Female Future Festivals in Wien zusammen, um sich zu vernetzen und über Unternehmertum und Gleichberechtigung zu sprechen. Auch Business Angel Hansi Hansmann sprach sich in seiner Keynote für eine gleichberechtigte Zukunft aus.
/artikel/hansmann-ich-moechte-dass-meine-toechter-spaeter-alles-machen-koennen-ohne-dass-ihr-geschlecht-sie-daran-hindert
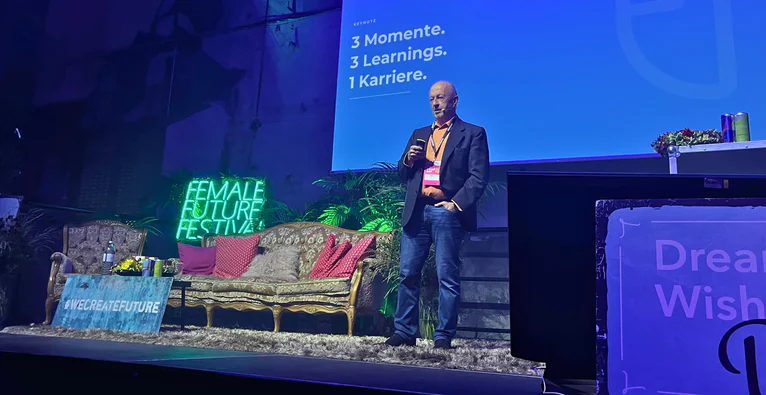
Hansi Hansmann auf der Main Stage des Female Future Festivals 2026. © brutkasten

Unter dem Motto „The Power of Connection“ versammelten sich am 22. Oktober rund 2.000 Teilnehmende in der Wiener Ottakringer Eventlocation. Das von den Schwestern Verena Eugster und Patricia Zupan-Eugster gegründete Female Future Festival widmete sich Themen wie Leadership, künstlicher Intelligenz und Finanzkompetenz. Neben Fachpanels zu Verhandlungsstrategien oder finanzieller Gesundheit war auch Business Angel Hansi Hansmann als Keynotespeaker auf der Bühne zu sehen.

„…, weil ich glaube, dass es unsere Welt besser macht“

Im Gespräch mit brutkasten nannte Hansmann seine Motivation für den Besuch: „Ich habe zwei kleine Töchter und ich möchte gerne, dass meine Töchter später im Leben irgendwann alles das machen können, was sie machen wollen, ohne dass ihr Geschlecht sie daran hindert.“ „Ich bin ein ganz, ganz großer Fan davon, dass es mehr Unternehmerinnen und mehr Investorinnen gibt. Überhaupt mehr Frauen an der Macht, weil ich glaube, dass es unsere Welt besser macht“, ergänzt er zu seinen Beweggründen.

Was seine Beteiligungen angeht, sieht der Investor und ehemalige Manager in Sachen Geschlechterverteilung ein klares Muster: „Ich habe in alles investiert: in rein männliche Teams natürlich viel mehr, aber auch rein weibliche und gemischte Teams. Am besten performen gemischte Teams aus meiner Erfahrung.“

Der Hebel gemischter Teams

Den Vorteil gemischter Teams sieht Hansmann im Zusammenspiel unterschiedlicher Stärken: Es gebe „unterschiedliche Eigenschaften und Skills zwischen Frauen und Männern, und die Mischung macht’s aus“.

Als Beispiel nennt er den Markteintritt: „Ein reines Männerteam geht mit dem Produkt raus, wenn es fertig ist. Nach dem Motto ’das können wir mal rausschieben in den Markt, probieren wir mal, schauen wir mal, ob es ankommt.’ Beim reinen Frauenteam, da muss das Produkt perfekt sein. Und das dauert natürlich fünf Monate länger, bis die auf den Markt gehen, und damit vergeht Zeit.“ Für ihn gilt: „Das gemischte Team, wo sozusagen alle Stimmen zu Wort kommen, ist das Ideale.“

Deutlicher Finanzierungs-Gap in H1/2026

Doch obwohl die Teamkonstellation am besten zu performen scheint, bestehen nach wie vor große Ungleichheiten in Sachen Startup-Finanzierung. Erst kürzlich zeigte der Female Start-up Funding Index H1/2026 von EY Österreich, Female Founders und Fund F das Ausmaß. Im ersten Halbjahr flossen 472 Mio. Euro Risikokapital in österreichische Startups, ein Plus von 329 Prozent gegenüber dem Vorjahreszeitraum. Rein männliche Teams erhielten davon 94,9 Prozent, gemischte Teams 4,8 Prozent und rein weibliche Teams 0,3 Prozent. Der Frauenanteil unter den analysierten Gründer:innen lag bei rund 13 Prozent. „Frauen dürfen gründen. Finanziert werden Männer“, brachte es Lisa-Marie Fassl, Managing Partner von Fund F, in der damaligen Aussendung auf den Punkt.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Die Inflation kommt nicht, sie ist längst da

  • Gold, Aktien, Immobilien und sogar Kryptowährungen erfreuen sich mitten im Trümmerfeld der Corona-Krise plötzlich großer Beliebtheit, weil viele Anleger aus Angst vor Geldentwertung in Sachwerte flüchten.
  • Den Notenbanken ist die Inflationsrate viel zu niedrig – der „Money Printer“ hat es sogar zum Meme-Status geschafft.
  • Die Notenbanken definieren „Preisstabilität“ ja mit einer Inflationsrate von rund zwei Prozent.
  • Andererseits treibt sie die Ungleichheit an, weil Investoren belohnt werden, wenn Immobilien, Aktien, Edelmetalle und andere Assets im Preis steigen.
  • Die Krise treibt nun die „schlechte Deflation“, Technologie treibt zugleich eine andere,“gute“ Art von Deflation an.
  • Jeff Booth argumentiert, dass die Notenbanken den Kampf gegen die gute, technologiegetriebene Deflation nicht gewinnen können – die Folge wäre ein Paradigmenwechsel von epochalem Ausmaß.