03.05.2023

Hotspot Startup-Finanzierung: Ertragsteuerliche Behandlung von SAFE-Investments

In ihrem Gastbeitrag informieren David Gloser und Christoph Puchner von Ecovis Austria über SAFE-Investments in der frühphasigen Startup-Finanzierung und geben Tipps zu deren ertragsteuerlichen Behandlung.
/artikel/hotspot-startup-finanzierung-ertragsteuerliche-behandlung-von-safe-investments
Christoph Puchner und David Gloser von Ecovis Austria (c) Ecovis / AdobeStock

Die Sicherstellung der frühphasigen Finanzierung stellt Startups vor Herausforderungen, da Startups aufgrund der anfänglichen Verlustsituation und des damit einhergehenden Risikos kaum an sich übliche Finanzierungsquellen wie Bankkredite erschließen können und somit auf andere Zwischenfinanzierungen angewiesen sind.

In diesem Zusammenhang schlagen seit einiger Zeit auch in der österreichischen Startup-Szene die aus den USA stammenden SAFE-Instrumente (Simple Agreement for Future Equity) auf. Neben der bilanziellen Abbildung im Jahresabschluss sind dabei auch steuerliche Konsequenzen auf Startup- und Investorenebene zu beachten.

SAFE-Investments: So funktioniert die neue Startup-Finanzierung

Bei SAFE handelt es sich um die Zurverfügungstellung eines zwischen Startup und Investor definierten Investitionsbetrags. SAFE-Investments zielen grundsätzlich darauf ab, in weiterer Folge zeitnahe Anteile am Startup zu vergünstigten Konditionen zu erhalten und stellen somit eine Vorauszahlung für eine künftige Kapitalbeteiligung.

Der SAFE-Investor bekommt seine Kapitalbeteiligung bei künftig vertraglich näher definierten „trigger events“ (Finanzierungsrunde, Exit) – im Verhältnis zu anderen Investoren – zu bevorzugten Konditionen auf Basis einer begünstigten Bewertung, wie zum Beispiel durch „cap“ und/oder „discount“. Der essenzielle Unterschied zum Wandeldarlehen besteht darin, dass es beim SAFE grundsätzlich keinen vorzeitigen Rückzahlungsanspruch auf den zur Verfügung gestellten Betrag gibt, die Mittel unbefristet zur Verfügung gestellt werden und keine Zinsen vereinbart werden.

Einstufung von SAFE-Vereinbarungen als steuerliches Eigen- oder Fremdkapital

Die bei SAFE-Vereinbarungen vereinbarte Nachrangigkeit, die fehlende Zinskomponente und die unbefristete zur Verfügung Stellung sprechen in einer wirtschaftlichen Gesamtbetrachtung während des aufrechten Investments für steuerliches Eigenkapital. Aus diesem Grund stellt ein SAFE-Investment eine Vorauszahlung auf einen im Rahmen der kommenden Finanzierungsrunde zu gewährenden Kapitalanteil am Startup dar, woraus schlussendlich die Beteiligung am laufenden Gewinn bzw. Liquidationsgewinn resultiert.

Dieser Aspekt wird auch dadurch untermauert, dass SAFE-Vereinbarungen generell auf die Erlangung eines Kapitalanteils an dem betroffenen Startup ausgerichtet sind und somit grundsätzlich auch keine ordentlichen Kündigungsmöglichkeiten beinhalten. Dabei besteht lediglich ein außerordentliches Kündigungsrecht für Sonderfälle.

Vor diesem Hintergrund spricht bei standardgemäßer Ausgestaltung im Regelfall unseres Erachtens vieles dafür, dass SAFE-Investments aus steuerlicher Sicht bereits im Gewährungszeitpunkt unmittelbar als Eigenkapital einzustufen sind. Lediglich wenn die oben angeführten Kriterien nicht erfüllt werden, könnten SAFE-Investments als steuerliches Fremdkapital eingestuft werden.

SAFE als steuerliches Eigenkapital

Bei der steuerlichen Beurteilung ist zwischen der Ebene des Startups und des Investors zu unterscheiden:

  • Dieser Fall ist aus Sicht des Startups unspektakulär, da die Wandlung des eigenkapitalartigen SAFE-Investments in eine Kapitalbeteiligung zu einer Umgliederung der Einlage in Stammkapital und Kapitalrücklage führt, jedoch keine nachteiligen steuerlichen Konsequenzen auslöst.
  • Aus Investorensicht stellts sich die Frage, ob in der Wandlung des Investments in Anteile am Startup ein steuerwirksamer Tauschvorgang gesehen werden kann. Verschiedene Aspekte sprechen allerdings gegen einen steuerpflichtigen Tausch. Dazu zählen die Vorauszahlung auf Kapitalanteile, wobei der gesamte Investmentbetrag für die Kapitalerhöhung, inklusive Agio, verwendet wird, die Tauschbesteuerung gem § 6 Z 14 EStG nicht anwendbar sein sollte oder Parallelen zu vergleichbaren Konstellationen wie Aktienzertifikate, Vorzugsaktien.
Zu den Autoren

Der Gastbeitrag wurde von David Gloser, Partner, Steuerberater und Wirtschaftsprüfer, sowie von Christoph Puchner, ebenso Partner und Steuerberater, von Ecovis Austria verfasst. Ecovis Austria ist eine Steuerberatungskanzlei in Österreich im Startup-Bereich.

Deine ungelesenen Artikel:
08.10.2026

Bis 28. Oktober einreichen: Houskapreis 2027 vergibt 760.000 Euro für anwendungsnahe Forschung

Die Einreichphase für den Houskapreis 2027 läuft: Bis 28. Oktober 2026 können Hochschulen, außeruniversitäre Forschungseinrichtungen und KMU ihre Projekte für Österreichs größten privaten Preis für anwendungsnahe Forschung einreichen. Insgesamt werden 760.000 Euro vergeben. In der KMU-Kategorie können Unternehmen mit Innovationen überzeugen, die bereits Umsätze erzielen.
/artikel/houskapreis-2027-call
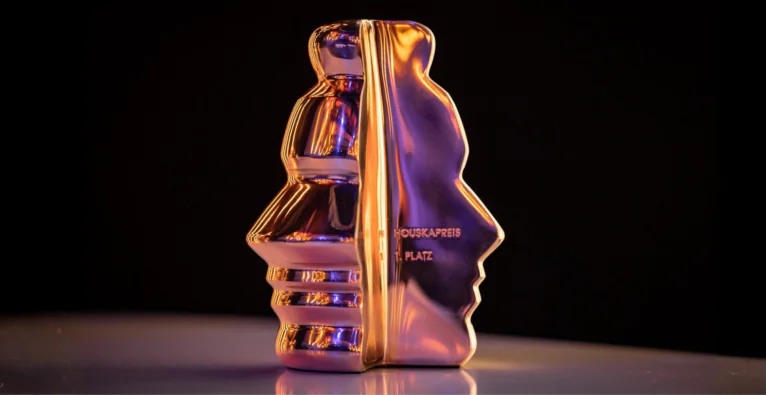
Goldene Houskapreis-Statue, Foto: Alexander Müller

Gute Forschung entsteht in Österreich viel. Was seltener gelingt, ist der Schritt danach: dass aus einer Erkenntnis ein Produkt wird, ein Verfahren, ein Unternehmen. Genau an dieser Schnittstelle setzt der Houskapreis der B&C Privatstiftung an. Ausgezeichnet werden Projekte, die wissenschaftliche Qualität mit konkreter wirtschaftlicher Wirkung verbinden. Mit einem Gesamtpreisgeld von 760.000 Euro ist er Österreichs größter privater Preis für anwendungsnahe Forschung.

Nun geht der Preis in seine 22. Runde. Die Einreichphase für den Houskapreis 2027 ist im September gestartet und läuft bis einschließlich 28. Oktober 2026. Eingereicht wird ausschließlich online unter www.houskapreis.at.

Warum der Fokus auf Anwendung? Erich Hampel, Vorstandsvorsitzender der B&C Privatstiftung, erklärt es so: „Forschung und Innovation sind wesentliche Voraussetzungen für die Wettbewerbsfähigkeit eines Landes. Gerade in einem zunehmend technologiegetriebenen internationalen Umfeld wird es für Österreich entscheidend sein, wissenschaftliche Erkenntnisse erfolgreich in die wirtschaftliche Praxis zu überführen. Dafür braucht es wissenschaftliche Exzellenz ebenso wie unternehmerisches Denken und den Austausch zwischen Wissenschaft und Wirtschaft. Mit dem Houskapreis zeichnen wir Projekte aus, die diese Verbindung erfolgreich herstellen und wirtschaftliche Wirkung entfalten.“

Forschungspreis in drei Kategorien

Vergeben wird der Houskapreis 2027 in den Kategorien Hochschulforschung, Außeruniversitäre Forschung sowie Forschung & Entwicklung in KMU. Teilnahmeberechtigt sind österreichische staatliche und private Universitäten inklusive Fachhochschulen, Christian Doppler Labors, die Österreichische Akademie der Wissenschaften (ÖAW), das Institute of Science and Technology Austria (ISTA), heimische außeruniversitäre Forschungseinrichtungen sowie kleine und mittlere Unternehmen. Gemeinsame Voraussetzung: Die wesentlichen Forschungsleistungen müssen in Österreich erbracht worden sein.

Auch der Houskapreis 2027 wird im Rahmen einer feierlichen Preisverleihung vergeben, am 20. April 2027 in Wien | (c) Alexander Müller

Wie weit ein Projekt sein muss, hängt von der Kategorie ab. In der Hochschulforschung reicht es, wenn die wirtschaftliche Umsetzung unmittelbar bevorsteht oder bereits erfolgt ist. In der außeruniversitären Forschung muss sie schon passiert sein. Bei KMU muss das Projekt zusätzlich abgeschlossen sein und bereits Umsätze am Markt erzielen.

Was KMU wissen müssen

Für Unternehmen gelten klare Voraussetzungen. Sie müssen der KMU-Definition von EU und FFG entsprechen, ihren Firmensitz und ihre wesentlichen Forschungsaktivitäten in Österreich haben, maximal 249 Mitarbeiter:innen beschäftigen und einen Jahresumsatz von höchstens 50 Millionen Euro ausweisen. Außerdem müssen sie seit mindestens zwei Jahren bestehen, also vor dem 31. Dezember 2024 im Firmenbuch eingetragen worden sein, und dürfen in keinem Beteiligungsverhältnis zur B&C-Gruppe stehen.

Die Kategorie steht auch jüngeren Unternehmen offen, sofern sie die genannten Voraussetzungen erfüllen. Entscheidend ist, dass das Unternehmen seit mindestens zwei Jahren besteht und mit seiner Innovation schon Umsätze erzielt. Wie realistisch die Chancen sind, hat der Vorjahresjahrgang gezeigt: Alle drei Nominierungen in der KMU-Kategorie gingen an heimische innovative Unternehmen, den ersten Platz holte sich das Linzer Unternehmen sendance.

Bewertung und Einreichung

Die Bewertung erfolgt in einem zweistufigen Verfahren durch Fachbeiräte pro Kategorie und eine international renommierte Jury aus Wirtschaft und Wissenschaft. Gewichtet wird dabei je nach Kategorie unterschiedlich: Bei der Hochschulforschung zählt die wissenschaftliche Qualität am meisten, bei KMU der wirtschaftliche Erfolg, der mit 40 Prozent in die Bewertung einfließt.

Vier Trophäen, vier Auszeichnungen: Der Houskapreis 2027 wird in drei Kategorien vergeben, dazu kommt der mit 10.000 Euro dotierte Mariella-Schurz-Preis, über den eine Oberstufenklasse entscheidet. | (c) Alexander Müller

Für die Einreichung braucht es je ein einseitiges Abstract auf Deutsch und Englisch sowie ein Dossier von maximal zehn Seiten. KMU dürfen das Dossier auf Deutsch oder Englisch verfassen, in den beiden anderen Kategorien ist Englisch vorgeschrieben. Hochschulen legen mindestens einen Letter of Intent eines Wirtschaftspartners bei, außeruniversitäre Einrichtungen mindestens einen Kooperationsnachweis. In allen Anträgen ist zudem der Beitrag zu den SDGs zu beschreiben.

Preisgeld und Termine

Pro Kategorie werden drei Projekte nominiert, und alle drei gehen mit Preisgeld nach Hause: 150.000 Euro für den ersten Platz, 70.000 Euro für den zweiten, 30.000 Euro für den dritten. Die Erstplatzierten bekommen von der B&C Privatstiftung zusätzlich die goldene Houskapreis-Statue überreicht.

Darüber hinaus vergibt die B&C Privatstiftung den mit 10.000 Euro dotierten Mariella-Schurz-Preis an eines der nominierten Projekte, das eine Oberstufenklasse auswählt. Die Preisgelder gehen an die Institutionen und kommen dort weiteren Forschungsarbeiten zugute.

Die Nominierten werden im Februar 2027 bekannt gegeben, die Verleihung findet am 20. April 2027 in Wien statt. Wer sich vorab informieren will, hat am 5. Oktober 2026 um 14 Uhr bei einer weiteren Online-Informationsveranstaltung Gelegenheit dazu, Anmeldung unter [email protected]. Im Vorjahr gingen die ersten Plätze an die TU Wien, das AIT Austrian Institute of Technology und das Unternehmen sendance. brutkasten hat über die neun Nominierungen für den Houskapreis 2026 berichtet.

Einreichung: bis 28. Oktober 2026 unter www.houskapreis.at
Kontakt: [email protected]

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Hotspot Startup-Finanzierung: Ertragsteuerliche Behandlung von SAFE-Investments

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hotspot Startup-Finanzierung: Ertragsteuerliche Behandlung von SAFE-Investments

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hotspot Startup-Finanzierung: Ertragsteuerliche Behandlung von SAFE-Investments

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hotspot Startup-Finanzierung: Ertragsteuerliche Behandlung von SAFE-Investments

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hotspot Startup-Finanzierung: Ertragsteuerliche Behandlung von SAFE-Investments

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hotspot Startup-Finanzierung: Ertragsteuerliche Behandlung von SAFE-Investments

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hotspot Startup-Finanzierung: Ertragsteuerliche Behandlung von SAFE-Investments

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hotspot Startup-Finanzierung: Ertragsteuerliche Behandlung von SAFE-Investments

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Hotspot Startup-Finanzierung: Ertragsteuerliche Behandlung von SAFE-Investments