21.03.2018

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

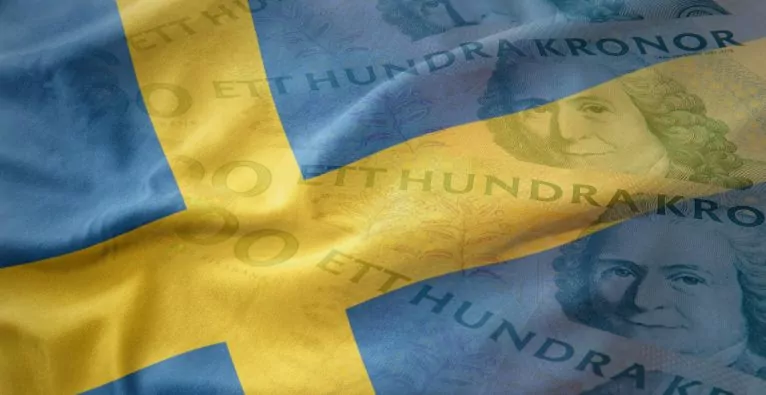
Manchen in Schweden geht der Krieg gegen das Bargeld zu weit. Trotz aller technischer Innovationen kommen jetzt Nachteile ans Licht. Selbst die Notenbank wird nervös. Teil zwei einer Miniserie zu Geld & Krypto.
/artikel/geld-krypto-2-bargeldaufstand-im-hohen-norden

Vorwort: Der Erfolg von Bitcoin und anderen Kryptowährungen hat die Notenbanker weltweit wachgerüttelt. Viele schreien nach Regulierung – und die wird es geben. Aber andere fragen sich, wie staatliches Geld in dieser neuen Welt auszusehen hat, welche Vorteile Blockchain, Distributed Ledger und digitales Geld bringen können. Die meisten dieser Überlegungen sind noch oberflächlich, auch wenn die Medien gerne behaupten: „Land XYZ bastel am Bitcoin-Killer“. Aber tatsächlich haben diese neuen Technologien das Zeug dazu, unser Geldsystem massiv zu verändern. Die Tools, die jetzt geschaffen werden, können für Notenbanken sehr nützlich sein. Bitcoin ist der Stein des Anstoßes, aber für Zentralbanken nur mäßig relevant. Vielmehr geht es darum, das Verhältnis zwischen Währungshütern, Geschäftsbanken und Öffentlichkeit neu zu verhandeln. Ein Mikrokosmos für diese Entwicklungen ist Schweden. In dieser Miniserie zu Geld & Krypto beleuchten wir, wohin die Reise gehen könnte.

+++ Geld & Krypto 1: Schweden spart das Bargeld ein +++


Die Banken ziehen in den Krieg

Im ersten Teil dieser Serie haben wir erfahren, wie das Verschwinden des Bargeldes aus der schwedischen Gesellschaft begonnen hat. Die Notenbank hatte die teure Bargeldlogistik Ende der 1990er-Jahre an Post und Geschäftsbanken übertragen – um Geld zu sparen.

Was die Notenbank aber übersehen hatte: Die Post stand Ende der 1990er-Jahre auch unter enormen Kostendruck und mußte sparen. Nach den Filialen der Notenbank wurden auch viele Filialen der Post geschlossen. Plötzlich sind die großen Banken auf der Aufgabe sitzen geblieben, die Bargeldlogistik zu übernehmen. Das war der Beginn des Krieges gegen das Bargeld in Schweden. Die Banken hatten schlicht keine Lust, die Kosten für die Bargeldversorgung dauerhaft zu übernehmen. Überfälle, Terror, Geldwäsche, Krankheiten, Umweltschutz: Die PR-Leute von Banken und Kreditkartenunternehmen haben sich in den vergangenen 20 Jahren eine ganze Reihe an Gründen einfallen lassen, warum das Bargeld weg muss.

Der ehemalige Chef der Reichspolizeibehörde Björn Eriksson hat die Methoden der Banken in einem Paper 2014 erstmals zusammengefasst. Es ist eine Abrechnung geworden. Eriksson gilt heute als Galionsfigur des so genannten „Bargeldaufstandes“, der jetzt um die letzten Reste der Bargeld-Infrastruktur kämpft. Unterstützt wird er etwa durch den Pensionistenverband, dessen Mitglieder im Gegensatz zu ihren Enkeln noch stark auf Bargeld vertrauen. Ikone der Bargeldgegner ist übrigens Björn Ulvaeus, der ehemalige Sänger der Popband ABBA. Dessen ABBA-Museum wurde früher von Mastercard mitfinanziert.

Plötzlich können die Banken innovativ sein

Für die großen Banken des Landes hat Bargeld nur Nachteile und seine Verdrängung nur Vorteile. Digitales Geld führt eher dazu, dass ein Kunde sich verschuldet. Die Schweden haben das Angebot dankend angenommen. Freilich ist die Entwicklung keineswegs nur negativ. Digitale Geldübertragung hat viele Vorteile. Die Banken haben es auch geschafft, eine App zu entwickeln, die es anderswo so noch nicht gibt: Swish erlaubt es den Schweden, Sofortüberweisungen für den Zahlungsverkehr zu tätigen – gratis und über Bankgrenzen hinweg. Swish hat den ohnehin fortschrittsgläubigen Schweden enorm erleichtert, sich vom Bargeld zu verabschieden. Dass es diese eigentlich simple App zwar in Schweden gibt, nicht aber in Österreich oder Deutschland, zeigt auch, wie selektiv der Finanzsektor mit Innovationen umgeht.

In Europa können wir ein ähnliches Beispiel beobachten. Im Eurosystem sollen noch heuer Sofortüberweisungen über Banken- und Landesgrenzen möglich sein. Das Projekt nennt sich TIPS: Target Instant Payment System. Aufgebaut auf TIPS sind ähnliche Apps wie Swish auch für den Rest Europas vorstellbar. Aber warum bringt die EZB diese Innovation erst jetzt? Weil der Druck steigt. Kryptowährungen sind gerade bei internationalen Zahlungen derzeit oft schneller als herkömmliche Systeme. Auch das internationale Konsortium Swift, das seit Jahrzehnten den globalen Zahlungsverkehr der Banken regelt, will schon bald die Transaktionen beschleunigen und die Spesen senken.

Beim Bettler mit App zahlen

Zurück nach Schweden: Swish wurde entwickelt, um das Bargeld zu verdrängen und Kosten in der Logistik zu sparen. Das hat sich für die schwedischen Banken ausgezahlt. Gerade nach der Finanzkrise greifen die Menschen weltweit eigentlich wieder verstärkt zu Bargeld. Weil es auf der Bank keine Zinsen mehr gibt und man sich mancherorts generell Sorgen um die Stabilität des Bankensystems machen muss, wird dieses Bargeld auch verstärkt gehortet.

Als einziges Land auf der Welt geht Schweden einen anderen Weg. Dort ist es schon seit Jahren illegal, Bargeld in Schließfächern zu bunkern. Auch die Zahl der Bankomaten geht immer weiter zurück. Kurz: Die Banken tun alles, um den Menschen den Zugang zum Bargeld so schwer wie möglich zu machen. Gleichzeitig wird das Bezahlen ohne Bargeld immer einfacher und günstiger. Sogar beim Bettler oder in der Kirche können die Schweden bargeldfrei bezahlen.

Die Notenbank versteht die Aufständischen

Aber nicht nur Eriksson und den Pensionisten geht die Entwicklung viel zu schnell. Ökonomen befürchten negative Effekte auf strukturell ohnehin schwache Regionen: manche Geschäfte sperren lieber zu, als auf teure technische Infrastruktur umzurüsten. Sicherheitsexperten warnen vor Hackern, die die schwedische Infrastruktur angreifen könnten. Mit jedem Stromausfall wird die Debatte angeheizt. Dazu kommt die Sorge um die Schwachen der Gesellschaft, die Armen und die Migranten. Wer neu in ein Land kommt hat nicht sofort ein Konto. Und was ist mit den Touristen, die Geld ins Land bringen sollen? Freilich ist die Darstellung vom völlig bargeldfreien Schweden in den internationalen Medien überzogen. Noch ist es durchaus möglich, auch mit Scheinen zu bezahlen.

Aber auch die Notenbank wird jetzt nervös und stellt sich demonstrativ gegen einen weiteren Rückbau der Bargeld-Infrastruktur. Man will die Banken dazu zwingen, Bargeld anzunehmen – nachdem man sie jahrelang hat gewähren lassen. Bis Sommer soll ein Bericht zur Lage erstellt werden. Und dann gibt es noch die E-Krona. Kein Land der Welt ist in der Frage einer „staatlichen Kryptowährung“ so weit wie Schweden. Das hängt direkt mit dem Kampf gegen das Bargeld zusammen. Mehr dazu in Teil drei dieser Miniserie.

+++ N26 auf dem Weg zum Unicorn: 160 Mio. US-Dollar Investment +++

Deine ungelesenen Artikel:
04.11.2026

Mit Flottenfuchs wollen Ex-heizma-Führungskräfte Firmenflotten optimieren

Zwei ehemalige heizma-Mitarbeiter haben mit Flottenfuchs ein eigenes Startup gegründet. Das Wiener Unternehmen übernimmt für Betriebe die Verwaltung ihrer Firmenflotten und setzt dabei auf eine selbst entwickelte Software. Zu den ersten Kunden zählt auch der ehemalige Arbeitgeber der Gründer.
/artikel/mit-flottenfuchs-wollen-ex-heizma-fuehrungskraefte-firmenflotten-optimieren
04.11.2026

Mit Flottenfuchs wollen Ex-heizma-Führungskräfte Firmenflotten optimieren

Zwei ehemalige heizma-Mitarbeiter haben mit Flottenfuchs ein eigenes Startup gegründet. Das Wiener Unternehmen übernimmt für Betriebe die Verwaltung ihrer Firmenflotten und setzt dabei auf eine selbst entwickelte Software. Zu den ersten Kunden zählt auch der ehemalige Arbeitgeber der Gründer.
/artikel/mit-flottenfuchs-wollen-ex-heizma-fuehrungskraefte-firmenflotten-optimieren
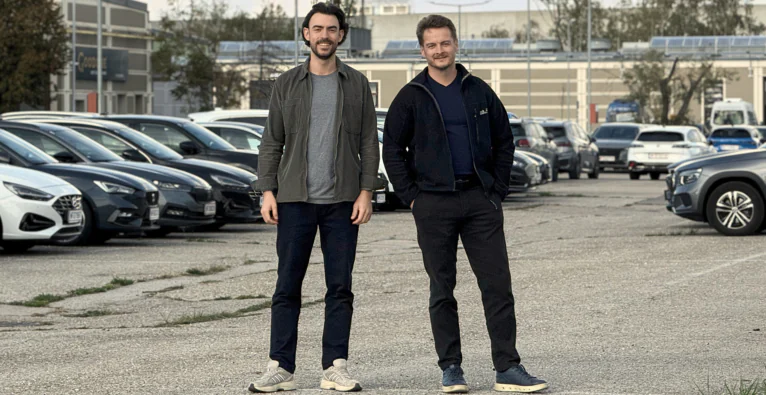
Georg Weber, COO (links) und Florian Berger, CEO (rechts) übernehmen mit Flottenfuchs das komplette Fuhrparkmanagement für Unternehmen. | (c) Flottenfuchs

Florian Berger und Georg Weber waren zuletzt maßgeblich am Aufbau und operativen Geschäft des Wiener Energie-Startups heizma beteiligt. Dort arbeiteten sie eng zusammen und beschlossen, auch nach ihrem Abschied gemeinsam unternehmerisch tätig zu werden. Was genau sie machen wollten, war zunächst allerdings unklar. Sie überlegten einen Installationsbetrieb zu übernehmen oder eine KI-Agentur zu gründen.

Eine weitere Möglichkeit ergab sich aus ihrer bisherigen Arbeit bei heizma. Berger hatte dort unter anderem den Fuhrpark betreut. Als die Übergabe seiner Aufgaben anstand, fragte er sich: „Der Fuhrpark ist bereit für die Übergabe, aber wem übergebe ich das jetzt eigentlich?“. Eher scherzhaft schlug er Weber vor, die Verwaltung selbst als externe Dienstleistung anzubieten. Die beiden beschäftigten sich daraufhin intensiver mit dem Geschäftsmodell und entschieden sich Anfang 2026 schließlich für Flottenfuchs.

Eine externe Abteilung für Firmenflotten

„Der Fuhrpark ist ein Wanderpokal in einer Firma. Keiner will ihn, aber man erbt ihn“, sagt Berger. Aufgaben wie Leasingverträge, Werkstatttermine oder Schadensabwicklung werden in vielen Betrieben neben dem Tagesgeschäft erledigt. Gerade kleinere Unternehmen verfügen häufig über keine eigene Fuhrparkabteilung.

Hier setzt das Startup an. Flottenfuchs übernimmt die operative Verwaltung von Firmenfahrzeugen, von der Beschaffung über Wartungen und Reifenwechsel bis zur Schadensabwicklung und Kommunikation mit den Fahrer:innen. Auch gesetzliche Pflichten wie Führerscheinkontrollen gehören zum Angebot.

Zu Beginn analysiert Flottenfuchs den bestehenden Fuhrpark und sucht nach Einsparpotenzialen, etwa bei Versicherungs- und Leasingkonditionen. Nach eigenen Angaben lassen sich Fuhrparkkosten um bis zu 30 Prozent reduzieren. Für die laufende Gesamtbetreuung zahlen Unternehmen einen monatlichen Fixbetrag pro Fahrzeug.

Eigene Software statt zugekaufter Lösung

Die technische Grundlage bildet die selbst entwickelte, KI-gestützte Plattform FlottenfuchsOS. Ursprünglich wollten Berger und Weber eine bestehende Software zukaufen. Nach mehreren Tests entschieden sie sich jedoch dagegen. Laut Berger hätten sie bei den verfügbaren Lösungen nur rund 15 bis 20 Prozent der Funktionen tatsächlich benötigt.

Stattdessen entwickelten sie eine eigene Plattform, die Fahrzeug-, Vertrags- und Kostendaten bündelt, Fristen überwacht und Abweichungen bei verrechneten Leistungen erkennt. Die Softwareentwicklung verantwortet vor allem Weber. „Er ist ein Prozessguru und automatisiert so viel wie möglich“, sagt Berger über seinen Mitgründer.

Unterstützung erhalten die beiden von Florian Rosenberg, mit dem Berger bereits beim IT-Dienstleister Crayon am Aufbau eines Data-&-AI-Geschäftsbereichs gearbeitet hatte. Rosenberg steht Flottenfuchs als Advisor zur Seite.

Auch beim Fahrverhalten der Mitarbeiter:innen sieht das Gründerduo durch Gamification Einsparpotenzial. Eine eigene App soll Fahrer:innen spielerisch dazu motivieren, sparsamer unterwegs zu sein. Dafür können sie beispielsweise ihren Kraftstoffverbrauch und ihre Tankkosten miteinander vergleichen. Unternehmen entscheiden selbst, wie sie die Ergebnisse nutzen.

Bereits mehrere hundert Fahrzeuge in Betreuung

Das Wiener Startup wurde erst im August dieses Jahres gegründet und betreut laut eigenen Angaben bereits rund 20 Unternehmen mit insgesamt mehreren hundert Fahrzeugen. Zu den Kunden gehören neben heizma auch Daikin, Beinkofer und Flamingo Energy. Gewonnen wurden diese laut Berger vor allem über das persönliche Netzwerk und Weiterempfehlungen. Nicht alle Kunden lassen ihren gesamten Fuhrpark betreuen, manche beauftragen Flottenfuchs zunächst mit Einzelleistungen wie z.B. der Analyse des Fuhrparks.

Das Startup ist bislang vollständig eigenfinanziert und will vorerst ohne externe Investoren wachsen. Aktuell richtet sich das Angebot vor allem an Unternehmen mit fünf bis 150 Fahrzeugen und umfasst Pkw sowie Nutzfahrzeuge bis 3,5 Tonnen. Langfristig wollen Berger und Weber weitere Formen der betrieblichen Mobilität abdecken. Ihr erklärtes Ziel ist es, Flottenfuchs als führenden Mobilitätsmanager in Österreich und Europa zu etablieren.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden