21.03.2018

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

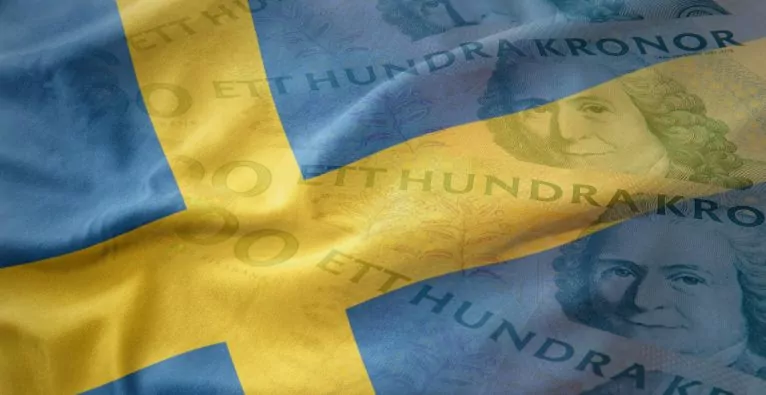
Manchen in Schweden geht der Krieg gegen das Bargeld zu weit. Trotz aller technischer Innovationen kommen jetzt Nachteile ans Licht. Selbst die Notenbank wird nervös. Teil zwei einer Miniserie zu Geld & Krypto.
/artikel/geld-krypto-2-bargeldaufstand-im-hohen-norden

Vorwort: Der Erfolg von Bitcoin und anderen Kryptowährungen hat die Notenbanker weltweit wachgerüttelt. Viele schreien nach Regulierung – und die wird es geben. Aber andere fragen sich, wie staatliches Geld in dieser neuen Welt auszusehen hat, welche Vorteile Blockchain, Distributed Ledger und digitales Geld bringen können. Die meisten dieser Überlegungen sind noch oberflächlich, auch wenn die Medien gerne behaupten: „Land XYZ bastel am Bitcoin-Killer“. Aber tatsächlich haben diese neuen Technologien das Zeug dazu, unser Geldsystem massiv zu verändern. Die Tools, die jetzt geschaffen werden, können für Notenbanken sehr nützlich sein. Bitcoin ist der Stein des Anstoßes, aber für Zentralbanken nur mäßig relevant. Vielmehr geht es darum, das Verhältnis zwischen Währungshütern, Geschäftsbanken und Öffentlichkeit neu zu verhandeln. Ein Mikrokosmos für diese Entwicklungen ist Schweden. In dieser Miniserie zu Geld & Krypto beleuchten wir, wohin die Reise gehen könnte.

+++ Geld & Krypto 1: Schweden spart das Bargeld ein +++


Die Banken ziehen in den Krieg

Im ersten Teil dieser Serie haben wir erfahren, wie das Verschwinden des Bargeldes aus der schwedischen Gesellschaft begonnen hat. Die Notenbank hatte die teure Bargeldlogistik Ende der 1990er-Jahre an Post und Geschäftsbanken übertragen – um Geld zu sparen.

Was die Notenbank aber übersehen hatte: Die Post stand Ende der 1990er-Jahre auch unter enormen Kostendruck und mußte sparen. Nach den Filialen der Notenbank wurden auch viele Filialen der Post geschlossen. Plötzlich sind die großen Banken auf der Aufgabe sitzen geblieben, die Bargeldlogistik zu übernehmen. Das war der Beginn des Krieges gegen das Bargeld in Schweden. Die Banken hatten schlicht keine Lust, die Kosten für die Bargeldversorgung dauerhaft zu übernehmen. Überfälle, Terror, Geldwäsche, Krankheiten, Umweltschutz: Die PR-Leute von Banken und Kreditkartenunternehmen haben sich in den vergangenen 20 Jahren eine ganze Reihe an Gründen einfallen lassen, warum das Bargeld weg muss.

Der ehemalige Chef der Reichspolizeibehörde Björn Eriksson hat die Methoden der Banken in einem Paper 2014 erstmals zusammengefasst. Es ist eine Abrechnung geworden. Eriksson gilt heute als Galionsfigur des so genannten „Bargeldaufstandes“, der jetzt um die letzten Reste der Bargeld-Infrastruktur kämpft. Unterstützt wird er etwa durch den Pensionistenverband, dessen Mitglieder im Gegensatz zu ihren Enkeln noch stark auf Bargeld vertrauen. Ikone der Bargeldgegner ist übrigens Björn Ulvaeus, der ehemalige Sänger der Popband ABBA. Dessen ABBA-Museum wurde früher von Mastercard mitfinanziert.

Plötzlich können die Banken innovativ sein

Für die großen Banken des Landes hat Bargeld nur Nachteile und seine Verdrängung nur Vorteile. Digitales Geld führt eher dazu, dass ein Kunde sich verschuldet. Die Schweden haben das Angebot dankend angenommen. Freilich ist die Entwicklung keineswegs nur negativ. Digitale Geldübertragung hat viele Vorteile. Die Banken haben es auch geschafft, eine App zu entwickeln, die es anderswo so noch nicht gibt: Swish erlaubt es den Schweden, Sofortüberweisungen für den Zahlungsverkehr zu tätigen – gratis und über Bankgrenzen hinweg. Swish hat den ohnehin fortschrittsgläubigen Schweden enorm erleichtert, sich vom Bargeld zu verabschieden. Dass es diese eigentlich simple App zwar in Schweden gibt, nicht aber in Österreich oder Deutschland, zeigt auch, wie selektiv der Finanzsektor mit Innovationen umgeht.

In Europa können wir ein ähnliches Beispiel beobachten. Im Eurosystem sollen noch heuer Sofortüberweisungen über Banken- und Landesgrenzen möglich sein. Das Projekt nennt sich TIPS: Target Instant Payment System. Aufgebaut auf TIPS sind ähnliche Apps wie Swish auch für den Rest Europas vorstellbar. Aber warum bringt die EZB diese Innovation erst jetzt? Weil der Druck steigt. Kryptowährungen sind gerade bei internationalen Zahlungen derzeit oft schneller als herkömmliche Systeme. Auch das internationale Konsortium Swift, das seit Jahrzehnten den globalen Zahlungsverkehr der Banken regelt, will schon bald die Transaktionen beschleunigen und die Spesen senken.

Beim Bettler mit App zahlen

Zurück nach Schweden: Swish wurde entwickelt, um das Bargeld zu verdrängen und Kosten in der Logistik zu sparen. Das hat sich für die schwedischen Banken ausgezahlt. Gerade nach der Finanzkrise greifen die Menschen weltweit eigentlich wieder verstärkt zu Bargeld. Weil es auf der Bank keine Zinsen mehr gibt und man sich mancherorts generell Sorgen um die Stabilität des Bankensystems machen muss, wird dieses Bargeld auch verstärkt gehortet.

Als einziges Land auf der Welt geht Schweden einen anderen Weg. Dort ist es schon seit Jahren illegal, Bargeld in Schließfächern zu bunkern. Auch die Zahl der Bankomaten geht immer weiter zurück. Kurz: Die Banken tun alles, um den Menschen den Zugang zum Bargeld so schwer wie möglich zu machen. Gleichzeitig wird das Bezahlen ohne Bargeld immer einfacher und günstiger. Sogar beim Bettler oder in der Kirche können die Schweden bargeldfrei bezahlen.

Die Notenbank versteht die Aufständischen

Aber nicht nur Eriksson und den Pensionisten geht die Entwicklung viel zu schnell. Ökonomen befürchten negative Effekte auf strukturell ohnehin schwache Regionen: manche Geschäfte sperren lieber zu, als auf teure technische Infrastruktur umzurüsten. Sicherheitsexperten warnen vor Hackern, die die schwedische Infrastruktur angreifen könnten. Mit jedem Stromausfall wird die Debatte angeheizt. Dazu kommt die Sorge um die Schwachen der Gesellschaft, die Armen und die Migranten. Wer neu in ein Land kommt hat nicht sofort ein Konto. Und was ist mit den Touristen, die Geld ins Land bringen sollen? Freilich ist die Darstellung vom völlig bargeldfreien Schweden in den internationalen Medien überzogen. Noch ist es durchaus möglich, auch mit Scheinen zu bezahlen.

Aber auch die Notenbank wird jetzt nervös und stellt sich demonstrativ gegen einen weiteren Rückbau der Bargeld-Infrastruktur. Man will die Banken dazu zwingen, Bargeld anzunehmen – nachdem man sie jahrelang hat gewähren lassen. Bis Sommer soll ein Bericht zur Lage erstellt werden. Und dann gibt es noch die E-Krona. Kein Land der Welt ist in der Frage einer „staatlichen Kryptowährung“ so weit wie Schweden. Das hängt direkt mit dem Kampf gegen das Bargeld zusammen. Mehr dazu in Teil drei dieser Miniserie.

+++ N26 auf dem Weg zum Unicorn: 160 Mio. US-Dollar Investment +++

Deine ungelesenen Artikel:
09.09.2026

Social Cycle: Ein Wiener Startup entwickelt neues System zum Pfandflaschensammeln

Pfandflaschen, die im Mistkübel landen, werden laut den Gründern Rafael Schwarz und Philipp Linsbichler bald der Vergangenheit angehören. Ihr Startup Social Cycle setzt auf ein neues Design, das bisherige Pfandringe in den Schatten stellen soll.
/artikel/social-cycle-ein-wiener-startup-entwickelt-neues-system-zum-pfandflaschensammeln
09.09.2026

Social Cycle: Ein Wiener Startup entwickelt neues System zum Pfandflaschensammeln

Pfandflaschen, die im Mistkübel landen, werden laut den Gründern Rafael Schwarz und Philipp Linsbichler bald der Vergangenheit angehören. Ihr Startup Social Cycle setzt auf ein neues Design, das bisherige Pfandringe in den Schatten stellen soll.
/artikel/social-cycle-ein-wiener-startup-entwickelt-neues-system-zum-pfandflaschensammeln
Die Gründer Rafael Schwarz und Philipp Linsbichler vor einem Sammelmodul | © Social Cycle

Jeder kennt es: Der Softdrink ist getrunken und übrig bleibt nur die leere Plastikflasche. Was soll man mit ihr machen? Wegwerfen und so Pfandsammlern die Arbeit erschweren oder doch bis zum nächsten Supermarkt gehen und dort die Flasche ordnungsgemäß retournieren? Genau diesem Problem nehmen sich die beiden Gründer von Social Cycle, Rafael Schwarz und Philipp Linsbichler, an. Sie haben ein System zum Pfandsammeln entwickelt, das herkömmliche Pfandringe ersetzen soll. Laut den Gründern ist es u.a. flexibler einsetzbar, sauberer und billiger.

Sammeln mit einer Röhre

Social Cycle setzt auf eine röhrenartige Konstruktion, in die leere Flaschen und Dosen gesteckt werden können. Ihr Sammelsystem ist wesentlich günstiger als herkömmliche Pfandringe. „Unser System kostet zwischen 79 und 99 Euro. Die Pfandringe kosten alleine in der Produktion schon 300 Euro, mit genau der gleichen Kapazität an Flaschen. Außerdem spart man sich die Montage“, sagt der Unternehmensberater. Die Sammelkonstruktionen von Social Cycle werden nämlich nur mit Schellen fixiert, was für zusätzliche Flexibilität sorge. „Du kannst dann einfach die Module z.B. vom Bahnhof abmontieren und dann bei einem Fest montieren“, erklärt Schwarz.

Zudem sei die Reinigung wesentlich einfacher als bei allen anderen Systemen am Markt. Weiters passen die Module laut dem Co-Founder besser ins Stadtbild als bisherige Sammelsysteme. „Wir haben auch das Feedback bekommen, dass es einfach viel besser im öffentlichen Raum ausschaut, was natürlich eins der größten Probleme bei den Pfandringen ist“, erklärt Schwarz.

So sehen die Sammelmodule von Social Cycle aus. | © Social Cycle

Wien als nächstes Ziel

Social Cycle ist bereits an über 150 Standorten in Österreich und Deutschland vertreten, unter anderem in Bregenz, Steyr und Kahl am Main. Nur in Wien fehlen noch jegliche Pfandsammelsysteme. Auf brutkasten-Anfrage erklärt das Büro des Wiener Klimastadtrats Jürgen Czernohorszky (SPÖ), dass Pfandsammelsysteme auch zur „Ablagerung sonstiger Abfälle“ verwendet würden, was zu höheren Reinigungskosten führe.

„Dabei haben wir eben unser System genau so entwickelt, dass es dieses Problem nicht gibt“, erklärt Schwarz. Ab September gebe es erneut Gespräche mit der SPÖ, den NEOS und den Grünen. Der 25-Jährige ergänzt: „Wir rechnen zu 100 Prozent mit einem positiven Ausgang. Wir sind wirklich überzeugt, dass es einfach eine perfekte Lösung auch für Wien ist.“

Dem Büro des Klimastadtrats sind Gespräche im Herbst nicht bekannt. Es erklärt, dass das Einwegpfand u. a. das Ziel verfolge, Getränkeverpackungen in den Recyclingkreislauf zurückzuführen. „Die Einführung von Pfandsammelbehältnissen würde diesem Grundgedanken entgegenstehen, da dadurch ein Anreiz entstehen kann, Pfandgebinde bewusst im öffentlichen Raum zurückzulassen und deren Rückführung auf Dritte zu verlagern“, ergänzt das Büro.

Präsenz in ganz Europa

Das im März 2026 gegründete Unternehmen finanziert sich mittels Bootstrapping. Investoren soll es keine geben. Als Kunden kommen für Social Cycle Städte, Gemeinden und Abfallverbände in Frage. Die Gründer wollen ihr Produkt durch konstantes Feedback verbessern und sich so gegenüber ihrer Konkurrenz durchsetzen. Dabei setzen sie auf Mundpropaganda, Medienberichte und die eigene Kommunikation z.B. mittels Mails. Schwarz und Linsbichler denken trotz langsamen Wachstums bereits an die nächsten großen Schritte. Das Startup soll u.a. nach Holland und Irland expandieren und seine Präsenz in Deutschland verstärken. Schwarz möchte mit dem Pfandsammelsystem auch in Hamburg und Berlin vertreten sein. „Unser Ziel ist es wirklich, dass unsere Module in die Infrastruktur eingebunden sind wie Mistkübel, in ganz Europa“, stellt der Co-Founder fest.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Geld & Krypto 2: „Bargeldaufstand“ im hohen Norden