
27.02.2024

Europa wird für Investor:innen aus den USA und China unattraktiver

US-amerikanische und chinesische Investor:innen tun sich aus unterschiedlichen Gründen schwer mit europäischen Startups.
/artikel/europa-wird-fuer-investorinnen-aus-den-usa-und-china-unattraktiver
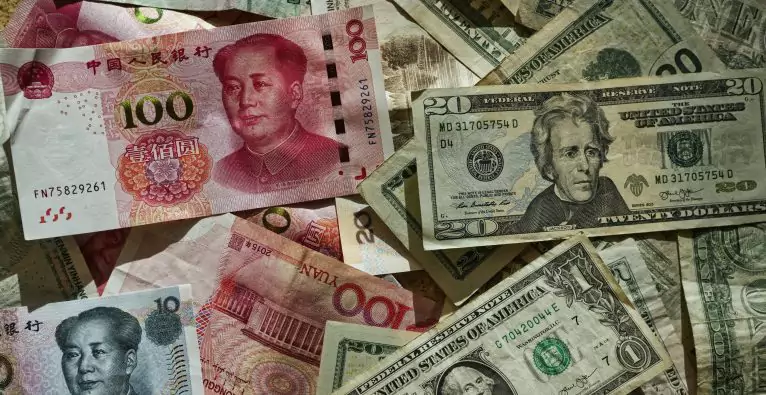
Yuan Dollar Europa
(c) Eric Prouzet via unsplash

Um 57 Prozent ging das Deal-Volumen von US-VCs in Europa 2023 im Vergleich zu 2022 zurück. Bei der Anzahl der Deals waren es 39 Prozent. Diese Zahlen stehen einem allgemeinen Rückgang von 46 Prozent bzw. 31 Prozent gegenüber. Allein mit der schlechteren wirtschaftlichen Lage lässt der Rückgang bei US-amerikanischen Kapital also nicht erklären – er ist klar überproportional. Die Angaben stammen von der Plattform Pitchbook und werden im US-Magazin TechCrunch zitiert. Dort beschäftigt sich eine Analyse mit der Frage, warum Europa so ein schweres Pflaster für US-VCs ist, ja warum manche sich sogar wieder ganz vom alten Kontinent zurückziehen.

Es ist nicht die einzige derartige Meldung dieser Tage. EY veröffentlichte eine Analyse zu sinkenden Zahlen chinesischer Firmenübernahmen in Europa (Anm. hier geht es nicht nur, aber auch um Startups). Die Zahl ist mit 119 Transaktionen im Jahr 2023 demnach auf dem niedrigsten Stand seit 2012. Im Gegensatz zu den Europa-Deals von US-VCs, bei denen der Peak wenig überraschend im Boom-Jahr 2021 lag, hatten die chinesischen M&A-Transaktionen ihren Höhepunkt übrigens bereits 2016.

Weniger Kapital aus den USA und China

Daran lässt sich bereits erahnen: Es sind zwei sehr unterschiedliche Entwicklungen, mit denen Europa hier zu tun hat. Die Gemeinsamkeit ist aber klar: Es fließt weniger Kapital in den alten Kontinent. Und im Gegenzug verlässt ihn weniger Technologie, IP und Co Richtung USA und China. Das muss hier auch erwähnt werden, weil eben das ein Ziel der EU ist. Eine entsprechende Verordnung wurde hierzulande vor einigen Jahren in das in der Startup-Szene viel-kritisierte Investitionskontrollgesetz gegossen.

Ist die Regulatorik schuld?

Aber ist es die scharfe Regulatorik der EU, die Investor:innen aus den USA und China – teilweise willentlich – abschreckt? Oder gibt es andere Gründe? Es herrsche eine strategische Zurückhaltung chinesischer Unternehmen in Europa vor, analysiert EY-Partnerin Eva-Maria Berchtold in einer Aussendung. „Das ist vor allem auf die wirtschaftlichen Rahmenbedingungen in China sowie die Priorisierung der Konsolidierung eigener Geschäftsbereiche vor Expansion durch M&A zurückzuführen“, sagt sie.

Dann kommt seitens EY aber doch auch die Regulatorik zur Sprache. Der ausbleibende Aufschwung bei den chinesischen Transaktionen in Europa nach der EU sei teilweise darauf zurückzuführen, „dass chinesische Firmen in zahlreichen europäischen Staaten erheblichen politischen Hindernissen gegenüberstehen.“ Die Hürden für ausländische Beteiligungen – gerade in bestimmten kritischen Branchen – seien inzwischen vielfach so hoch, dass schon in einem frühen Stadium von einer Übernahme abgesehen werde, selbst, wenn sie strategisch sinnvoll wäre. „Die zunehmenden regulatorischen Hürden, die wir heute in Europa sehen, erfordern von den Unternehmen eine neue Herangehensweise an internationale Partnerschaften und Investitionen, die über traditionelle M&A-Aktivitäten hinausgeht“, meint Berchtold.

Regulatorik als Vorteil Europas gegenüber US-VCs?

Und gilt dasselbe für die USA? Die TechCrunch-Analyse kommt – wohl durchaus mit einer gewissen politischen Färbung – sogar zum gegenteiligen Ergebnis. Die stärkere Regulierung in Europa sei ein guter Grund, auch dort aktiv zu sein, heißt es im Beitrag. Warum? „Heiße Startup-Kategorien wie KI und Krypto agieren in den USA weiterhin in grauen Bereichen der Regulierung, und es ist keine wirkliche Klarheit in in Sicht. Das macht es für Startups schwieriger, etwas aufzubauen, und für Investor:innen schwieriger, zu wissen, welche Unternehmen gesetzeskonform arbeiten – und noch mehr, ob das auch in Zukunft Bestand hat“, so die TechCrunch-Journalistin. Auch in Europa sei zwar nicht alles fertig reguliert, aber es herrsche viel mehr Klarheit seitens der Behörden, was wiederum für VCs attraktiv sei.

Aber was ist dann das Problem hinter dem überproportionalen Rückgang der US-VC-Investitionen in Europa? Die Analyse kommt zum einen mit einer recht simplen Erklärung daher: Der alte Kontinent mit seinen vielen Ländern mit vielen Sprachen und teilweise noch unterschiedlichen Währungen ist einfach zu komplex. „Sowohl in Rumänien als auch in Italien zu investieren, ist etwas anderes, als sowohl in Texas als auch in Kalifornien zu investieren“, so die Journalistin.

Weiters gebe es mittlerweile zumindest im Early-Stage-Bereich mehr VC-Konkurrenz aus Europa selber – und diese sei oftmals für Startups attraktiver, weil sie sich im jeweiligen Heimatmarkt besser auskenne. Und drittens: Viele US-VCs würden ihren Schritt nach Europa mit der Gründung einer Niederlassung in London setzen, um dann festzustellen, dass ihnen das im Rest Europas wenig bis gar nichts bringt.

Wie reagieren?

Die Conclusio: Es ist – wie so oft – alles sehr kompliziert. Und in Europa muss man sich wohl Gedanken machen, wie man mit den sinkenden Investitionen von außen umgehen will. Weil das halten von Technologie und IP am Kontinent ist das eine. Die Verringerung von Wachstumsmöglichkeiten für europäische Scaleups ist ein anderes Thema. Denn wenn sie mangels Kapital den Markt nicht erobern, tun es stattdessen Scaleups aus den USA und China. Und das kann Europa dann wohl wirklich nicht als Sieg verbuchen.

Deine ungelesenen Artikel:
02.10.2026

„Results matter“ statt Russmedia: RM Equity Partners mit 500 Mio. Euro Assets under Management wird unabhängig

Bis vor kurzem Teil der Vorarlberger Russmedia-Gruppe, ging RM Equity Partners mit Sitz in Liechtenstein komplett in den Besitz von Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely über. Die Private-Equity-Gesellschaft ist auf Mehrheitsübernahmen spezialisiert und investiert dabei bis zu 250 Millionen Euro pro Beteiligung.
/artikel/results-matter-statt-russmedia-rm-equity-partners-mit-500-mio-euro-assets-under-management-wird-unabhaengig
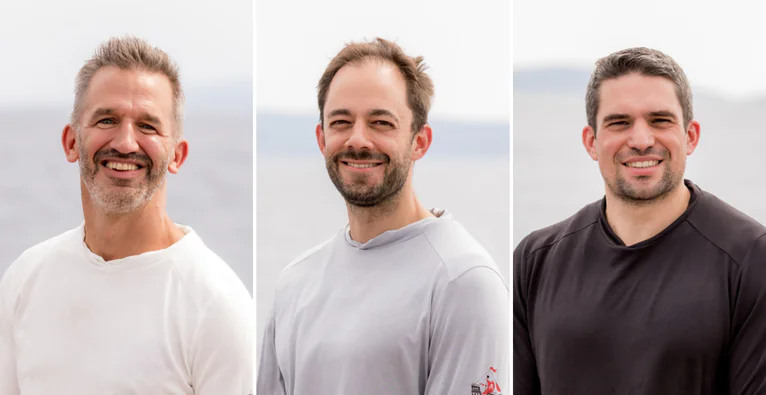
Die drei Partner von RM Equity Partners (v.l.) Nicola Szekely, Eugen Benedikt Russ und Chris Wittlinger | (c) RM Equity Partners

Rund 50 Digital-Unternehmen mit etwa 600 Mitarbeiter:innen und mehr als 400 Millionen weltweiten Nutzer:innen – das ist das Portfolio der Liechtensteiner Private-Equity-Gesellschaft RM Equity Partners. Insgesamt hält diese eine halbe Milliarde Euro Assets under Management (AuM). Bekannte Portfolio-Unternehmen sind etwa die Outdoor-Plattform Bergfex aus Graz oder die deutsche Motorrad-Tour-App Calimoto.

Neue Bedeutung für zwei Buchstaben

Bis vor kurzem war die Gesellschaft Teil der Vorarlberger Russmedia-Gruppe, wie auch die zwei Buchstaben im Namen verraten. Nun befindet sich das PE-Unternehmen komplett im Besitz der drei Partner Eugen Benedikt Russ, Chris Wittlinger und Nicola Szekely. Somit bleibt es freilich zu einem Teil in der Vorarlberger Unternehmerfamilie Russ, die hinter Russmedia steht. Das RM bleibt als etablierter Name erhalten. Mit dem Slogan „Results matter“ bekommt es eine neue Bedeutung.

„Was das Team im vergangenen Jahrzehnt aufgebaut hat, macht uns stolz – und das ist erst das Fundament. Als völlig unabhängiges Unternehmen liegt unser Fokus nun ganz auf der Zukunft: der partnerschaftlichen Zusammenarbeit mit Unternehmern und dem Aufbau beständiger, digitaler Unternehmen“, kommentiert Russ in einer Aussendung.

Bis zu 250 Millionen Euro pro Beteiligung

Die drei Partner investieren über die Gesellschaft ausschließlich eigenes Kapital und fokussieren klar auf Mehrheitsübernahmen und langfristige Beteiligungen. Bei einem Einzeldeal können nach Unternehmensangaben bis zu 150 Millionen Euro fließen, für eine Beteiligung insgesamt bis zu 250 Millionen. Dabei definiert RM Equity Partners klare Anforderungen, die auch auf der Website abzulesen sind: Das übernommene Unternehmen muss Marktführer oder starker Zweiter in seinem Segment sein und ein EBITDA über fünf Millionen Euro bzw. einen Nettoumsatz über 20 Millionen Euro vorweisen.

Gleichzeitig geben die Partner ihrerseits drei Versprechen: Kommt ein Unternehmen für einen Deal in Frage, bekomme es einen ersten Call innerhalb von 48 Stunden, eine konkrete Antwort innerhalb von sieben Tagen und, wenn ein Deal zustande kommt, dessen Abschluss innerhalb von acht Wochen. „Wenn es uns gefällt, sagen wir ja. Wenn nicht, sagen wir schnell nein. Hinter uns steht kein Investmentkomitee, und zwischen uns stehen keine Berater“, so die Partner auf der Homepage.

Zuletzt Verkauf von Alpy.com

Nach der Übernahme restrukturiere man dann nicht, aber unterstütze in jenen Bereichen, in denen man Expertise habe. Wiewohl RM Equity Partners als PE-Gesellschaft im Gegensatz zu einer VC-Gesellschaft nicht Exit-getrieben ist, sind auch Verkäufe übrigens keineswegs ausgeschlossen. Brutkasten berichtete erst im August vom Verkauf der Beteiligung Alpy.com. Es war der zweite Exit für die Gesellschaft in diesem Jahr.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Europa wird für Investor:innen aus den USA und China unattraktiver

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Europa wird für Investor:innen aus den USA und China unattraktiver

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Europa wird für Investor:innen aus den USA und China unattraktiver

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Europa wird für Investor:innen aus den USA und China unattraktiver

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Europa wird für Investor:innen aus den USA und China unattraktiver

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Europa wird für Investor:innen aus den USA und China unattraktiver

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Europa wird für Investor:innen aus den USA und China unattraktiver

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Europa wird für Investor:innen aus den USA und China unattraktiver

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Europa wird für Investor:innen aus den USA und China unattraktiver