09.04.2020

ETF: Was hinter den berühmten Buchstaben steckt

Wer sich an die Börse wagt, kommt an ETFs kaum vorbei. Aber was ist das überhaupt? Worauf ist zu achten? Und wo lauern Fallen?
/artikel/etf-definition-vorteile-nachteile
ETF bei Junges Geld
(c) Georg Schober / Adobe Stock / Maksym Yemelyanov

Die Coronakrise ändert viel, aber nicht alles. Egal ob Mitte 2019 oder Mitte 2020: Wer sich an das Thema Geldanlage heranwagt, stolpert irgendwann über drei berühmte Buchstaben: Emil, Theodor, Friedrich – ETF. Es scheint fast, als würde jeder, der Geld an der Börse hat, irgendwas mit irgendwelchen ETFs machen. Aber was steckt dahinter?

+++Mehr Wissen über Geld und Finanzen bei „Junges Geld“+++

Die wichtigste Antwort vorweg: Ein ETF ist im Grunde einfach nur ein Fonds. Man kauft also ein Bündel Wertpapiere. In der Regel sind das Aktien, es gibt aber auch ETFs für Anleihen und viele weitere Anlageklassen. Das ist ein Stück weit ein Problem für den ETF: Es gibt ihn in viel zu vielen Formen und Farben. Von konservativ solide bis zu spekulativ riskant.

Bei ETFs muss man keinen Manager bezahlen

ETFs unterscheiden sich von traditionellen Fonds zweifach: Sie müssen nicht beim Fondsverwalter gezeichnet werden, sondern sind an der Börse handelbar. Jedermann mit einem Depot kann zugreifen. Daher auch der Name: Exchange Traded Funds – Börsegehandelte Fonds. Der zweite Unterschied: Anders als „normale“ Fonds, werden ETFs nicht aktiv verwaltet. Ihre Zusammensetzung richtet sich immer nach einem Index. Also etwa nach dem ATX für Österreich, dem DAX für Deutschland oder dem S&P500 für die USA. Diese Indices setzen sich wiederum nach der Größe der Unternehmen an der Börse zusammen. Im S&P500 etwa sind die 500 US-Firmen mit der höchsten Marktkapitalisierung drin.

+++So etwas hat der moderne Goldmarkt noch nie gesehen+++

Mit diesem Index beginnt auch die Geschichte der ETFs vor 30 Jahren. Wer tief eintauchen will in die Entstehungsgeschichte von ETFs, dem sei der Podcast „The ETF Story“ von Bloomberg empfohlen. Aber die grundlegende Idee hinter dem ETF ist noch viel älter. So genannte Index-Fonds kennen die Amerikaner seit den 1970er-Jahren.

Als Erfinder gilt John Bogle, der auch den Vermögensverwalter Vanguard gegründet hat. Der Anfang 2019 verstorbene Bogle war der erste, der die Allmacht von menschlichen Fondsmanagern anzweifelte. Seine Philosophie: Du gehst keine Wetten ein, um den Markt zu schlagen, sondern wächst mit dem Markt. Bogle und Vanguard haben in den USA eine große und überzeugte Anhängerschaft.

ETF vs. Fonds: Die Gebührenfalle lauert überall

Vanguard gehört zu den wenigen Vermögensverwaltern, die in Zeiten der Krise netto Zuflüsse sehen, weil die „Bogleheads“ billig nachkaufen wollen. Die klassischen Indexfonds muss man ebenfalls beim Verwalter zeichnen – sie sind nicht an der Börse handelbar. Aber weil sie keinen Manager brauchen, der bezahlt werden will, sind sie vor allem eines: sehr, sehr günstig. Das trifft auch auf ETFs zu. Während ein aktiver Fonds gerne mal zwei Prozent pro Jahr kosten kann, liegen die ETF-Kosten bei einem Zehntel davon oder noch tiefer.

+++Warum der Goldpreis in einer Krise erst mal sinkt+++

„Zwei Prozent? Das klingt doch günstig. Warum sollte ich die Kosten noch weiter drücken“, werden viele jetzt fragen. Die Wahrheit ist brutal: Wer zwei Prozent pro Jahr abgibt, schießt sich selbst ins Bein. Nehmen wir an, jemand will eine Erbschaft von 10.000 Euro investieren. Gehen wir von einem Wachstum des Marktes von im Schnitt sechs Prozent pro Jahr aus – das klingt aktuell sehr optimistisch, ist aber historisch betrachtet ein guter Durchschnittswert. Nach 20 Jahren steht das Vermögen bei 32072 Euro. Ohne Gebühren. Wer pro Jahr zwei Prozent abgibt, verliert ein Drittel – also rund 10.000 Euro. Nach 30 Jahren geht schon fast die Hälfte des Gesamtvermögens für Gebühren drauf.

Das kann sich nur auszahlen, wenn man einen Fondsmanager findet, der den Markt jahrzehntelang um mindestens zwei Prozentpunkte schlagen kann. Und ob man so einen Manager gefunden hat oder nicht, weiß man erst im Nachhinein. Wer von Anfang an auf niedrige Gebühren setzt, also etwa 0,2 Prozent, hat nach 20 Jahren 30.820 Euro übrig – und 1252 Euro an Gebühren bezahlt. Klingt vernünftig, oder? Wer es nicht glaubt, kann hier nachrechnen.

Bei ETFs ist es leider zu einem Wildwuchs gekommen

ETFs sind also moderne Versionen des klassischen Indexfonds. Aber eierlegende Wollmilchsäue sind sie nicht. Es gibt Fallen. Die größte betrifft die Psychologie der Anleger. Gerade weil ETFs an der Börse handelbar sind wie andere Wertpapiere, kann man sich von Euphorie und Panik leichter anstecken lassen. Wer im falschen Moment verkauft, also etwa am Boden eines Crashs, wie wir ihn gerade gesehen haben, kann seine ganze Strategie in die Tonne treten. Insofern unterscheiden sich ETFs nicht von Einzelaktien. Das war auch etwas, das John Bogle Zeit seines Lebens an ETFs gestört hat.

+++News, Daten und Hintergründe zum Coronavirus+++

Die zweite Falle ist dem durchschlagenden Erfolg des Formats geschuldet: Es gibt inzwischen sehr, sehr viele ETFs. Abertausende. Energie, Technologie, Gesundheit, Künstliche Intelligenz, E-Sports: Zu jedem erdenklichen Thema gibt es inzwischen einen ETF. Vorsicht: Wer solche ETFs kauft, geht eine Wette ein, eine Spekulation. Dasselbe gilt für Länder-ETFs. Noch heikler sind gehebelte ETFs oder solche, mit denen man auf fallende Kurse wetten kann.

Wer möglichst breit aufgestellt sein will, greift deshalb nach einem klassischen Indexfonds in ETF-Form. Ein Fonds, der weltweit investiert – in Industrie und Schwellenländer. So hat der „FTSE All World“ von Vanguard inzwischen Kultstatus auf Reddit erlangt.

Alternativen sind ETFs, die auf den „MSCI All Country World“ aufbauen. Damit sind freilich nur die Aktien abgedeckt. Wer will, findet auch ETFs (oder ähnliche Konstruktionen) für Rohstoffe (Gold, Öl, Kaffee, etc.), Anleihen (Staaten und Unternehmen) und sogar Immobilien. Aber das ist eine andere Geschichte.

Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information und geben ausschließlich die Meinung des Autors wieder. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von derbrutkasten.com richten sich ausschließlich an natürliche Personen.


Über den Autor

Niko Jilch ist Wirtschaftsjournalist, Speaker und Moderator. Nach acht Jahren bei der „Presse“ ging er Ende 2019 zum Thinktank „Agenda Austria“, wo er als wissenschaftlicher Mitarbeiter die Bereiche „Geldanlage und digitale Währungen“ abdeckt, sowie digitale Formate aufbaut, etwa einen neuen Podcast. Twitter: @jilnik

==> Mehr über die Kolumne „Junges Geld“

Redaktionstipps
Deine ungelesenen Artikel:
16.10.2026

Mehr Spinoffs und weniger Transfer-Personal? ECN warnt vor finanziellen Kürzungen beim Wissenstransfer

530 Startups und Spinoffs haben die Partnerhochschulen des Entrepreneurship Center Network im Vorjahr betreut, um 16 Prozent mehr als 2024. Bei der 6. ECN-Konferenz haben die Hochschulen einen Maßnahmenplan erarbeitet. Im brutkasten-Talk warnen ECN-Gründer Rudolf Dömötör und Sara Matt von der Universität Innsbruck zugleich davor, ausgerechnet jetzt beim Transfer zu kürzen.
/artikel/mehr-spinoffs-und-weniger-transfer-personal-ecn-warnt-vor-finanziellen-kuerzungen-beim-wissenstransfer
(c) Ruiz Cruz
(c) Ruiz Cruz

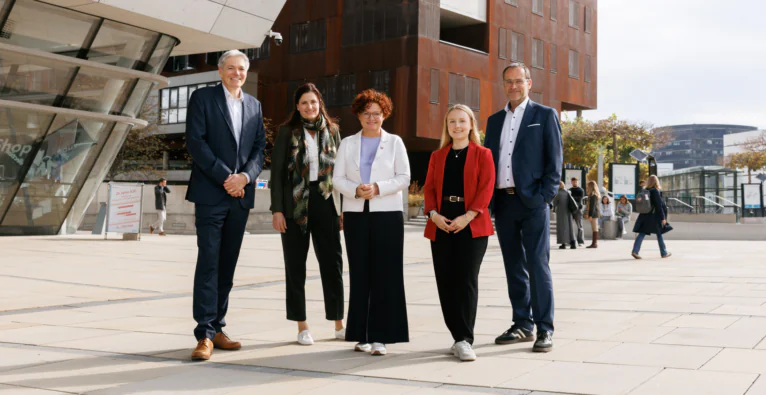
Zwei Tage lang haben die Entrepreneurship-Verantwortlichen der österreichischen Hochschulen am 13. und 14. Oktober an der Universität Wien und der WU Wien darüber beraten, wie Ausgründungen aus der Wissenschaft leichter gelingen können. Das Entrepreneurship Center Network (ECN), das inzwischen 36 Universitäten, Fachhochschulen und Forschungseinrichtungen verbindet, hat rund um seine sechste Konferenz auch neue Zahlen veröffentlicht: 2025 wurden 530 studentische Startups und akademische Spinoffs an den Partnerhochschulen betreut, ein Jahr davor waren es 457.

Strategiearbeit im Fokus

Auch die Konferenz selbst ist gewachsen. „Als wir 2021 die erste ECN-Konferenz hier in Wien organisiert haben, hatten wir so 25 bis 30 Teilnehmer, und heuer waren über 80 Teilnehmende dabei”, sagt Rudolf Dömötör, Direktor des WU Entrepreneurship Center und Gründer des Netzwerks, im brutkasten-Talk. Statt Keynotes und Workshops gab es heuer Strategiearbeit: In Kleingruppen wurden zuerst die größten Probleme bei Ausgründungen gesammelt, dann ein Wunschzustand formuliert und daraus Maßnahmen abgeleitet.

(c) Ruiz Cruz

Mehr Role Models?

Diskutiert wurde dabei auch, wen das Thema überhaupt erreicht. Sara Matt, Leiterin der Transferstelle Wissenschaft, Wirtschaft und Gesellschaft der Universität Innsbruck, sieht die bisherigen Role Models fast ausschließlich im MINT-Bereich. „Ganz viele helle Köpfe kommen nicht aus der Technik, sondern aus den Geistes-, Sozial- und Kulturwissenschaften. Die muss man auch abholen.“ Und nicht jede Person mit unternehmerischen Fähigkeiten müsse ein eigenes Unternehmen gründen: „Die könnten zum Beispiel Betriebsnachfolgen übernehmen oder in bestehenden Unternehmen Innovation vorantreiben.”

Im Rahmen der Konferenz wurde – in Anwesenheit von Sektionschef Elmar Pichl aus dem BMFWF – auch der neue Ausgründungsrahmen für diese sog. SHAPE-Disziplinen vorgestellt. SHAPE steht für Social Sciences, Humanities and the Arts for People and the Economy, also für Sozial-, Geistes- und Kulturwissenschaften sowie die Künste. Dieser Rahmen ergänzt den 2024 erarbeiteten Ausgründungsrahmen für den technischen und naturwissenschaftlichen Bereich.

Die Frage des Budgets?

Die Ergebnisse der Konferenz treffen auf einen schwierigen Moment. Wie sich das Universitätsbudget in den nächsten Jahren entwickelt, ist offen, mehr Geld wird es nach Einschätzung von Dömötör wohl nicht geben. Die Frage sei, wo gespart werde: bei etablierten Bereichen oder im Transfer, „der noch nicht so etabliert ist und auch keine starke Lobby in Budgetdiskussionen hat”. Das Budget sei deshalb ein Leitmotiv der Konferenz gewesen: „Was können wir tun, um dieses weiterhin zwar größer werdende, aber immer noch zarte Pflänzlein, das in den letzten fünf bis zehn Jahren entstanden ist, zu schützen?”

(c) Ruiz Cruz

Matt beobachtet die Folgen bereits. An einigen Universitäten sei das Personal im Transferbereich zurückgefahren worden. „Das finde ich einen falschen Ansatz, weil gerade jetzt müssen wir darauf achten, Innovation voranzutreiben.” Dass überall gespart werden müsse, sehe sie ein, „aber für die langfristige Sicht eines Wirtschaftsstandortes ist es nicht die richtige Entscheidung, an der Innovation zu sparen”.

Konkret bedauert Matt, dass es im Herbst keine Fellowship-Ausschreibung gab. Eine Handvoll Forscher:innen an ihrer Universität hätte gerne eingereicht. Wenn man in dieser Situation doch die akademische Karriere wähle, sei das nachvollziehbar, weil man es sich auf dem Weg dorthin kaum leisten könne, ein paar Jahre für einen unternehmerischen Versuch liegen zu lassen. Eine bei der Konferenz diskutierte Maßnahme sei deshalb ein Forschungsfreisemester, „damit diese Entscheidung nicht so früh fallen muss: Unternehmertum oder Forscherkarriere”.

Gründen soll in der akademischen Laufbahn zählen

Genau an diesem Punkt setzt der Maßnahmenplan an, den das ECN aus der Konferenz ableitet und Ende des Jahres veröffentlichen will. Gründen soll ein gleichwertiger Karriereweg werden, der auch in der akademischen Laufbahn anerkannt wird. „Kulturwandel bedarf auch der entsprechenden Incentives”, sagt Dömötör. „Wie wird es von meiner Uni gewürdigt, wenn ich gründe? Werde ich nur für die traditionellen Kernaufgaben einer Universität belohnt, Forschung und Lehre, oder wird auch die Third Mission stärker berücksichtigt?” In den letzten Jahren habe es eine positive Entwicklung gegeben, „aber da ist immer noch Luft”.

Der zweite Kernpunkt richtet sich an den Gesetzgeber: Das ECN fordert einen klaren Rechtsrahmen für Ausgründungen im Universitätsgesetz (UG) und im Fachhochschulgesetz (FHG). Dazu kommen österreichweite Standards für IP und Beteiligungen sowie Entrepreneurship Education für alle Studierenden. Die Details sollen im Plan Ende des Jahres folgen.

Verbündete in der Politik?

Unterstützung erhofft sich das ECN aus der Politik. Elisabeth Zehetner, Staatssekretärin für Energie, Startups und Tourismus im Bundesministerium für Wirtschaft, Energie und Tourismus, stellte sich bei einem Kamingespräch den Fragen der Community. Für Dömötör „ein sehr wertschätzendes Signal”. Man nehme aus dem Gespräch mit, „in ihr eine Verbündete zu haben”. Für die Änderungen an UG und FHG, die das ECN anstrebt, ist allerdings nicht ihr Ressort zuständig, sondern das Bundesministerium für Frauen, Wissenschaft und Forschung.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

ETF: Was hinter den berühmten Buchstaben steckt

  • Egal ob Mitte 2019 oder Mitte 2020: Wer sich an das Thema Geldanlage heranwagt, stolpert irgendwann über drei berühmte Buchstaben: Emil, Theodor, Friedrich – ETF.
  • Sie müssen nicht beim Fondsverwalter gezeichnet werden, sondern sind an der Börse handelbar. Jedermann mit einem Depot kann zugreifen.
  • Anders als „normale“ Fonds, werden ETFs nicht aktiv verwaltet.
  • ETFs gibt es in vielen Formen und Farben. Von konservativ solide bis zu spekulativ riskant.
  • Gerade weil ETFs an der Börse handelbar sind wie andere Wertpapiere, kann man sich von Euphorie und Panik leichter anstecken lassen. Wer im falschen Moment verkauft, also etwa am Boden eines Crashs, wie wir ihn gerade gesehen haben, kann seine ganze Strategie in die Tonne treten. Insofern unterscheiden sich ETFs nicht von Einzelaktien.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

ETF: Was hinter den berühmten Buchstaben steckt

  • Egal ob Mitte 2019 oder Mitte 2020: Wer sich an das Thema Geldanlage heranwagt, stolpert irgendwann über drei berühmte Buchstaben: Emil, Theodor, Friedrich – ETF.
  • Sie müssen nicht beim Fondsverwalter gezeichnet werden, sondern sind an der Börse handelbar. Jedermann mit einem Depot kann zugreifen.
  • Anders als „normale“ Fonds, werden ETFs nicht aktiv verwaltet.
  • ETFs gibt es in vielen Formen und Farben. Von konservativ solide bis zu spekulativ riskant.
  • Gerade weil ETFs an der Börse handelbar sind wie andere Wertpapiere, kann man sich von Euphorie und Panik leichter anstecken lassen. Wer im falschen Moment verkauft, also etwa am Boden eines Crashs, wie wir ihn gerade gesehen haben, kann seine ganze Strategie in die Tonne treten. Insofern unterscheiden sich ETFs nicht von Einzelaktien.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

ETF: Was hinter den berühmten Buchstaben steckt

  • Egal ob Mitte 2019 oder Mitte 2020: Wer sich an das Thema Geldanlage heranwagt, stolpert irgendwann über drei berühmte Buchstaben: Emil, Theodor, Friedrich – ETF.
  • Sie müssen nicht beim Fondsverwalter gezeichnet werden, sondern sind an der Börse handelbar. Jedermann mit einem Depot kann zugreifen.
  • Anders als „normale“ Fonds, werden ETFs nicht aktiv verwaltet.
  • ETFs gibt es in vielen Formen und Farben. Von konservativ solide bis zu spekulativ riskant.
  • Gerade weil ETFs an der Börse handelbar sind wie andere Wertpapiere, kann man sich von Euphorie und Panik leichter anstecken lassen. Wer im falschen Moment verkauft, also etwa am Boden eines Crashs, wie wir ihn gerade gesehen haben, kann seine ganze Strategie in die Tonne treten. Insofern unterscheiden sich ETFs nicht von Einzelaktien.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

ETF: Was hinter den berühmten Buchstaben steckt

  • Egal ob Mitte 2019 oder Mitte 2020: Wer sich an das Thema Geldanlage heranwagt, stolpert irgendwann über drei berühmte Buchstaben: Emil, Theodor, Friedrich – ETF.
  • Sie müssen nicht beim Fondsverwalter gezeichnet werden, sondern sind an der Börse handelbar. Jedermann mit einem Depot kann zugreifen.
  • Anders als „normale“ Fonds, werden ETFs nicht aktiv verwaltet.
  • ETFs gibt es in vielen Formen und Farben. Von konservativ solide bis zu spekulativ riskant.
  • Gerade weil ETFs an der Börse handelbar sind wie andere Wertpapiere, kann man sich von Euphorie und Panik leichter anstecken lassen. Wer im falschen Moment verkauft, also etwa am Boden eines Crashs, wie wir ihn gerade gesehen haben, kann seine ganze Strategie in die Tonne treten. Insofern unterscheiden sich ETFs nicht von Einzelaktien.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

ETF: Was hinter den berühmten Buchstaben steckt

  • Egal ob Mitte 2019 oder Mitte 2020: Wer sich an das Thema Geldanlage heranwagt, stolpert irgendwann über drei berühmte Buchstaben: Emil, Theodor, Friedrich – ETF.
  • Sie müssen nicht beim Fondsverwalter gezeichnet werden, sondern sind an der Börse handelbar. Jedermann mit einem Depot kann zugreifen.
  • Anders als „normale“ Fonds, werden ETFs nicht aktiv verwaltet.
  • ETFs gibt es in vielen Formen und Farben. Von konservativ solide bis zu spekulativ riskant.
  • Gerade weil ETFs an der Börse handelbar sind wie andere Wertpapiere, kann man sich von Euphorie und Panik leichter anstecken lassen. Wer im falschen Moment verkauft, also etwa am Boden eines Crashs, wie wir ihn gerade gesehen haben, kann seine ganze Strategie in die Tonne treten. Insofern unterscheiden sich ETFs nicht von Einzelaktien.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

ETF: Was hinter den berühmten Buchstaben steckt

  • Egal ob Mitte 2019 oder Mitte 2020: Wer sich an das Thema Geldanlage heranwagt, stolpert irgendwann über drei berühmte Buchstaben: Emil, Theodor, Friedrich – ETF.
  • Sie müssen nicht beim Fondsverwalter gezeichnet werden, sondern sind an der Börse handelbar. Jedermann mit einem Depot kann zugreifen.
  • Anders als „normale“ Fonds, werden ETFs nicht aktiv verwaltet.
  • ETFs gibt es in vielen Formen und Farben. Von konservativ solide bis zu spekulativ riskant.
  • Gerade weil ETFs an der Börse handelbar sind wie andere Wertpapiere, kann man sich von Euphorie und Panik leichter anstecken lassen. Wer im falschen Moment verkauft, also etwa am Boden eines Crashs, wie wir ihn gerade gesehen haben, kann seine ganze Strategie in die Tonne treten. Insofern unterscheiden sich ETFs nicht von Einzelaktien.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

ETF: Was hinter den berühmten Buchstaben steckt

  • Egal ob Mitte 2019 oder Mitte 2020: Wer sich an das Thema Geldanlage heranwagt, stolpert irgendwann über drei berühmte Buchstaben: Emil, Theodor, Friedrich – ETF.
  • Sie müssen nicht beim Fondsverwalter gezeichnet werden, sondern sind an der Börse handelbar. Jedermann mit einem Depot kann zugreifen.
  • Anders als „normale“ Fonds, werden ETFs nicht aktiv verwaltet.
  • ETFs gibt es in vielen Formen und Farben. Von konservativ solide bis zu spekulativ riskant.
  • Gerade weil ETFs an der Börse handelbar sind wie andere Wertpapiere, kann man sich von Euphorie und Panik leichter anstecken lassen. Wer im falschen Moment verkauft, also etwa am Boden eines Crashs, wie wir ihn gerade gesehen haben, kann seine ganze Strategie in die Tonne treten. Insofern unterscheiden sich ETFs nicht von Einzelaktien.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

ETF: Was hinter den berühmten Buchstaben steckt

  • Egal ob Mitte 2019 oder Mitte 2020: Wer sich an das Thema Geldanlage heranwagt, stolpert irgendwann über drei berühmte Buchstaben: Emil, Theodor, Friedrich – ETF.
  • Sie müssen nicht beim Fondsverwalter gezeichnet werden, sondern sind an der Börse handelbar. Jedermann mit einem Depot kann zugreifen.
  • Anders als „normale“ Fonds, werden ETFs nicht aktiv verwaltet.
  • ETFs gibt es in vielen Formen und Farben. Von konservativ solide bis zu spekulativ riskant.
  • Gerade weil ETFs an der Börse handelbar sind wie andere Wertpapiere, kann man sich von Euphorie und Panik leichter anstecken lassen. Wer im falschen Moment verkauft, also etwa am Boden eines Crashs, wie wir ihn gerade gesehen haben, kann seine ganze Strategie in die Tonne treten. Insofern unterscheiden sich ETFs nicht von Einzelaktien.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

ETF: Was hinter den berühmten Buchstaben steckt

  • Egal ob Mitte 2019 oder Mitte 2020: Wer sich an das Thema Geldanlage heranwagt, stolpert irgendwann über drei berühmte Buchstaben: Emil, Theodor, Friedrich – ETF.
  • Sie müssen nicht beim Fondsverwalter gezeichnet werden, sondern sind an der Börse handelbar. Jedermann mit einem Depot kann zugreifen.
  • Anders als „normale“ Fonds, werden ETFs nicht aktiv verwaltet.
  • ETFs gibt es in vielen Formen und Farben. Von konservativ solide bis zu spekulativ riskant.
  • Gerade weil ETFs an der Börse handelbar sind wie andere Wertpapiere, kann man sich von Euphorie und Panik leichter anstecken lassen. Wer im falschen Moment verkauft, also etwa am Boden eines Crashs, wie wir ihn gerade gesehen haben, kann seine ganze Strategie in die Tonne treten. Insofern unterscheiden sich ETFs nicht von Einzelaktien.