24.03.2023

Crypto Weekly #95: Was das Vorgehen der US-Börsenaufsicht gegen Coinbase bedeutet

Diese Woche: Bitcoin steigt weiter und erreichte den höchsten Stand seit Juni 2022. Unterdessen ist bei der Kryptobörse Coinbase ein Schreiben der US-Börsenaufsicht eingetrudelt. Diese sieht das Unternehmen in Konflikt mit dem US-Wertpapierrecht.
/artikel/crypto-weekly-95
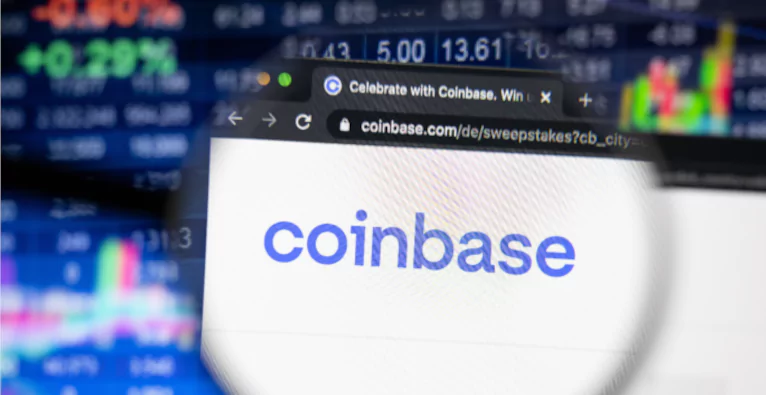
The logo of coinbase on a computer screen
Foto: Adobe Stock

brutkasten Crypto Weekly ist unser wöchentliches Briefing zum Kryptomarkt und kann hier als Newsletter abonniert werden.


Die Kurstafel:

  • Bitcoin (BTC): 28.034 US-Dollar (+11 % gegenüber Freitagnachmittag der Vorwoche)
  • Ethereum (ETH): 1.784 Dollar (+6 %)
  • BNB: 332 Dollar (-3 %)
  • XRP: 0,43 Dollar (+17 %)
  • Cardano (ADA): 0,36 Dollar (+11 %)
  • Solana (SOL): 22 Dollar (+10 %)

📈 Bitcoin steigt weiter – und erreicht mit 28.800 US-Dollar höchsten Stand seit Juni

Am Kryptomarkt geht eine weitere starke Woche zu Ende. Am Mittwoch stieg der Bitcoin-Kurs zwischenzeitlich bis auf 28.800 US-Dollar – und erreichte damit den höchsten Stand seit Juni des Vorjahres. Einen kurzen Rücksetzer auf unter 27.000 Dollar gab es nur am Mittwochabend nach der Zinsentscheidung der US-Notenbank Federal Reserve. 

Diese hatte ihren Leitzins trotz mehreren Bankpleiten erhöht. Eine Zinssenkung zur Stützung der Konjunktur stellte Notenbank-Chef Jerome Powell auch für den weiteren Jahresverlauf nicht in Aussicht. Sämtliche Risk-Assets reagierten negativ – von Tech-Aktien bis hin zu Kryptowährungen. Als dauerhafte Belastung erwies sich die Zinsentscheidung jedoch nicht. Schon am Donnerstagnachmittag überschritt Bitcoin erneut die 28.000-Dollar-Marke. 

Auch die übrigen großen Kryptowährungen legten seit vergangenem Freitag deutlich zu. Der Ether-Kurs (ETH) stieg um 6 Prozent. Für den Cardano-Token ADA und Solanas SOL-Token ging es jeweils im zweistelligen Prozentbereich nach oben. 

Noch stärker legte Ripples XRP-Token zu, der ein Plus von rund 15 Prozent verzeichnete. Hintergrund waren Gerüchte, wonach der seit mehr als zwei Jahren andauernde Rechtsstreit mit der US-Börsenaufsicht Securities and Exchange Commission (SEC) zu einem baldigen – und für Ripple positiven – Ende kommen könnte. Belastbare Informationen dazu gibt es allerdings keine. Der Ausgang des Verfahrens ist weiter offen. Aber immerhin sind wir damit schon beim größeren Thema dieser Ausgabe angelegt: Dem Disput zwischen der Börsenaufsicht und der Krypto-Branche.

🧐 US-Börsenaufsicht vs. Coinbase: Das ist die Vorgeschichte

Dass der Chef der Börsenaufsicht, Gary Gensler, kein Fan der Krypto-Branche ist, das ist schon lange klar. Aber in den vergangenen Wochen und Monaten hat die Behörde ihr Vorgehen gegen Akteure aus der Szene deutlich intensiviert. Und auch große Namen sind davor nicht gefeit. 

Dies zeigte sich allerspätestens Mitte Februar, als die Behörde mit der US-Kryptobörse Kraken einen umfassenden Vergleich abschloss. Dieser sah nicht nur eine Strafzahlung in der Höhe von 30 Mio. Dollar vor – die Börse musste sich auch dazu verpflichten, ihr Staking-Angebot vom US-Markt zu nehmen.

Schon damals meldete sich der Kraken-Konkurrent Coinbase zu Wort. CEO Brian Armstrong warf kurz vor Bekanntwerden des Vergleichs der Behörde vor, Staking für Privatanleger:innen in den USA verunmöglichen zu wollen. Nach Bekanntwerden des Vergleichs wiederum war Coinbase bemüht zu betonen, dass sich das eigene Staking-Angebot deutlich von jenem von Coinbase unterscheide.

Kurzer Einschub dazu: Staking wird bei “Proof of Stake”-Chains wie etwa Ethereum und Solana verwendet – anstelle des Minings wie es beispielsweise bei Bitcoin im Einsatz ist. Validatoren, die neue Blocks zur Chain hinzufügen wollen, müssen daher kein energieintensives Mining betreiben – sondern eine bestimmte Anzahl an Token in einem Smart Contract hinterlegen und dort “sperren” lassen. Im Gegenzug erhalten sie zinsähnliche Erträge. 

Wer auf eigene Faust Ethereum-Blocks validieren will, benötigt dazu aber eine Mindestsumme von 32 Ether (ETH). Ziemlich viel für eine:n Privatanleger:in. Deshalb gibt es Anbieter, die Staking als Dienstleistungsangebot auch für kleinere Beträge ermöglichen. Und dazu gehören eben Kraken (mittlerweile nur mehr außerhalb der USA) und Coinbase.

Das Problem dabei: Laut der US-Börsenaufsicht steht ein solches Angebot in Konflikt mit dem US-Wertpapierrecht. Denn rechtlich gesehen, so argumentiert die Behörde, handle es sich dabei um ein Wertpapierangebot. Und das müsse die entsprechenden Registrierungsprozesse bei der SEC durchlaufen.

Das Argument ist nicht neu. Und es betrifft in der einen oder anderen Form den überwiegenden Großteil aller Krypto-Projekte. Börsenaufsichts-Chef Gary Gensler selbst scheint auf dem Standpunkt zu stehen, dass überhaupt alle Krypto-Assets ausgenommen Bitcoin nach US-Recht als Wertpapiere einzustufen seien. 

Dass er Staking-Angebote jedenfalls in Konflikt mit dem Wertpapierrecht sieht, hat er bereits im September 2022 recht deutlich gesagt – die Details haben wir damals in Crypto Weekly #71 berichtet.

Speziell nach dem Vergleich der Börsenaufsicht mit Kraken stellte sich die Frage: Bedeutet dieser nicht zwangsläufig, dass die SEC bald auch Coinbase ins Visier nehmen würde? Oder ist es wirklich vorstellbar, dass die Börsenaufsicht der Argumentation von Coinbase folgt, wonach sich die beiden Staking-Angebote grundlegend unterscheiden – auch im rechtlichen Sinne?

🤔 Was das Vorgehen der Behörde gegen Coinbase jetzt bedeutet

Gleich vorweg: Mit Sicherheit wissen wir es weiterhin nicht. Aber jedenfalls hat die Börsenaufsicht einen nächsten Schritt gesetzt. Bei Coinbase ist eine sogenannte Wells Notice der SEC eingetrudelt, wie die Börse diese Woche selbst mitteilte. Etwas vereinfacht gesagt handelt es sich bei einer Wells Notice um eine Vorwarnung, dass die Behörde rechtliche Schritte gegen ein Unternehmen einleiten wird.

Die genauen Vorwürfe kennt Coinbase laut eigenen Angaben nicht. Die Wells Notice beziehe sich auf “auf einen nicht näher spezifizierten Teil unserer gelisteten digitalen Vermögenswerte, unseren Staking-Service Coinbase Earn, Coinbase Prime und Coinbase Wallet” und sei das Ergebnis einer – schon länger bekannten – ersten Untersuchung der SEC, schreibt Paul Grewal, der Chief Legal Officer von Coinbase, in einem Blog-Eintrag.

“Die heutige Mitteilung von Wells enthält nicht viele Informationen, auf die wir reagieren könnten”, schreibt Grewal weiter. Die SEC habe Coinbase mitgeteilt, dass potenzielle Verstöße gegen das Wertpapierrecht festgestellt worden seien – aber nicht viel mehr.

Grewal bekräftigt in dem Blog-Eintrag auch etwas, das das Unternehmen bereits anlässlich des Vergleichs des Konkurrenten Kraken angekündigt hatte: Man sei bereit, sich auf ein Gerichtsverfahren einzulassen und die Vorwürfe zu entkräften. Anders formuliert: Einen Vergleich, wie ihn Kraken eingegangen ist, will Coinbase offenbar nicht in Betracht ziehen.

Das ist ein wichtiger Punkt. Denn im US-Rechtssystem reicht es keineswegs aus, dass die Börsenaufsicht der Meinung ist, ein bestimmtes Produkt sei als Wertpapier einzustufen. Sie muss das auch vor Gericht belegen können – und das Gericht entscheidet dann. Viele Krypto-Unternehmen wollen sich darauf nicht einlassen und vergleichen sich daher mit der Behörde. Häufig beinhaltet ein solcher Vergleich eine Strafzahlung und die Verpflichtung, das beanstandete Angebot vom US-Markt zurückzuziehen.

Ebenfalls auf keinen Vergleich einlassen wollte sich Ripple. Der eingangs bereits erwähnte Rechtsstreit des Unternehmens mit der Börsenaufsicht wird daher seit mittlerweile mehr als zwei Jahren vor Gericht ausgetragen. Und auch wenn es jetzt wieder Gerüchte über ein baldiges Ende gegeben hat: Der Ausgang des Verfahrens ist natürlich weiterhin unklar. Und selbst wenn das Urteil zugunsten von Ripple ausfällt, sind mehr als zwei Jahre Zeit, Energie und viel Geld in das Verfahren geflossen. Eine ähnliche Situation könnte nun auch auf Coinbase zukommen. 

Was bedeutet die Situation nun für die Branche und für den Markt? Klar ist: Überrascht konnte davon niemand mehr sein. Ja, verglichen mit vielen Konkurrenten mag Coinbase regulatorisch durchaus als “good guy” positioniert sein. Immerhin ist das Unternehmen im Gegensatz zu den meisten Konkurrenten an der Börse notiert und unterliegt daher strengen Transparenzvorschriften. Coinbase hat auch sicherlich ein besseres Image als das Tron-Projekt rund um Justin Sun, gegen das die SEC ebenfalls seit dieser Woche vorgeht.

Aber dennoch liegt auch Coinbase mit der SEC schon länger im Clinch. Man erinnere sich etwa an den Sommer 2021, als die Börse ein geplantes Produkt zum Verleih von Kryptowährungen auf Druck der SEC am US-Markt zurückziehen musste. Und spätestens mit dem Vorgehen gegen Kraken musste klar sein: Die SEC schreckt auch vor den großen Akteuren der Branche nicht zurück. Hier ist wohl auch aufgrund der FTX-Pleite der Druck auf die Behörde gestiegen. Aus all diesen Gründen dürfte der Schritt in der Branche keinen Schock mehr ausgelöst haben.

Am Markt hat sich die Nachricht dementsprechend auch nicht besonders stark niedergeschlagen. Als sie am späten Mittwochabend bekannt wurde, lag der Kryptomarkt zwar tatsächlich stark im Minus. Diese Verluste waren jedoch durch die eingangs erwähnte US-Zinsentscheidung wenige Stunden zuvor ausgelöst worden.


Hier geht’s zu allen Folgen des brutkasten Crypto Weekly


Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.
Deine ungelesenen Artikel:
07.09.2026

Vom globalen Poker-Ass zum Dachfonds-Gründer: Fedor Holz im Interview

Er machte als einer der weltbesten Poker-Spieler ein Vermögen, danach wurde er Startup-Gründer und dann Investor. Nun startet Fedor Holz gemeinsam mit Christoph Zöller den Fund of Funds Drafted Ventures. Wir sprachen mit ihm über seinen außergewöhnlichen Werdegang und die Strategie hinter dem neuen Dachfonds.
/artikel/vom-globalen-poker-ass-zum-dachfonds-gruender-fedor-holz-im-interview
07.09.2026

Vom globalen Poker-Ass zum Dachfonds-Gründer: Fedor Holz im Interview

Er machte als einer der weltbesten Poker-Spieler ein Vermögen, danach wurde er Startup-Gründer und dann Investor. Nun startet Fedor Holz gemeinsam mit Christoph Zöller den Fund of Funds Drafted Ventures. Wir sprachen mit ihm über seinen außergewöhnlichen Werdegang und die Strategie hinter dem neuen Dachfonds.
/artikel/vom-globalen-poker-ass-zum-dachfonds-gruender-fedor-holz-im-interview
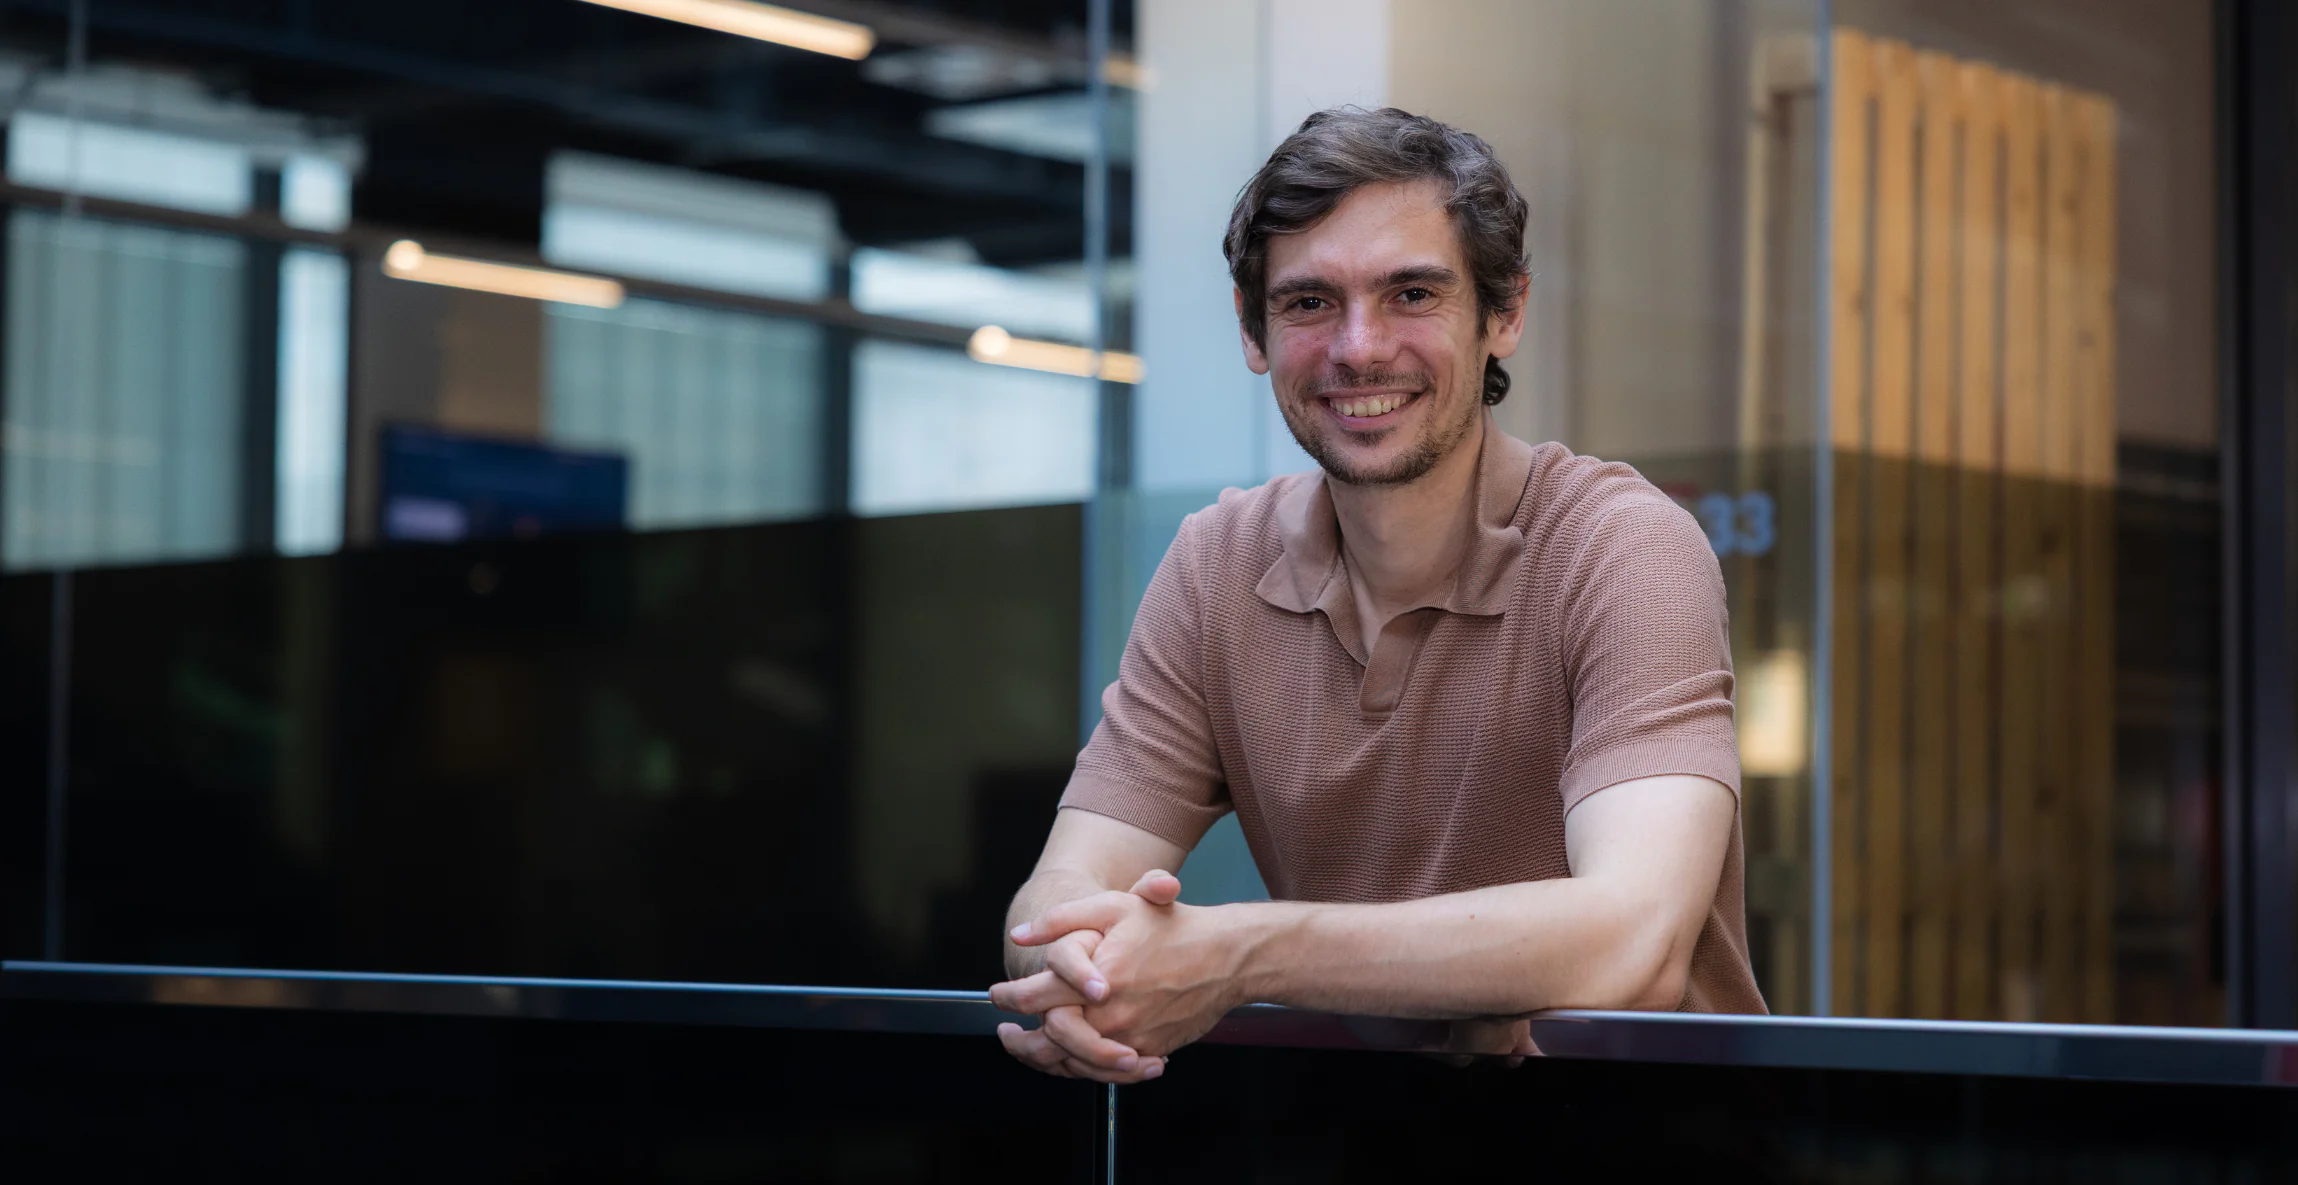
Fedor Holz | (c) Haris Dervisevic / brutkasten

Mit Anfang 20 führte er die Poker-Weltrangliste an und erspielte insgesamt Preisgelder im mittleren zweistelligen Millionenbereich. Doch nach nur wenigen Jahren widmete sich Fedor Holz anderen Herausforderungen. Seine zwei Startups gründete der deutsche Wahl-Wiener in der österreichischen Hauptstadt. Als Investor stieg er bei rund 30 Startups und 20 Fonds ein. Die daraus gewonnene Expertise setzt er nun gemeinsam mit seinem Freund und Geschäftspartner Christoph Zöller im Fund of Funds „Drafted Ventures“ mit Sitz im deutschen Heidelberg um. Im Interview erzählte uns Holz mehr über seine Beweggründe und seine Strategie.


brutkasten: Du hast als Poker-Spieler internationale Bekanntheit erlangt . Vor zehn Jahren hast du dann zum ersten Mal ein Unternehmen gegründet. Wie war das damals?

Fedor Holz: Genau, da war ich sehr unerfahren. Ich war Anfang 20 und wir hatten eine ganz typische Startup-Reise. Ich habe mit dem Pokern aufgehört und meine erste Firma gegründet: Primed Mind. Das war sehr ähnlich zu Headspace [Anm. bekannte Meditations-App], die eine starke Konkurrenz waren. Wir hatten eine sehr gute Anfangs-Traction. Dann haben wir die Series A nicht bekommen, das Blatt aber noch gedreht und die Firma profitabel gemacht, bevor ich den Großteil meiner Anteile verkauft habe.

Die zweite Gründung, Pokercode, folgte 2019. Das war ein ganz anderer Hintergrund und rund um meine eigene Brand aufgebaut. Aus dem anfänglichen Masterclass-Kurs wurde ein breiteres Produkt und schließlich eine Mitgliedschaft. Kurzfristig hat uns das Umsatz gekostet, langfristig hat es das Produkt deutlich besser gemacht. Das Team führt das heute komplett eigenständig und ich bin seit zwei Jahren operativ nicht mehr involviert.

Du hast in dieser Zeit aber auch Einzel-Business-Angel-Investments in Startups gemacht, oder?

Ich habe mittlerweile wirklich viele Investments gemacht. Ich schätze es sind etwa 30 Direktinvestments und 20 Fondsinvestments über die letzten zehn Jahre.

Und nun gründest du selbst einen VC-Fonds, genauer gesagt einen Fund of Funds. Was kannst du uns dazu erzählen?

Das ist aus meiner eigenen Investmentstrategie heraus gewachsen. Als ich mit Anfang 20 sehr viel Geld beim Pokern verdiente, verspürte ich einen großen Druck, dieses Vermögen sinnvoll anzulegen. Aktien und Private Equity wirkten auf mich etwas altbacken, Venture Capital schien mir dagegen viel näher an den Gründern zu sein – in deren Rolle ich mich potenziell auch selbst sah.

Über die letzten zehn Jahre habe ich als Investor und Gründer viel gelernt. Beim Pokern ist es sehr wichtig, Vergleichswerte zu kalibrieren: Was ist gut, was ist herausragend? Genau diese Vergleichswerte fehlten mir anfangs. Erst mit der Zeit habe ich besser einschätzen können, wie ein wirklich guter Founder oder Investor aussieht. Heute liegt meine Messlatte hoch. Ich möchte viele gute potenzielle Investments sehen und nur die besten daraus auswählen.

Dabei habe ich gemerkt, dass für mich Fondsinvestments sinnvoller sind. Mit einzelnen Direktinvestments bin ich weit weg von einer statistisch relevanten Strategie. Deshalb habe ich gemeinsam mit meinem guten Freund Christoph Zöller unseren Dach-Fonds Drafted Ventures gestartet. Wir haben gerade unser First Closing mit 15 Millionen gezeichnet; das Hardcap liegt bei 25 Millionen. Wir werden jeweils rund eine Million Euro in etwa 20 der besten frühphasigen Venture-Capital-Fonds investieren. Wenn diese wiederum in je 20 Companies investieren, haben wir ein Portfolio von 400 Startups. Das bringt eine hervorragende Streuung und ermöglicht es, eine deutlich diversifiziertere VC-Allokation zu haben.

Heißt das, du wirst keine Direct Investments in Startups mehr machen?

Teilweise ja, wir schließen es nicht komplett aus. Wir machen über unseren Fonds gezielte Co-Investments in Portfolio-Companies unserer Fondsmanager. Ein Beispiel ist unsere Beteiligung an Conduct AI, die für alte SAP-Systeme einen „Explainable Layer“ mit KI bauen. Da ein uns sehr naher Fonds dort der erste Investor war, hatten wir früh tiefe Einblicke und Vertrauen auf beiden Seiten. Wir investieren hier nicht in der Pre-Seed-Phase, sondern in wachstumsstarke Firmen mit Millionenumsätzen.

Private Ausnahmen, die nicht in dieses Profil passen, mache ich weiterhin über eigene Vehikel. Das ist aber nur noch ein kleiner Teil, da mein Fokus auf dem Fonds liegt.

Wie bist du als Privatinvestor? 30 Portfolio-Companies können ja extrem viel Arbeit sein. Wie aktiv bist du da involviert?

Man muss bedenken, dass sich das über einen langen Zeitraum aufgebaut hat und manches auch schon abgeschrieben ist. Ich pflege zu zwei oder drei Gründern eine sehr enge Beziehung mit regelmäßigem Austausch. Bei den restlichen bin ich eher passiv und bringe mich nur ein, wenn konkrete Themen oder Probleme aufkommen.

Wird euer Fund of Funds in Europa oder global investieren?

Wir zielen auf 50 Prozent Europa und 50 Prozent USA ab, mit einer kleinen Allokation für spannende Märkte wie Lateinamerika, Israel oder Indien. Da wir extrem return-getrieben sind, suchen wir weltweit nach den absolut besten Early-Stage-Investoren.

Ein wichtiges Kriterium: Wir investieren nur in Fonds unter 100 Millionen Dollar Volumen. Außerdem schließen wir Fonds mit einem Investmentkomitee (IC) aus. Unsere These basiert auf der herausragenden Qualität einzelner Manager. In Komitees entsteht oft Bias; häufig setzt sich einfach die lauteste Person durch oder es werden nur „sichere“, konsensfähige Deals durchgewunken. Bridgewater analysiert nicht umsonst seine Meetings mit KI, um diesen Bias zu vermeiden. Deshalb fokussieren wir uns auf Solo-GPs oder Zweier-Teams, wo die finale Entscheidung direkt bei den Managern liegt. Strukturell bedeutet das, dass diese Fonds meistens zwischen 10 und 50 Millionen groß sind, mit wenigen größeren Ausnahmen.

Sind da viele First-Time Fund Manager dabei?

Ja, von unseren bisherigen neun Commitments sind drei First-Time Manager. Wir investieren grundsätzlich in keine Fonds, die älter als die dritte Generation sind. Über 10 bis 15 Jahre einen absoluten Top-Dealflow aufrechtzuerhalten, ist ein ziemlicher Grind. Zudem ist Venture Capital auch eine Altersfrage: Der Zugang zur jeweils nächsten Founder-Generation ist ein eigener Skill, den nicht jeder über 15 Jahre hält. 

Was ist dabei euer eigener Wettbewerbsvorteil, eure Edge?

Unsere Edge ist, dass wir einen starken Dealflow haben und oft den Aufwand betreiben, den andere scheuen. Ich kenne nicht viele europäische Investoren mit exzellenten US-Connections, weil das ständige Präsenz vor Ort erfordert. In Amerika sind die Intensität und die „Capital Velocity“ – die Geschwindigkeit, mit der sich Geld bewegt – viel höher. 

Wenn beispielsweise ein 24-Jähriger aus dem OpenAI-Umfeld einen 10-Millionen-Fonds auflegt und Top-Leute investieren, wollen wegen des Signaling-Effekts plötzlich viele andere rein. In solchen stark umkämpften Situationen geht es nur über echte Beziehungen und Schnelligkeit. Diesen extremen Wettbewerb auf der LP-Seite gibt es in Europa selten.

Gehen andere LPs das Ganze vielleicht manchmal zu unprofessionell an?

Viele Investoren machen Investments nicht in Vollzeit und investieren in vereinzelte Startups oder Fonds aus ihrem nahen Umfeld. Dementsprechend fehlt es oft an Dealqualität und Diversifikation. Wenn dann nicht ein glücklicher Treffer dabei ist, dann geht die Motivation weiter zu investieren leider oft verloren. Das ist völlig verständlich, niemand macht das nebenbei gut – genau die Lücke wollen wir schließen.

In dieser Größenordnung, wo wirklich alles am GP liegt, kann man das wahrscheinlich mit der Seed-Phase eines Startups vergleichen…

Der Vergleich passt sehr gut. Das Durchschnittsalter unserer Manager liegt zwischen 28 und 35 Jahren. Sie brauchen den Biss eines Gründers, aber eben auch schon echte Erfahrung und Kompetenz. Wir mögen Ex-Founder, die zehn Jahre operativ gearbeitet haben und jetzt zum Beispiel Biotech-Startups in Boston scouten. Aber auch ehemalige Investoren von Top-Fonds wie Sequoia, die sich selbstständig machen, passen in unser Profil.

Sind auch Leute mit Domänenexpertise, zum Beispiel ein ehemaliger Top-Manager in der Pharmaindustrie, gute Fund Manager?

Ein bestimmtes Profil garantiert noch keinen Erfolg. Das Wichtigste ist, dass der Manager einen sehr hohen Qualitätsanspruch hat, mit den Foundern connecten kann und ihre Sprache spricht. Ein Investor, der frische MIT-Absolventen sucht, braucht einen anderen Zugang als jemand, der in etablierte „Second Time Founder“ Mitte 30 investiert.

Das zeigt, dass es ein extremes „People Business“ ist…

Absolut, aber Soft Skills sind am Ende nur Multiplikatoren. Die Basis ist opportunistisches Denken und die Fähigkeit, Qualität schnell zu erkennen. Die Qualitäten eines guten Investors unterscheiden sich von denen eines guten Gründers.

Hummingbird Ventures, die über mehrere Fondsgenerationen fantastische Returns erzielen, suchen zum Beispiel ganz gezielt nach „unbequemen“, edgy Gründern, mit denen man vielleicht nicht unbedingt ein Bier trinken gehen möchte, die aber sofort zur Sache kommen. Als Investor musst du nicht unbedingt 70 Stunden arbeiten, sondern kannst in 40 fokussierten Stunden viel Wert für dein Portfolio liefern. Die einzelnen Investmententscheidungen sind ausschlaggebend. Außerdem ist es ein hartes Signaling- und Reputations-Spiel, bei dem du im Wettbewerb mit anderen Investoren die besten Deals gewinnen musst.

Beurteilst du die Fondsinvestments ausschließlich nach dem potenziellen Return, oder gibt es technologische Spezifikationen, etwa dass ihr nur in KI oder Quantencomputer investiert?

Wir investieren hauptsächlich in Frontier-Technologie-Fonds und achten dabei primär auf zwei Säulen: die Investmentfähigkeit des Managers und strukturelle Vorteile.

Erstens brauchen wir Manager, die dank eines großen Erfahrungsschatzes Qualität sofort erkennen, sich aber nicht blind in Startups verlieben, sondern gleichzeitig das Pricing im Blick behalten. Wenn du 500 Optionen siehst, macht es einen enormen Unterschied, ob du auf einer Bewertung von 15 oder 30 Millionen investierst. Zudem müssen die Manager in der Lage sein, mit wenig Zeiteinsatz großen Wert zu stiften, etwa durch hochkarätige Introductions für neue Mitarbeiter oder zu guten Funds für Follow-on-Runden.

Zweitens suchen wir immer nach strukturellen Marktvorteilen. Das kann ein geografischer Vorteil sein, wie etwa in Boston: Dort gibt es Top-Talente, aber einige der großen Tier-1-VCs haben ihren Fokus auf San Francisco gelegt, wodurch die Bewertungen im direkten Vergleich niedriger sind. Ähnliches gilt für Indien, wo exzellent ausgebildete Tech-Talente günstig zu finden sind. Bringst du so einen Founder in die USA, hast du sofort einen potenziellen Bewertungs-Uplift. Solche strukturellen asymmetrischen Vorteile wollen wir sehen – so wie Y Combinator extrem günstig an gute Assets kommt, weil ihre Finanzierungsstruktur ihnen einen riesigen Wettbewerbsvorteil bietet.

Wie macht ihr bei kleineren Fonds, die kaum Marketingbudgets haben, überhaupt das Sourcing? Wie findet ihr die global?

Marketing spielt bei uns keine relevante Rolle. Zu 70 Prozent läuft das über direkte Relationships. Die Incentives sind perfekt aligned: Wenn unsere GPs einen anderen brillanten Fondsmanager treffen, stellen sie ihn uns vor. Auf der LP-Ebene sind sie ja keine Konkurrenten. Wir bekommen durch unser Netzwerk von mehreren Dutzend Leuten so viele gute Intros, dass wir unsere Pipeline straff managen und den Großteil absagen müssen.

Ist das eine aktuelle Dynamik, dass es mehr spezialisierte kleine Fonds geben wird und nicht mehr so große Strukturen?

Zum Teil schon, aber kleine Fonds haben es aktuell auch sehr schwer beim Fundraising, weil die Qualität heute viel härter hinterfragt wird. Wer heute in Deutschland einen 100- bis 200-Millionen-Fonds für Series-A-Runden auflegt, konkurriert bei Top-Startups direkt mit amerikanischem Geld.

Da stellt sich schnell die Frage nach der echten Edge. Generalistische Fonds haben oft kein starkes Signal mehr im Markt und Investoren werden skeptisch, wenn nach zehn Jahren die Rendite ausbleibt. Venture Capital verzeiht Mittelmäßigkeit nicht: Ein durchschnittlicher Fonds liefert am Ende nur die Rendite des Aktienmarkts oder weniger, allerdings mit deutlich höherem Risiko. Nur die echten Outlier bringen die Performance, für die sich das Risiko lohnt. Genau deshalb ist Selektion alles und genau das ist unser Fokus.

Wer sind die LPs bei euch?

Ohne Namen zu nennen: Es ist ein Mix aus erfahrenen Unternehmern – Leuten, die selbst Firmen aufgebaut und verkauft haben –, Family Offices und Menschen aus unserem langjährigen Umfeld, die unsere Entwicklung von Anfang an verfolgt haben. 

Zum Abschluss: Was hast du als Ziele definiert?

Mein Ziel ist es, mittelfristig einen zweiten größeren Fonds aufzulegen. Ich möchte das aber nicht künstlich aufblähen; wir wollen die Entscheidungen so lange wie möglich zu zweit oder maximal zu dritt treffen und dafür einfach größere Tickets schreiben und uns stetig weiterentwickeln.

Für unsere Investoren wollen wir das Maximum herausholen. Wir als GPs haben 1,5 Millionen Euro eigenes Geld investiert und haben eine Hurdle Rate von 8 Prozent eingebaut. Das heißt, erst wenn unsere Investoren mehr als 8 Prozent jährliche Rendite machen, greift unsere Gewinnbeteiligung überhaupt. Mich würde selbst kein Vehikel interessieren, bei dem den Leuten nur Gebühren aus der Tasche gezogen werden. Es ist absolut leistungsorientiert: Wenn wir einen guten Fonds bauen, haben alle Spaß – wenn nicht, dann eben nicht.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Crypto Weekly #95: Was das Vorgehen der US-Börsenaufsicht gegen Coinbase bedeutet

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #95: Was das Vorgehen der US-Börsenaufsicht gegen Coinbase bedeutet

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #95: Was das Vorgehen der US-Börsenaufsicht gegen Coinbase bedeutet

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #95: Was das Vorgehen der US-Börsenaufsicht gegen Coinbase bedeutet

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #95: Was das Vorgehen der US-Börsenaufsicht gegen Coinbase bedeutet

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #95: Was das Vorgehen der US-Börsenaufsicht gegen Coinbase bedeutet

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #95: Was das Vorgehen der US-Börsenaufsicht gegen Coinbase bedeutet

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #95: Was das Vorgehen der US-Börsenaufsicht gegen Coinbase bedeutet

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #95: Was das Vorgehen der US-Börsenaufsicht gegen Coinbase bedeutet