16.09.2022

Crypto Weekly #71: Warum der Ethereum-Kurs nach dem “Merge” gefallen ist

Diese Woche: Ethereums Umstieg auf den "Proof of Stake"-Konsensmechanismus ist Realität geworden. Warum hat der Kurs zunächst nicht reagiert - und ist dann gefallen? Außerdem: Was haben die Miner gemacht? Und will die US-Börsenaufsicht demnächst gegen Staking-Anbieter vorgehen?
/artikel/crypto-weekly-71
Ethereum
Ethereum | Foto: © Adobe Stock

Das brutkasten Crypto Weekly ist unser wöchentliches Briefing zum Kryptomarkt und kann hier als Newsletter abonniert werden. Jeden Freitag blicken wir auf die wichtigsten Kursbewegungen und Nachrichten der Krypto-Woche zurück.


Die Kurstafel:

  • Bitcoin (BTC): 19.800 US-Dollar (+2 % gegenüber Freitagnachmittag der Vorwoche)
  • Ethereum (ETH): 1.460 Dollar (-11 %)
  • Solana (SOL): 32 Dollar (-3 %)
  • Polkadot (DOT): 7 Dollar (-7 %)
  • Avalanche (AVAX): 18 Dollar (-7 %)

„Merge“ umgesetzt: Ethereum läuft jetzt auf “Proof of Stake”

Seit Jahren ist er diskutiert worden. Viele wollten es nicht glauben, dass er wirklich noch kommt. Und jetzt ist er Realität: Ethereums Umstieg auf den “Proof of Stake”-Konsensmechanismus, der das Mining für die Blockchain obsolet gemacht hat. Anfang August war bekannt geworden, dass der “Merge” genannte Schritt rund um den 15. September stattfinden soll. Und der Zeitplan hat gehalten: Am Donnerstag gegen 8.45 Uhr mitteleuropäischer Zeit ging er über die Bühne. Ethereum wurde damit zu einer “Proof of Stake”-Blockchain. 

Das Wichtigste zuerst: Der “Merge” verlief technisch weitgehend reibungslos. Klar, der Umstieg wurde in den vergangenen Monaten auf mehreren Test-Netzwerken geprobt, insofern war genau dies auch das wahrscheinlichste Szenario. Aber: Tests in der Softwareentwicklung sind das eine, der Realbetrieb das andere. Immerhin wurde hier der Konsensmechanismus einer Blockchain geändert, auf der tausende Anwendungen laufen, in denen Milliarden Dollar stecken – ohne dass diese offline genommen wurde. 

Danny Ryan, ein Researcher der Ethereum Foundation, zog in einem Podcast-Interview daher auch folgenden Vergleich: Es sei als hätte man ein neues Flugzeug gebaut, das neben dem alten “Proof of Work”-Flugzeug fliege – und während des Flugs würde man nun alle Inhalte des Flugzeugs in das neue übersiedeln müssen.

Mit dem “Merge” ist Mining auf der Ethereum-Blockchain nun Geschichte. Der Energieverbrauch der Blockchain soll damit um mehr als 99 Prozent sinken. Befürworter des “Proof of Stake”-Ansatzes sehen außerdem noch eine ganze Reihe an weiteren Pluspunkten – so sei es etwa einfacher, gegen bösartige Validatoren vorzugehen. Kritische Stimmen befürchten dagegen die Gefahr einer Zentralisierung – indem einige wenige große Validatoren das Netzwerk kontrollieren könnten. All diese Punkte werden seit Jahren diskutiert, einen ausführlicheren Überblick dazu gab es auch in der letztwöchigen Ausgabe des Crypto Weekly. Daher belassen wir es an dieser Stelle dabei.

Wie sich der “Merge” auf den Ethereum-Kurs ausgewirkt hat

Gut, nun ist der “Merge” also technisch reibungslos über die Bühne gegangen. Aber wie hat der Markt reagiert? Darüber wurde im Vorfeld durchaus unterschiedlich gemutmaßt. Ein erfolgreicher “Merge” könnte der im aktuellen Bärenmarkt dringend benötigte Kurstreiber werden, hofften einige. 

Andere widersprachen: Der “Merge” sei ein “Sell the news”-Event. Die alte Börsenweisheit “Buy the rumor, sell the news” kennt man beispielsweise von Firmenübernahmen: Kommt das Gerücht auf, dass die große Firma A die kleinere Firma B kaufen will, steigt der Kurs von B. Wenn dann später die offizielle Bestätigung kommt, legt der Kurs nicht weiter zu, sondern fällt sogar wieder zurück – weil die Trader kein weiteres Kurspotenzial mehr sehen und ihre Gewinne mitnehmen.

Wie war es nun aber beim “Merge”? Was die unmittelbare Kursreaktion angeht, lautet die Antwort: Weder noch. Der Ether-Kurs reagierte zunächst kaum. Während die Ethereum-Community auf Social Media jubelte, zeigte sich der Markt unbeeindruckt. Der ETH-Kurs hob sich dabei auch kaum von den Kursbewegungen anderer großer Krypto-Assets ab. Wer also bloß auf die Kurse blickte, konnte kaum erahnen, dass hier eines der wichtigsten Ereignisse in der Geschichte Ethereums über die Bühne gegangen war.

Am Nachmittag kam dann doch noch Bewegung in den Markt: Es ging abwärts, und zwar nicht nur für Ether, sondern für den gesamten Kryptomarkt. 

Was der Kursrückgang nach dem “Merge” zu bedeuten hat

In diese Bewegung sollte man aber nicht allzu viel hinein interpretieren. Der Kursrückgang am Nachmittag begann ungefähr zu dem Zeitpunkt, an dem die Trader in den USA typischerweise am Markt aktiv werden. 

Und wie schon so oft im vergangenen Jahr beschränkte er sich nicht auf Krypto-Assets, sondern betraf den gesamten Finanzmarkt. Es war also einfach wieder einmal ein “Risk off”-Umfeld, in dem riskantere Assets nicht gefragt waren. Dass sich die Marktstimmung am Nachmittag europäischer Zeit dreht, weil die kurz aufgewachten US-Akteure einen Impuls liefern, ist ein völlig übliches Muster am Finanzmarkt.

Bei Ethereum fiel das Minus tatsächlich ein bisschen stärker aus als bei anderen Krypto-Assets. Allerdings war der “Merge Trade” in den vergangenen Monaten wohl einer der populärsten am Kryptomarkt. Mit jedem erfolgreichen Probelauf auf einem der Test-Netzwerke zog der Ether-Kurs ordentlich an. Auch andere Token mit Bezug zum Ethereum-Ökosystem wie Lido oder Ethereum Classic profitierten davon. 

An den Finanzmärkten wird eben die Zukunft gehandelt – und der “Merge” wurde durch die Kursanstiege der vergangenen Wochen bei Ethereum schon eingepreist. Jetzt gilt es neue Impulse abzuwarten.

Geht US-Börsenaufsicht demnächst gegen Staking-Anbieter vor? 

Gegenwind könnte von regulatorischer Seite kommen. Wenige Stunden nach dem “Merge” meldete sich auch der Chef der US-Börsenaufsicht Securities and Exchange Commission  (SEC), Gary Gensler, zu Wort. Nicht zum “Merge” selbst. Er nahm nicht einmal direkt auf Ethereum Bezug. Und auch auf keine andere Blockchain.

Allerdings äußerte er sich zum Thema Staking, das mit dem Umstieg auf “Proof of Stake” nun eben auch bei Ethereum eingesetzt wird. Wenn Kryptobörsen ihren Kundinnen und Kunden Staking ermöglichen, dann würde das sehr ähnlich aussehen wie Krypto-Lending, sagte Gensler einem Bericht des Wall Street Journals zufolge vor einem Hearing im US-Kongress.

Klingt noch nicht so spektakulär. Aber: Es ist bekannt, dass die SEC Lending-Angebote, also den Verleih von Kryptowährungen gegen bestimmte Erträge, als registrierungspflichtige Wertpapiergeschäfte ansieht. Im Vorjahr musste Coinbase daher am US-Markt ein geplantes Lending-Produkt auf Druck der SEC noch vor dem Start zurückziehen. Die Lending-Plattform BlockFi wiederum musste ebenfalls aus diesem Grund Anfang des Jahres eine Rekordstrafe zahlen.

Das heißt also: Gensler deutet an, dass das Anbieten von Staking in den USA ebenfalls als registrierungspflichtiges Wertpapiergeschäft eingeschätzt werden könnte. Mit entsprechenden Folgen für die jeweiligen Anbieter. Die großen US-Kryptobörsen Coinbase und Kraken gehören etwa auch zu den größten Anbietern von Ethereum-Staking – und wären somit betroffen. 

Anders als teilweise in der medialen Berichterstattung impliziert scheinen sich Genslers Aussagen aber nicht auf den generellen Status von Proof-of-Stake-Assets zu beziehen – also auf die Frage, ob beispielsweise Ether selbst (in den USA) als unregistriertes Wertpapier einzustufen wäre, sondern eben auf das entsprechenden Staking-Angebot von Unternehmen wie eben Kryptobörsen. 

Nach den vor wenigen Wochen beschlossenen Sanktionen des US-Finanzministeriums gegen des Krypto-Anonymisierungs-Protokoll Tornado Cash zeigt sich aber ein weiteres Mal, dass die Kryptobranche in den nächsten Monaten (und Jahren) jederzeit mit regulatorischen Gegenwind aus den USA rechnen muss.

Ethereum Classic, ETHPoW: Wie die Ethereum-Miner auf den “Merge” reagiert haben

Apropos Staking. Ethereums Umstieg auf den “Proof of Stake”-Konsensmechanimus hat nun ja auch dazu geführt, dass die Miner bei Ethereum schlagartig nicht mehr gebraucht – was im Vorfeld zu einigen Spekulationen geführt hatte, wie diese damit umgehen würden.

Einige Miner hatten angekündigt, mittels eines Hard Forks die “Proof of Work”-Blockchain weiterzuführen. Dies geschah nun auch tatsächlich, allerdings wurde der Start dieses “EthereumPoW”-Mainnets von einigen technischen Schwierigkeiten überschattet. Der dazugehörige Token, der unter dem Kürzel ETHPoW auf einigen Börsen gehandelt wird, schoss rund um den “Merge” von etwa 45 auf über 60 Dollar nach oben, brach dann innerhalb der nächsten Stunden wieder auf unter 10 Dollar ein.

Dass aus diesem Fork eine ernstzunehmende Ethereum-Alternative entstehen könnte, hatte schon vor dem “Merge” niemand erwartet. Der Rückhalt in der Ethereum-Community war de facto gleich null. Nun dürfte sich das Projekt tatsächlich als Rohrkrepierer erwiesen haben.

Ebenfalls aus einem Hard Fork hervorgegangen ist Ethereum Classic – allerdings geschah dies bereits 2016, nach dem berühmt-berüchtigten DAO-Hack. Technisch gesehen ist Ethereum Classic die ursprüngliche Ethereum-Blockchain – und in den vergangenen Wochen ist dem Projekt wieder stärkere Aufmerksamkeit zuteil geworden: Nach dem “Merge” könnten Miner auf Ethereum Classic umsteigen und dort minen, war häufig vermutet worden.

Das dürften nun einige Miner tatsächlich gemacht haben: Die Hashrate stieg deutlich von rund 70 Terahashes pro Sekunde auf zwischenzeitlich über 300 Terahashes pro Sekunde, wie Daten von 2Miners.com zeigen. Der Kurs des Tokens ETC verlor diese Woche dagegen nach einigen starken Wochen nun rund 10 Prozent. Unabhängig davon gilt aber auch hier: Dass Ethereum Classic in nächster Zeit aus seinem Nischendasein entfliehen wird können, darf stark bezweifelt werden.


Hier geht’s zu allen Folgen des brutkasten Crypto Weekly


Disclaimer: Dieser Text sowie die Hinweise und Informationen stellen keine Steuerberatung, Anlageberatung oder Empfehlung zum Kauf oder Verkauf von Wertpapieren dar. Sie dienen lediglich der persönlichen Information. Es wird keine Empfehlung für eine bestimmte Anlagestrategie abgegeben. Die Inhalte von brutkasten.com richten sich ausschließlich an natürliche Personen.
Deine ungelesenen Artikel:
vor 6 Stunden

„Österreichs Startup-Ökosystem im Benchmark“: Neue Studie liefert Diagnose und konkrete Empfehlungen

Die WU-Wien-Studie "Österreichs Startup-Ökosystem im Benchmark" belegt eine Asymmetrie in Österreichs Startup-Ökosystem: Während staatliche Förderungen überzeugen, bremsen Lücken bei Risikokapital, Transfer und Bürokratie. Bei der Präsentation an der WU diskutierten Expert:innen über mögliche Maßnahmen.
/artikel/oesterreichs-startup-oekosystem-im-benchmark-neue-studie-liefert-diagnose-und-konkrete-empfehlungen
vor 6 Stunden

„Österreichs Startup-Ökosystem im Benchmark“: Neue Studie liefert Diagnose und konkrete Empfehlungen

Die WU-Wien-Studie "Österreichs Startup-Ökosystem im Benchmark" belegt eine Asymmetrie in Österreichs Startup-Ökosystem: Während staatliche Förderungen überzeugen, bremsen Lücken bei Risikokapital, Transfer und Bürokratie. Bei der Präsentation an der WU diskutierten Expert:innen über mögliche Maßnahmen.
/artikel/oesterreichs-startup-oekosystem-im-benchmark-neue-studie-liefert-diagnose-und-konkrete-empfehlungen
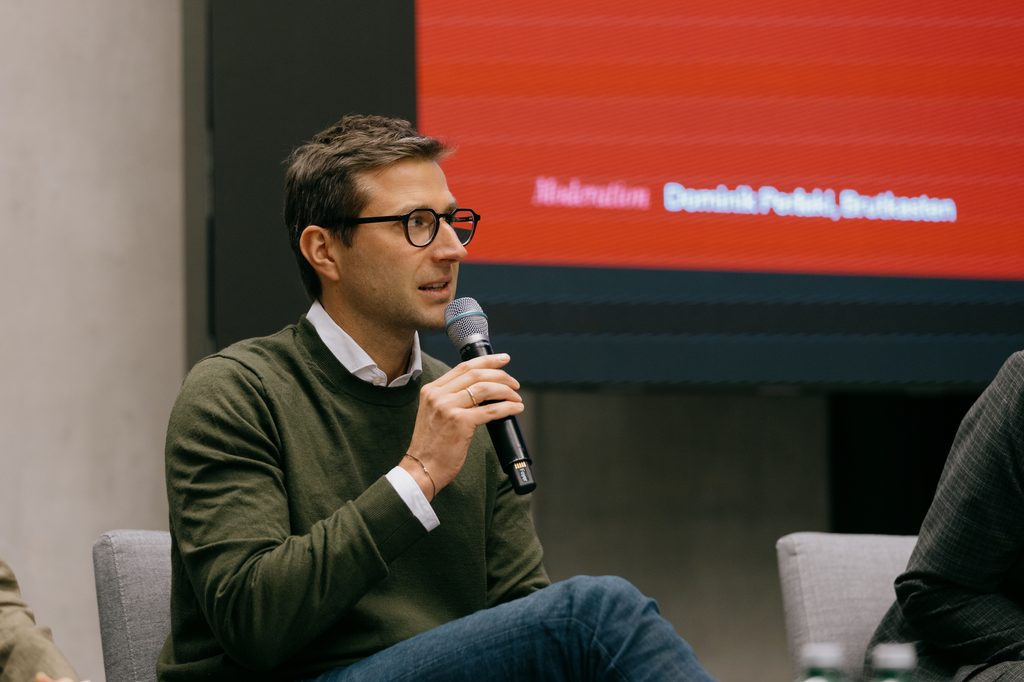
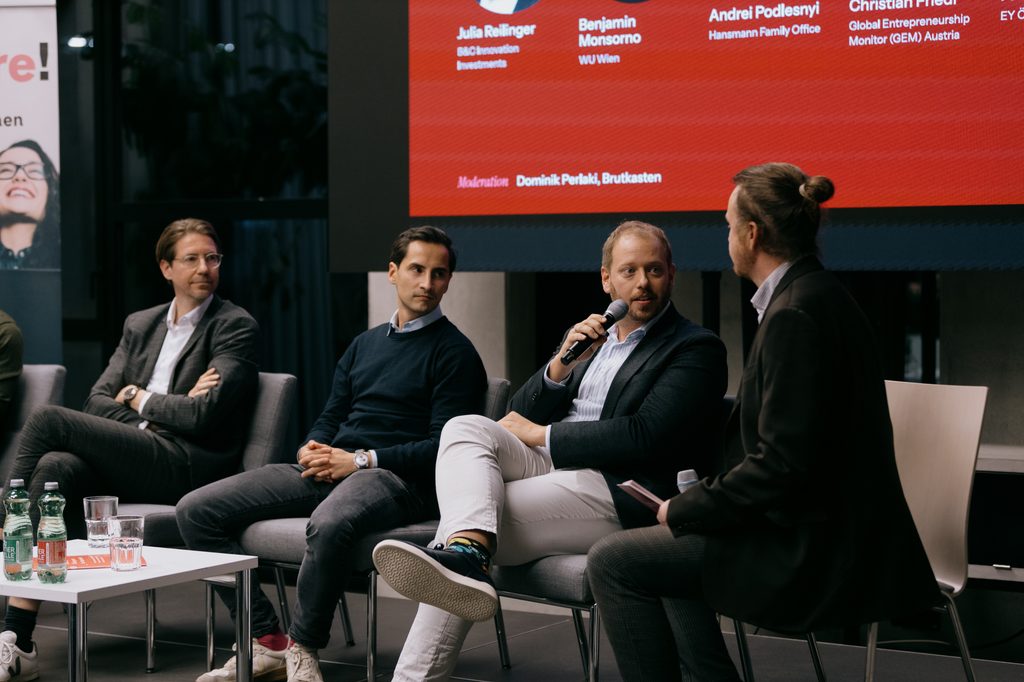
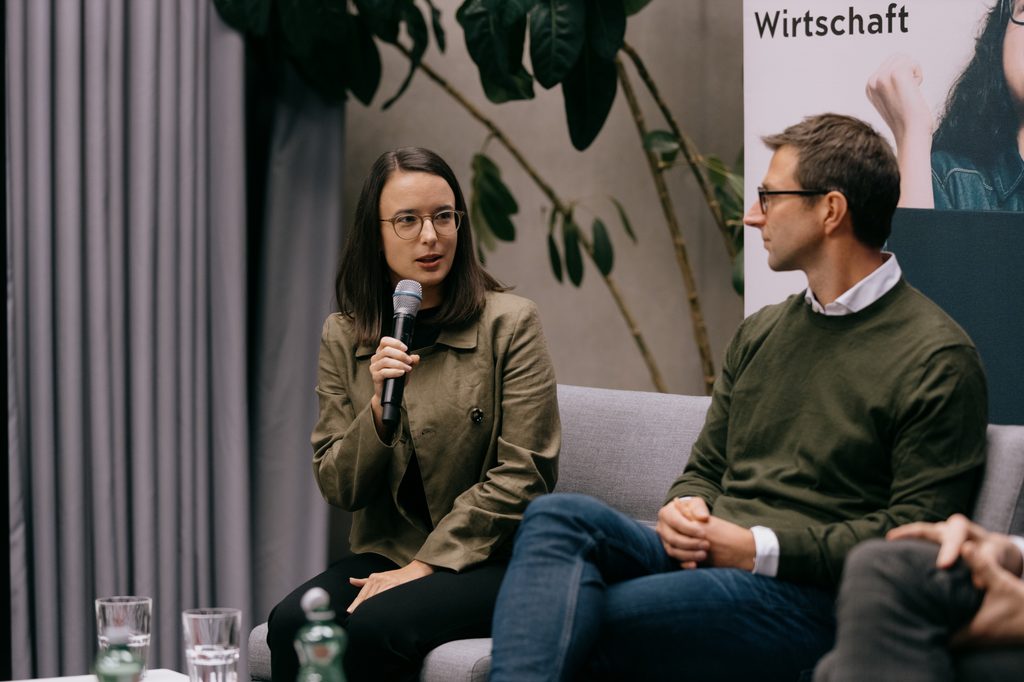
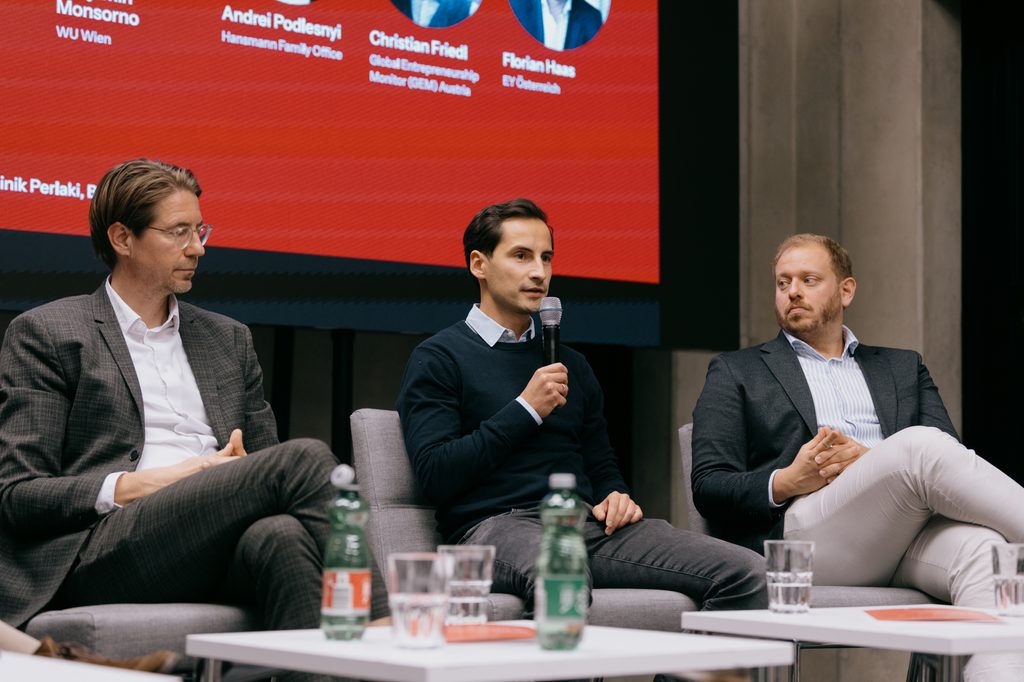
Die gut besuchte Studienpräsentation an der WU Wien wurde von brutkasten-Redakteur Dominik Perlaki moderiert | (c) Victoria Nazarova

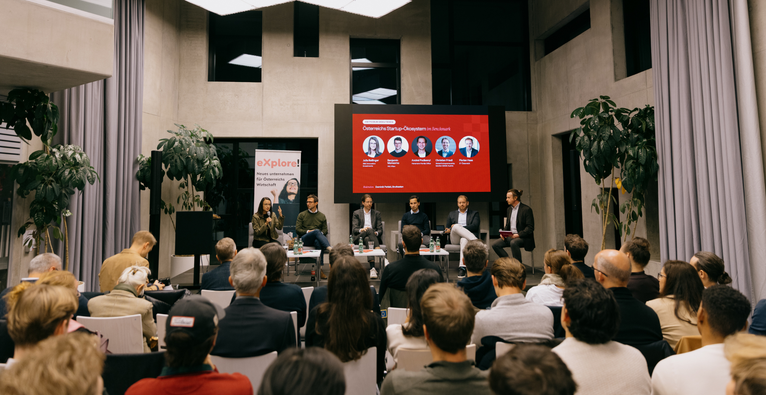
Woran hakt es im österreichischen Startup-Ökosystem tatsächlich und was muss passieren, um diese Schwächen zu adressieren? Das sind die zentralen Fragen hinter der neuen Studie „Österreichs Startup-Ökosystem im Benchmark“ von Benjamin Monsorno und Dorothee Horvath vom Institut für Entrepreneurship und Innovation an der Wirtschaftsuniversität Wien, die in Kooperation mit der eXplore!-Initiative der B&C Privatstiftung und dem Beratungsunternehmen EY entstanden ist.

Zehetner: „Wir werden den Dachfonds auf den Weg bringen, aber ohne weitere steuerliche Incentives wird das alleine nicht helfen.“

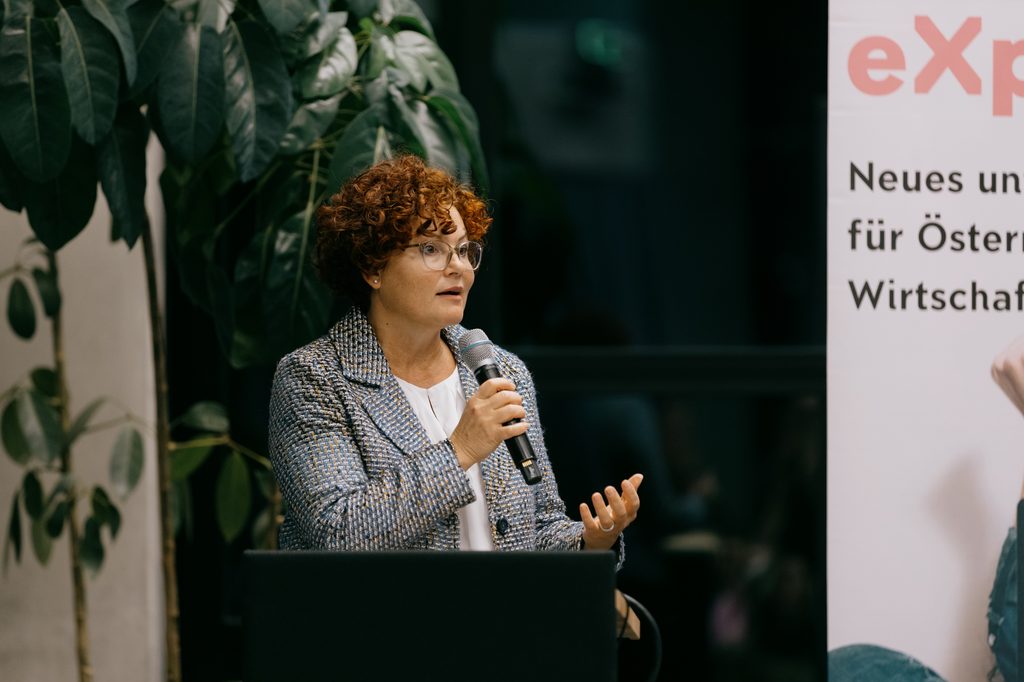
Die Studie wurde nun an der WU im Rahmen einer Podiumsdiskussion präsentiert. Den Auftakt bildete dabei eine Eröffnungs-Keynote von Startup-Staatssekretärin Elisabeth Zehetner, die den Status quo heimischer Gründer:innen auf den Punkt brachte: „Man wird für eine gute Idee am Beginn staatlich gut gefördert. Doch wenn es darum geht, in den Markt hinauszugehen und zu skalieren, sagt der Staat logischerweise, dass er nicht mehr der richtige Ansprechpartner ist. Dann ist plötzlich eine Lücke da.“

Staatssekretärin Elisabeth Zehetner hielt eine Keynote zum Start | (c) Victoria Nazarova

Genau hier müsse die Standortpolitik ansetzen, so Zehetner weiter: „Die Rolle des Staates muss es immer sein, Impulse zu setzen und Risiken am Beginn abzufedern. Aber dann müssen wir gemeinsam die Rahmenbedingungen dafür schaffen, dass eben auch der Anschluss funktioniert. Ein wesentlicher Faktor ist der Anreiz für privates Kapital. Wir werden den Dachfonds auf den Weg bringen, aber ohne weitere steuerliche Incentives wird das alleine nicht helfen.“

Studie setzt auf Interaktion verschiedener Faktoren

Die Studie basiert auf einem umfassenden Datensatz des Global Entrepreneurship Monitor (GEM), der 52 strukturelle Rahmenbedingungen in 106 Ländern über einen Zeitraum von zwölf Jahren mit rund 544.000 Datenpunkten umfasst. Zudem floss unter anderem eine ergänzende inhaltliche Analyse von 197 brutkasten-Artikeln über das heimische Startup-Ökosystem ein. Wie Co-Autor Monsorno bei der Präsentation erläuterte, unterscheidet sich das Studiendesign in mehreren Punkten von bisherigen Veröffentlichungen: „Sehr häufig werden in solchen Studien einfach Gründungsraten herangezogen, wo auch Friseursalons und Kebab-Buden reingezählt werden. Hier konnten wir die Zielgröße gezielt herausfiltern: Es geht explizit um ambitionierte Gründungen mit hohem Technologiegrad, starker Internationalisierung und hohem volkswirtschaftlichen Mehrwert.“

Um die komplexen Wirkungsmechanismen des Ökosystems abzubilden, setzten die Studienautor:innen auf Machine-Learning-Algorithmen. „Studien nutzen üblicherweise vor allem lineare Regressionen. Damit kann man viele Faktoren aber gar nicht abbilden. Durch Machine-Learning-Modelle können wir erfassen, wie Faktoren miteinander interagieren. Denn Ökosysteme agieren per Definition miteinander“, so Monsorno.

Asymmetrie in Österreich

Die Ergebnisse zeigen im Vergleich zu sieben strukturell ähnlichen europäischen Industrienationen – Deutschland, die Niederlande, Belgien, die Schweiz, Schweden, Finnland und Dänemark – ausgeprägte Unterschiede. „Man kann es in einem Satz zusammenfassen: Es gibt eine Asymmetrie in Österreich. Wo der Staat stark ist – bei Fördermaßnahmen, Subventionen, Inkubatoren und Technologieparks –, schneiden wir überdurchschnittlich ab. Die Schwächen liegen beim Wissenschafts-Wirtschafts-Transfer, beim privaten Kapital sowie bei Bürokratie und Steuerlast“, führte Monsorno aus. Diese statistisch identifizierten Engpässe decken sich zudem mit einer qualitativen Auswertung der 197 brutkasten-Artikel aus den vergangenen zwölf Jahren sowie Berichten von OECD und IMD.

Co-Studienautor Benjamin Monsorno | (c) Victoria Nazarova

Als entscheidende Erkenntnis der Arbeit hob Monsorno die gegenseitige Abhängigkeit der Standortfaktoren hervor: „Das Spannende ist wirklich, dass wir diese Komplementarität erstmals quantifizieren konnten: 88 Prozent des Einflusses im Ökosystem entstehen durch das Zusammenspiel der Faktoren. In Österreich sind öffentliche Subventionen der wichtigste Anker – zwei Drittel dieser Faktoren werden durch diesen Hebel getragen.“

Reformpaket nach deutschem Vorbild

Bleiben Reformen aus, droht der heimischen Gründungslandschaft bis 2037 laut den Berechnungen ein Rückgang der Rate ambitionierter Gründungen um knapp ein Fünftel. Ein nach deutschem Vorbild geschnürtes Reformpaket – bestehend aus einem Dachfonds nach dem Modell von KfW Capital, einer Transferagentur nach Vorbild der SPRIND sowie einem Forschungszulagengesetz – könnte laut Studie hingegen die Gründungsaktivität bis 2037 um rund 30 Prozent über den Verlustpfad ohne Reformen heben. Voraussetzung dafür ist jedoch der koordinierte Beschluss als Gesamtpaket.

„Startup-Ökosysteme sind nicht wie IKEA-Baukästen“

Dass Einzelmaßnahmen in einem interdependenten Ökosystem verpuffen, bestätigte Christian Friedl, Leiter des Programms Digital Entrepreneurship an der FH Joanneum sowie des GEM Austria, in der Podiumsdiskussion im Rahmen der Präsentation: „Startup-Ökosysteme sind nicht wie IKEA-Baukästen. Du kannst nicht einfach sagen: Es fehlt an dieser Ecke noch etwas, dann geht das automatisch. In der Studie können wir jetzt endlich für Österreich evidenzbasiert herauslesen, wie diese Faktoren zusammenwirken, sich gegenseitig verstärken und welche zeitliche Verzögerung besteht.“

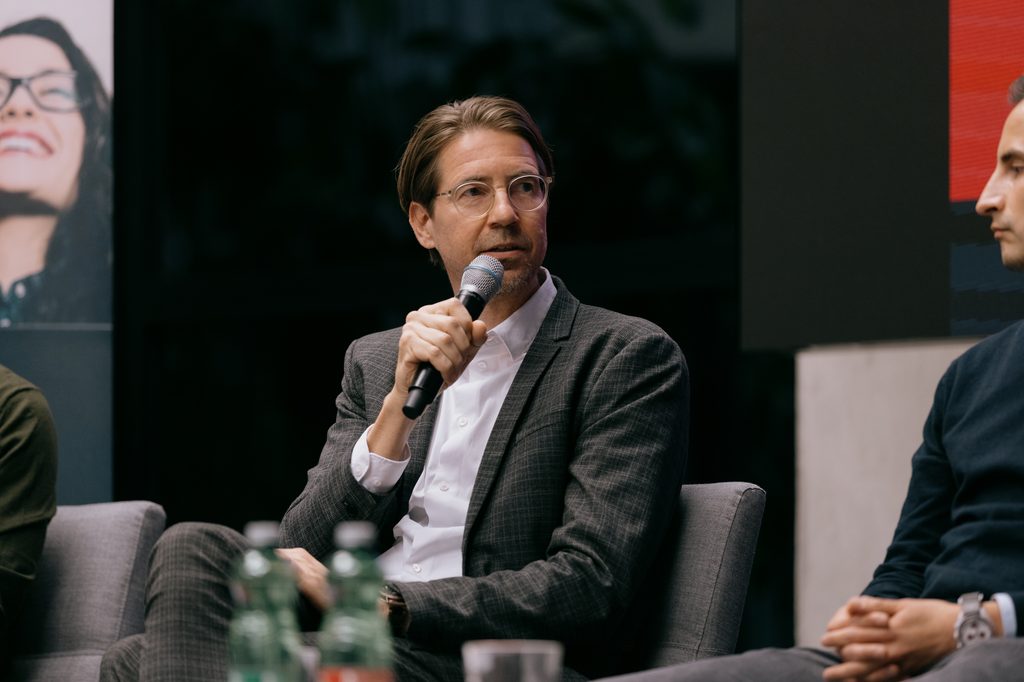
Entrepreneurship-Professor Christian Friedl | (c) Victoria Nazarova

Als neuralgischen Punkt im Wissenstransfer benannte Friedl fehlende Anreize an den Hochschulen: „Geld alleine reicht nicht. Bei den Hochschulen müssen wir diskutieren: Wie schaffen wir Incentives? Im Moment ist fast alles publikationsgetrieben. Das hat für die Forschungsleistung seine Berechtigung, hilft aber wenig für die Verwertung der Forschungsergebnisse.“

Spielball von Klientelpolitik

Die reale Dimension des Defizits bei privatem Risikokapital verdeutlichte Florian Haas, Head of Startup bei EY Österreich und Vorstandsmitglied von invest.austria, anhand von Marktdaten: „Wir erwirtschaften ungefähr 2,7 Prozent der europäischen Wirtschaftsleistung, haben im letzten Jahr aber nur 0,4 Prozent des gesamten Venture-Capital-Volumens bekommen. Rechnet man das um, haben wir eine Finanzierungslücke von 1,2 Milliarden Euro.“ Während die heimische Investorenschaft in der Frühphase noch stark engagiert sei, breche die Beteiligung bei zweistelligen Millionenrunden komplett ab.

EY-Startup-Leiter Florian Haas am Mikrofon | (c) Victoria Nazarova

Den geplanten Dachfonds bezeichnete Haas als unverzichtbaren Impuls, warnte die Politik jedoch vor einer isolierten Betrachtung: „Die große Gefahr bei all diesen Themen ist, dass wir sie separiert denken. Wenn wir Standortpolitik ernst meinen, darf die Frage, ob man Gründungen erleichtert, nicht zum Spielball von Klientelpolitik werden. Was wir wirklich brauchen, ist ein Schulterschluss.“

„Wir müssen viel mehr gemeinsam und europäisch denken“

Auf die besonderen Erfordernisse kapitalintensiver Technologiegründungen verwies Julia Reilinger, Geschäftsführerin von B&C Innovation Investments: „Unser Portfolio ist sehr stark auf Industrial Tech und DeepTech fokussiert. Für uns ist wichtig, dass Technologie fundiert ist – das geschieht meist an Universitäten. Es sollte aber nicht bei der Forschung enden, sondern in einem Unternehmen resultieren.“ Um privates Wagniskapital in solche Vorhaben zu lenken, plädierte Reilinger für flexible staatliche Co-Investitionen: „Matching-Mechanismen, bei denen ein staatlicher Investor das Kapital privater Geldgeber unkompliziert spiegelt, erzeugen eine enorme Hebelwirkung.“

Julia Reilinger, Geschäftsführerin von B&C Innovation Investments, am Mikrofon | (c) Victoria Nazarova

Zugleich unterstrich sie die Notwendigkeit öffentlicher Nachfrage: „In unserer Phase ist relevant, dass der Staat auch als Kunde auftritt, wie etwa in Deutschland das Deutsche Zentrum für Luft- und Raumfahrt im Bereich Quantencomputer, wo Konsortien und öffentliche Aufträge echte Referenzprojekte schaffen.“ Mit Blick auf globale Technologieketten forderte sie mehr europäischen Weitblick: „In DeepTech-Themen wird nicht jedes Land eine eigene Technologie entwickeln können. Wir müssen viel mehr gemeinsam und europäisch denken – auch für die europäische Souveränität.“

Bürokratie als Abwanderungsgrund

Die praktischen Hürden in der Frühphase schilderte Andrei Podlesnyi, Investment Manager beim Hansmann Family Office: „Mit der FlexCo ist sicherlich ein Schritt nach vorne gemacht worden. Aber es ist immer noch viel zu kompliziert und viel zu teuer. Wir geben viel zu viel Geld für Anwälte und Notare aus. Jeder Euro, der nicht in der Produktentwicklung ankommt, führt im internationalen Vergleich zu Nachteilen.“

Investment Manager Andrei Podlesnyi am Mikrofon | (c) Victoria Nazarova

Weil zähe Formalakte wertvolle Zeit kosten, wichen immer mehr Gründungsteams aus: „Ich kenne viele gute technische Gründer, die sagen: Ich habe keine Lust auf diese Notariatsakte und Wartezeiten. Die gehen direkt in die USA, gründen dort eine Delaware-Company, wo Mitarbeiterbeteiligungen etabliert sind und man unkompliziert bauen kann, statt erst Steine aus dem Weg zu räumen.“ Neben dem Abbau administrativer Bremsen forderte Podlesnyi gezielte Anreize wie Beteiligungsfreibeträge, um den Kreis heimischer Business Angels spürbar zu erweitern.

„Es reicht nicht zu warten, dass die Politik das von Top-down für uns erledigt“

In der Schlussrunde sprachen sich die Diskutierenden einhellig dafür aus, ein Reformpaket zügig und als unteilbares Gesamtpaket in Angriff zu nehmen, statt Maßnahmen gegeneinander aufzurechnen oder in Einzelinitiativen zu zerfasern. Christian Friedl brachte aber auch einen anderen Aspekt, bei dem Einigkeit herrschte, auf den Punkt: „Es reicht nicht zu warten, dass die Politik das von Top-down für uns erledigt. Du kannst niemanden zum Gründen zwingen. Wir müssen aus diesem passiven Zuschauen und Jammern herauskommen.“

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Crypto Weekly #71: Warum der Ethereum-Kurs nach dem “Merge” gefallen ist

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #71: Warum der Ethereum-Kurs nach dem “Merge” gefallen ist

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #71: Warum der Ethereum-Kurs nach dem “Merge” gefallen ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #71: Warum der Ethereum-Kurs nach dem “Merge” gefallen ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #71: Warum der Ethereum-Kurs nach dem “Merge” gefallen ist

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #71: Warum der Ethereum-Kurs nach dem “Merge” gefallen ist

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #71: Warum der Ethereum-Kurs nach dem “Merge” gefallen ist

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #71: Warum der Ethereum-Kurs nach dem “Merge” gefallen ist

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Crypto Weekly #71: Warum der Ethereum-Kurs nach dem “Merge” gefallen ist