03.12.2020

Das sind die neuen COVID-Gesetzesmaßnahmen

Die Expertinnen und Experten von Ecovis erläutern in einem Fachbeitrag für den brutkasten die aktuellen COVID-Maßnahmen rund um Steuern und Sonderbetreuungszeiten.
/artikel/covid-gesetzesmassnahmen
SDG-Award
(c) AdobeStock

1. Initiativanträge zum COVID-19 Steuermaßnahmengesetz und zur EStG-Änderung

Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht. Die wesentlichsten Änderungen werden nachstehend überblicksartig zusammengefasst:

a.) Geplante Änderungen im Bereich der Ertragsteuern

o Klarstellung zur degressiven AfA

Mit dem Konjunkturstärkungsgesetz 2020 wurde für Wirtschaftsgüter, die nach dem 30. Juni 2020 angeschafft oder hergestellt wurden, eine degressive Abschreibung eingeführt. In diesem Zusammenhang soll klargestellt werden, dass die steuerliche degressive Abschreibung für alle bis zum 31. Dezember 2021 angeschafften/hergestellten Wirtschaftsgüter unabhängig von der gewählten Abschreibungsmethode im Unternehmensrecht angewendet werden kann (kein Maßgeblichkeitsprinzip).

o Spendenbegünstigung

Die steuerliche Abzugsfähigkeit von Spenden an spendenbegünstigte Organisationen ist aktuell mit 10% des Gewinns bzw 10% des Gesamtbetrages der Einkünfte gedeckelt. In Jahren in denen der Gewinn bzw der Gesamtbetrag der Einkünfte entsprechend niedrig ist (zB aufgrund von COVID-19) kann eine fehlende steuerliche Berücksichtigung daher die Spendenbereitschaft mindern. Sind der Gewinn bzw der Gesamtbetrag der Einkünfte in den Veranlagungen 2020 oder 2021 niedriger als im Jahr 2019, soll die höhere Grenze aus 2019 als Referenz gelten. Dahingehend können höhere Spendenbeträge auch in Krisenzeiten steuerlich abgesetzt werden.

o Einführung einer Zinsschranke

In § 12a KStG soll ab 1.1.2021 eine Zinsschranke eingeführt werden (erstmalige Anwendung für Wirtschaftsjahre, die nach dem 31.12.2020 beginnen). Ziel ist es Gewinnverlagerungen in Form von überhöhten Zinszahlungen (in Relation zum Gesamtkonzern) durch die Beschränkung der Abzugsfähigkeit zu bekämpfen.

Angewendet werden soll die Bestimmung auf unbeschränkt steuerpflichtige Körperschaften und beschränkt steuerpflichtige Körperschaften mit einer inländischen Betriebsstätte. Als Grundregel wird festgelegt, dass ein Zinsüberhang (Ausmaß in dem die abzugsfähigen Zinsaufwendungen die steuerpflichtigen Zinserträge übersteigen) nur im Ausmaß von 30 % des steuerlichen EBITDA2 abzugsfähig ist.

Der Gesetzesentwurf sieht verschiedene Ausnahmen vor, durch die der Zinsabzug weiterhin ermöglicht wird, zB:

  • Es soll ein Freibetrag von MEUR 3 vorgesehen werden (insbesondere um kleinere oder mittlere Unternehmen vom Anwendungsbereich auszunehmen), sodass ein Zinsüberhang bis zu diesem Betrag unabhängig von der Höhe des steuerlichen EBITDA sofort als Betriebsausgabe abzugsfähig sein soll.
  • Die Zinsschranken soll auch nicht angewendet werden, sofern eine Gesellschaft nicht vollständig in einen Konzernabschluss einbezogen wird und über kein verbundenes Unternehmen iSd § 10a Abs 4 Z 2 KStG verfügen und auch keine ausländische Betriebsstätte unterhalten.
  • Ausgenommen sollen auch Körperschaften sein, die in einen Konzernabschluss nach UGB, IFRS oder anderen vergleichbaren Rechnungslegungsstandards vollständig einbezogen werden, sofern die Eigenkapitalquote der Körperschaft gleich hoch oder höher als die Eigenkapitalquote des Konzerns ist (außerdem wird eine Toleranzgrenze im Fall des Unterschreitens von 2% eingefügt). Maßgeblich für die Ermittlung der KonzernEigenkapitalquote ist der Abschlussstichtag des Wirtschaftsjahres, in das der Einzelabschluss der Körperschaft fällt.

Kann ein Zinsüberhang im laufenden Wirtschaftsjahr nicht geltend werden, wird die Möglichkeit geschaffen diesen mittels Antrag in darauffolgende Wirtschaftsjahre vorzutragen. Eine Verrechnung kann in Folgejahren bis zur Höhe des verrechenbaren EBITDA als Zinsaufwand steuerlich abgezogen werden (vortragsfähiger Zinsüberhang).

Des Weiteren kann auf Antrag bei übersteigendem EBITDA (verrechenbares EBITDA ist größer als Zinsüberhang), dieser Differenzbetrag in die darauffolgenden fünf Wirtschaftsjahre vorgetragen werden (EBITDA-Vortrag). Dieser EBITDA-Vortrag erhöht in den fünf Folgejahren jeweils das ermittelte verrechenbare EBITDA. Somit kann in Folgejahren mehr abgezogen werden. Bei Verrechnung von Zinsvorträgen mit EBITDA-Vorträgen sind die ältesten EBITDA-Vorträge zuerst zu verbrauchen.

Für Steuergruppen iSd § 9 KStG soll es eine Sonderregelung geben, wonach die Zinsschranke nur auf Ebene des Gruppenträgers im Rahmen der Ermittlung des zusammengefassten Gruppenergebnisses anwendbar sein soll. Dahingehend ist ein Gruppenzinsüberhang und ein Gruppen-EBITDA zu ermitteln.

Die Bestimmung sieht eine Verordnungsermächtigung für den Bundesminister für Finanzen vor (zB für die Ermittlung des steuerlichen EBITDA bzw Gruppen-EBITDA).

b.) Geplante Änderungen in Bereich der Lohnsteuer

o Ausländische Arbeitgeber ohne inländische Betriebsstätte mit inländischen Arbeitnehmern

Nach derzeitiger Rechtslage sind ausländische Arbeitgeber seit 1. Jänner 2020 verpflichtet, für ihre in Österreich unbeschränkt steuerpflichtigen Arbeitnehmer einen Lohnsteuerabzug durchzuführen. Künftig soll keine Verpflichtung mehr zum Lohnsteuerabzug bestehen, sofern keine Betriebsstätte im Inland vorliegt (Neuregelung soll bereits rückwirkend für Lohnzahlungszeiträume ab 1. Jänner 2020 gelten).

Der Lohnsteuerabzug soll in diesem Fall jedoch – für unbeschränkt sowie für beschränkt steuerpflichtige Arbeitnehmer – freiwillig erfolgen können. Für ausländische Arbeitgeber, die die derzeit bestehende Verpflichtung zum Lohnsteuerabzug bereits erfüllen, soll ein erfolgter Lohnsteuerabzug entsprechend der neuen Regelung als freiwilliger Lohnsteuerabzug gelten.

Für den Fall, dass kein Lohnabzug erfolgt ist, soll gemäß § 84a EStG eine Verpflichtung zur Übermittlung von Daten im Sinne einer Lohnbescheinigung bestehen.

o Velängerung befristeter COVID-Maßnahmen

Die zur Bewältigung der COVID-19-Krise befristet bis Ende 2020 eingeführten Maßnahmen, sollen bis Ende März 2021 verlängert werden (zB weitere Gewährung des Pendlerpauschales, Zulagen und Zuschlägen trotz Homeoffice, Quarantäne oder Kurzarbeit).

c.) Geplante Änderungen in der Umsatzsteuer

o Es soll eine echte Steuerbefreiung für Lieferung, innergemeinschaftliche Erwerb und die Einfuhr von COVID-19-In-vitro-Diagnostika und COVID-19-Impfstoffen bis 31. Dezember 2022 eingeführt werden.

o Der bis 31. Dezember 2020 befristete Umsatzsteuer-Steuersatz iHv 5 % (zB Hotellerie, Campingbranche, Gastronomie, Publikationsbereich, kulturelle und künstlerische Tätigkeiten) soll bis 31. Dezember 2021 verlängert werden. Ausgenommen davon sind Zeitungen und andere periodische Druckwerke.

o Reparaturdienstleistungen betreffend Fahrräder, Schuhe, Lederwaren, Kleidung oder Haushaltswäsche sollen ab 1. Jänner 2021 dem ermäßigten Steuersatz von 10 % unterliegen.

d.) Geplante Änderungen iZm Zahlungsfristen und Anspruchszinsen (BAO)

o Die Verlängerung der COVID-19 bedingten Möglichkeit zur Stundung von Abgaben bis zum 31. März 2021 soll gesetzlich geregelt werden. Zusätzlich wird die Zahlungsfrist für alle im Zeitraum von 26. September 2020 bis 28. Februar 2021 fällig werdenden laufenden Abgaben ebenfalls auf den 31. März 2021 ausgeweitet.

o Es sollen keine Anspruchszinsen aus Nachforderungen für die Veranlagungszeiträume 2019 und 2020 durch das Finanzamt festgesetzt werden.

e.) Geplante Änderungen iZm der Normverbrauchsabgabe

Es soll eine Erhöhung der Normverbrauchsabgabe für ab 1. Juli 2021 neu angeschaffte Kraftfahrzeuge erfolgen. Zusätzlich ist eine weitere Erhöhung bzw Senkung dieser Werte bis 2024 beabsichtigt.

2. Sonderbetreuungszeiten

Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht. Insgesamt (dh beide Varianten zusammen) wird ein maximaler Zeitraum von 4 Wochen Sonderbetreuungszeiten ersetzt:

o Sonderbetreuungszeiten mit Rechtsanspruch

Zwischen 1. November 2020 und 9. Juli 2021, somit bis zum Ende des Schuljahres 2020/2021, haben Arbeitnehmer einen Rechtsanspruch auf bis zu 4 Wochen Sonderbetreuungszeit unter Fortzahlung des Entgelts. Dieser Rechtsanspruch besteht in folgenden Fällen:

  • Betreuungspflicht für Kinder bis 14 Jahre bei aufgrund behördlicher Maßnahmen teilweise oder vollständig geschlossenen Einrichtungen (Schulen, Kindergärten), wenn die Betreuung notwendig ist.
  • Betreuungspflicht für Kinder bis 14 Jahren bei einer behördlichen Absonderung.
  • Betreuungspflicht für Menschen mit Behinderung bei aufgrund behördlicher Maßnahmen teilweise oder vollständig geschlossenen Einrichtungen sowie bei Betreuung zuhause aufgrund freiwilliger Maßnahmen.
  • Betreuung von pflegebedürftigen Angehörigen im Fall des Ausfalls der Betreuungsperson.
  • Betreuung von Angehörigen mit Behinderung bei Ausfall der persönlichen Assistenz.

Der betroffene Arbeitnehmer muss der Pflicht nachkommen und den Arbeitgeber unverzüglich nach Bekanntwerden der Schließung verständigen und alles Zumutbare unternehmen, damit die vereinbarte Arbeitsleistung zustande kommt.

Der Ersatzanspruch des Arbeitgebers wurde von bisher 50% auf nunmehr 100% des fortgezahlten Entgelts (gedeckelt mit der Höchstbeitragsgrundlage) erhöht.

Bisher gewährte Zeiten einer Sonderbetreuungszeit sind nicht anzurechnen, ab 1. November 2020 gewährte Sonderbetreuungszeiten sind anzurechnen.

o Sonderbetreuungszeit ohne Rechtsanspruch (Vereinbarungsmodell)

Sind die oben angeführten Voraussetzungen nicht erfüllt und besteht somit kein Rechtsanspruch, kann Sonderbetreuungszeit im Ausmaß von bis zu 4 Wochen zwischen Arbeitgeber und Arbeitnehmer vereinbart werden.

Der Arbeitgeber hat auch in diesem Fall Anspruch auf eine Vergütung des gesamten während der Sonderbetreuungszeit fortgezahlten Entgelts.

3. Steuerbegünstigte „Corona-Prämie“ letztmalig mit Lohnverrechnung für 12/2020

Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt). Die steuerbegünstigte Auszahlung der Corona-Prämie ist grundsätzlich letztmalig im Rahmen der Lohnverrechnung für Dezember 2020 möglich. Eine derartige Prämie kann einmalig oder monatlich ausbezahlt werden und erhöht außerdem nicht das Jahressechstel gemäß § 67 Abs 2 EStG.

Die Zahlungen dürfen üblicherweise bisher nicht gewährt worden sein und ausschließlich dem Zweck der Belohnung im Zusammenhang mit COVID-19 dienen. Belohnungen (zB laufende oder jährliche Prämien), die aufgrund von bisherigen Leistungsvereinbarungen zustehen und ausbezahlt werden, können nicht zB unter dem Titel „Corona-Prämie“ begünstigt ausbezahlt werden und sind daher nicht steuerfrei.

Laut BMF besteht für die Steuerbefreiung keine Beschränkung auf bestimmte Branchen oder systemrelevante Berufe.

4. Ausblick

Sofern sich Änderungen bzw weitere Entwicklungen ergeben, werden wir Sie umgehend am Laufenden halten und zeitnahe mit einem entsprechenden Update informieren. Gerne unterstützen wir Sie auch bei sämtlichen Aspekten und Abwicklungsschritten im Zusammenhang mit Corona-Hilfsmaßnahmen.

Deine ungelesenen Artikel:
10.09.2026

Plug and Play errichtet in Linz sein erstes EU-Zentrum für „Physical and Industrial AI“

Plug and Play errichtet am JKU-Campus sein erstes EU-Exzellenzzentrum für Industrie-KI. Keba, Primetals, Swietelsky, TGW Logistics und voestalpine starten als Anchor-Partner. tech2b betreut die Initiative für das Land Oberösterreich.
/artikel/plug-and-play-errichtet-in-linz-sein-erstes-eu-zentrum-fuer-physical-and-industrial-ai
10.09.2026

Plug and Play errichtet in Linz sein erstes EU-Zentrum für „Physical and Industrial AI“

Plug and Play errichtet am JKU-Campus sein erstes EU-Exzellenzzentrum für Industrie-KI. Keba, Primetals, Swietelsky, TGW Logistics und voestalpine starten als Anchor-Partner. tech2b betreut die Initiative für das Land Oberösterreich.
/artikel/plug-and-play-errichtet-in-linz-sein-erstes-eu-zentrum-fuer-physical-and-industrial-ai
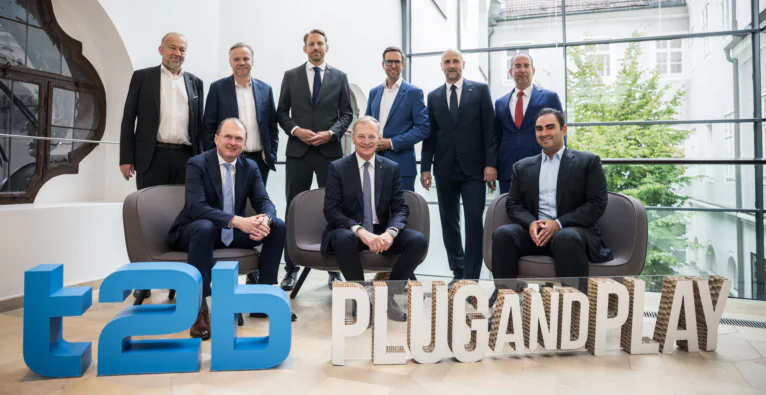
Foto: OTS Amt der Oö. Landesregierung

Das Land Oberösterreich holt einen prominenten Player aus dem Silicon Valley dauerhaft nach Linz: Am Campus der Johannes Kepler Universität (JKU) entsteht das erste „Center of Excellence for Physical and Industrial AI“ von Plug and Play innerhalb der Europäischen Union. Das gaben Landeshauptmann Thomas Stelzer und Vertreter der beteiligten Unternehmen am Donnerstag bei einer Pressekonferenz im Landhaus Linz bekannt.

Plug and Play wurde 2006 im Silicon Valley gegründet und betreibt ein internationales Netzwerk für Innovation und Startup-Kooperationen. Nach eigenen Angaben zählt das Unternehmen zu den aktivsten Early-Stage-Venture-Capital-Investoren der Welt, mit mehr als 65 Standorten auf fünf Kontinenten, über 550 Unternehmenspartnern, rund 250 Startup-Investments pro Jahr und mehr als 2.500 Unternehmen im Portfolio, darunter über 35 Unicorns.

Neu ist Plug and Play in Österreich dabei nicht: Seit 2019 kooperiert das Netzwerk mit dem Flughafen Wien, 2021 eröffnete es dort sein österreichisches Headquarter (brutkasten berichtete). In den ersten fünf Jahren dieser Partnerschaft wurden mehr als 700 Startups gemeinsam gescreent, rund zwei Dutzend Projekte in Bereichen wie Robotics, Predictive Maintenance und KI entstanden daraus. Geleitet wird Plug and Play Austria von Managing Director Nik Munaretto. Mit dem Exzellenzzentrum in Linz kommt nun ein dauerhafter Standort mit industriellem Fokus hinzu.

Fünf Industrie-Schwergewichte als Anchor-Partner

Mit Keba, Primetals Technologies, Swietelsky, TGW Logistics und voestalpine beteiligen sich fünf oberösterreichische Industrieunternehmen als künftige Anchor-Partner an der Gründungsrunde. Als Gründungspartner erhalten sie besondere Mitgestaltungsmöglichkeiten und können industrielle Aufgabenstellungen und technologische Schwerpunkte in das Programm einbringen. Im Mittelpunkt stehen konkrete KI-Anwendungen in Produktion, Anlagenbau, Logistik, Engineering und Bauwirtschaft.

Das Prinzip dahinter ist der Open-Innovation-Ansatz von Plug and Play: Etablierte Unternehmen bringen konkrete technologische Herausforderungen ein, Plug and Play identifiziert über sein internationales Netzwerk passende Startups und Technologien und bringt beide Seiten für Pilotprojekte und Kooperationen zusammen.

„Oberösterreich wartet nicht darauf, was die Zukunft bringt: Wir gestalten sie. Mit Plug and Play holen wir eines der weltweit führenden Innovationsnetzwerke nach Linz und machen Oberösterreich zum europäischen Pionier bei ‚Physical and Industrial AI‘“, sagt Landeshauptmann Thomas Stelzer. Neue Technologien sollten „nicht irgendwo Wertschöpfung und Arbeitsplätze schaffen, sondern bei uns in Oberösterreich“.

Knogler: „Bei KI entscheidet nicht allein, wer die besten Ideen hat“

Keba-CEO Christoph Knogler, zugleich Vorsitzender der KI-Taskforce der Industriellenvereinigung, sieht in dem Zentrum einen Hebel für die Umsetzungsgeschwindigkeit: „Bei Künstlicher Intelligenz entscheidet nicht allein, wer die besten Ideen hat, sondern wer sie rasch in die industrielle Anwendung bringt.“ Das Exzellenzzentrum schaffe einen direkten Zugang zu internationalen Startups und Technologien. „Damit haben wir die Chance, die weltbesten und innovativsten KI-Lösungen nach Oberösterreich zu holen und gemeinsam mit unseren Unternehmen in konkrete Wertschöpfung zu übersetzen.“

Im großen Cover-Interview der aktuellen brutkasten-Printausgabe hatte Knogler zuletzt dargelegt, warum er die Chance Europas nicht im LLM-Rennen sieht, sondern in industrieller KI: Produktionswissen und Maschinendaten als europäische Souveränitätschance.

Auch die übrigen Partner ordnen die Initiative in ihre Strategien ein: Primetals-CFO Michael Kienberger will „modernste KI-Ansätze noch schneller in unsere Systeme“ integrieren, Swietelsky-CFO Harald Gindl kündigt an, „Physical AI und Robotik im Baubetrieb in Oberösterreich gezielt erproben“ zu wollen. TGW-CTO Christoph Wolkerstorfer spricht mit Blick auf autonom agierende Systeme von einem „echten Game Changer“ für die Intralogistik. voestalpine-CFO Gerald Mayer verweist darauf, dass sich der Konzern über die Partnerschaft „den Austausch mit führenden Forschungseinrichtungen und den Zugang zu globalen Startups“ sichere.

tech2b als Schnittstelle, keine Parallelstruktur

Die Abwicklung für das Land Oberösterreich übernimmt der Inkubator tech2b. Damit soll keine neue Parallelstruktur entstehen, sondern das internationale Netzwerk von Plug and Play mit dem bestehenden oberösterreichischen Innovationsökosystem verbunden werden. Über die fünf Anchor-Partner hinaus sollen auch weitere tech2b-Mitgliedsunternehmen Zugang zum Netzwerk erhalten.

„Oberösterreich vereint genau das, wonach wir als globales Innovationsnetzwerk und Venture Capital Investor aus dem Silicon Valley suchen: eine unglaublich starke industrielle Basis, exzellente Forschung, ambitionierte Startup-Gründer und Unternehmen, die neue Technologien in die Anwendung bringen wollen“, sagt Nik Munaretto, Managing Director von Plug and Play Austria.

Umsetzungsschritt der KI-Exzellenzstrategie

Das Zentrum ist ein konkreter Umsetzungsschritt der von Landeshauptmann Stelzer initiierten KI-Exzellenzstrategie für den Industriestandort Oberösterreich. Deren Mitautor Teodoro Cocca sieht die „eigentliche Pionierleistung“ darin, „dass das Land nicht bei Strategiepapieren stehen bleibt, sondern eine Struktur schafft, die weltweit nach den besten Lösungen sucht und sie systematisch in die oberösterreichische Industrie bringt“. Mitautor Meinhard Lukas ergänzt: „Aus Wissen werden Anwendungen, aus Kontakten konkrete Kooperationen und aus technologischen Chancen neue Wertschöpfung.“

Dass der Standort Substanz mitbringt, untermauert die Aussendung mit Beispielen: Die JKU bietet ein englischsprachiges Bachelor- und Masterstudium Artificial Intelligence. Das 2024 gegründete JKU-Spin-off Emmi AI holte sich 2025 eine Seed-Finanzierung über 15 Millionen Euro und wurde im Mai 2026 vom französischen KI-Unternehmen Mistral AI übernommen (brutkasten berichtete). Und das oberösterreichische Technologieunternehmen Tractive hat sich mit GPS- und Gesundheitstrackern für Haustiere zu einem international tätigen Anbieter entwickelt, dessen Produkte laut Aussendung in mehr als 175 Ländern funktionieren.

Wie Oberösterreich als Industrie- und Innovationsstandort insgesamt aufgestellt ist, beleuchtet brutkasten im großen Standort-Check der aktuellen Printausgabe: von der Tabakfabrik über die JKU bis zu den Exits von Emmi AI und Tractive.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Das sind die neuen COVID-Gesetzesmaßnahmen

  • Am 20. November 2020 wurden Initiativanträge zum COVID-19 Steuermaßnahmengesetz sowie zur Änderung des Einkommensteuergesetzes 1 durch die Regierungsparteien eingebracht.
  • Rückwirkend ab 1. November 2020 gibt es für Berechtigte im Zusammenhang mit Sonderbetreuungszeiten zwei Modelle in Abhängigkeit davon, ob ein Rechtsanspruch besteht oder nicht.
  • Mit dem 3. COVID-19-Gesetz wurde die Möglichkeit geschaffen, eine Corona-Prämie an Arbeitnehmer im Kalenderjahr 2020 aufgrund der Corona-Krise iHv max EUR 3.000 ohne Lohnnebenkosten auszuzahlen (somit Befreiung von Lohnsteuer, Sozialversicherung, DB, DZ und KommSt).