01.07.2020

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

Die aktuellen Programme sind darauf ausgerichtet, kurzfristig Liquidität in der Coronakrise zu sichern. Doch was wird langfristig benötigt? Darüber diskutierten Experten bei einem Roundtable.
/artikel/corona-finanzierungen-programme
avco
(c) AVCO
kooperation

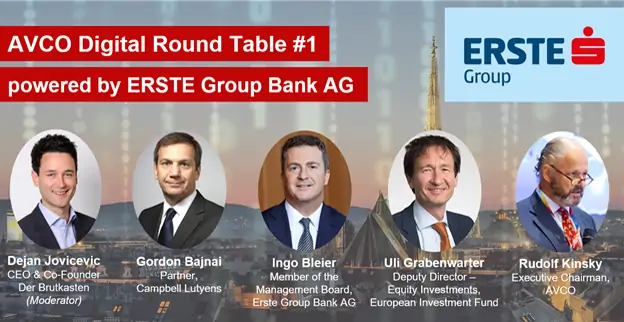
Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren. Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.

Die Teilnehmer des Panels:

  • Gordon Bajnai ist Economist, ehemaliger ungarischer Premierminister (2009-10), Partner für das globale Infrastrukturgeschäft und Vorsitzender des Global Advisory Board von Campbell Lutyens, dem weltweit führenden Berater für Private Equity- und Infrastrukturfonds.
  • Ingo Bleier ist seit dem 1. Juli 2019 Chief Corporates and Markets Officer und Mitglied der Geschäftsleitung der ERSTE Group Bank AG. Er ist verantwortlich für die Unternehmens- und Großkundenaktivitäten der Bank, das Kapitalmarktgeschäft, das Asset Management und das internationale Geschäft.
  • Uli Grabenwarter ist stellvertretender Direktor – Beteiligungen beim Europäischen Investitionsfonds (EIF). In dieser Funktion überwacht er die Aktivitäten des EIF in den Bereichen Impact Investing, Technologietransfer und Risikokapital, wobei der EIF Europas größte Fund-of-Funds-Investitionsplattform in diesem Bereich ist.
  • Rudolf Kinsky ist der geschäftsführende Präsident von AVCO

Starkes Eigenkapital, starker Wirtschaftsstandort

Grundsätzlich waren sich alle Diskutanten einig, dass als Folge der Krise die Stärkung von Eigenkapital mehr den je ein Thema für einen wettbewerbsfähigen Standort ist, dem sich die Regierung prioritär widmen sollte.

Derzeit befassen sich staatliche Programme (Garantien, Zuschüsse) und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise. Langfristig muss die Eigenkapitalfinanzierung Vorrang bekommen, um die Bilanzen zu verbessern. Private Equity-Kapital ist zwar weitgehend verfügbar, es gibt jedoch nur geringe Investitionsanreize. Im Vergleich zur Fremdfinanzierung wird das Eigenkapital diskriminiert (hohe Kapitalertragssteuer, begrenzte Abschreibungen auf Verluste, und keine Halteperiode, nach der die Steuer gesenkt wird).

Coronakrise vs. Finanzkrise

Es gibt nur wenige Ähnlichkeiten mit der Finanzkrise 2008/09. Die Covid-19-Krise ist letztendlich keine Liquiditätskrise (angesichts von Regierungs- und Zentralbankprogrammen), sondern eine Zahlungsfähigkeitskrise, die sich wie ein Krebs verbreitet und auf einem Zusammenbruch der Nachfrage beruht. Für institutionelle Anleger ist es weiterhin „Business as usual“ und sie investieren immer noch.

Nach der Behebung der Liquiditätskrise muss die Verbesserung der Zahlungsfähigkeit längerfristig durch Maßnahmen zur Stärkung von Eigenkapital angegangen werden. Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.

Verschuldung wird in der Krise steigen

In Österreich hat die Regierung einen Hilfsfonds bei der aws eingerichtet, aus dem sie Investitionen privater Investoren verdoppelt, und der gut angenommen wird. Aber das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger (Versicherungen, Pensionskassen und Family Offices). Darüber hinaus ist der lokale Startup-Markt von ausländischem Kapital abhängig.

Eine große Anzahl öffentlicher Garantie-Programme stehen zur Verfügung, um Unternehmen zu finanzieren und das Beschäftigungsniveau aufrechtzuerhalten. Die Verschuldungsquote (Gearing Rate), die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen. Daher besteht die Gefahr eines höheren Insolvenzgrades und eines höheren Workouts und muss adressiert werden. Zum Beispiel, der Europäische Fonds für strategische Investitionen (EFSI), die Institution hinter dem 500-Milliarden-Euro-Juncker-Plan für Europa, bietet ein Garantieprogramm für Banken und VC / PE-Fonds.

Es wird grundlegende Veränderungen in der Wirtschaft geben

Alle Teilnehmer waren sich einig, dass eine Änderung der Geschäftsmodelle die unterschiedlichen Herausforderungen im Vergleich zu früheren Finanzkrisen bewältigen muss. Strategieentwicklung und Risikomanagement werden wichtiger als Effizienz. Es wird grundlegende Veränderungen in der Wirtschaft geben, wie kürzere und lokale Lieferketten, neue Formen der Logistik und Reisen. Dies wird zu höheren Transaktionskosten und mehr staatliche Interventionen führen.

Unternehmen, die zur Stärkung ihrer Zahlungsfähigkeit frisches Kapital benötigen, zögern häufig, Aktieninvestoren aufzunehmen, und möchten die Kontrolle nicht aufgeben. Daher müssen neue Ansätze für die Corporate Governance in Betracht gezogen und neue Finanzierungsformen geschaffen werden.

Konzept für einen Dachfonds liegt vor

ERSTE arbeitet über sein Asset Management an einer Reihe von Instrumenten, beispielsweise an verschiedenen Formen von Eigenkapitalfonds. Fund-of-Funds ist ein erprobtes Konzept und bietet Diversifikation, um das Risiko zu begrenzen, ist aber gleichzeitig teuer. Die ERSTE Bank investiert bereits direkt in Fonds und wird ihre Asset Management-Funktionen in Zukunft verstärkt ausbauen.

AVCO hat ein Konzept für einen von österreichischen Institutionen finanzierten Dachfonds mit einem in Österreich ansässigen Fondsmanagement entwickelt, das in lokal eingetragene VC / PE-Fonds investiert, die wiederum Kapital an Unternehmen weiterleiten. Mit einer einmaligen Erst- und Zweitverlustgarantie (von der österreichischen Regierung bzw. der EIB bereitgestellt) sollte der FoF institutionelle Anleger anlocken, die derzeit nicht in Private-Equity-Kapital investieren. Die Vision hinter dem Plan von AVCO ist, dass sich Österreich zu einem regionalen Kapitalmarkt mit einer Reichweite über seine Grenzen hinaus entwickelt.

Der öffentliche Aktienmarkt als Teil des Ökosystems

In Zukunft antizipiert das Panel auf allen Ebenen höhere finanzielles Leverage: im Staat, in den Unternehmen und im Bankwesen. Infolgedessen müssen die Volkswirtschaften durch Risikoteilungskonzepte zwischen staatlichen und institutionellen Anlegern und durch den Wiederaufbau ausreichender Eigenkapitalpuffer widerstandsfähiger und wettbewerbsfähiger werden. Darüber hinaus wird Europa als Ganzes einen aktiveren öffentlichen Aktienmarkt benötigen, um flexibleres Fundraising und Exits aus PE/VC-Fonds zu ermöglichen. Der öffentliche Aktienmarkt ist wichtiger Teil des Ökosystems. Und die Geschäftsmodelle institutioneller Anleger müssen von festverzinslichen zu höheren Eigenkapitalinvestitionen wechseln. Damit dies – europaweit – geschieht, müssen Steuer-, Regulierungs- und Mentalitätsbarrieren abgebaut werden.

Innovation erfordert verschiedene Formen von Eigenkapital und basiert nicht auf Fremdfinanzierung. Die Regierung sollte Anreize für Private-Equity-Investitionen entwickeln und sich vor der Versuchung scheuen, Unternehmen direkt mit öffentlichem Eigenkapital zu finanzieren. Und Innovation sollte vor Ort am Standort finanziert werden, heißt es abschließend seitens der AVCO.

Die AVCO will diese Themen in weiteren Round Tables über den Sommer und bei der diesjährigen am 8. Oktober virtuell stattfindenden Jahrestagung vertiefen.
Redaktionstipps
Deine ungelesenen Artikel:
21.10.2026

„SHAPE Austria“: Neuer Ausgründungsrahmen für mehr Spinoffs aus Geistes-, Sozialwissenschaften und Künsten

Deep Tech, Life Science, Patente: Darauf war das österreichische Spinoff-System bisher ausgelegt. Mit „SHAPE Austria" liegt nun ein Ausgründungsrahmen für Sozial-, Geistes- und Kulturwissenschaften sowie die Künste vor. New-Venture-Scouting-Gründer Werner Wutscher erklärt im Gespräch mit brutkasten, warum diese Disziplinen eine andere Sprache, andere Strukturen und andere Kennzahlen brauchen.
/artikel/shape-austria-ausgruendungsrahmen-geisteswissenschaften-kuenste
Mitarbeiterbeteiligung - Werner Wutscher | (c) Luiza Puiu
Werner Wutscher | (c) Luiza Puiu

Transkribus ist eine KI-Plattform, die historische Handschriften automatisch erkennt. Entstanden ist sie an der Universität Innsbruck, heute ist sie als Europäische Genossenschaft organisiert und wird weltweit von Archiven und Forschenden genutzt. Ein Paradebeispiel für ein akademisches Spinoff, nur eben keines aus der Technik, sondern aus den Geisteswissenschaften. Genau solche Gründungen will ein neuer Ausgründungsrahmen künftig systematisch ermöglichen.

„SHAPE Austria“ wurde im Rahmen der ECN-Konferenz von Werner Wutscher (New Venture Scouting) und Sektionschef Elmar Pichl vom Bundesministerium für Frauen, Wissenschaft und Forschung (BMFWF) vorgestellt. SHAPE steht für Social Sciences, Humanities and the Arts for People and the Economy. Der Bericht ergänzt den Ausgründungsrahmen von 2024, der den Hochschulen erstmals einheitliche Standards für Spinoffs vorgab. „Da war der klare Fokus auf skalierbare, technologieorientierte Startups. Die Geisteswissenschaften, Sozialwissenschaften und Künste sind zu kurz gekommen“, sagt Wutscher. Das Ministerium habe den Rahmen komplettieren wollen.

27 Institutionen in der Arbeitsgruppe

Erarbeitet wurde der Bericht von November 2025 bis Juni 2026 mit einer Arbeitsgruppe aus 27 Institutionen, darunter 16 Hochschulen von der Universität Wien über das Mozarteum bis zur Kunstuniversität Linz. Dazu kamen Interviews mit 16 Einrichtungen, die bereits weiter sind, etwa dem britischen ARC Accelerator, der Erasmus University Rotterdam oder der Universität Köln.

Das Ergebnis sind elf Empfehlungen, sechs an die Leitungsebene der Hochschulen, fünf an Transferstellen und Career Center. „Um auch strategische Themen zu diskutieren, braucht man unbedingt auch die Leitungsebene, also die Rektorate für diese Diskussionen“, so Wutscher.

Andere Sprache, andere Strukturen

Der zentrale Befund: Gründungen aus diesen Disziplinen folgen einer anderen Logik. Sie entstehen selten aus einer Marktchance, sondern aus einem gesellschaftlichen Problem. Im Bericht ist von „Reluctant Founders“ die Rede, Menschen, die nicht primär ein Unternehmen aufbauen, sondern etwas verändern wollen. „Du musst sehr stark über die Wirkung reden, über den Impact reden, um die dann gut abzuholen“, sagt Wutscher. Empfohlen wird ein „Prinzip der Zweisprachigkeit“: nach innen Wirkungssprache, nach außen klassische Startup-Begriffe, damit Finanzierung und Netzwerke nicht verschlossen bleiben. Statt von Kund:innen spricht man dann von Audiences.

Strukturell sind SHAPE-Gründungen meist günstiger und schneller als Tech-Spinoffs: kein Labor, kein Patentierungsprozess, kürzere Validierungszyklen. Dafür braucht es niederschwellige, mehrstufige Begleitung und offene Rechtsformen. Statt der GmbH kann auch ein Verein, eine Genossenschaft oder ein Hybridmodell passen. „Wenn du einen Verein gründest, um Gesundheitspolitik zu promoten, brauchst du kein Labor“, so Wutscher.

Soft IP statt Patente

Ein eigener Schwerpunkt gilt dem geistigen Eigentum. Wo keine Patente entstehen, sondern Urheberrecht, Software, Daten oder Know-how, greifen die üblichen IP-Richtlinien nicht. Der Bericht empfiehlt getrennte Regeln für Hard und Soft IP mit deutlich günstigeren Konditionen und nennt als Benchmark die University of Bristol: 20 Prozent Beteiligung bei patentbasierten Spinoffs, fünf Prozent bei „IP light“, null Prozent ohne verwertbares IP. Leitprinzip: so offen wie möglich, so geschlossen wie nötig, inklusive Creative-Commons- und Open-Source-Lizenzen.

Weil die Wirkung im Vordergrund steht, sollen Hochschulen auch nicht auf Lizenzeinnahmen hoffen, sondern Impact messen. Anlage 1 des Berichts liefert dafür beispielhafte Indikatoren, von erreichten Nutzer:innen bis zu Impact Case Studies.

Netzwerk und gemeinsames Programm

Weil die Pipelines einzelner Hochschulen klein sind, empfiehlt der Bericht ein österreichweites SHAPE-Netzwerk nach dem Vorbild des britischen Aspect Network und ein gemeinsames Frühphasenprogramm, angedockt an bestehende Strukturen wie AplusB, ECN oder die Ludwig Boltzmann Gesellschaft. New Venture Scouting koordiniert dafür ein Jahr lang Quartalstreffen der Arbeitsgruppe. Dazu kommt die Forderung, Transfer und Gründung in Berufungen und Evaluierungen anzuerkennen, im Sinne der CoARA-Initiative, die von rein publikationsbasierten Metriken abrücken will.

Die Beispiele in Anlage 2 reichen von ArtWave, einem Startup zweier Opernsängerinnen für Stressreduktion und Burnout-Prävention, über die Praxissoftware freudio für Psychotherapeut:innen bis zur Kärntner Freiwilligenplattform inmojo. „Wir haben noch sehr wenige. Deswegen haben wir den Ausgründungsrahmen um Success Stories ergänzt, damit sich die Leute das vorstellen können“, sagt Wutscher.

„Da wären wir mit vorne dabei“

Für Wutscher ist der Zeitpunkt entscheidend: Die großen Fragen rund um KI, Ethik oder Medizin bräuchten interdisziplinäre Teams. Und beim SHAPE-Thema stehe ganz Europa noch am Anfang. „Deswegen wäre das jetzt so spannend, wenn wir das jetzt starten könnten. Da wären wir mit vorne dabei.“

Bleibt der Haken: das neue Universitätsbudget. Wutscher, der auch Vorsitzender des Universitätsrats der Universität Klagenfurt ist, nennt die Kürzungen einen „massiven Dämpfer“. Die große Herausforderung sei, „dass diese Einsparungen nicht dazu führen, dass Innovation und das Neue gedrosselt werden“. Gerade bei Entrepreneurship-Aktivitäten sei die Entwicklung zuletzt nach oben gegangen: Österreichweit gebe es mittlerweile 31 Forschungs-Spinoffs, 2024 waren es noch 25.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.