01.07.2020

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

Die aktuellen Programme sind darauf ausgerichtet, kurzfristig Liquidität in der Coronakrise zu sichern. Doch was wird langfristig benötigt? Darüber diskutierten Experten bei einem Roundtable.
/artikel/corona-finanzierungen-programme
avco
(c) AVCO
kooperation

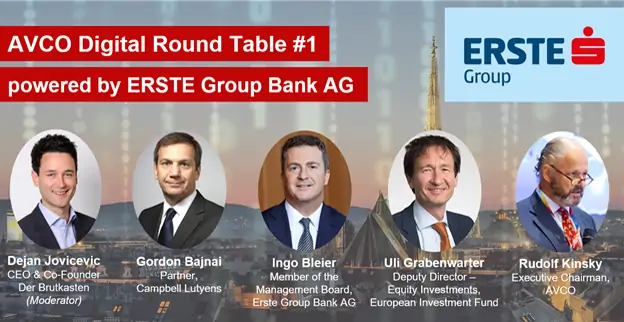
Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren. Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.

Die Teilnehmer des Panels:

  • Gordon Bajnai ist Economist, ehemaliger ungarischer Premierminister (2009-10), Partner für das globale Infrastrukturgeschäft und Vorsitzender des Global Advisory Board von Campbell Lutyens, dem weltweit führenden Berater für Private Equity- und Infrastrukturfonds.
  • Ingo Bleier ist seit dem 1. Juli 2019 Chief Corporates and Markets Officer und Mitglied der Geschäftsleitung der ERSTE Group Bank AG. Er ist verantwortlich für die Unternehmens- und Großkundenaktivitäten der Bank, das Kapitalmarktgeschäft, das Asset Management und das internationale Geschäft.
  • Uli Grabenwarter ist stellvertretender Direktor – Beteiligungen beim Europäischen Investitionsfonds (EIF). In dieser Funktion überwacht er die Aktivitäten des EIF in den Bereichen Impact Investing, Technologietransfer und Risikokapital, wobei der EIF Europas größte Fund-of-Funds-Investitionsplattform in diesem Bereich ist.
  • Rudolf Kinsky ist der geschäftsführende Präsident von AVCO

Starkes Eigenkapital, starker Wirtschaftsstandort

Grundsätzlich waren sich alle Diskutanten einig, dass als Folge der Krise die Stärkung von Eigenkapital mehr den je ein Thema für einen wettbewerbsfähigen Standort ist, dem sich die Regierung prioritär widmen sollte.

Derzeit befassen sich staatliche Programme (Garantien, Zuschüsse) und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise. Langfristig muss die Eigenkapitalfinanzierung Vorrang bekommen, um die Bilanzen zu verbessern. Private Equity-Kapital ist zwar weitgehend verfügbar, es gibt jedoch nur geringe Investitionsanreize. Im Vergleich zur Fremdfinanzierung wird das Eigenkapital diskriminiert (hohe Kapitalertragssteuer, begrenzte Abschreibungen auf Verluste, und keine Halteperiode, nach der die Steuer gesenkt wird).

Coronakrise vs. Finanzkrise

Es gibt nur wenige Ähnlichkeiten mit der Finanzkrise 2008/09. Die Covid-19-Krise ist letztendlich keine Liquiditätskrise (angesichts von Regierungs- und Zentralbankprogrammen), sondern eine Zahlungsfähigkeitskrise, die sich wie ein Krebs verbreitet und auf einem Zusammenbruch der Nachfrage beruht. Für institutionelle Anleger ist es weiterhin „Business as usual“ und sie investieren immer noch.

Nach der Behebung der Liquiditätskrise muss die Verbesserung der Zahlungsfähigkeit längerfristig durch Maßnahmen zur Stärkung von Eigenkapital angegangen werden. Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.

Verschuldung wird in der Krise steigen

In Österreich hat die Regierung einen Hilfsfonds bei der aws eingerichtet, aus dem sie Investitionen privater Investoren verdoppelt, und der gut angenommen wird. Aber das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger (Versicherungen, Pensionskassen und Family Offices). Darüber hinaus ist der lokale Startup-Markt von ausländischem Kapital abhängig.

Eine große Anzahl öffentlicher Garantie-Programme stehen zur Verfügung, um Unternehmen zu finanzieren und das Beschäftigungsniveau aufrechtzuerhalten. Die Verschuldungsquote (Gearing Rate), die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen. Daher besteht die Gefahr eines höheren Insolvenzgrades und eines höheren Workouts und muss adressiert werden. Zum Beispiel, der Europäische Fonds für strategische Investitionen (EFSI), die Institution hinter dem 500-Milliarden-Euro-Juncker-Plan für Europa, bietet ein Garantieprogramm für Banken und VC / PE-Fonds.

Es wird grundlegende Veränderungen in der Wirtschaft geben

Alle Teilnehmer waren sich einig, dass eine Änderung der Geschäftsmodelle die unterschiedlichen Herausforderungen im Vergleich zu früheren Finanzkrisen bewältigen muss. Strategieentwicklung und Risikomanagement werden wichtiger als Effizienz. Es wird grundlegende Veränderungen in der Wirtschaft geben, wie kürzere und lokale Lieferketten, neue Formen der Logistik und Reisen. Dies wird zu höheren Transaktionskosten und mehr staatliche Interventionen führen.

Unternehmen, die zur Stärkung ihrer Zahlungsfähigkeit frisches Kapital benötigen, zögern häufig, Aktieninvestoren aufzunehmen, und möchten die Kontrolle nicht aufgeben. Daher müssen neue Ansätze für die Corporate Governance in Betracht gezogen und neue Finanzierungsformen geschaffen werden.

Konzept für einen Dachfonds liegt vor

ERSTE arbeitet über sein Asset Management an einer Reihe von Instrumenten, beispielsweise an verschiedenen Formen von Eigenkapitalfonds. Fund-of-Funds ist ein erprobtes Konzept und bietet Diversifikation, um das Risiko zu begrenzen, ist aber gleichzeitig teuer. Die ERSTE Bank investiert bereits direkt in Fonds und wird ihre Asset Management-Funktionen in Zukunft verstärkt ausbauen.

AVCO hat ein Konzept für einen von österreichischen Institutionen finanzierten Dachfonds mit einem in Österreich ansässigen Fondsmanagement entwickelt, das in lokal eingetragene VC / PE-Fonds investiert, die wiederum Kapital an Unternehmen weiterleiten. Mit einer einmaligen Erst- und Zweitverlustgarantie (von der österreichischen Regierung bzw. der EIB bereitgestellt) sollte der FoF institutionelle Anleger anlocken, die derzeit nicht in Private-Equity-Kapital investieren. Die Vision hinter dem Plan von AVCO ist, dass sich Österreich zu einem regionalen Kapitalmarkt mit einer Reichweite über seine Grenzen hinaus entwickelt.

Der öffentliche Aktienmarkt als Teil des Ökosystems

In Zukunft antizipiert das Panel auf allen Ebenen höhere finanzielles Leverage: im Staat, in den Unternehmen und im Bankwesen. Infolgedessen müssen die Volkswirtschaften durch Risikoteilungskonzepte zwischen staatlichen und institutionellen Anlegern und durch den Wiederaufbau ausreichender Eigenkapitalpuffer widerstandsfähiger und wettbewerbsfähiger werden. Darüber hinaus wird Europa als Ganzes einen aktiveren öffentlichen Aktienmarkt benötigen, um flexibleres Fundraising und Exits aus PE/VC-Fonds zu ermöglichen. Der öffentliche Aktienmarkt ist wichtiger Teil des Ökosystems. Und die Geschäftsmodelle institutioneller Anleger müssen von festverzinslichen zu höheren Eigenkapitalinvestitionen wechseln. Damit dies – europaweit – geschieht, müssen Steuer-, Regulierungs- und Mentalitätsbarrieren abgebaut werden.

Innovation erfordert verschiedene Formen von Eigenkapital und basiert nicht auf Fremdfinanzierung. Die Regierung sollte Anreize für Private-Equity-Investitionen entwickeln und sich vor der Versuchung scheuen, Unternehmen direkt mit öffentlichem Eigenkapital zu finanzieren. Und Innovation sollte vor Ort am Standort finanziert werden, heißt es abschließend seitens der AVCO.

Die AVCO will diese Themen in weiteren Round Tables über den Sommer und bei der diesjährigen am 8. Oktober virtuell stattfindenden Jahrestagung vertiefen.
Redaktionstipps
Deine ungelesenen Artikel:
20.10.2026

Wiener Startup Prewave startet KI-Agenten für die finanzielle Bewertung von Lieferkettenrisiken

Das Wiener Startup Prewave will Unternehmen mit KI-Agenten helfen, Risiken nicht nur früher zu erkennen, sondern auch ihre finanziellen Folgen einzuschätzen und gezielter über Gegenmaßnahmen zu entscheiden.
/artikel/wiener-startup-prewave-startet-ki-agenten-fuer-die-finanzielle-bewertung-von-lieferkettenrisiken
Prewave
Harald Nitschinger, Gründer von Prewave | (c) Prewave

Es nennt sich Quantified Resilience und soll zeigen, was Lieferkettenrisiken tatsächlich kosten. Das neue Portfolio des Wiener Startups adressiert die Risikolandschaft für globale Lieferketten, die sich seit Covid, der Chipknappheit sowie dem Krieg im Iran und in Russland verändert hat. Unternehmen haben in den vergangenen Jahren darauf reagiert und auf mehr Transparenz gesetzt, mehr Lieferanten überwacht und mehr Signale und Warnmeldungen verfolgt. Doch Einkaufsteams wollen nicht mehr Informationen, meint Co-Founder und seit Jänner alleiniger CEO Harald Nitschinger. „Sie wollen eine belastbare Entscheidungsgrundlage“, sagt er und bezieht sich auf eine Gartner-Studie aus 2026 mit dem Titel: „Market Overview for Supplier Risk Management Solutions.“ Teams, die ihre Zeit damit verbringen, schwer fassbare Risiken bei Sub-Tier-Lieferanten zu recherchieren und zu bewerten, hätten kaum Kapazitäten, um langfristige Resilienz aufzubauen.

Prewave: KI-Agenten übernehmen Recherche

Hier soll Quantified Resilience helfen, die globalen Risikodaten von Prewave mit den eigenen Daten eines Unternehmens zu verbinden, darunter Stücklisten, Lagerbestände, alternative Bezugsquellen und Umsatzzahlen. Spezialisierte KI-Agenten würden dann die Recherche übernehmen, Risiken priorisieren und deren mögliche finanzielle Auswirkungen auf das Unternehmen bewerten.

Ein Bestandteil des neuen KI-Portfolios heißt Prewave Respond und beinhaltet KI-Agenten, die Signale aus der gesamten Plattform bündeln und Risikosituationen danach ordnen, wie dringend Handlungsbedarf besteht. Risikomanager würden so auf einen Blick sehen, welche Situationen jetzt Aufmerksamkeit erfordern und welche warten können. Die Agenten lassen sich an die eigenen Prozesse und Prioritäten des jeweiligen Unternehmens anpassen.

Plattform zeigt Betroffenheit

„Die Bewertung einer Störung hat unser Risikoteam früher einen halben Tag gekostet, plus Abstimmung mit den Konzerneinkäufern, um die Auswirkungen auf die Lieferanten zu verifizieren“, erklärt Verena Rausch, Group Risk Manager bei der Vaillant Group, wie Prewave den Aufwand bei der Bewertung einzelner Störungen reduziert. „Beim Erdbeben von Kumamoto hat Prewave rund 50 aufgezeigte Lieferanten auf 11 eingegrenzt, die geprüft werden mussten, und einen unmittelbaren Produktionsstopp aufgezeigt. Das verkürzt den Zeitaufwand für jede Bewertung.“

Der Schlüssel zu dieser Priorisierung liege darin zu verstehen, was eine Störung für das Geschäft bedeutet. Die Prewave-Plattform kombiniert Informationen zu globalen Ereignissen, Lieferantenstandorten, Tier-n-Beziehungen und Rohstoffabhängigkeiten mit den eigenen Lieferketten- und ERP-Daten des Unternehmens. Sie zeige so, welche Lieferanten, Materialien oder Produkte tatsächlich betroffen sind.

Für Nitschinger ist Quantified Resilience der nächste Schritt im Umgang mit zunehmend komplexen Lieferkettenrisiken: „Unseren Kunden fehlt es nicht an Informationen. Im Gegenteil, sie werden mit Warnmeldungen, Ratings und Lieferanten-Updates überflutet. Wir geben ihnen jetzt Werkzeuge an die Hand, die diese Signale in eine konkrete Entscheidungsgrundlage verwandeln: Was verdient meine Aufmerksamkeit? Wo bin ich tatsächlich exponiert? Was steht finanziell auf dem Spiel? Und wo sollten wir Resilienz aufbauen, um die größte Wirkung zu erzielen? Quantified Resilience macht diese Zusammenhänge messbar und damit steuerbar.“

Resilienz von Kostenfaktor soll zur Investitionsentscheidung werden

Über die Priorisierung hinaus berechnet Prewave die finanziellen Auswirkungen einer Störung anhand von Daten wie Lagerbeständen, Stücklisten und Umsatz, heißt es. Damit soll die Resilienz von einem Kostenfaktor zu einer Investitionsentscheidung werden. Unternehmen könnten Ausgaben dorthin lenken, wo sie am meisten bewirken, und sie gegenüber Geschäftsführung und Vorstand mit belastbaren Zahlen untermauern.

Künftig will Prewave diesen Ansatz nutzen, um die Lieferketten seiner Kunden ganzheitlich und proaktiv zu optimieren. Prewave Optimise, ein weiteres Tool aus der „Quantified Resilience“-Strategie, das sich derzeit in der Beta-Phase befindet, soll zeigen, wo Absicherungen über das notwendige Maß hinausgehen und wo gefährliche Lücken bestehen. Ziel ist ein Lieferantennetzwerk, das Kosten und Resilienz entsprechend der individuellen Risikobereitschaft eines Unternehmens ausbalanciert.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.