01.07.2020

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

Die aktuellen Programme sind darauf ausgerichtet, kurzfristig Liquidität in der Coronakrise zu sichern. Doch was wird langfristig benötigt? Darüber diskutierten Experten bei einem Roundtable.
/artikel/corona-finanzierungen-programme
avco
(c) AVCO
kooperation

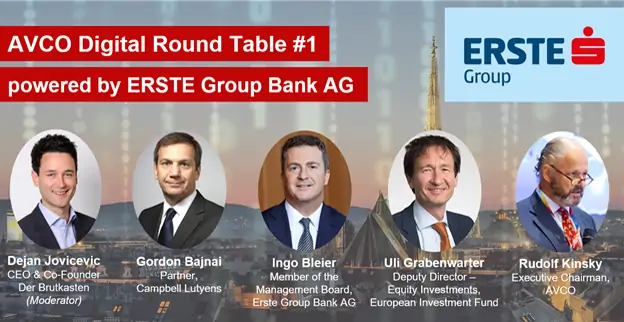
Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren. Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.

Die Teilnehmer des Panels:

  • Gordon Bajnai ist Economist, ehemaliger ungarischer Premierminister (2009-10), Partner für das globale Infrastrukturgeschäft und Vorsitzender des Global Advisory Board von Campbell Lutyens, dem weltweit führenden Berater für Private Equity- und Infrastrukturfonds.
  • Ingo Bleier ist seit dem 1. Juli 2019 Chief Corporates and Markets Officer und Mitglied der Geschäftsleitung der ERSTE Group Bank AG. Er ist verantwortlich für die Unternehmens- und Großkundenaktivitäten der Bank, das Kapitalmarktgeschäft, das Asset Management und das internationale Geschäft.
  • Uli Grabenwarter ist stellvertretender Direktor – Beteiligungen beim Europäischen Investitionsfonds (EIF). In dieser Funktion überwacht er die Aktivitäten des EIF in den Bereichen Impact Investing, Technologietransfer und Risikokapital, wobei der EIF Europas größte Fund-of-Funds-Investitionsplattform in diesem Bereich ist.
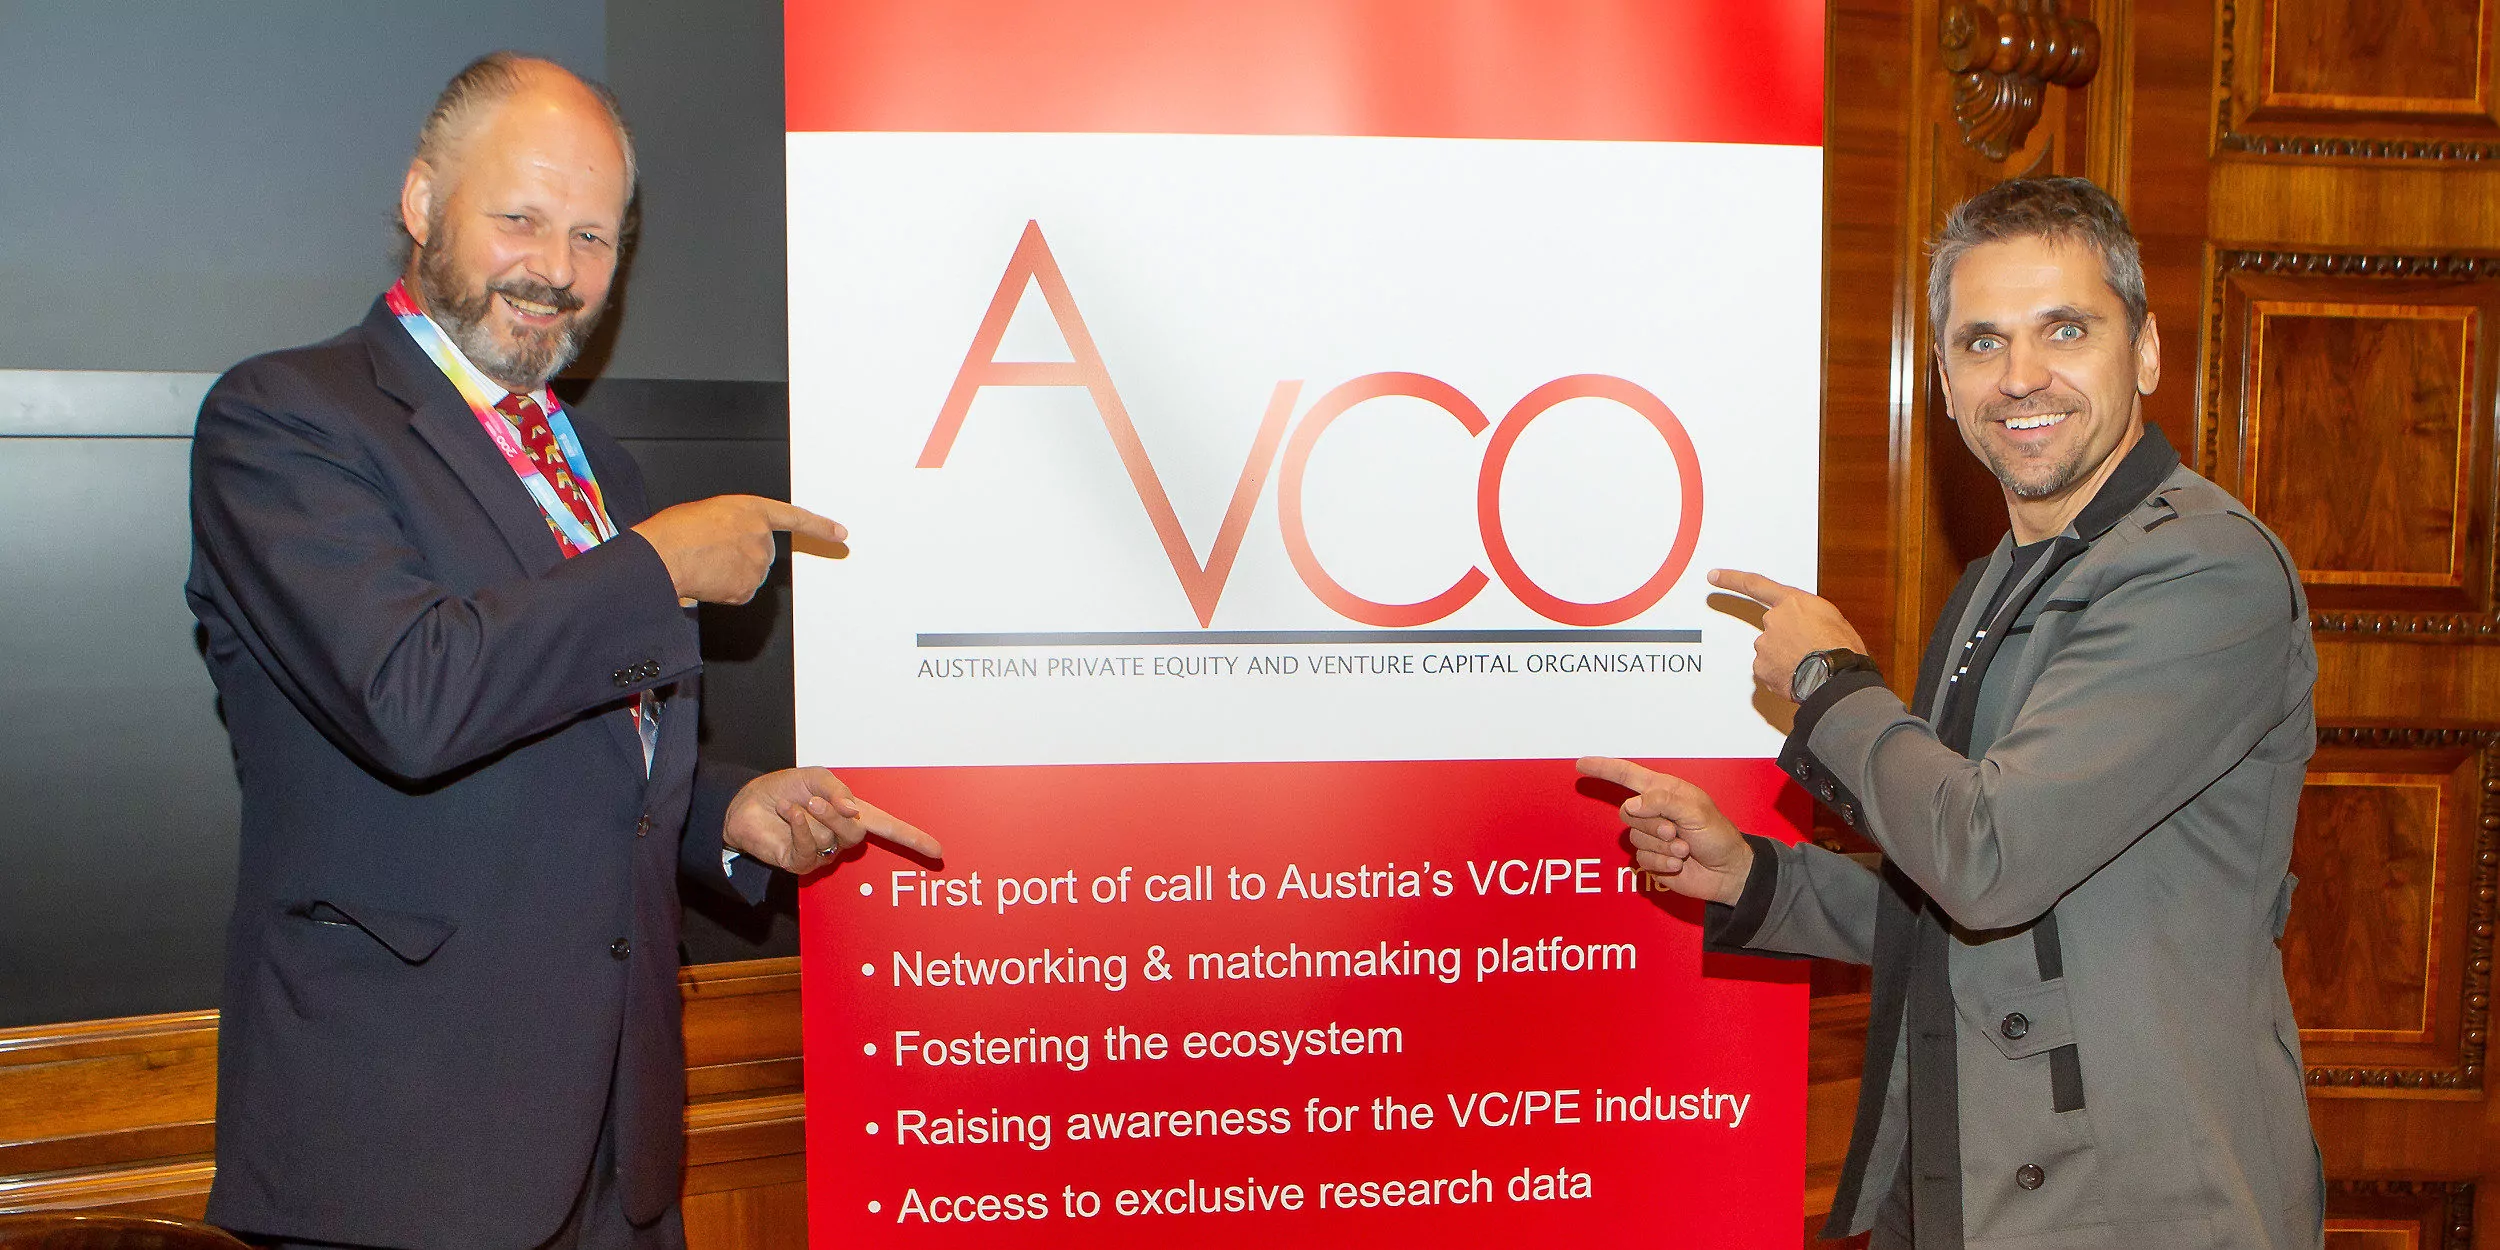
  • Rudolf Kinsky ist der geschäftsführende Präsident von AVCO

Starkes Eigenkapital, starker Wirtschaftsstandort

Grundsätzlich waren sich alle Diskutanten einig, dass als Folge der Krise die Stärkung von Eigenkapital mehr den je ein Thema für einen wettbewerbsfähigen Standort ist, dem sich die Regierung prioritär widmen sollte.

Derzeit befassen sich staatliche Programme (Garantien, Zuschüsse) und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise. Langfristig muss die Eigenkapitalfinanzierung Vorrang bekommen, um die Bilanzen zu verbessern. Private Equity-Kapital ist zwar weitgehend verfügbar, es gibt jedoch nur geringe Investitionsanreize. Im Vergleich zur Fremdfinanzierung wird das Eigenkapital diskriminiert (hohe Kapitalertragssteuer, begrenzte Abschreibungen auf Verluste, und keine Halteperiode, nach der die Steuer gesenkt wird).

Coronakrise vs. Finanzkrise

Es gibt nur wenige Ähnlichkeiten mit der Finanzkrise 2008/09. Die Covid-19-Krise ist letztendlich keine Liquiditätskrise (angesichts von Regierungs- und Zentralbankprogrammen), sondern eine Zahlungsfähigkeitskrise, die sich wie ein Krebs verbreitet und auf einem Zusammenbruch der Nachfrage beruht. Für institutionelle Anleger ist es weiterhin „Business as usual“ und sie investieren immer noch.

Nach der Behebung der Liquiditätskrise muss die Verbesserung der Zahlungsfähigkeit längerfristig durch Maßnahmen zur Stärkung von Eigenkapital angegangen werden. Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.

Verschuldung wird in der Krise steigen

In Österreich hat die Regierung einen Hilfsfonds bei der aws eingerichtet, aus dem sie Investitionen privater Investoren verdoppelt, und der gut angenommen wird. Aber das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger (Versicherungen, Pensionskassen und Family Offices). Darüber hinaus ist der lokale Startup-Markt von ausländischem Kapital abhängig.

Eine große Anzahl öffentlicher Garantie-Programme stehen zur Verfügung, um Unternehmen zu finanzieren und das Beschäftigungsniveau aufrechtzuerhalten. Die Verschuldungsquote (Gearing Rate), die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen. Daher besteht die Gefahr eines höheren Insolvenzgrades und eines höheren Workouts und muss adressiert werden. Zum Beispiel, der Europäische Fonds für strategische Investitionen (EFSI), die Institution hinter dem 500-Milliarden-Euro-Juncker-Plan für Europa, bietet ein Garantieprogramm für Banken und VC / PE-Fonds.

Es wird grundlegende Veränderungen in der Wirtschaft geben

Alle Teilnehmer waren sich einig, dass eine Änderung der Geschäftsmodelle die unterschiedlichen Herausforderungen im Vergleich zu früheren Finanzkrisen bewältigen muss. Strategieentwicklung und Risikomanagement werden wichtiger als Effizienz. Es wird grundlegende Veränderungen in der Wirtschaft geben, wie kürzere und lokale Lieferketten, neue Formen der Logistik und Reisen. Dies wird zu höheren Transaktionskosten und mehr staatliche Interventionen führen.

Unternehmen, die zur Stärkung ihrer Zahlungsfähigkeit frisches Kapital benötigen, zögern häufig, Aktieninvestoren aufzunehmen, und möchten die Kontrolle nicht aufgeben. Daher müssen neue Ansätze für die Corporate Governance in Betracht gezogen und neue Finanzierungsformen geschaffen werden.

Konzept für einen Dachfonds liegt vor

ERSTE arbeitet über sein Asset Management an einer Reihe von Instrumenten, beispielsweise an verschiedenen Formen von Eigenkapitalfonds. Fund-of-Funds ist ein erprobtes Konzept und bietet Diversifikation, um das Risiko zu begrenzen, ist aber gleichzeitig teuer. Die ERSTE Bank investiert bereits direkt in Fonds und wird ihre Asset Management-Funktionen in Zukunft verstärkt ausbauen.

AVCO hat ein Konzept für einen von österreichischen Institutionen finanzierten Dachfonds mit einem in Österreich ansässigen Fondsmanagement entwickelt, das in lokal eingetragene VC / PE-Fonds investiert, die wiederum Kapital an Unternehmen weiterleiten. Mit einer einmaligen Erst- und Zweitverlustgarantie (von der österreichischen Regierung bzw. der EIB bereitgestellt) sollte der FoF institutionelle Anleger anlocken, die derzeit nicht in Private-Equity-Kapital investieren. Die Vision hinter dem Plan von AVCO ist, dass sich Österreich zu einem regionalen Kapitalmarkt mit einer Reichweite über seine Grenzen hinaus entwickelt.

Der öffentliche Aktienmarkt als Teil des Ökosystems

In Zukunft antizipiert das Panel auf allen Ebenen höhere finanzielles Leverage: im Staat, in den Unternehmen und im Bankwesen. Infolgedessen müssen die Volkswirtschaften durch Risikoteilungskonzepte zwischen staatlichen und institutionellen Anlegern und durch den Wiederaufbau ausreichender Eigenkapitalpuffer widerstandsfähiger und wettbewerbsfähiger werden. Darüber hinaus wird Europa als Ganzes einen aktiveren öffentlichen Aktienmarkt benötigen, um flexibleres Fundraising und Exits aus PE/VC-Fonds zu ermöglichen. Der öffentliche Aktienmarkt ist wichtiger Teil des Ökosystems. Und die Geschäftsmodelle institutioneller Anleger müssen von festverzinslichen zu höheren Eigenkapitalinvestitionen wechseln. Damit dies – europaweit – geschieht, müssen Steuer-, Regulierungs- und Mentalitätsbarrieren abgebaut werden.

Innovation erfordert verschiedene Formen von Eigenkapital und basiert nicht auf Fremdfinanzierung. Die Regierung sollte Anreize für Private-Equity-Investitionen entwickeln und sich vor der Versuchung scheuen, Unternehmen direkt mit öffentlichem Eigenkapital zu finanzieren. Und Innovation sollte vor Ort am Standort finanziert werden, heißt es abschließend seitens der AVCO.

Die AVCO will diese Themen in weiteren Round Tables über den Sommer und bei der diesjährigen am 8. Oktober virtuell stattfindenden Jahrestagung vertiefen.
Redaktionstipps
Deine ungelesenen Artikel:
21.10.2026

Startup-Land Oberösterreich: Von der Industrie-Hochburg zum Hightech-Zentrum

Wenn es einem Bundesland gelingt, in der öffentlichen Wahrnehmung einen Gegenentwurf zum dominanten Startup-Hub Wien aufzubauen, dann ist es Oberösterreich: Das Industrie-Bundesland und insbesondere die Hauptstadt Linz fallen auf — sei es durch bekannte Scaleups, spektakuläre Exits, KI-Forschung auf Weltniveau oder die umfassende Infrastruktur für Startups mit der Tabakfabrik Linz als markantem Monument. Wir werfen einen genaueren Blick auf das vielseitige Startup-Land Oberösterreich.
/artikel/startup-land-oberoesterreich-von-der-industrie-hochburg-zum-hightech-zentrum
Der Startup-Hub Tabakfabrik in Linz © Tabakfabrik Linz Peter Hofstaetter

Dieser Text ist zuerst im brutkasten-Printmagazin von August 2026 „Aufbrechen“ erschienen. Eine Download-Möglichkeit des gesamten Magazins findet sich am Ende dieses Artikels.


Jung, zufrieden und KI-affin

Ein Blick auf die Ergebnisse des Austrian Startup Monitor 2025 zeigt: Mit seinen 442 Startup-Gründungen seit 2015 liegt Oberösterreich mit 12 Prozent aller Gründungen österreichweit zwar weit hinter dem dominanten Hub Wien (46,5 Prozent), aber nahezu gleichauf mit der zweitplatzierten Steiermark (12,4 Prozent). Während das Bundesland beim Anteil an Scaleups (9,1 Prozent) oder Spinoffs (15,9 Prozent) an sämtlichen Gründungen und noch mehr beim Gründerinnen-Anteil (7,4 Prozent) nicht an die heimischen Spitzenreiter herankommt, stechen drei Statistiken positiv hervor:

  • 37% – Oberösterreich hat laut Austrian Startup Monitor 2025 mit 37 Prozent der Gründer:innen, die bei der erstmaligen Gründung unter 25 Jahre alt waren, eine im Vergleich (Österreich-Schnitt: 25,6 Prozent) sehr junge Founder-Community.
  • 74% – 74 Prozent der oberösterreichischen Startups nennen KI als für sie wichtigste Schlüsseltechnologie — auch das ist ein Spitzenwert innerhalb Österreichs, knapp vor Wien (72,7 Prozent).
  • 7,2 Punkte – Kein anderes Bundesland kommt in der Frage nach dem Standort auf eine so hohe Weiterempfehlungsrate: Auf einer Skala von 0 bis 10 liegt Oberösterreich mit durchschnittlich 7,2 Punkten österreichweit auf Platz eins und deutlich über dem bundesweiten Durchschnitt von 6,2.

Startups und Scaleups: Die Aushängeschilder

Oberösterreich brachte schon eine ganze Reihe großer Startups und Scaleups hervor. Bei manchen liegt der Exit mittlerweile lange zurück, etwa bei Dynatrace oder Runtastic, bei anderen wie Agilox ein paar Jahre, bei Tractive ist er erst kürzlich (in Rekordhöhe) erfolgt. Wieder andere, etwa der von Analysten milliardenbewertete Spezialist für Sicherheitslösungen Loxone oder das Spacetech Peak Technology, sind der Scaleup-Phase bereits entwachsen und haben sich endgültig als große Player am Weltmarkt etabliert. Es gibt aber auch einige aktive „heiße Eisen“ — rechts vier herausragende Beispiele.

Storyblok

Die Storyblok-Founders Alexander Feiglstorfer und Dominik Angerer. © Storyblok

Mit mehreren Mega-Investments, zuletzt einer 80-Millionen-US-Dollar-Runde im Jahr 2024, steht Storyblok aus Linz auf der exklusiven Liste der heimischen „Soonicorns“ und ist damit das Scaleup-Aushängeschild Oberösterreichs. Mit seinem Headless-CMS kann das Scaleup Referenzen wie Netflix, Tesla und Adidas vorweisen.

neoom

Zu den herausstechenden Scaleups Oberösterreichs zählt auch das auf Energielösungen spezialisierte Unternehmen neoom aus Freistadt. Auf sich aufmerksam machte es mit mehreren achtstelligen Investmentrunden, darunter eine 25-Millionen-Euro-Series-B-Runde 2023. Der Außenumsatz ist laut Unternehmensangaben indes neunstellig.

Walter Kreisel ©neoom

hello again

Entstanden im Runtastic-Umfeld ist hello again aus Leonding längst selbst eine Größe. Das Scaleup ist Marktführer im DACH-Raum bei Kundenbindungs-Apps und erreicht über diese mehr als 16 Millionen Endnutzer:innen. Unter den mehr als 1.000 Unternehmenskunden sind etwa Deichmann, Müller und Klipp.

Franz Tretter © hello again

Blockpit

Und noch einmal Linz: Blockpit hat mit seinem Steuer-Tool erfolgreich eine Nische im gigantischen Krypto-Markt besetzt, die vor allem in der EU von Bedeutung ist. Das Linzer Scaleup ist in seinem Bereich Marktführer im DACH-Raum und hat seine Lösung bei Playern wie Bitpanda und Bybit EU integriert.

Florian Wimmer © Blockpit

Vielseitiges Ökosystem

Wer in Oberösterreich ein Startup gründet, kann neben den bundesweiten Angeboten auf eine ganze Reihe von landesspezifischen Unterstützungsmöglichkeiten zurückgreifen.

Viele davon, etwa der Tech-Inkubator tech2b, der Co-Working-Anbieter Tech Harbor, der auch umfassende Werkstattflächen bereitstellt, und der Kreativwirtschafts-Spezialist creative region, haben gemeinsam mit den oberösterreichischen Unis und FHs, der Wirtschaftskammer und weiteren Playern eine zentrale Anlaufstelle geschaffen: hub’ert. Dort können Startups die passende Unterstützung bzw. die passenden Unterstützungen für ihr Business finden.

Oberösterreichische Startups profitieren nicht nur von der Fülle an einzelnen Angeboten, sondern auch von der Vernetzung zwischen diesen. Dabei spielt — wie sollte es anders sein? — auch die Industrie eine entscheidende Rolle, zum Beispiel über Pier4 von tech2b, das Startups mit etablierten Unternehmen vernetzt. Und wer etwa im MedTech-Inkubator von tech2b ist, findet damit bereits Anschluss an den Medizintechnik-Cluster Oberösterreich.

Teil dieses Ökosystems, wenn auch nicht Teil von hub’ert, ist auch die Startrampe der Sparkasse Oberösterreich mit Sitz in der Linzer Tabakfabrik. Sie bietet unter anderem einen Accelerator, Workspace und Beratung bei Businessplänen und Finanzierung.

Finanzierung

Wer in Oberösterreich Kapital für sein Startup braucht, wird sowohl bei öffentlichen als auch privaten Geldgebern fündig. Mit Business Upper Austria hat auch Oberösterreich eine landeseigene Förderstelle; und mit dem OÖ Gründerfonds und dem Landes-VC OÖ HightechFonds zwei weitere Finanzierungsvehikel.

Auf privater Seite sind es vor allem erfolgreiche Gründer:innen, die über ihre Vehikel als Investor:innen agieren. Heraus stechen hier die Runtastic-Gründer mit ihrer gemeinsamen Investmentgesellschaft 8eyes, aber etwa auch Tractive-Gründer Michael Hurnaus, der schon vor seinem Rekord-Exit (siehe Abschnitt zu Exits) als Business Angel agierte. Mit startup300 nahm zudem das bislang wohl ambitionierteste heimische Angel-Netzwerk seinen Ausgang in Linz, zog sich aber bereits vor einigen Jahren schrittweise wieder zurück.

Auch Österreichs nach Assets under Management größter Private-Equity-Investor hat seinen Sitz in Oberösterreich: die Invest AG der Raiffeisenlandesbank Oberösterreich. Sie hat ein breites Portfolio unterschiedlicher Unternehmen, wobei Startup-Finanzierungen in den vergangenen Jahren eine immer größere Rolle spielen.

Der monumentale Knotenpunkt

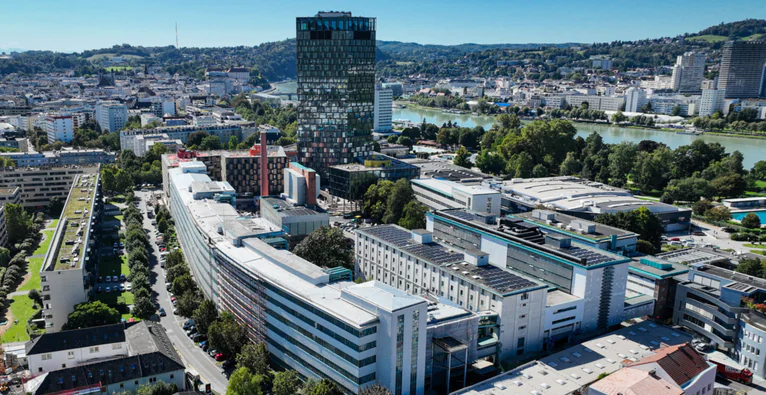
Was hub’ert auf der organisatorischen Ebene ist, ist die Tabakfabrik Linz auf der physischen: Nicht alle, aber viele Fäden des oberösterreichischen Startup-Ökosystems laufen in der ehemaligen Fabrik zusammen — wo sonst in der Industriestadt? Auf den nicht weniger als 80.000 Quadratmetern Nutzfläche haben nicht nur zahlreiche Ökosystem-Player, sondern auch eine große Zahl an Startups ihren Sitz. Auch das einstmals denkbar ambitionierte Projekt startup300 wählte die Tabakfabrik als Hauptquartier — und betreibt hier heute unter anderem noch den Co-Working-Bereich factory300.

© Tabakfabrik Linz Peter Hofstätter

Spinoff-Schmieden und Österreichs jüngste Uni

Mit der IT:U (Interdisciplinary Transformation University Austria) hat Österreichs jüngste öffentliche Universität ihren Sitz in Linz. Neben einem neuen inhaltlichen Fokus auf digitaler Transformation und neuen Wegen in der Lehre setzt die IT:U von Beginn an auch auf eine Spinoff-Strategie. Dabei kann sie in Oberösterreich durchaus auf ein starkes Ökosystem aufbauen: Sowohl die Johannes Kepler Universität Linz (JKU) als auch die FH Oberösterreich können jeweils eine ganze Reihe erfolgreicher Spin-offs vorweisen. Außerdem setzen beide stark auf die Zusammenarbeit mit Industrie und Wirtschaft. Besonders deutlich wird das im Softwarepark Hagenberg: Dort betreibt die JKU Forschungsinstitute und die FH OÖ ihren IT-Lehr-Standort und den Coworking- und Inkubationsspace Bytewerk. Dabei werden Synergien mit dem außeruniversitären Comet-Zentrum Software Competence Center Hagenberg und mehreren Konzernen und großen Playern am Standort gelebt.

KI-Forschung von Weltrang

Wer die oberösterreichische Universitätslandschaft durch die Innovationsbrille betrachtet, kommt an KI-Koryphäe Sepp Hochreiter nicht vorbei. Der gebürtige Bayer gilt mit seiner Arbeit über Long Short-Term Memory (LSTM) als einer der globalen Wegbereiter der modernen KI. Bereits seit 2006 lehrt er an der JKU und leitet dort das Institut für Machine Learning. Bei der Lehre belässt Hochreiter es aber nicht: Mit dem Spinoff NXAI arbeitet er an der nächsten KI-Grundlage „xLSTM“ (Extended Long Short-Term Memory). Die ist wiederum Basis für spezialisierte KI-Modelle, die die globalen Größen in der jeweiligen Nische übertreffen. Der Schwerpunkt ist dabei — auch hier zeigt sich das oberösterreichische Ökosystem — Industrial AI. In diesem Feld bewegt sich auch das NXAI-Spinout Emmi AI, das mit seinem Exit an den französischen KI-Riesen Mistral dieses Jahr für Aufsehen sorgte.

Doch auch abseits der JKU entstehen in Oberösterreich KI-Startups, etwa das Linzer Unternehmen Straion, das dieses Jahr eine Seed-Finanzierungsrunde im Millionenbereich abschloss. Die Plattform des Startups stellt sicher, dass KI-generierter Code interne Standards, Sicherheitsanforderungen und Architekturvorgaben von Unternehmen einhält und damit „enterprise-ready“ ist.

Katrin Freihofner, Straion

Das Exit-Bundesland

Der oben erwähnte Verkauf von Emmi AI an Mistral um kolportierte mehr als 300 Millionen Euro war spektakulär — ist aber bei Weitem nicht der einzige große oberösterreichische Startup-Exit. Ebenfalls dieses Jahr gelang dem Paschinger Haustier-Tracking-Scaleup Tractive mit dem Verkauf an die italienische Bending Spoons um kolportierte 900 Millionen US-Dollar der vermutlich größte Übernahmedeal der heimischen Startup-Geschichte. Mehr als ein Jahrzehnt zuvor hatte der Exit von Runtastic an Adidas um 220 Millionen Euro maßgeblich zum ersten großen Startup-Hype in Österreich beigetragen. Die vier Runtastic-Gründer — Florian Gschwandtner, René Giretzlehner, Christian Kaar und Alfred Luger — wurden danach nicht nur über ihre Beteiligungsgesellschaft 8eyes selbst zu wichtigen Ökosystem-Playern: Tractive etwa wurde von Gschwandtner mitgegründet; bei Scaleups wie hello again waren die vier Gründer von Beginn an als Investoren an Bord.

  • 300 Mio. € – Verkauf von Emmi AI an Mistral
  • 900 Mio. $ – Verkauf von Tractive an Bending Spoons
  • 220 Mio. € – Exit von Runtastic an Adidas

Alte, neue und große Player

Als Industrie-Bundesland beheimatet Oberösterreich bekanntlich Größen wie voestalpine, Miba, KTM, FACC, Lenzing, Greiner oder Engel — um nur ein paar zu nennen. Einige davon sind längst ins Ausland verkauft, haben aber nach wie vor ihren Sitz in Oberösterreich. Hinzu kommen internationale Riesen wie BMW und Siemens, die im Bundesland konzernweit wichtige Standorte betreiben.

Doch auch Tech-Größen sind in Oberösterreich zu finden. In der Schnittmenge zwischen Industrie- und Tech-Unternehmen befindet sich Keba, das mit seinen Lösungen für industrielle Automatisierung zu den globalen Playern im Feld zählt und dabei massiv auf KI setzt — mehr dazu in der Coverstory mit Keba-CEO Christoph Knogler. So wie Keba stammt ebenfalls aus Linz das international erfolgreichste IT-Unternehmen mit Wurzeln in Österreich: Dynatrace. Seinen formellen Sitz hat der Observability-Weltmarktführer, bei dem Co-Founder Bernd Greifeneder nach wie vor CTO ist, zwar schon lange in den USA; der weltweit größte Standort ist jedoch in der Stahlstadt und wurde erst dieses Jahr mit einem neuen Campus erheblich ausgebaut.

Über Industrie und IT hinaus hat Oberösterreich noch ein drittes Aushängeschild: die Ars Electronica. Was 1979 als Festival an der Schnittstelle von Kunst, Technologie und Gesellschaft begann, ist heute eine vierteilige Institution aus Festival, Prix, dem Museum Ars Electronica Center und dem Futurelab. Letzteres ist für das Innovationsökosystem das relevanteste Element: Das Labor entwickelt gemeinsam mit Unternehmen Prototypen und Zukunftskonzepte und schlägt damit die Brücke zurück zur Industrie. Linz trägt seit 2014 den Unesco-Titel „City of Media Arts“.

Toll dass du so interessiert bist!
Hinterlasse uns bitte ein Feedback über den Button am linken Bildschirmrand.
Und klicke hier um die ganze Welt von der brutkasten zu entdecken.

brutkasten Newsletter

Aktuelle Nachrichten zu Startups, den neuesten Innovationen und politischen Entscheidungen zur Digitalisierung direkt in dein Postfach. Wähle aus unserer breiten Palette an Newslettern den passenden für dich.

Montag, Mittwoch und Freitag

AI Summaries

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche gesellschaftspolitischen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche wirtschaftlichen Auswirkungen hat der Inhalt dieses Artikels?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Innovationsmanager:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Investor:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Welche Relevanz hat der Inhalt dieses Artikels für mich als Politiker:in?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Was könnte das Bigger Picture von den Inhalten dieses Artikels sein?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Wer sind die relevantesten Personen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.

AI Kontextualisierung

Wer sind die relevantesten Organisationen in diesem Artikel?

Leider hat die AI für diese Frage in diesem Artikel keine Antwort …

Corona: Welche Finanzierungen werden nach den kurzfristigen Programmen benötigt?

  • Ein high-profile Panel wurde am vergangenen Montag von der AVCO (Austrian Private Equity and Venture Capital Organisation) zusammengerufen, um über das interessante und hochaktuelle Thema der Verfügbarkeit von Eigenkapital während und nach der Krise zu diskutieren.
  • Geleitet und moderiert wurde die Runde von Dejan Jovicevic, Gründer des brutkasten.
  • Derzeit befassen sich staatliche Programme und Fremdfinanzierungen der Banken mit der kurzfristigen Liquiditätskrise.
  • Die Regierung muss rasch Reformen in strukturelle und steuerliche Aspekte entwickeln, um Investitionen in die VC/PE-Anlageklasse attraktiver zu gestalten und einen lokalen Kapitalmarkt zu entwickeln.
  • Das zentrale und seit Langem persistente Thema in Österreich ist das geringe Eigenkapital in Unternehmen und das Fehlen von Eigenkapitalinvestitionen institutioneller Anleger.
  • Die Verschuldungsquote, die vor der Krise bei 80% lag, wird jedoch während der Rezession im Jahr 2021 über 90% liegen.